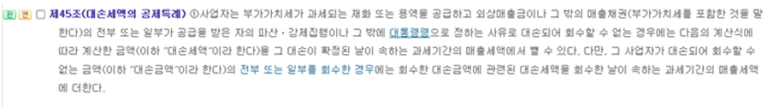
사업자가 공급한 상품이나 용역에 대한 외상매출금을 거래처로부터 회수할 수 없게 된 경우,
이미 납부한 부가가치세를 환급받을 수 있도록 한 제도입니다.
다만, 해당 금액을 추후에 회수하게 될 경우,
회수한 대손 금액에 대한 세액을 회수한 날이 속하는 매출세액에 더해야 합니다.
해당 내용은 부가가치세법 제45조에 설명되어 있습니다.
대손 세액 계산 식 : 대손 금액(부가세 포함) × 10/110 |
*예시
5월 29일에 100만 원의 상품을 판매했을 경우, 부가가치세를 포함하여 110만 원을 회수해야 합니다.
7월 25일에 상반기 부가세 신고를 하며 부가세액 10만 원을 납부했지만 대금을 회수하지 못하였다면,
납부한 부가세액 10만 원에 대해서 환급받을 수 있습니다.
-> 대손세액공제 금액 회수 시
대손세액공제받은 금액(110만 원)을 회수한 경우에는
꼭 해당 금액을 회수한 신고 기간의 매출액에 가산하여 신고를 해야 합니다.
신고하지 않을 경우, 신고불성실가산세 및 납부 지연가산세 적용 대상입니다.
-법원의 회수 불능 확정
-채무자의 파산, 강제집행, 사업폐지, 사망, 실종 등으로 회수가 불가능한 경우
-부도 발생 후 6개월 이상 경과한 어음, 수표 채권
-중소기업 외상매출금 및 미수금으로 회수 기일이 2년 이상 지난 경우
-채권 가액이 소액(30만 원 이하)으로 6개월 이상 경과한 경우
-상법/민법상 소멸시효가 완성된 채권
※ 기간 요건 :
재화⦁용역을 공급한 후 그 공급 일로부터 10년이 지난날이 속하는 과세기간까지 대손이 확정되어야 합니다.
대손 사유 | 증빙 서류 |
상법상 소멸시효 완성 | 세금계산서, 기타 거래 사실을 확인할 수 있는 서류(거래명세서 등) |
부도어음 | 세금계산서, 부도어음 원본 |
파산, 강제집행 | 세금계산서, 채권 배분계획서 |
사망, 실종 | 세금계산서, 가정법원 판결문, 채권 배분계획서 |
기타 | 세금계산서, 채권의 회수 불능 입증서류 |
대손세액공제를 적용받고자 하는 사업자는 확정신고 시
대손세액공제 금액을 포함하여 신고서를 작성한 후 관련 증빙을 5년간 보관해야 합니다.
대손세액공제는 대손이 확정된 날에 속하는 과세기간의 부가세 확정신고 시 공제 가능합니다.
-> 확정신고 : 7월(상반기 신고), 다음 해 1월(하반기 신고)
예를 들어, 거래처가 2025년 2월에 파산했다면,
25년 1기 확정신고인 7월 부가세 신고 때 공제를 적용하게 됩니다.
※ 대손 확정 시점
-법원에서 파산 선고 결정이 내려진 날
-채무자가 사망/ 실종이 확정된 날
-부도수표, 어음 등이 회수 불능하다고 확정된 날
-단순한 연체일 경우
-소송이 진행 중인 경우
-증빙, 객관적 사유가 부족한 경우
-회수를 위해 노력하지 않았을 경우
-소멸시효가 지났을 경우