사업자등록 업종 추가와 새 등록, 창업감면은 어디서 달라지나요?

| 항목 | 내용 |
|---|---|
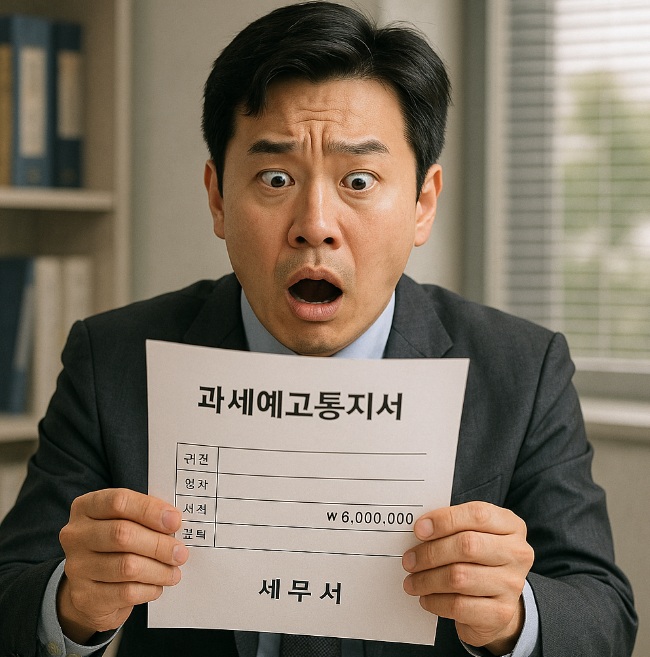
| 귀전 | |
| 영차 | |
| 서적 | ₩ 6,000,000 |
| 깉틱 |
세무서
안녕하세요? 오늘은 바로세무사무소에 세무서에서 과세예고통지서를 받으셨다는 고객의 문의가 있어서 이럴 경우 어떻게 대처를 해야 하는지? 어떤 절차와 어떤 방법으로 대응을 해야 하는지 등 조세불복제도와 그 대응방법에 대하여 살펴보고자 합니다.

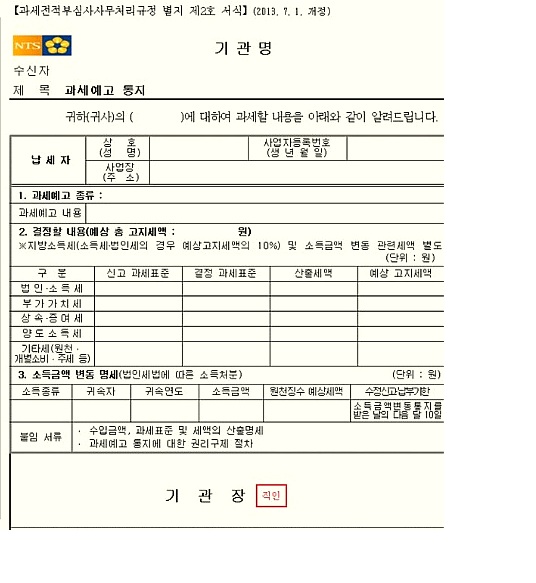
【과세전적부심사사무처리규정 별지 제2호 서식】 (2013. 7. 1. 개정)
귀하(귀사)의 ( )에 대하여 과세할 내용을 아래와 같이 알려드립니다.
| 구분 | 상세 1 | 상세 2 |
|---|---|---|
| 납세자 | 상호(성명) | 사업자등록번호(생년월일) |
| 납세자 | 사업장(주소) |
과세예고 내용
※지방소득세(소득세·법인세의 경우 예상고지세액의 10%) 및 소득금액 변동 관련세액 별도 (단위 : 원)
| 구분 | 신고 과세표준 | 결정 과세표준 | 산출세액 | 예상 고지세액 |
|---|---|---|---|---|
| 법인·소득세 | ||||
| 부가가치세 | ||||
| 상속·증여세 | ||||
| 양도소득세 | ||||
| 기타세(원천·개별소비·주세 등) |
(단위 : 원)
| 소득종류 | 귀속자 | 귀속연도 | 소득금액 | 원천징수 예상세액 | 수정신고납부기한 |
|---|---|---|---|---|---|
| 소득금액변동통지를 받은 날의 다음 달 10일 |


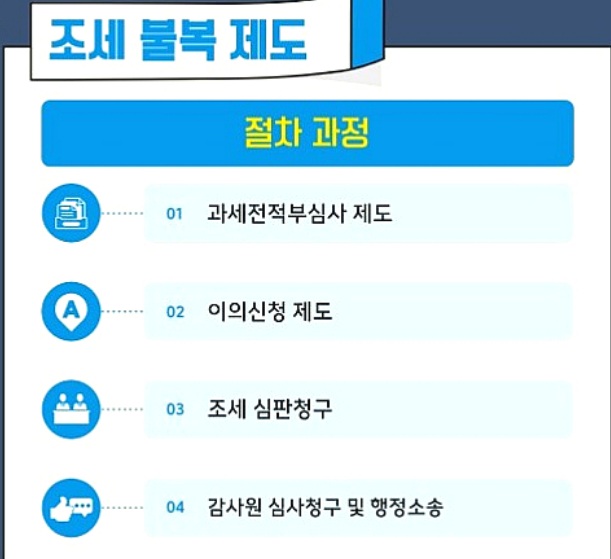
조세불복제도는 납세자가 세금 부과 또는 징수에 대해 이의가 있을 경우, 행정기관이나 법원을 통해 이를 다툴 수 있는 제도로서
[조세불복 절차]
[조세불복제도의 장점]
[조세불복 전문 세무사의 역할]
1. 행정적 구제 절차 (과세당국에 이의 제기)
2. 사법적 구제 절차 (법원 소송)
부당한 세금 부담을 방지하고, 납세자의 권리를 보호하기 위해 마련되었습니다.
조세불복 절차는 크게 행정적 구제 절차와 사법적 구제 절차로 나눌 수 있습니다.
법원에 소송을 제기하기 전에, 세무당국 내에서 구제받을 수 있는 방법입니다.
1) 이의신청
- 세금을 부과한 기관(세무서, 지방국세청)에 직접 이의를 제기하는 절차
- 부과된 세금의 고지를 받은 날로부터 90일 이내 신청 가능
- 해당 기관이 30일 이내에 결정해야 함
2) 심사청구
- 국세청장에게 조세 처분의 재심사를 요청하는 절차
- 이의신청 없이 바로 심사청구도 가능
- 부과 고지일 또는 이의신청 결정 통지일로부터 90일 이내 신청 가능
- 국세청은 90일 이내 결정
3) 심판청구
조세심판원(국무총리 소속)에서 행정심판을 받는 절차
- 심사청구와 마찬가지로 90일 이내 신청 가능
- 국세청 심사청구를 거치지 않고 바로 심판청구 가능
- 조세심판원의 결정은 법원 소송과 유사한 효력
행정적 구제 절차(심사청구 또는 심판청구)에서 원하는 결과를 얻지 못한 경우, 법원에 소송을 제기할 수 있습니다.
1) 행정소송 (취소소송)
- 조세심판원의 결정을 받은 후 90일 이내에 법원에 소송 제기 가능
- 1심(행정법원) → 2심(고등법원) → 3심(대법원) 순으로 진행
2) 부당이득반환청구소송
- 부당하게 납부한 세금을 반환받기 위해 제기하는 소송
- 조세처분이 무효이거나 위헌·위법한 경우 청구 가능
- 납세자의 권리 보호
- 신속한 구제 가능 (행정적 절차를 거치면 법원보다 빠름)
- 행정기관의 잘못된 세금 부과 방지
* 조세 문제가 발생했다면, 이의신청 → 심사청구 → 심판청구 등의 절차를 활용하여 신속히 대응하는 것이 중요합니다.
ㅇ 과세 적법성 검토 – 세법 및 판례를 분석하여 과세 처분의 문제점 파악
ㅇ 불복 청구서 작성 – 법적 논리를 근거로 청구서 작성 및 제출
ㅇ 증거 자료 준비 – 조세 심판 과정에서 유리한 증거 수집 및 정리
ㅇ 대리인 역할 수행 – 심판원 및 재결청에서 납세자를 대신하여 주장
* 조세불복 전문 세무사 선임이 중요한 이유
✔ 전문적 법률 지식: 세법 해석 및 판례를 적용하는 능력
✔ 절차적 대응 능력: 기한 내 적절한 대응 및 서류 준비
✔ 경험과 노하우: 유사 사례 대응 경험을 통한 전략적 접근