종합소득세 중간예납·추계신고
#종소세 #11월 납부 #기납부세액
DAON TAX 세무회계 다온
종합소득세신고대행-종합소득세
[종합소득세 중간예납] 11월에는 종합소득세 중간예납 기간입니다
안녕하세요 세무회계 다온 장희성 세무사입니다
벌써 10월이 지나 11월을 향해 가고 있습니다
일교차가 큰 요즘 건강에 유의하시길 바라겠습니다
11월은 개인사업자의 중간예납 기간입니다
이에 대해 정리하는 시간을 갖도록 하겠습니다
종합소득세 중간예납·추계신고
#종소세 #11월 납부 #기납부세액
DAON TAX 세무회계 다온
1. 개념, 적용 취지
2. 중간예납 대상자
3. 계산방법
4. 납부 절차
5. 추계신고방법
1.개념, 적용취지
개념 | 내용 |
| 1.개념 | 25.1.1-25.6.30에 해당하는 실적에 대해 11월에 납부하는 개념 |
| 2. 취지 | 납세자의 신고에 따른 납세협력비용과 국세청의 행정비용을 경감하기 위함 |
| 3. 처리방법 | 중간예납세액은 26.5월 종합소득세 신고시에 기납부세액으로 차감해 줍니다 |
2. 중간예납 대상자
아래의 요건을 만족하고,
제외대상이 아니면 종합소득세 중간예납 대상자입니다
개념 | 내용 |
- 원칙
| 종합소득이 있는 모든 거주자 중, 중간예납세액 ≥ 50만원인 사람 |
| 2. 예외 | 다음 중 어느 하나에 해당되는 경우 중간예납 납부세액에서 제외 |
| 신규사업자 | 2024.12.31. 현재 사업자가 아닌 자로서 2025년 중 신규로 사업을 개시한 사람 |
| 휴·폐업자 | 2025.6.30. 이전 휴·폐업자2025.6.30. 이후 폐업자 중 수시납부 또는 수시부과한 경우 |
| 다음의 소득만이 있는 사람 | 이자·배당·근로·연금·기타소득 |
| 사업소득 중 숙박·음식·타자 등 사무지원 서비스업에서 발생하는 소득 |
| 사업소득 중 수시부과하는 소득 |
| 저술가·화가·배우가수·영화감독·연출가·촬영사 등 자영예술가 |
| 직업선수·코치·심판 등 기타 스포츠사업의 제공에 따른 소득 |
| 독립된 자격으로 보험가입자의 모집, 증권매매의 권유 등의 실적에 따라 모집수당·권장수당·집금수당 등의 명목으로 받는 소득 |
| (후원)방문판매에 따른 판매수당 등(2024년 귀속 소득분 사업소득 연말정산 한 경우에 한함) |
| 본인과제 주택임대소득 또는 전환정비사업 조합원의 조합원이 영위하는 공동사업에서 발생하는 소득 |
| 납세조합 가입자 | 납세조합이 중간예납기간(1.1.~6.30) 중에 해당 조합원의 소득세를 매월 원천징수하여 납부한 경우 |
| 부동산 매매업자 | 중간예납기간(1.1.~6.30) 중에 매도한 토지 또는 건물에 대하여 토지등 매매차익 예정신고·납부세액이 중간예납기준액의 50%를 초과하는 경우 |
| 소액부징수자 | 중간예납세액이 50만원 미만인 경우 |
3.중간예납세액 계산구조
중간예납세액은 아래 산식에 따라 계산합니다
실무적으로 아래와 같이 계산하는게 간편합니다
(24.11월 중간예납세액+25.5월 납부세액) X 50%
내용 | 설명 |
| 전년도 중간예납 세액 | 24.11월 종합소득세 중간예납세액 |
| (+) 확정신고 자진납부세액 | 25.5-6월 종합소득세 확정신고기간 자진납부세액 |
(+) 결정·경정한 추가납부세액 (가산세 포함) | 소득세법 제85조의 추가납부세액 (가산세 포함) |
| (+)기한후·수정신고 추가자진납부세액 (가산세 포함) | 「국세기본법」에 의한 기한후신고납부세액(가산세액 포함)과 추가자진납부세액(가산세액 포함) |
| (-) 환급세액 | 「소득세법」 제85조에 따른 환급세액(「국세기본법」 제45조의2에 따른 경정청구에 의한 결정이 있는 경우에는 그 내용이 반영된 금액 포함) |
| =중간예납기준액 | |
| X50% | |
| (-) 중간예납기간 중의 토지 등 매매차익 예정신고납부세액 | |
| =중간예납세액 | |
4. 납부 절차
중간예납 추계신고시
아래 절차에 따라 신고 및 납부를 진행하게 됩니다
개념 | 내용 |
- 고지
| 25.11월초까지 납부고지서 발부 (전자, 우편) |
| 2. 납부기한 | 25.12.1(월) 23시 30분까지 |
| 3.납부방법 | 고지서상 납부계좌로 납부 |
| 홈택스로 납부 | 로그인(공인인증서필수) → 납부 · 고지 · 환급 → 세금납부 → 납부할 세액 조회/납부 → [과세구분]이 ‘고지분’인 건을 선택 → 납부하기 → 결제수단선택(계좌이체 · 신용카드 · 간편결제) * 이용시간 07:00~23:30 |
| 손택스 어플로 납부 | 로그인(공인인증서필수) → 납부 · 고지 · 환급 → 세금납부 → 납부할 세액 조회납부 → [과세구분]이 ‘고지분’인 건을 선택 → 납부하기 → 결제수단선택(계좌이체 · 신용카드 · 간편결제) * 이용시간 07:00~23:30 |
| 4. 분납요건 | 1. 납부할 세액이 2천만원 이하인 경우 | 1천만원을 초과한 금액 |
| 2. 납부할 세액이 2천만원 초과하는 경우 | 세액의 50%이하의 금액 |
| 5. 분납절차 | 26.1월초 납부고지서를 발부하여 26.2.2(월)까지 분납세액 납부 완료 |
5.추계신고방법
개념 | 내용 |
- 요건
| 25.1.1-6.30의 종합소득금액에 대한 중간예납추계액 < 중간예납기준액 X 30%인 경우 |
| 2. 계산 | ①종합소득과세표준 = (중간예납기간의 종합소득금액 × 2) - 이월결손금 - 종합소득공제 ②종합소득산출세액 = 종합소득과세표준(①)×기본세율(6%~45%) ③중간예납추계액 = (종합소득산출세액(②)÷2)-(2025.6.30.까지의 공제 · 감면세액, 토지등매매차익예정신고 산출세액, 수시부과세액 및 원천징수세액) |
| 3. 신고 및 납부기한 | 25.12.1(월)까지 |
| 4. 납부 | 1) 중간예납추계액이 50만원 미만이면, 납부대상이 아니나 추계액신고서를 제출하여야만 중간예납 고지세액 취소가 가능합니다 |
| 2) 중간예납추계액을 신고·납부하는 경우, 납부세액 > 1천만원시 분납 가능 |
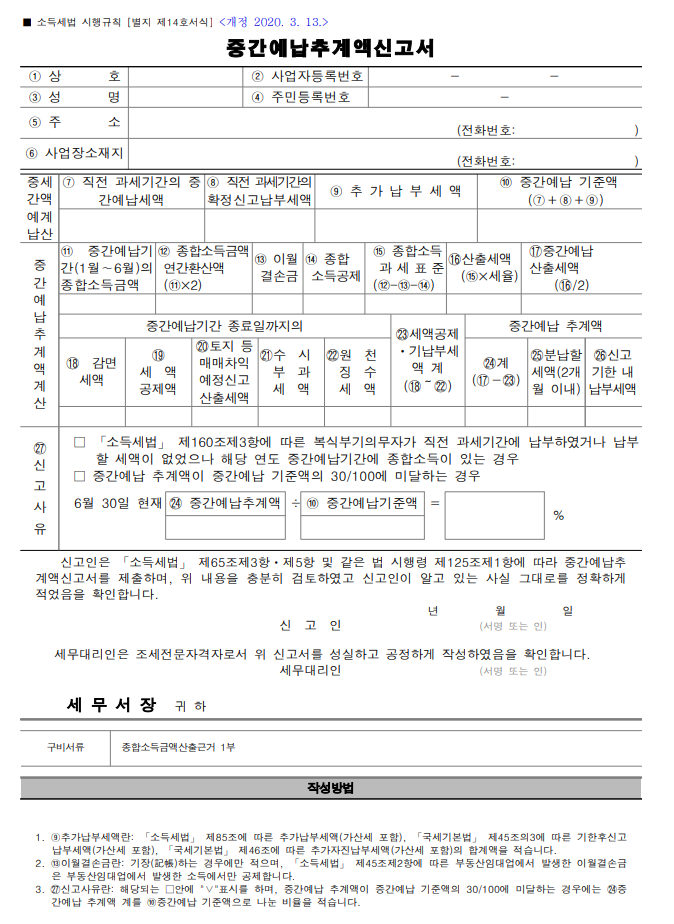
■ 소득세법 시행규칙 [별지 제14호서식] <개정 2020. 3. 13.>
중간예납추계액신고서
| 구분 | 항목 1 | 내용 1 | 항목 2 | 내용 2 |
|---|
| 인적사항 | ① 상호 | | ② 사업자등록번호 | - - |
| 인적사항 | ③ 성명 | | ④ 주민등록번호 | - |
| 인적사항 | ⑤ 주소 | | | (전화번호: ) |
| 인적사항 | ⑥ 사업장소재지 | | | (전화번호: ) |
| 구분 | ⑦ 직전 과세기간의 중간예납세액 | ⑧ 직전 과세기간의 확정신고납부세액 | ⑨ 추가납부세액 | ⑩ 중간예납 기준액 (⑦+⑧+⑨) |
|---|
| 중간예납 기준액 계산 | | | | |
| 구분 | ⑪ 중간예납기간(1월~6월)의 종합소득금액 | ⑫ 종합소득금액 연간환산액 (⑪×2) | ⑬ 이월결손금 | ⑭ 종합소득공제 | ⑮ 종합소득 과세표준 (⑫-⑬-⑭) | ⑯ 산출세액 (⑮×세율) | ⑰ 중간예납 산출세액 (⑯/2) |
|---|
| 중간예납 추계액 계산 | | | | | | | |
| 구분 | 중간예납기간 종료일까지의 ⑱ 감면세액 | 중간예납기간 종료일까지의 ⑲ 세액공제액 | 중간예납기간 종료일까지의 ⑳ 토지 등 매매차익 예정신고 산출세액 | 중간예납기간 종료일까지의 ㉑ 수시부과세액 | 중간예납기간 종료일까지의 ㉒ 원천징수세액 | ㉓ 세액공제·기납부세액 계 (⑱~㉒) | 중간예납 추계액 ㉔ 계 (⑰-㉓) | 중간예납 추계액 ㉕ 분납할 세액(2개월 이내) | 중간예납 추계액 ㉖ 신고기한 내 납부세액 |
|---|
| 중간예납 추계액 계산(계속) | | | | | | | | | |
㉗ 신고사유
- □ 「소득세법」 제160조제3항에 따른 복식부기의무자가 직전 과세기간에 납부하였거나 납부할 세액이 없었으나 해당 연도 중간예납기간에 종합소득이 있는 경우
- □ 중간예납 추계액이 중간예납 기준액의 30/100에 미달하는 경우
6월 30일 현재 [㉔ 중간예납추계액] ÷ [⑩ 중간예납기준액] = [ ] %
신고인은 「소득세법」 제65조제3항·제5항 및 같은 법 시행령 제125조제1항에 따라 중간예납추계액신고서를 제출하며, 위 내용을 충분히 검토하였고 신고인이 알고 있는 사실 그대로를 정확하게 적었음을 확인합니다.
년 월 일
신고인 (서명 또는 인)
세무대리인은 조세전문자격자로서 위 신고서를 성실하고 공정하게 작성하였음을 확인합니다.
세무대리인 (서명 또는 인)
세무서장 귀하
- 구비서류
- 종합소득금액산출근거 1부
작성방법
- 1. ⑨추가납부세액란: 「소득세법」 제85조에 따른 추가납부세액(가산세 포함), 「국세기본법」 제45조의3에 따른 기한후신고 납부세액(가산세 포함), 「국세기본법」 제46조에 따른 추가자진납부세액(가산세 포함)의 합계액을 적습니다.
- 2. ⑬이월결손금란: 기장(記帳)하는 경우에만 적으며, 「소득세법」 제45조제2항에 따른 부동산임대업에서 발생한 이월결손금은 부동산임대업에서 발생한 소득에서만 공제합니다.
- 3. ㉗신고사유란: 해당되는 □안에 "V"표시를 하며, 중간예납 추계액이 중간예납 기준액의 30/100에 미달하는 경우에는 ㉔중간예납 추계액 계를 ⑩중간예납 기준액으로 나눈 비율을 적습니다.
중간예납추계신고시 반영되는 서식입니다
혹시 중간예납세액이 지나치게 많으시다거나
납부에 어려움이 있으시다면
저의 연락처로 연락주시면 방법을 찾아서
납부세액을 줄일 수 있도록 도움을 드리겠습니다
감사합니다~!
#11월세금
#종소세
#종소세중간예납
#중간예납
#추계신고