
세금상식

코로나로 부가세 감면을 해준다는데, 사실일까요?

찾아줘세무사
531


찾아줘! 세무사

개인사업자 부가세 감면


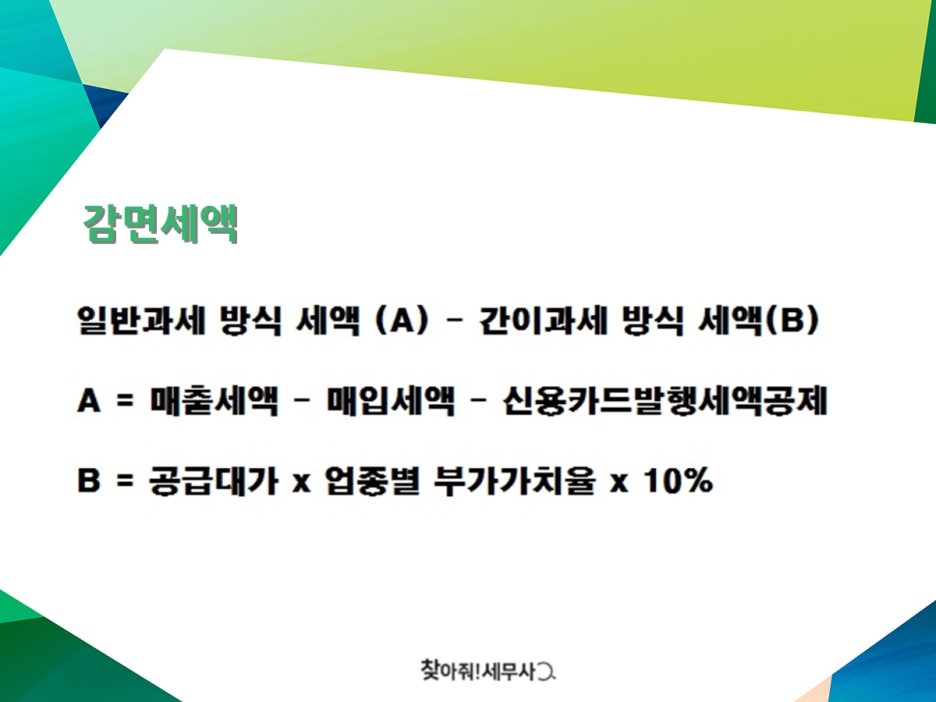
감면세액

일반과세 방식 세액 (A) - 간이과세 방식 세액(B)

A
매출세액 - 매입세액 - 신용카드발행세액공제
B
공급대가 x 업종별 부가가치율 x 10%

찾아줘! 세무사


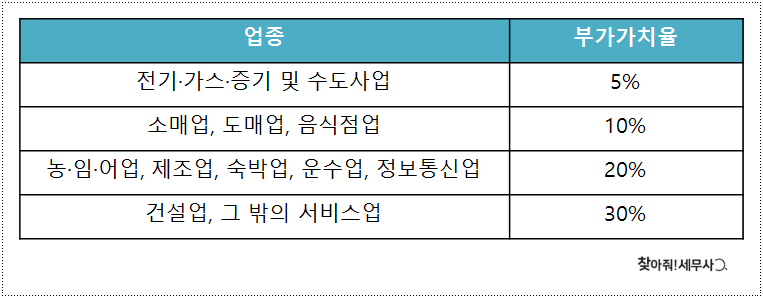
업종부가가치율
전기·가스·증기 및 수도사업5%
소매업, 도매업, 음식점업10%
농·임·어업, 제조업, 숙박업, 운수업, 정보통신업20%
건설업, 그 밖의 서비스업30%

찾아줘!세무사


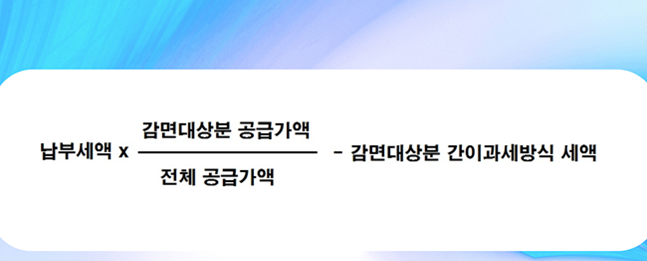
납부세액 x (감면대상분 공급가액 / 전체 공급가액) - 감면대상분 간이과세방식 세액


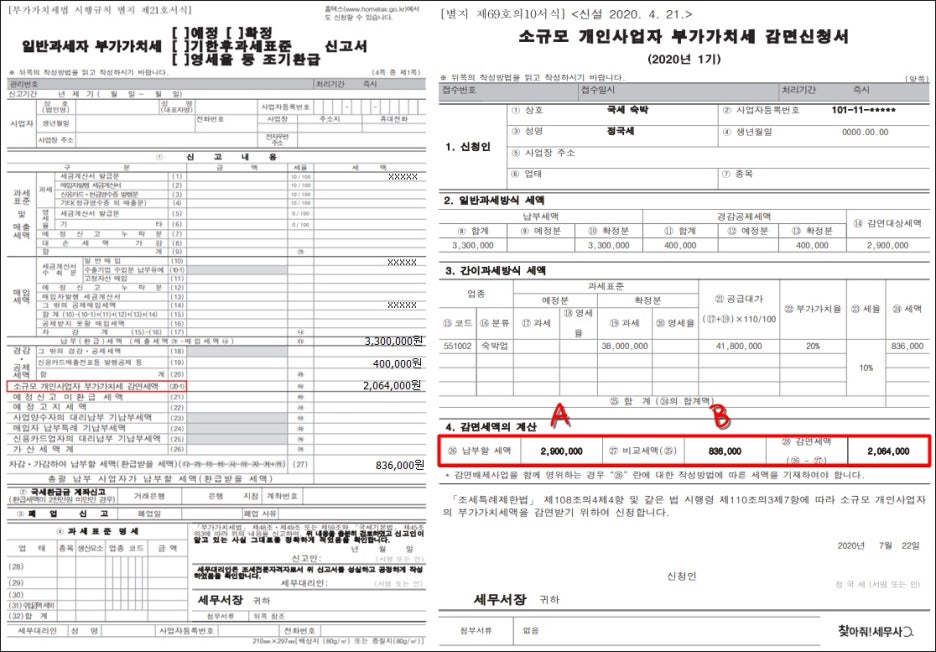
[부가가치세법 시행규칙 별지 제21호서식] 일반과세자 부가가치세 [ ]예정 [ ]확정 [ ]기한후과세표준 [ ]영세율 등 조기환급 신고서

※ 뒤쪽의 작성방법을 읽고 작성하시기 바랍니다. 홈택스(www.hometax.go.kr)에서도 신청할 수 있습니다.

처리기간
즉시
구분항목금액세율세액
과세표준 및 매출세액세금계산서 발급분 (1)10/100XXXXX
매입세액세금계산서 수취분 (10)XXXXX
납부(환급)세액매출세액 - 매입세액3,300,000원
경감 공제세액신용카드매출전표등 발행공제 등 (19)400,000원
경감 공제세액소규모 개인사업자 부가가치세 감면세액 (20-1)2,064,000원
차감 납부할 세액(27)836,000원

[별지 제69호의10서식] <신설 2020. 4. 21.> 소규모 개인사업자 부가가치세 감면신청서 (2020년 1기)

구분항목 1내용 1항목 2내용 2
1. 신청인① 상호국세 숙박② 사업자등록번호101-11-*****
1. 신청인③ 성명정국세④ 생년월일0000.00.00
1. 신청인⑤ 사업장 주소
1. 신청인⑥ 업태⑦ 종목

2. 일반과세방식 세액

구분⑧ 합계⑨ 예정분⑩ 확정분⑪ 합계⑫ 예정분⑬ 확정분⑭ 감면대상세액
납부세액3,300,0003,300,000
경감공제세액400,000400,0002,900,000

3. 간이과세방식 세액

업종 코드업종 분류과세표준 예정분과세표준 확정분 과세과세표준 확정분 영세율㉑ 공급대가㉒ 부가가치율㉓ 세율㉔ 세액
551002숙박업38,000,00041,800,00020%10%836,000

4. 감면세액의 계산

㉕ 납부할 세액 (A)㉖ 비교세액(㉔) (B)㉗ 감면세액 (㉕ - ㉖)
2,900,000836,0002,064,000

* 감면배제사업을 함께 영위하는 경우 "㉕" 란에 대한 작성방법에 따른 세액을 기재하여야 합니다.

「조세특례제한법」 제108조의4제4항 및 같은 법 시행령 제110조의3제7항에 따라 소규모 개인사업자의 부가가치세액을 감면받기 위하여 신청합니다.

신청일
2020년 7월 22일
신청인
정국세 (서명 또는 인)

코로나 대책으로 인한 여러 세제감면이 발표됨에 따라 조세특례제한법에도 많은 개정이 있었습니다.

이러한 규정 중에서 가장 영세사업자에게 의미있는 규정은 부가가치세 감면에 대한 부분입니다.

지난 4월 국세청에서 부가가치세 감면이 예상되는 사업자에 대해서 예정고지세액을 고지제외한 바 있는데,

이에 해당하는 개인사업자가 48만명에 달할 정도로 광범위한 조세혜택이 예상됩니다.

규정은 크게 일반과세자에게 적용되는 "소규모 사업자에 대한 부가가치세 감면(조특법 108조의4 신설)과

"간이과세자에 대한 납부의무의 면제(부가가치세법 제69조 개정)으로 나뉘어집니다.

구체적인 내용은 다음과 같습니다.

소규모 사업자에 대한 부가가치세 감면

감면세액의 계산

여기서일반과세방식 세액이란 기존 일반과세자일 때의 납부세액입니다. 반면 간이과세방식 세액은 공급대가 x 업종별 부가가치율 x 10%를 말합니다.

신용카드매출전표 발행세액공제, 세금계산서 등 수취분에 따른 매입세액공제가 적용되지 않고 단순히 매출에 간이과세자 세율을 곱한 금액임에 유의하셔야 합니다.

따라서 간이과세 수준의 감면이라 하더라도, 실제 간이과세자처럼 납부할 부가가치세가 아예 없지는 않으며,

업종별로 1%~최대 3%의 세액은 납부하셔야 합니다. 여기서 업종별 부가가치율은 다음과 같습니다.

감면배제 사업을 같이 영위하고 있는 경우

감면배제 사업과 감면대상 사업을 같이 영위하는 경우라 하더라도, 두 사업장의 공급가액 합계액이 4,000만원을 넘지 않는다면

감면대상 사업에 대해서는 부가가치세 감면이 적용됩니다. 구체적인 계산방법은 다음과 같습니다.

신청방법

해당 감면을 적용받기 위해서는 부가가치세 신고시 소규모 개인사업자 부가가치세 감면신청서를 과세표준신고서와 함께 제출하여야 합니다.

신고서와 신청서는 다음과 같습니다. 

1) 일반과세자인 개인사업자일 것

2) 6개월간 공급가액 합계액이 4천만원 이하일 것

단, 신규로 사업을 개시하거나 기중에 폐업하여 과세기간이 6개월 이내인 경우, 해당 기간의 매출은 6개월동안의 매출로 환산하여 판단합니다.

3) 감면배제업종에 해당하지 않을 것

여기서 감면배제업종이란 부동산임대업 및 부동산매매업, 유흥주점업을 말합니다.

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)

<요건>

위의 요건을 모두 충족한 경우 다음의 세액이 감면됩니다.

홈택스에서 전자신고를 하는 경우에도 경감·공제 세액공제 란에 반영할 수 있게 되어있으니 위 예시를 참고하여 작성하여 보세요.

간이과세자 납부의무의 한시 면제

당해년도 공급대가가 4,800만원에 미달하는 간이과세자에 대해서는 납부세액이 발생하더라도 납부의무가 면제됩니다.

기존에는 3,000만원에 미달하는 간이과세자에 대해서만 납부의무가 면제되었으나, 2020년 1월 1일~12월 31일까지에 대해서는

1년간 한시적으로 납부의무 기준을 4,800만원으로 완화하였습니다.

다만, 소규모사업자에 대한 부가가치세 감면과 마찬가지로 부동산임대업 및 부동산매매업, 유흥주점업에 대해서는 위 감면이 적용되지 않습니다.

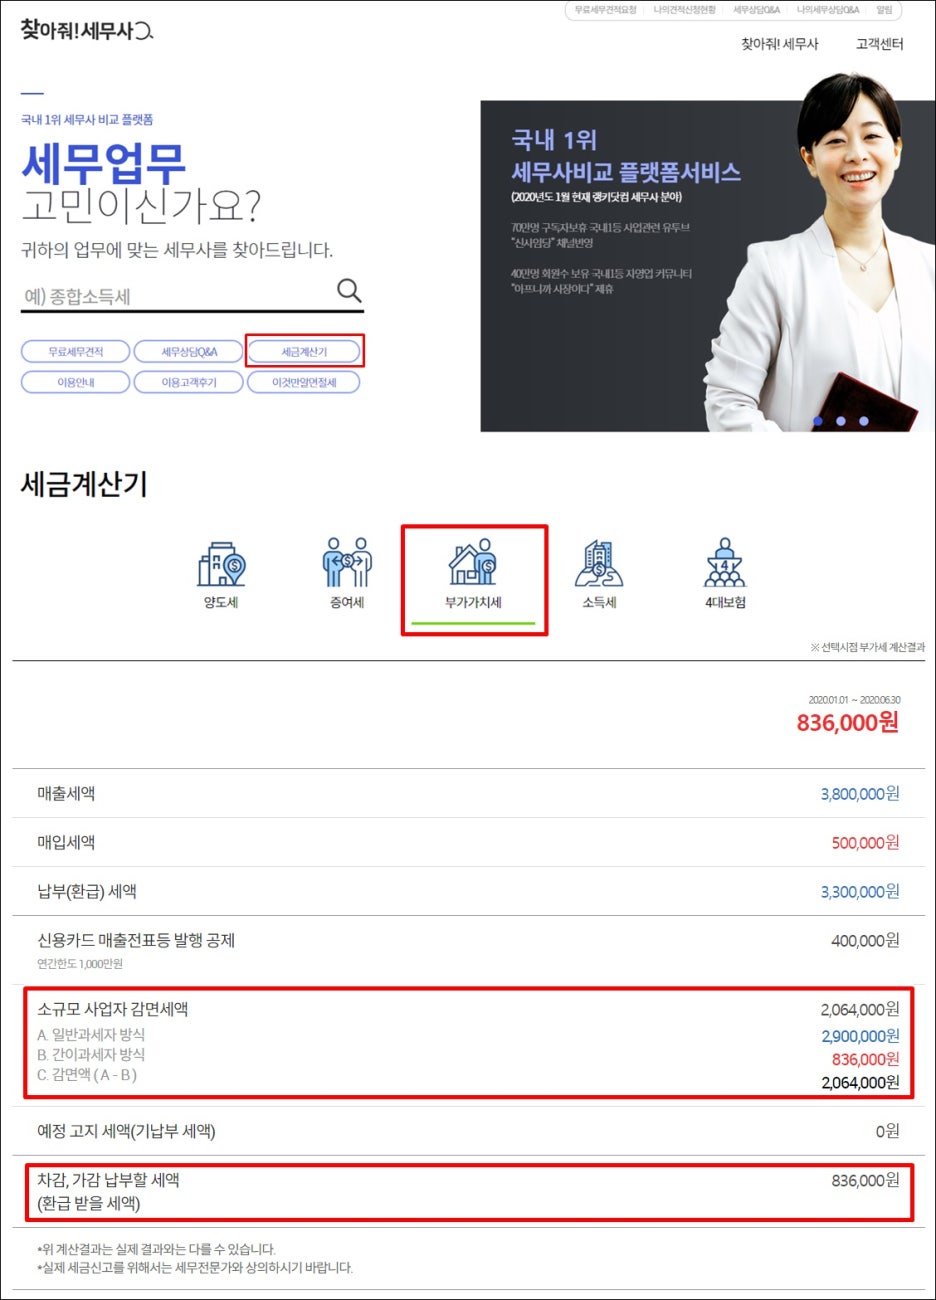
부가세 감면 대상이 되는데 얼마나 감면을 받고 얼마나 내게 될 지 궁금하시다면 찾아줘세무사에서 미리 세금계산를 해보세요!

업종, 1~6월중 영업기간 증빙별 매출과 매입을 입력하신다면 아래와 같이 감면받는 세액과 납부세액을 미리 확인하실 수 있습니다.

국내 1위 세무사 비교 플랫폼 세무업무 고민이신가요?

귀하의 업무에 맞는 세무사를 찾아드립니다.

주요 서비스

  • 무료세무견적
  • 세무상담Q&A
  • 세금계산기
  • 이용안내
  • 이용고객후기
  • 이것만알면절세

국내 1위 세무사비교 플랫폼서비스 (2020년도 1월 현재 랭키닷컴 세무사 분야)

  • 70만명 구독자보유 국내1등 사업관련 유튜브 "신사임당" 채널방영
  • 40만명 회원수 보유 국내1등 자영업 커뮤니티 "아프니까 사장이다" 제휴

세금계산기

계산기 종류

  • 양도세
  • 증여세
  • 부가가치세
  • 소득세
  • 4대보험
계산 기간
2020.01.01 ~ 2020.06.30
최종 세액
836,000원
항목금액
매출세액3,800,000원
매입세액500,000원
납부(환급) 세액3,300,000원
신용카드 매출전표등 발행 공제 (연간한도 1,000만원)400,000원
소규모 사업자 감면세액2,064,000원
A. 일반과세자 방식2,900,000원
B. 간이과세자 방식836,000원
C. 감면액 (A - B)2,064,000원
예정 고지 세액(기납부 세액)0원
차감, 가감 납부할 세액 (환급 받을 세액)836,000원

유의사항

  • *위 계산결과는 실제 결과와는 다를 수 있습니다.
  • *실제 세금신고를 위해서는 세무전문가와 상의하시기 바랍니다.