저한테 가장 많이 물어보는 것 중 하나가 부모님이 자녀에게 자금(돈)을 지원해 주거나 자녀가 부모님 소유의 자금(돈)을 세금 없이 가져오고 싶은데, ‘차용증만 작성하면 증여로 안보고 세금 문제가 전혀 없느냐’ 입니다.
아마 유튜브나 블로그의 짧은 영상과 글(일명 ‘조각 지식’)을 보고 문의하시는 것 같습니다. 그러나, 부모님의 자금을 자녀가 가져오면서 차용증만 작성했다고 국세청에서 절대 차입으로 인정해주지 않습니다.
결론부터 미리 말씀드리면, 차용인이 원금 및 이자를 대여인에게 계좌이체 방법으로 상환해야 증여가 아닌 차입으로 인정받을 수 있습니다.
이하에서는 차용증을 올바르게 작성하는 방법과 이로 인한 세금문제에 대해 말씀 드리겠습니다.

차용증 작성방법
1. “차용” 및 “차용증”의 뜻
“차용”이란 돈이나 물건 따위를 남에게 빌려서 쓰는 행위를 말합니다.
“차용증(차용증서)”이란 돈을 빌려주는 채권자(대여인)와 돈을 빌리는 채무자(차용인) 간에 합의 내용을 기록한 증서입니다. 쉽게 말해서 돈을 빌린(빌려준) 상세한 내용이 담긴 계약서를 말합니다.
2. 차용증 작성방법
1) 차용증에는 기본적 인적사항, 차용금액, 이자율, 원금 및 이자의 변제기일 및 변제방법 등을 상세하게 기재해야 하고, 법정 양식이 따로 없으므로 네이버 등에서 ‘차용증 양식’으로 검색하여 다운받아서 사용하시면 됩니다.(아래의 ‘금전대차계약서’가 표준양식임)
2) 차용증을 작성하는 경우에 채권자(대여인)과 채무자(차용인)의 인감도장 날인 및 인감증명서를 반드시 첨부해야 공적문서로서 효력을 인정받을 수 있습니다.
- 차용증에 대해 공증인(공증사무소)의 공증(공증수수료가 발생), 우체국의 내용증명( 수수료가 저렴함, 이 방법을 추천함) 등을 받아 놓는 것이 유리합니다.
- 차용증 작성에서 가장 중요한 것은 작성 시기이므로 내용증명 등을 받아놓으면 소급하여 작성한 의심을 받지 않습니다. 또한, 세무공무원은 공증문서를 신뢰하는 경향이 강하므로 부모님한테 빌린 돈으로 인정받기가 훨씬 수월합니다.

차용증과 증여세
1. 차입 관련 규정
1) 세법에서는 배우자 및 직계존비속간의 소비대차는 인정하지 않는 것이 원칙입니다.(상증세법 기본통칙 45-34…1)
2) 그러나, 부부 간(경제적 생활공동체) 및 형제 간(보통 증여가 발생 안됨)에 차입은 보통 증여로 보기 않지만, 주로 부모자식 간의 차입을 증여로 추정합니다. 추정규정으로 인하여 증여가 아니라는 것을 납세자가 입증해야 증여가 아닌 차입으로 인정받을 수 있습니다.
2. 차입으로 인정받기 위한 요건
1) 차입으로 인정받기 위한 조건(필수요건 ①,② + 선택요건 ③,④)은 아래와 같습니다.
① 원금 또는 이자는 반드시 대여인의 계좌로 이체
(차용인의 계좌 이체메모 란에 '원금상환, 이자지급'이라고 반드시 기록)
② 차용증 작성
③ 차용인의 이자소득 원천징수 및 대여인의 이자소득 소득세 신고
④ 차용인의 부동산 등에 담보 설정
2) 심지어는 차용증을 작성하지 않아도 ‘원금 또는 이자를 지급한 금융증빙(계좌이체 기록)만 있으면 차입으로 인정 가능하다’는 유권해석 및 심판례도 있습니다.
3) 부모님한테 돈을 몇 년 전에 빌리고 차용증은 현재 기준으로 작성하는 경우에는 국세청(서울청 과학조사담당관실)의 ‘포렌식조사’(차용증의 진위 여부, 작성 시기 등 문서의 정밀 감정)로 적발될 수 있습니다.
3. 차용증 작성시 주의할 사항
① 차입한 원금을 차입기간 내에 분할 상환하면 증여가 아닌 차입으로 인정 가능
② 차용인이 미성년자, 소득이 적은 자인 경우 상환능력이 없어 증여로 볼 가능성이 높음
③ 변제기간(원금 상환기간)이 5년을 초과하는 경우 증여로 과세될 가능성 높음
(차입기간은 5년 이내로 하는 것이 바람직함)
④ 이자는 매월, 매분기, 반기, 매년 등 지급시기와 상관없이 대여인에게 지급만 하면 문제 없음
(단, 이자 지급기간이 1년을 초과하면 안됨)
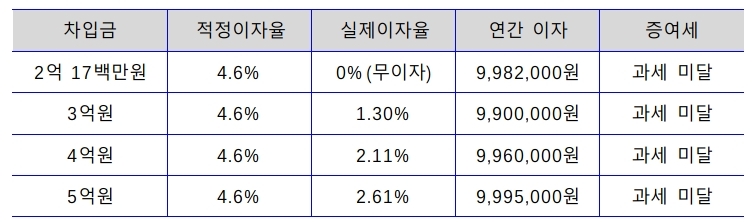
4. 차용증 작성시 적정이자율 : 연 4.6%
상속세 및 증여세법 41조의4에서는 금전의 무상 또는 저리 이자가 1년간 1천만원 이상이면 증여세를 과세하도록 규정하고 있습니다. 따라서, 차입금이 2.17억원 이하이면 무이자 차입이 가능합니다.(증여로 과세가 불가능함)
* 적정이자율(R) 계산 : 차입금 × (4.6% - R) < 10,000,000원
차용증과 소득세
1. 이자소득에 대한 원천징수 (차용인)
1) 이자 지급자(차용인)는 지급한 이자에 대해 원천징수를 하고 관할세무서에 신고해야 합니다.
지급할 이자에 대해 27.5%(지방소득세 포함) 원천징수한 후 대여인에게 지급하고 다음달 10일까지 주소지 관할세무서에 이자소득에 대한 원천세를 신고해야 합니다.
(예시) 3백만원의 이자를 지급한 경우 원천징수세액 : 3,000,000원 × 27.5% = 825,000원
대여자에게 지급할 금액 : 3,000,000원 - 825,000원 = 2,175,000원
2. 이자소득에 대한 소득세 신고 (대여인)
1) 이자 소득자(대여인)는 이자소득에 대해 소득세를 관할세무서에 신고해야 합니다.
대여인은 개인 간의 금전대여로 인한 이익(‘비영업대금이익’)에 대해 주소지 관할세무서에 소득세를 신고할 의무가 있습니다.
2) 평소에는 개인 간의 차입금에 대한 이자를 주고 받는 행위를 과세관청(세무서)에서 파악하지 못하고, 세무조사(*아래 참고)를 실시할 때 이자지급 원천징수, 이자소득세 과세를 하고 있는 실정입니다.
* 금융소득(이자소득, 배당소득) 금액에 따른 신고의무 및 신고기한

부채의 사후관리
1. 부채 사후관리
1) 부채 사후관리의 대상
국세청에서는 아래의 인정된 채무(부채)를 국세청 전산시스템(엔티스)에 입력하여 지속적으로 사후관리하여 상환 여부 등을 점검합니다.
① 상속세 및 증여세의 결정 등에서 인정된 채무
② 자금출처조사 과정에서 재산취득자금으로 인정된 채무
③ 재산 취득에 사용된 채무 내역서로 제출된 채무
④ 기타 유사한 사유로 사후관리가 필요한 채무(부담부증여에서 인정된 채무 등)
2) 사후관리 기간 및 상환여부 점검
국세청의 부채 사후관리 기간에는 제한이 없고, 해당부채를 상환할 때까지 매년 1~2회 이상 채무의 상환 여부를 점검합니다.
* 채무(부채)는 크게 금융채무, 보증금채무, 개인채무로 구분할 수 있습니다.
① 금융채무 : 1·2금융권 대출, 보험담보대출, 주식담보대출, 신용대출 등 일체
② 보증금채무 : 부동산등에 전월세를 놓는 경우 나중에 갚아야 할 금액(임대보증금)
③ 개인채무 : 부모 자식 간의 채무 등(차용증 관련)
2. 사후관리 관련 주의할 사항
1) 자녀가 빌린 채무를 부모가 대신 상환한 경우에는 증여세가 과세됩니다.
자녀의 부채 상환자금이 차입자 본인자금(부동산 매각자금, 대출금, 신고소득 등)인지를 국세청에서 사후 점검하여, 차입자의 자금이 아니라 부모등이 대신 갚아준 경우 증여로 보아 증여세와 가산세(무신고 가산세, 납부지연 가산세)를 과세합니다.
2) 자녀가 빌린 채무의 차입기간을 계속 연장하는 경우 등에는 증여세가 과세될 수 있습니다.
부채의 만기 도래시점에 이자 및 원금의 상환 없이 차입기간을 계속 연장하거나 상환시기를 특정하지 못하는 경우, 자녀에게 증여세가 과세될 수 있습니다.