
[강서구 상속세 전문 세무사][마곡 증여세 전문 세무사] 상가빌딩 가족간 이전 증여 설명 (자연세무회계컨설


좀처럼 잠잠해지지않고 있는
코로나사태로 N단계 거리두기가
전국적으로 계속되고 있는 가운데
자영업자의 피해가 막대합니다.
이에따라 정부에서 대안으로
내세운 세정지원 중
코로나 부가세 감면!
소규모 개인 일반사업자 부가가치세 감면제도에
대해서 말씀드려보려 합니다.
소규모 개인 일반사업자 부가가치세 감면제도
조특법 108조의 4 신설
감면대상자에 대해서 알아봅시다.
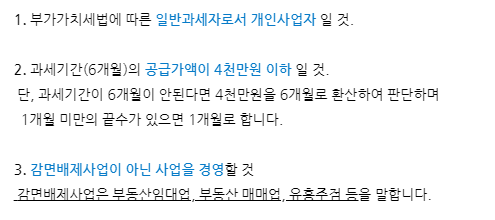
감면대상요건
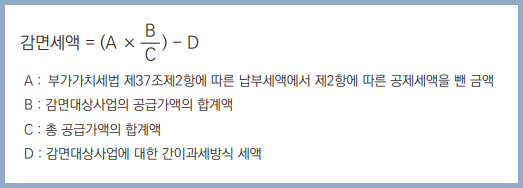
감면되는 세액은 얼마?
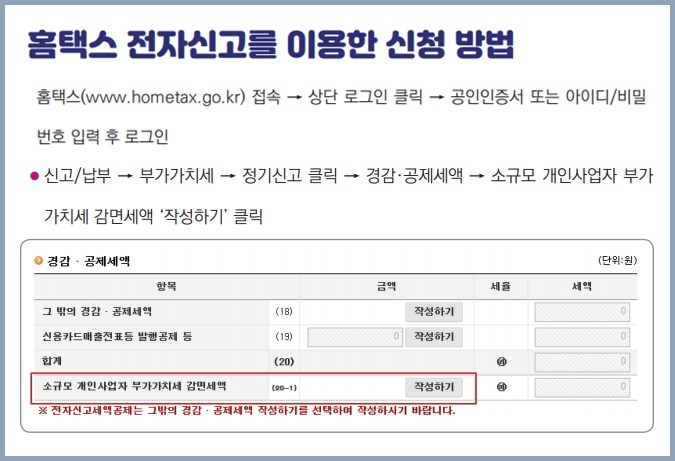
감면신청시
신고서 작성방법(반영방법)
간이과세자에 대한 납부의무 면제
부가가치세법 제 69조 개정
소규모 개인 일반사업자 부가가치세 감면제도는
현재 조세특례제한법에 입법이 되어
2020년 1기 부가세 신고시 136만명의
개인사업자가 감면을 받았답니다.
(2020년 1기 감면대상자는 10월 예정고지 제외대상)
코로나 부가세 감면과 관련한
자세한 내용 살펴보도록 합시다.
이는 2020년도 한시적용되는
부가가치세세 감면 규정 입니다.
(법령시행일 20.3.23이후 폐업한
사업자의 확정신고부터 적용)
이 규정은 소규모사업자인 감면대상자에
한하여 간이과세자와 유사하게
부가세 세부담을 낮춰줍니다.
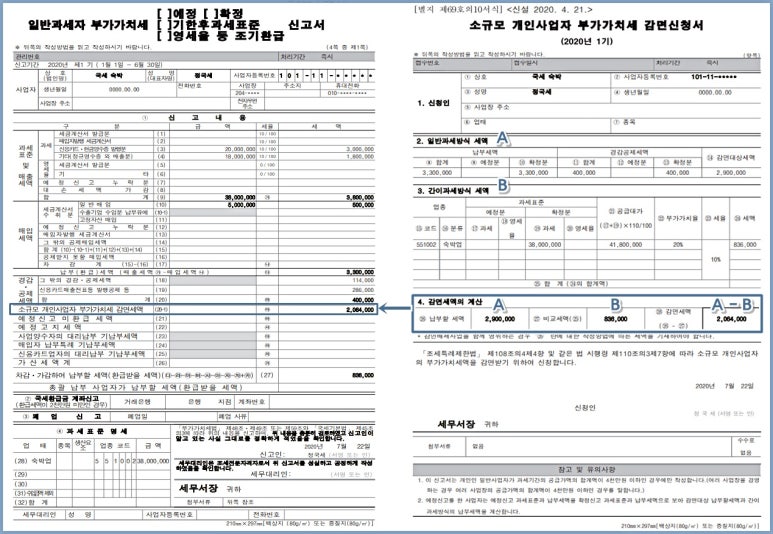
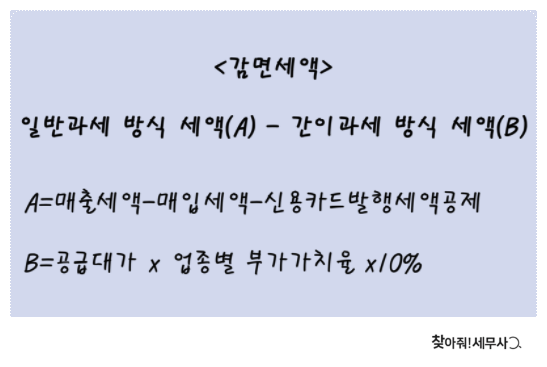
감면세액 반영전 기존의 방식대로
계산한 세액(A)에서 간이과세 방식의
세액(B)를 차감하면 감면 세액이 됩니다.
이때 B 방식은 A방식과 달리
매입세액과 신용카드 발행세액공제를
반영하지 않으며 단순히 공급대가(매출)에
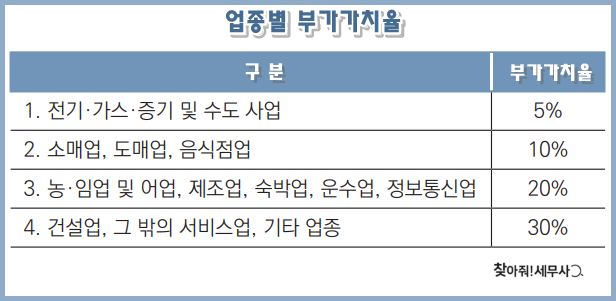
부가가치율과 10%를 곱하여
계산함에 유의하셔야합니다.
따라서 간이과세자와 세부담이
동일한것은 아니며,
업종별 부가가치율에 따라
공급대가 X 3%이하의
세액은 납부해야합니다.
소규모 개인 일반사업자 부가가치세 감면제도
적용을 위해서는 감면신청서 제출 및
신고서상에도 반영이 되어야 하는데요.
다음은 국세청에서 게시한
자료의 일부를 발췌하였습니다.
이 규정은 신설된 것은 아니고,
개정이 된 규정입니다.
이전에는
간이과세자가 매출 3000만원이
안되는 경우 부가가치세가
면제되었습니다.
그런데, 2020년도에 한하여
기준이 3,000만원 → 4,800만원으로
상향되어 납부면제 대상의
폭을 늘렸습니다.
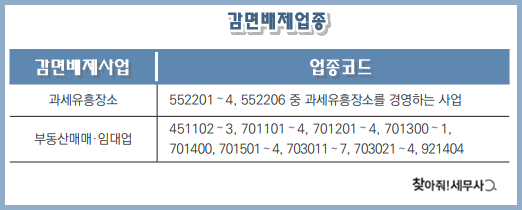
※ 마찬가지로 감면배제업종인 경우
적용이 제외됩니다.
이상으로 코로나 부가세 감면 관련하여
소규모 개인 일반사업자 부가가치세 감면제도와
납부의무 면제규정에 대해서
설명드려 보았는데요.
안그래도 어려운 세법이
코로나로 인해 or 정부 대책으로 인해
잦은 개정이 되고 있는 가운데,
나만 모르고 있다가 적용 못받을까
걱정되시나요?
찾아줘세무사에서
부가세 신고대행을 의뢰하여,
합리적인 수수료로 절세효과
톡톡히 받아 보시길 바랍니다.
[출처] 소규모 개인 일반사업자 부가가치세 감면제도 (코로나 부가세 감면)|작성자 하늘사랑
※ 감면배제사업과 감면대상사업
겸업 중이라면?
2가지 사업의 공급가액을 합하여
4천만원이 안된다면 이는 안분하여
일정부분 감면적용이 가능합니다.