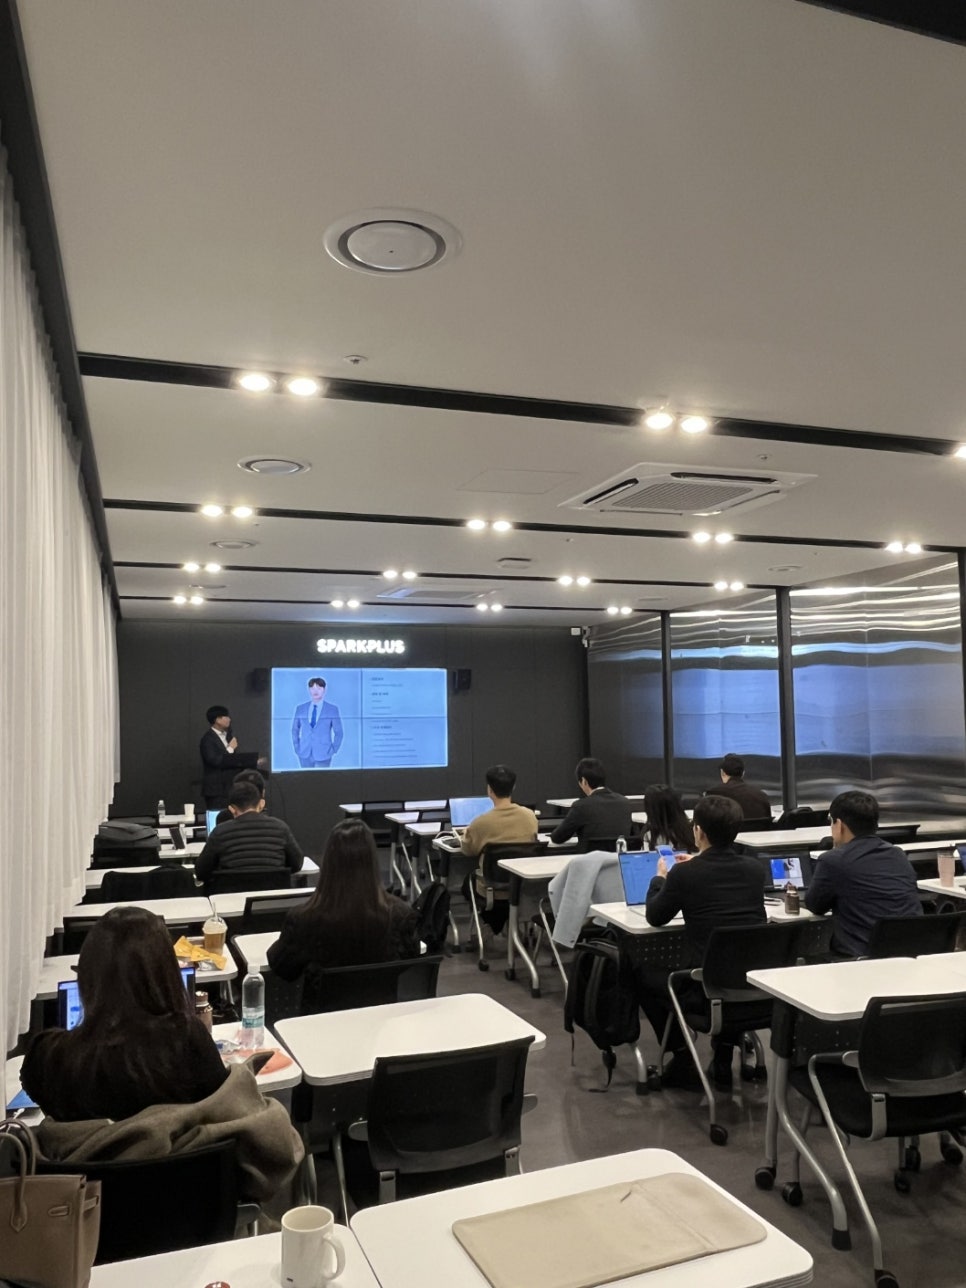
The image shows a presentation taking place in a seminar room at SPARKPLUS. A speaker is standing at the front next to a screen displaying a profile slide, while several attendees are seated at desks with laptops, listening to the lecture.
적용 조건 1 : 상대방이 국내사업장이 없는 외국법인 또는 비거주자일 것
가장 기본적인 조건입니다.
용역을 제공받는 상대방이
국내에 사업장이 없는 외국법인 또는 비거주자여야 합니다.
외국 회사라고 하더라도
한국에 지점, 사무소, 고정사업장이 있다면
이 조건을 충족하지 못할 수 있습니다.
즉, “외국 회사인지”보다 “한국에 사업장이 있는지 없는지”가 핵심 판단 기준입니다.
적용 요건 2 : 용역 대금을 외국환은행을 통해 수령할 것
두 번째로 중요한 조건은 대금 수령 방식입니다.
용역 대가는
외국환은행을 통해 외화로 받는 것이 원칙이며,
외국환은행을 통한 원화 수령도 인정됩니다.
이때 은행에서 발급해 주는
외화입금증명서가 핵심 증빙이 됩니다.
외국법인과 거래는 했지만
국내 개인이나 국내 법인 계좌로 대금을 받았다면
영세율 적용이 부인될 가능성이 큽니다.
적용 요건 3 : 세법에서 인정하는 ‘외화획득용역’에 해당할 것
외국법인이나 비거주자에게 제공하는 용역이라고 해서 모든 용역이 부가가치세 영세율 적용 대상이 되는 것은 아닙니다.
외화획득용역에 대한 영세율은
세법에서 외화 획득을 장려할 필요가 있다고 인정한 용역에 한해 제한적으로 적용되며,
그 대상은 부가가치세법 시행령에서 열거한 용역으로 한정됩니다.
구체적으로는
전문서비스업, 사업시설관리 및 사업지원 서비스업,
그리고 「자본시장과 금융투자업에 관한 법률」에 따른 투자자문업 등 법령에서 정한 범위에 해당하는 용역이어야 합니다.
반대로,
법령에서 제외하고 있는 업종이나
단순 보조·지원 성격의 서비스는
외국법인과의 거래라 하더라도
영세율 적용이 인정되지 않습니다.
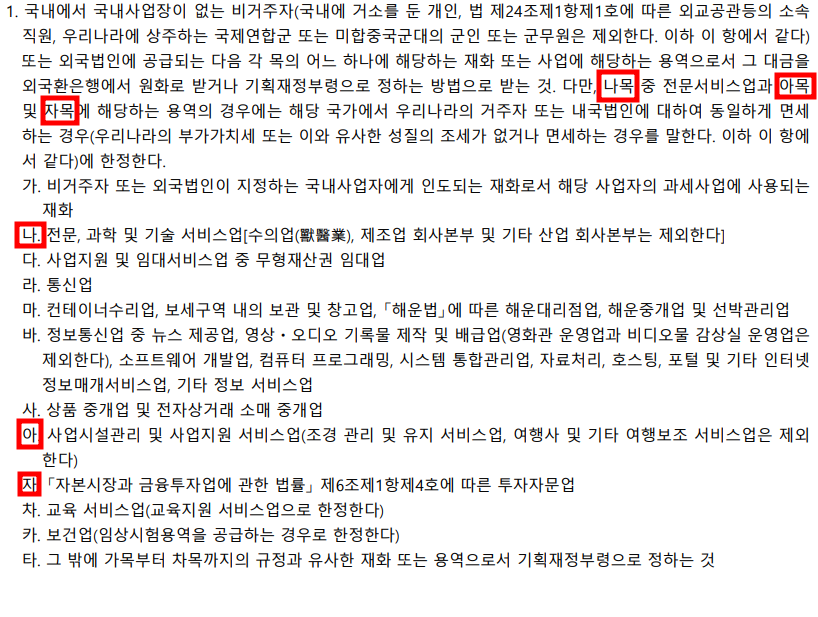
1. 국내에서 국내사업장이 없는 비거주자(국내에 거소를 둔 개인, 법 제24조제1항제1호에 따른 외교공관등의 소속 직원, 우리나라에 상주하는 국제연합군 또는 미합중국군대의 군인 또는 군무원은 제외한다. 이하 이 항에서 같다) 또는 외국법인에 공급되는 다음 각 목의 어느 하나에 해당하는 재화 또는 사업에 해당하는 용역으로서 그 대금을 외국환은행에서 원화로 받거나 기획재정부령으로 정하는 방법으로 받는 것. 다만, 나목 중 전문서비스업과 아목 및 자목에 해당하는 용역의 경우에는 해당 국가에서 우리나라의 거주자 또는 내국법인에 대하여 동일하게 면세하는 경우(우리나라의 부가가치세 또는 이와 유사한 성질의 조세가 없거나 면세하는 경우를 말한다. 이하 이 항에서 같다)에 한정한다.
가. 비거주자 또는 외국법인이 지정하는 국내사업자에게 인도되는 재화로서 해당 사업자의 과세사업에 사용되는 재화
나. 전문, 과학 및 기술 서비스업[수의업(獸醫業), 제조업 회사본부 및 기타 산업 회사본부는 제외한다]
다. 사업지원 및 임대서비스업 중 무형재산권 임대업
라. 통신업
마. 컨테이너수리업, 보세구역 내의 보관 및 창고업, 「해운법」에 따른 해운대리점업, 해운중개업 및 선박관리업
바. 정보통신업 중 뉴스 제공업, 영상·오디오 기록물 제작 및 배급업(영화관 운영업과 비디오물 감상실 운영업은 제외한다), 소프트웨어 개발업, 컴퓨터 프로그래밍, 시스템 통합관리업, 자료처리, 호스팅, 포털 및 기타 인터넷 정보매개서비스업, 기타 정보 서비스업
사. 상품 중개업 및 전자상거래 소매 중개업
아. 사업시설관리 및 사업지원 서비스업(조경 관리 및 유지 서비스업, 여행사 및 기타 여행보조 서비스업은 제외한다)
자. 「자본시장과 금융투자업에 관한 법률」 제6조제1항제4호에 따른 투자자문업
차. 교육 서비스업(교육지원 서비스업으로 한정한다)
카. 보건업(임상시험용역을 공급하는 경우로 한정한다)
타. 그 밖에 가목부터 차목까지의 규정과 유사한 재화 또는 용역으로서 기획재정부령으로 정하는 것
적용 요건 4 : 상대 국가도 우리나라에 동일한 혜택을 주는 국가일 것(상호주의 원칙)
우리나라가 일방적으로 외국 회사에 대해 부가세를 면제해 주는 것이 아니라, 상대 국가도 한국 회사에 대해 비슷한 면세 혜택을 주는 경우에만 영세율을 인정합니다.
이는 부가가치세법 기본통칙에 열거되어 있습니다.
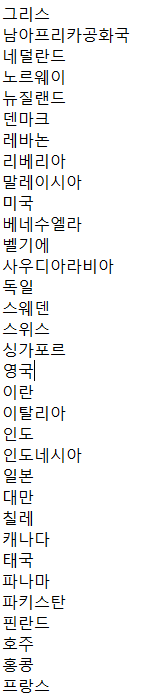
현재 상호면세국으로 예시되는 국가는 다음과 같습니다.
국가 목록
그리스
남아프리카공화국
네덜란드
노르웨이
뉴질랜드
덴마크
레바논
리베리아
말레이시아
미국
베네수엘라
벨기에
사우디아라비아
독일
스웨덴
스위스
싱가포르
영국
이란
이탈리아
인도
인도네시아
일본
대만
칠레
캐나다
태국
파나마
파키스탄
핀란드
호주
홍콩
실무적으로 꼭 챙겨야 할 사항
부가가치세 영세율은
용역이 실제로 소비되는 국가에 과세한다는 원칙에 따라 외국으로 나가는 거래의 부가세 부담을 없애 주는 제도입니다.
따라서 실무에서는
대금 수령 경로, 공급받는 자의 국내사업장 유무,
용역의 종류, 상대국의 상호면세 여부를 함께 확인해야 하며, 이 요건이 모두 충족되는 경우에만