

세금상식

8월 세무일정 : 근로소득간이지급명세서, 사업소득 간이지급명세서, 일용근로소득 지급명세서, 원천세 신고

찾아줘세무사
2,172

이중에서도 주요 세무일정들을 뽑아 설명드리려 하는데요!

찾아줘세무사에서 설명드릴 8월 주요 세무일정은 다음과 같습니다.

8월 세무일정

WWW.FINDSEMUSA.COM


8월 세무일정

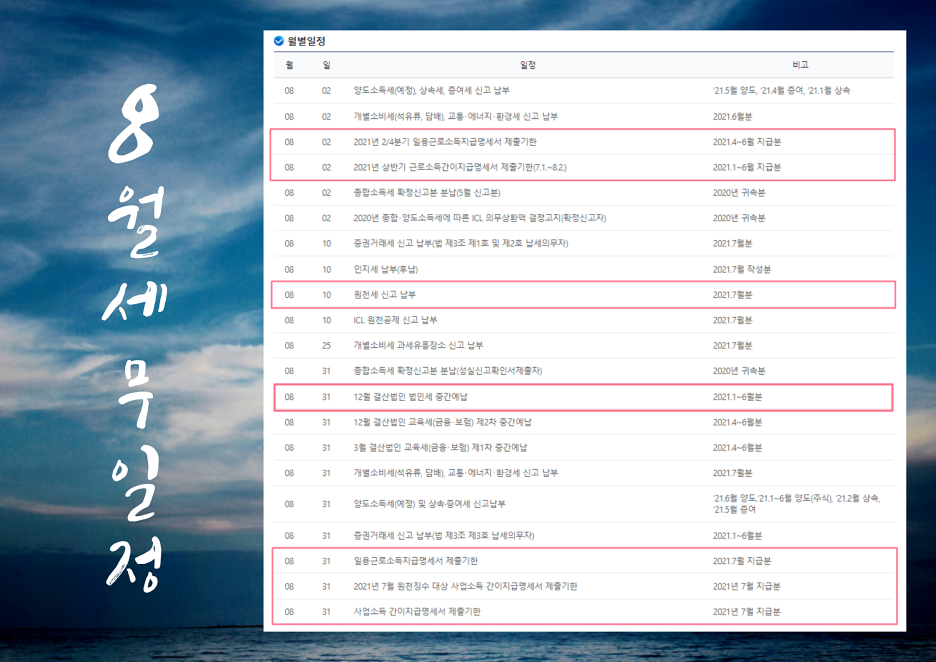
월일일정비고
0802양도소득세(예정), 상속세, 증여세 신고 납부'21.5월 양도, '21.4월 증여, '21.1월 상속
0802개별소비세(석유류, 담배), 교통·에너지·환경세 신고 납부2021.6월분
08022021년 2/4분기 일용근로소득지급명세서 제출기한2021.4~6월 지급분
08022021년 상반기 근로소득간이지급명세서 제출기한(7.1.~8.2.)2021.1~6월 지급분
0802종합소득세 확정신고분 분납(5월 신고분)2020년 귀속분
08022020년 종합·양도소득세에 따른 ICL 의무상환액 결정고지(확정신고자)2020년 귀속분
0810증권거래세 신고 납부(법 제3조 제1호 및 제2호 납세의무자)2021.7월분
0810인지세 납부(후납)2021.7월 작성분
0810원천세 신고 납부2021.7월분
0810ICL 원천공제 신고 납부2021.7월분
0825개별소비세 과세유흥장소 신고 납부2021.7월분
0831종합소득세 확정신고분 분납(성실신고확인서제출자)2020년 귀속분
083112월 결산법인 법인세 중간예납2021.1~6월분
083112월 결산법인 교육세(금융·보험) 제2차 중간예납2021.4~6월분
08313월 결산법인 교육세(금융·보험) 제1차 중간예납2021.4~6월분
0831개별소비세(석유류, 담배), 교통·에너지·환경세 신고 납부2021.7월분
0831양도소득세(예정) 및 상속·증여세 신고납부'21.6월 양도, '21.1~6월 양도(주식), '21.2월 상속, '21.5월 증여
0831증권거래세 신고 납부(법 제3조 제3호 납세의무자)2021.1~6월분
0831일용근로소득지급명세서 제출기한2021.7월 지급분
08312021년 7월 원천징수 대상 사업소득 간이지급명세서 제출기한2021년 7월 지급분
0831사업소득 간이지급명세서 제출기한2021년 7월 지급분

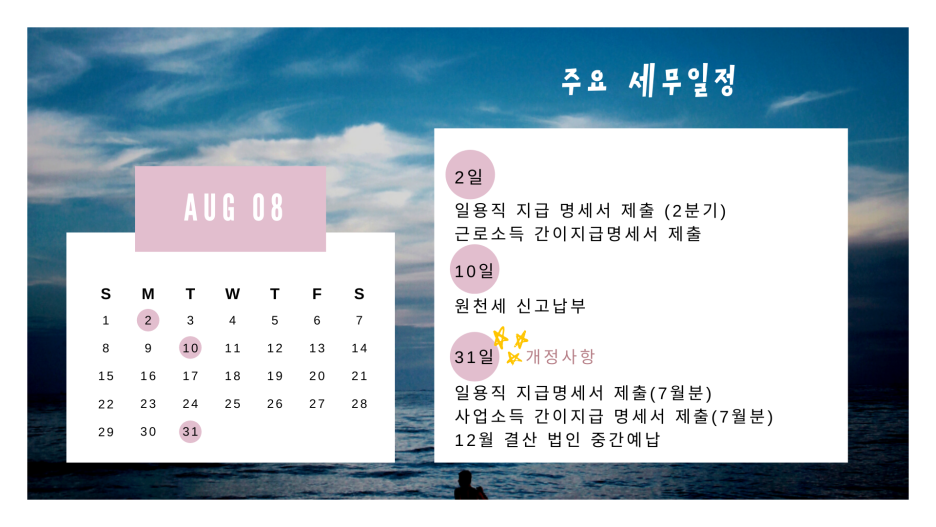
주요 세무일정

SMTWTFS
1234567
891011121314
15161718192021
22232425262728
293031

2일

  • 일용직 지급 명세서 제출 (2분기)
  • 근로소득 간이지급명세서 제출

10일

  • 원천세 신고납부

31일 개정사항

  • 일용직 지급명세서 제출(7월분)
  • 사업소득 간이지급 명세서 제출(7월분)
  • 12월 결산 법인 중간예납

불볕더위가 계속 되고 있는 가운데 부가세 신고는 잘 마치셨나요?


이번에는 한시적으로 적용되었던 소규모 사업장 세액감면도 없어지고,

예정고지도 안되었던 사업장이 많았어서 6개월치의 부가세를 한번에 납부하다보니

세부담이 비교적 크게 느껴지는 분들이 많으셨을 것으로 사료 됩니다.


사업을 운영하면서 부가세는 자금관리 측면에서도 꼭

이해가 필요한 세목이기 때문에 미리 대비 하는 것이 중요합니다!

자 그렇다면

8월 세무일정에 대해서 안내해드려 보도록 하겠습니다!

올해 주요 세무일정들은 7월 부가세 신고를 끝으로 모두 지나간 듯 하나

못지 않게 중요한 세무일정이 8월에도 계속되기 때문에 집중해주시기 바랍니다.


아래는 국세청 홈페이지에 게시된 8월의 세무일정 입니다.

8월 세무일정은 근로소득간이지급명세서, 일용근로소득 지급명세서,

사업소득 간이지급명세서 제출, 원천세 신고 모두 "인건비"와 관련한 일정들과

12월 결산 법인의 중간예납이 있습니다.

우선적으로 원천세 신고의 경우 매월 있는 세무일정으로

월별 신고납부 대상자의 경우 소득지급월의 다음달 10일까지

지급한 소득금액하고 원천징수한 세액을 납부해야 합니다.


따라서 7월 지급한 소득에 대해서 8월 10일까지 신고납부를 진행해야 합니다.

원천세 신고시 소득자의 세금을 원천징수의무자인 사업주가

대신 납부하는 것이기 때문에 신고·납부기한이 도과되는 경우

연 12%달하는 높은 가산세가 발생하므로 기한을 잘지켜서 납부해야 합니다.


다음으로 지급명세서 세무일정에 대해서 설명드려보겠습니다.

2분기 일용직 지급명세서와 근로소득간이지급명세서,

사업소득 간이지급명세서를 8월 2일까지 제출해주셔야 합니다.

이 일정은 7월 말일까지가 기한이나 올해는 해당날짜가 공휴일인 관계로

다음날인 8월 2일이 제출기한이 됩니다.

그런데 31일에도 동일하게 지급명세서 제출이 세무일정으로 나타나 있는데요!

21년 하반기부터 사업·일용근로소득 지급명세서에 한하여 개정사항이 있답니다.

분기마다 제출 되었던 일용근로소득 지급명세서와 반기별로 제출 되었던

사업소득 지급명세서가 매월 제출 하는 것으로 개정되었습니다.

이는 사회보험제도의 운영과 복지급여, 각종 지원금 지급 등을 위해서는

해당 소득자의 소득이 적기에 파악이 되어야 하기때문에 개정이 되었다고 합니다.

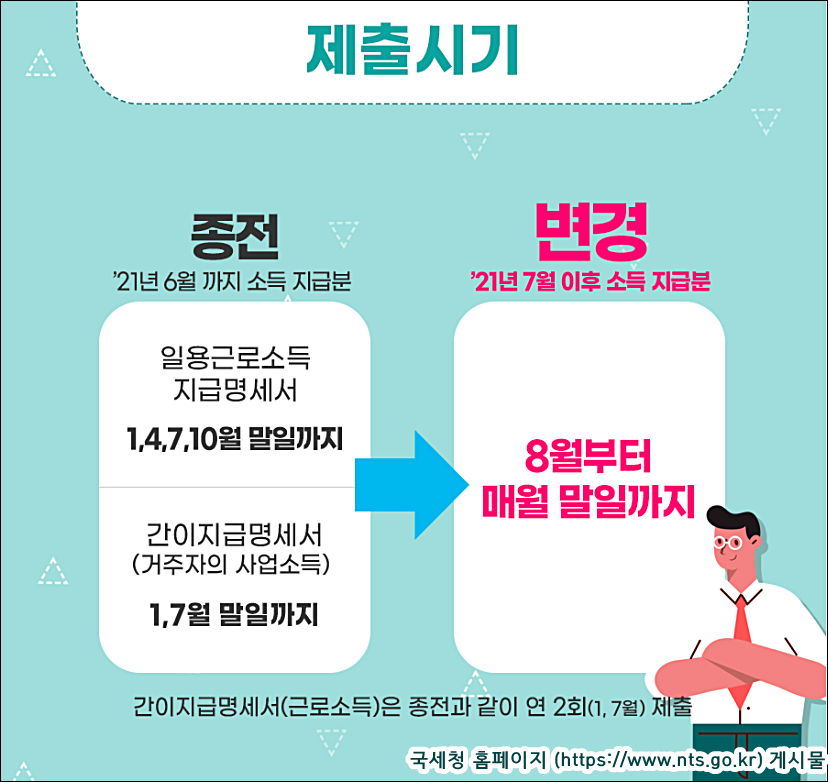
제출시기

구분종전 ('21년 6월 까지 소득 지급분)변경 ('21년 7월 이후 소득 지급분)
일용근로소득 지급명세서1,4,7,10월 말일까지8월부터 매월 말일까지
간이지급명세서 (거주자의 사업소득)1,7월 말일까지8월부터 매월 말일까지

간이지급명세서(근로소득)은 종전과 같이 연 2회(1, 7월) 제출

국세청 홈페이지 (https://www.nts.go.kr) 게시물


따라서 원천세 반기별 신고대상자의 경우에도 원천징수한 세액의 납부는

반기에 한번납부 하더라도 간이지급명세서는 매월 제출해주셔야 합니다.

이또한 제출기한내 제출이 되지 않는다면 가산세가 발생하게 됩니다.

다만 제출기한이 단축된 만큼 가산세도 조정 되었으니 참고 바랍니다.

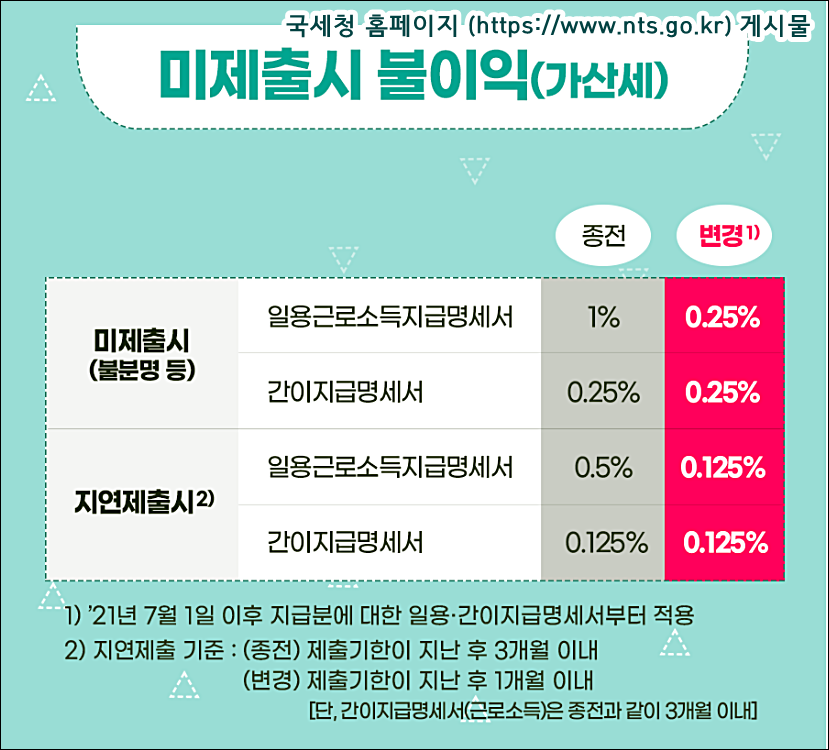
국세청 홈페이지 (https://www.nts.go.kr) 게시물

미제출시 불이익(가산세)

구분명세서 종류종전변경1)
미제출시 (불분명 등)일용근로소득지급명세서1%0.25%
미제출시 (불분명 등)간이지급명세서0.25%0.25%
지연제출시2)일용근로소득지급명세서0.5%0.125%
지연제출시2)간이지급명세서0.125%0.125%

비고

  • 1) '21년 7월 1일 이후 지급분에 대한 일용·간이지급명세서부터 적용
  • 2) 지연제출 기준 : (종전) 제출기한이 지난 후 3개월 이내 (변경) 제출기한이 지난 후 1개월 이내 [단, 간이지급명세서(근로소득)은 종전과 같이 3개월 이내]

그렇다면 각 지급명세서의 서식을 살펴보도록 하겠습니다.

홈택스에서 전자신고를 하더라도 다음의 서식에 나와있는 사항에

대해서 입력을 하는 것이므로 미리 파악해보시기 바랍니다.

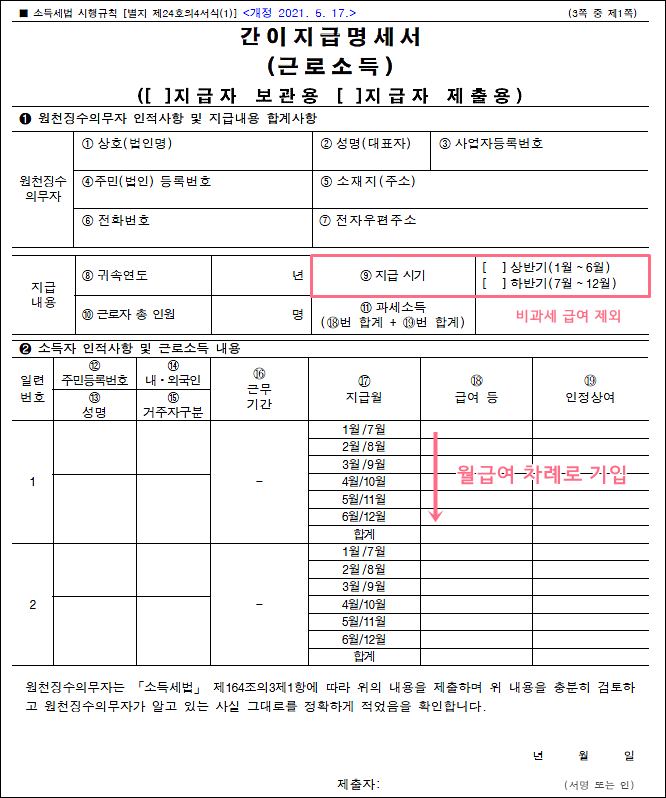
1. 근로소득간이지급명세서

반기별로 제출

■ 소득세법 시행규칙 [별지 제24호의4서식(1)] <개정 2021. 5. 17.> (3쪽 중 제1쪽)

간 이 지 급 명 세 서 (근로소득)

([ ]지급자 보관용 [ ]지급자 제출용)

1. 원천징수의무자 인적사항 및 지급내용 합계사항

구분항목 1항목 2항목 3
원천징수의무자① 상호(법인명)② 성명(대표자)③ 사업자등록번호
원천징수의무자④ 주민(법인) 등록번호⑤ 소재지(주소)⑤ 소재지(주소)
원천징수의무자⑥ 전화번호⑦ 전자우편주소⑦ 전자우편주소
구분항목 1항목 2항목 3
지급내용⑧ 귀속연도: 년⑨ 지급 시기[ ] 상반기(1월 ~ 6월) [ ] 하반기(7월 ~ 12월)
지급내용⑩ 근로자 총 인원: 명⑪ 과세소득 (⑱번 합계 + ⑲번 합계)비과세 급여 제외

2. 소득자 인적사항 및 근로소득 내용

일련번호⑫ 주민등록번호 / ⑬ 성명⑭ 내·외국인 / ⑮ 거주자구분⑯ 근무기간⑰ 지급월⑱ 급여 등⑲ 인정상여
1-1월/7월
1-2월/8월
1-3월/9월
1-4월/10월
1-5월/11월
1-6월/12월
1-합계
2-1월/7월
2-2월/8월
2-3월/9월
2-4월/10월
2-5월/11월
2-6월/12월
2-합계

원천징수의무자는 「소득세법」 제164조의3제1항에 따라 위의 내용을 제출하며 위 내용을 충분히 검토하고 원천징수의무자가 알고 있는 사실 그대로를 정확하게 적었음을 확인합니다.

날짜
년 월 일
제출자
(서명 또는 인)

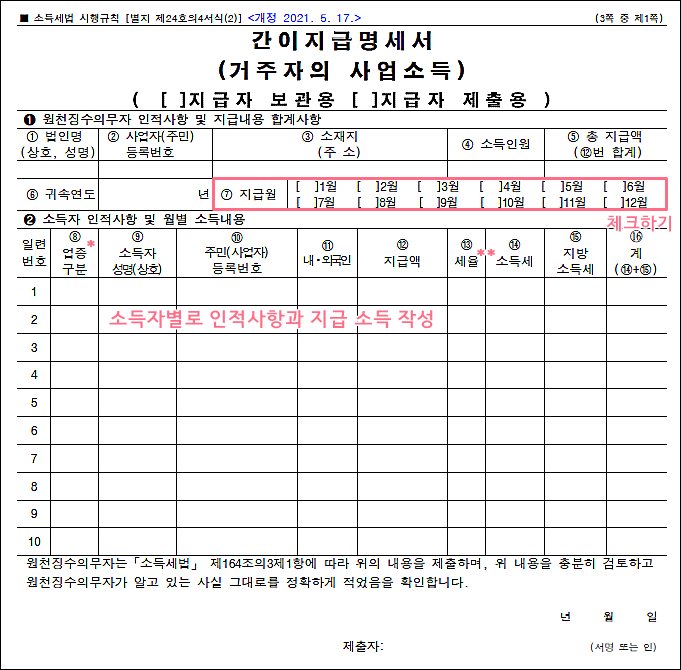
2. 사업소득 간이지급명세서

매월 제출

■ 소득세법 시행규칙 [별지 제24호의4서식(2)] <개정 2021. 5. 17.> (3쪽 중 제1쪽)

간이지급명세서 (거주자의 사업소득)

( [ ]지급자 보관용 [ ]지급자 제출용 )

1 원천징수의무자 인적사항 및 지급내용 합계사항

⑥ 귀속연도
년
⑦ 지급월
[ ]1월 [ ]2월 [ ]3월 [ ]4월 [ ]5월 [ ]6월 [ ]7월 [ ]8월 [ ]9월 [ ]10월 [ ]11월 [ ]12월

2 소득자 인적사항 및 월별 소득내용

일련번호⑧ 업종구분*⑨ 소득자 성명(상호)⑩ 주민(사업자) 등록번호⑪ 내·외국인⑫ 지급액⑬ 세율**⑭ 소득세⑮ 지방소득세⑯ 계 (⑭+⑮)
1
2
3
4
5
6
7
8
9
10

원천징수의무자는 「소득세법」 제164조의3제1항에 따라 위의 내용을 제출하며, 위 내용을 충분히 검토하고 원천징수의무자가 알고 있는 사실 그대로를 정확하게 적었음을 확인합니다.

년 월 일

제출자:
(서명 또는 인)

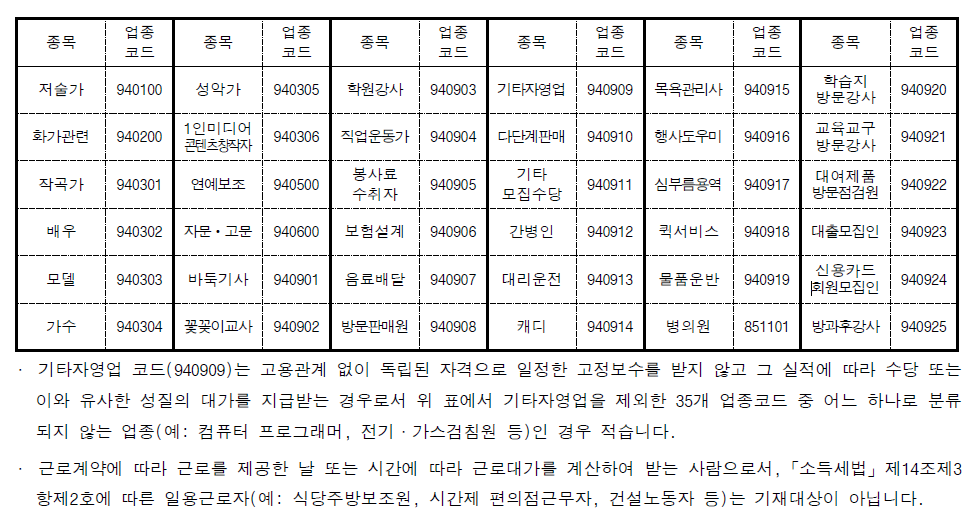
종목업종코드종목업종코드종목업종코드종목업종코드종목업종코드종목업종코드
저술가940100성악가940305학원강사940903기타자영업940909목욕관리사940915학습지 방문강사940920
화가관련9402001인미디어 콘텐츠창작자940306직업운동가940904다단계판매940910행사도우미940916교육교구 방문강사940921
작곡가940301연예보조940500봉사료 수취자940905기타 모집수당940911심부름용역940917대여제품 방문점검원940922
배우940302자문·고문940600보험설계940906간병인940912퀵서비스940918대출모집인940923
모델940303바둑기사940901음료배달940907대리운전940913물품운반940919신용카드 회원모집인940924
가수940304꽃꽂이교사940902방문판매원940908캐디940914병의원851101방과후강사940925
  • 기타자영업 코드(940909)는 고용관계 없이 독립된 자격으로 일정한 고정보수를 받지 않고 그 실적에 따라 수당 또는 이와 유사한 성질의 대가를 지급받는 경우로서 위 표에서 기타자영업을 제외한 35개 업종코드 중 어느 하나로 분류되지 않는 업종(예: 컴퓨터 프로그래머, 전기·가스검침원 등)인 경우 적습니다.
  • 근로계약에 따라 근로를 제공한 날 또는 시간에 따라 근로대가를 계산하여 받는 사람으로서, 「소득세법」 제14조제3항제2호에 따른 일용근로자(예: 식당주방보조원, 시간제 편의점근무자, 건설노동자 등)는 기재대상이 아닙니다.

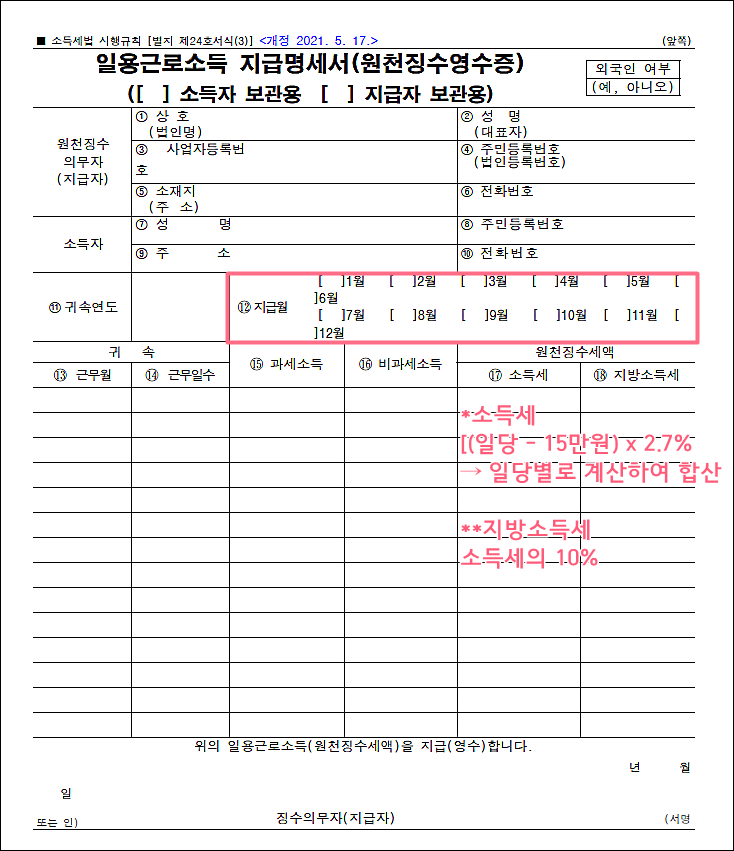
3. 일용근로소득 지급명세서

매월 제출

■ 소득세법 시행규칙 [별지 제24호서식(3)] <개정 2021. 5. 17.> (앞쪽)

일용근로소득 지급명세서(원천징수영수증) ([ ] 소득자 보관용 [ ] 지급자 보관용)

구분항목 1항목 2
원천징수의무자 (지급자)① 상호 (법인명)② 성명 (대표자)
원천징수의무자 (지급자)③ 사업자등록번호④ 주민등록번호 (법인등록번호)
원천징수의무자 (지급자)⑤ 소재지 (주소)⑥ 전화번호
소득자⑦ 성명⑧ 주민등록번호
소득자⑨ 주소⑩ 전화번호
⑫ 지급월
[ ]1월 [ ]2월 [ ]3월 [ ]4월 [ ]5월 [ ]6월 [ ]7월 [ ]8월 [ ]9월 [ ]10월 [ ]11월 [ ]12월

원천징수세액 계산 안내

  • * 소득세: [(일당 - 15만원) x 2.7% → 일당별로 계산하여 합산]
  • ** 지방소득세: 소득세의 10%

위의 일용근로소득(원천징수세액)을 지급(영수)합니다.

년 월 일

징수의무자(지급자) (서명 또는 인)

마지막으로 12월 결산 법인이라면 8월 31일까지 중간예납을 해주셔야 하는데요!

이 내용에 대해서는 다음 게시글에서 자세히 안내드리도록 하겠습니다.

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)


목록으로 가기



