양도소득세신고대행-양도소득세

[양도소득세(상속주택)]공동상속주택의 소유지분 변동시 상속주택 소유자 판정

327

[양도소득세(상속주택)]

#상속주택 #상속주택양도 #상속주택주택수 #소수지분상속주택 #양도세

공동상속주택의 소유지분 변동 시 소유자 판정

상속당시로 판단

상호
세무회계 문 (Tax accounting & Consulting)
성명
세무사 문용현

안녕하세요. <세무회계 문> 문용현 세무사입니다.

만약, 상속주택 소수지분자가 상속이후 지분을 매매나 증여 등으로 추가취득하거나 처분했으면 어떻게 판단할까요?

[양도소득세 집행기준 89-155-13] 공동상속주택의 지분이 변동되는 경우

도움이 되셨길 바랍니다. 감사합니다.

소득세법 시행령 제155조 【1세대1주택의 특례】

[양도소득세 집행기준 89-155-14]공동으로 상속받은 주택을 1인이 소유한 경우

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)


★ 전화상담 및 방문상담은 직접 02-6403-9250으로 전화를 주시거나

공동상속주택의 소유지분 변동시 상속주택 소유자 판정

​

공동상속주택(피상속인이 사망당시 여러개 주택일 경우, 우선순위에 따른 1개의 상속주택)의 경우, 소수지분자는 양도세에서 주택수에 반영이 되지 않습니다. 공동상속주택의 경우, 공동상속주택 소유자는 다음과 같은 순서로 판단합니다.

​

지분이 가장 큰 자→지분이 동일하면 해당 주택에 거주하는 자→최연장자 순으로 상속주택 소유자를 판단합니다.

​

1세대 1주택 비과세 판단시, 주택수에 제외되는 상속특례주택에 대해서 자세하게 작성한 글이니 참고하시면 됩니다.

상속주택으로 2주택이 된 경우(상속주택이 여러개일 때, 공동으로 상속받았을 때 등)

상속주택으로 2주택이 된 경우 (상속주택이 여러채일 때, 공동으로 상속받았을 때 등) 안녕하세요~ <세...

blog.naver.com

​

결론은 최초 상속당시 지분으로만 소수지분을 판단합니다. 즉, 상속당시 주된 상속자의 주택으로 보는 것이며, 그 이후 지분이 변경되더라도 달라질 것은 없습니다.

​

상속개시일 이후 공동상속주택의 상속지분이 변경된다 하더라도 공동상속주택에 대한 소유자의 판정은 상속개시일을 기준으로 한다.


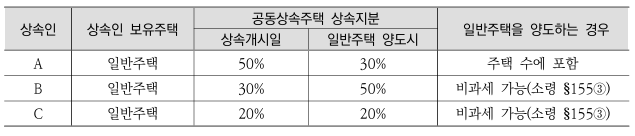
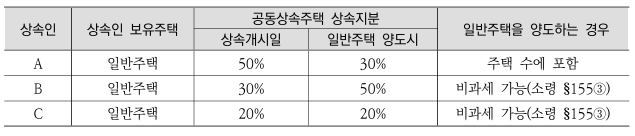
위 표를 보시면 상속개시일에 50% 지분을 상속받은 A의 주택으로 보는 것이며, 그 이후에 지분이 30%로 감소되더라도 상속주택은 A의 주택수에 포함이 되는 것입니다. 주택수에 포함되더라도 상속특례주택에 해당한다면 상속 전에 보유한 주택은 1세대 1주택 양도세 비과세가 가능합니다.


​

③제154조제1항을 적용할 때 공동상속주택[상속으로 여러 사람이 공동으로 소유하는 1주택을 말하며, 피상속인이 상속개시 당시 2 이상의 주택(상속받은 1주택이 재개발사업, 재건축사업 또는 소규모재건축사업등의 시행으로 2 이상의 주택이 된 경우를 포함한다)을 소유한 경우에는 제2항 각 호의 순위에 따른 1주택을 말한다] 외의 다른 주택을 양도하는 때에는 해당 공동상속주택은 해당 거주자의 주택으로 보지 아니한다. 다만, 상속지분이 가장 큰 상속인의 경우에는 그러하지 아니하며,상속지분이 가장 큰 상속인이 2명 이상인 경우에는 그 2명 이상의 사람 중 다음 각 호의 순서에 따라 해당 각 호에 해당하는 사람이 그 공동상속주택을 소유한 것으로 본다. <개정 1995.12.30, 2017.2.3, 2020.2.11, 2022.2.15>

  • 1. 당해 주택에 거주하는 자
  • 2. 삭제 <2008.2.22>
  • 3. 최연장자

​

만약, 소수지분자가 다른 상속인의 지분을 취득하여 단독 주택이 되었을 경우에는 주택수 반영이 되더라도 비과세 특례 규정이 적용되는 상속주택에 해당한다면, 상속 전에 보유하고 있던 기존 주택은 1세대 1주택 양도소득세 비과세를 적용받을 수 있습니다.

​

공동으로 주택을 상속받은 이후 소유지분이 가장 큰 상속인이 아닌 상속인이 다른 상속인의 소유 지분을 추가로 취득하여 공동으로 상속받은 주택을 단독으로 소유한 경우 해당 주택은 비과세 특례 규정이 적용되는 「소득세법 시행령」 제155조 제2항의 상속주택에 해당한다.(기획재정부 재산세제과- 1031, 2023.9.4.)




좋은 하루 보내세요!


cta_moonyh@naver.com으로 연락을 주시면 됩니다!


★ 주요 경력

- 105,000건 이상의 세금 상담 및 용역

- 600건 이상의 경정청구를 통한 약 25억 이상 세금 환급

- 세무사 플랫폼 '택슬리' 상담 및 후기 1위 (약 3,900건 이상 상담)

- 전문가 플랫폼 '아하커넥츠' 상담 및 후기 1위 (약 500건 이상 상담)

- 지식공유플랫폼 '아하' 세무/회계 1위 (98,000건 이상 답변 및 337만건 이상 공유)

- KB금융 콘텐츠 필진

- 한국경제필진

- 서울시 마을세무사

- ㈜코스맥스 세무팀

- ㈜현대중공업 세무기획팀

- ㈜iMBC 재무회계팀

- 세무법인 넥스트