2025년 10월 15일 발표된 「주택시장 안정화 대책」(10·15 부동산대책)은
서울 전역과 경기 12곳을 조정대상지역·투기과열지구로 확대하며,
취득세·증여세·양도세가 모두 강화되는 세금 전환점을 만들었습니다.
하지만 한편으로는 정부가 다주택자 양도세 중과 한시적 배제를 2026년 5월 9일까지 1년 연장하면서,
매도 시점만 잘 잡으면 세금 폭탄을 피할 수 있는 마지막 기회도 열렸습니다.
1. 조정대상지역 확대 — 세금 규제의 기준선이 달라졌다
2025년 10월 16일부터 서울 25개 구 전체와
경기도 12개 지역(과천, 광명, 성남 3개구, 수원 3개구, 안양동안, 용인수지, 의왕, 하남)이
모두 조정대상지역으로 재지정되었습니다.
이날을 기준으로
취득세율, 증여세율, 양도세 비과세 요건(2년 거주)
가 완전히 달라집니다.
즉, 2025년 10월 15일과 17일 사이의 계약일 하루 차이가
수천만 원의 세금 차이를 만들어냅니다.
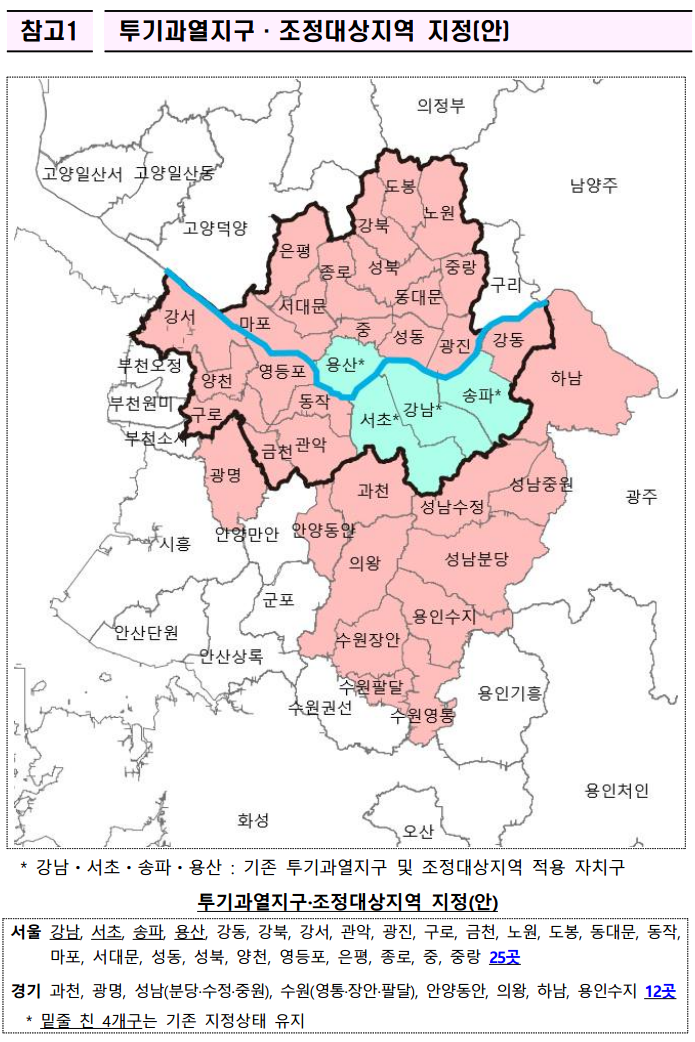
참고1 투기과열지구 · 조정대상지역 지정(안)
* 강남 · 서초 · 송파 · 용산 : 기존 투기과열지구 및 조정대상지역 적용 자치구
투기과열지구·조정대상지역 지정(안)
- 서울
- 강남, 서초, 송파, 용산, 강동, 강북, 강서, 관악, 광진, 구로, 금천, 노원, 도봉, 동대문, 동작, 마포, 서대문, 성동, 성북, 양천, 영등포, 은평, 종로, 중, 중랑 25곳
- 경기
- 과천, 광명, 성남(분당·수정·중원), 수원(영통·장안·팔달), 안양동안, 의왕, 하남, 용인수지 12곳
* 밑줄 친 4개구는 기존 지정상태 유지
2. 취득세 — 계약 시점이 세금의 모든 것
구분 | 계약일 기준 | 적용 세율 | 비고 |
10월 15일 계약 | 지정 전 → 비조정지역 세율 | 기본세율 (1~3%) | 조정 전 계약 인정 |
10월 16일 계약 | 공고일 포함 → 지정 전 취득 간주 | 기본세율 적용 | 지방세법상 예외 |
10월 17일 이후 | 지정 이후 → 조정지역 세율 | 다주택 중과 (8~12%) | |
예시) 3주택자가 광명 아파트 10억 원 취득
- 10.15 계약 → 3.5% (3,500만원)
- 10.17 계약 → 12% (1억2,000만원)
→ 단 이틀 차이로 8,500만 원 세금 차이 발생
3. 증여 취득세 ― “3.5% → 12%”로 급등
구분 | 증여 주택가액 | 세율 |
비조정지역 | 3억 초과 주택 증여 | 3.5% |
조정대상지역 | 3억 초과 주택 증여 | 12% |
따라서 2025년 10월 15일까지 계약·계약금 납부 완료 시
3.5% 세율 적용 가능하며, 하루만 늦어도 12%로 상승합니다.
4. 양도세 — 1세대 1주택 비과세 요건 강화
조정대상지역 내 취득 주택은
기존의 “2년 보유”에서 “2년 보유 + 2년 거주”로 요건이 강화됩니다.
계약 시점 | 적용 요건 |
10.15 이전 | 2년 보유만으로 비과세 |
10.16 | 공고일 포함, 지정 전 계약 간주 |
10.17 이후 | 2년 보유 + 2년 거주 필수 |
즉, 2025년 10월 17일 이후 계약분부터는 실거주가 필수입니다.
5. 다주택자 양도세 중과 유예 ― 2026년 5월 9일까지 연장
정부는 거래 위축을 완화하기 위해
다주택자 양도세 중과 배제 조치를 1년 더 연장(2026.5.9까지)한 바 있습니다.
<주요 내용 정리>
항목 | 내용 |
적용기간 | 2026년 5월 9일까지 |
적용대상 | 조정대상지역 내 주택을 양도하는 다주택자 |
적용세율 | 기본세율(6~45%)만 적용, 중과세율(20~30%p) 미적용 |
장기보유특별공제 | 정상 적용 가능 |
적용요건 | 2026.5.9까지 계약 체결 + 잔금 수령 + 소유권 이전 완료 |
<중과 배제 시 절세 효과 예시>
구분 | 중과 적용 시 | 중과 배제 시 |
| 3주택자, 양도차익 5억, 보유 10년 | 세율 82.5%, 세금 약 4.1억 | 세율 45%, 세금 약 1.24억 |
| → 약 2.8억 절세 효과 발생 |
6. 중과세 유예 연장, 이렇게 활용하세요
1) 매도 계획이 있는 다주택자라면 2026년 5월 9일 전 매도
: 유예 종료 이후엔 다시 20~30%p 중과세율 복귀
2) 장기보유특별공제 활용
: 유예기간 내 매도 시 최대 30% 공제 가능
7. 실무 핵심 포인트 정리
구분 | 절세 타이밍 | 주요 포인트 |
취득세 | 10.15~16일 계약 | 조정지역 지정 전 계약으로 인정 |
증여세 | 10.15까지 계약 | 증여 취득세 3.5% 유지 |
양도세 | 10.17 이후는 2년 거주 필수 | 비과세 요건 강화 |
다주택자 매도 | 2026.5.9 전 매도 고려 | 중과 배제 + 장특공제 가능 |
<마무리, 세무사 코멘트>
계약 시점은 세금의 기준선입니다.
다주택자는 2026년 5월 9일까지 매도 전략을,
무주택·1주택자는 거주 요건 충족 전략을 세워야 합니다.
특히 증여·가족 간 거래는 자금출처 조사 + 취득세 중과 리스크까지 병행되므로
반드시 사전에 전문가 상담이 필요합니다.
2025년 하반기 부동산 시장은
‘조정지역 재지정’과 ‘중과세 유예’라는 양면의 세금 퍼즐이 공존합니다.
당장의 규제보다 중요한 건, 타이밍을 세법으로 읽는 시선입니다.
“10·15 대책 이후 시장의 규제 강도는 높아졌지만,
세법의 틈새를 이해하면 합법적 절세 기회는 분명 존재합니다.”
세금은 정보가 아니라 순서에서 결정됩니다.
지금 바로 성장세무회계로 연락주세요.