골프 레슨 스튜디오를 열면 레슨비에도 부가세가 붙나요?

종합소득세 신고 유형과 장부 작성 방식을 정리해 보아요!
DAON TAX 세무회계 다온
안녕하세요 세무회계 다온

종합소득세 신고 유형과 장부 작성 방식을 정리해 보아요!
DAON TAX 세무회계 다온


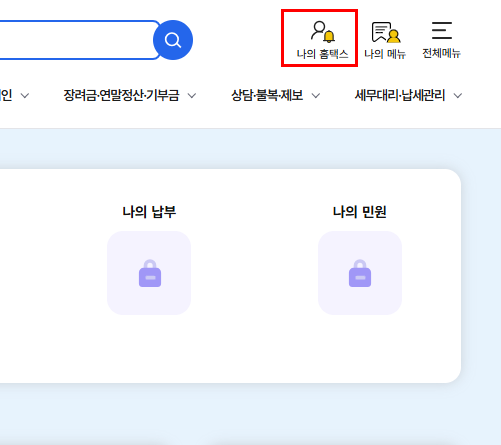
사용방법 매뉴얼 안내

| 서비스명 | 상태 |
|---|---|
| 나의 납부 | 잠금 |
| 나의 민원 | 잠금 |


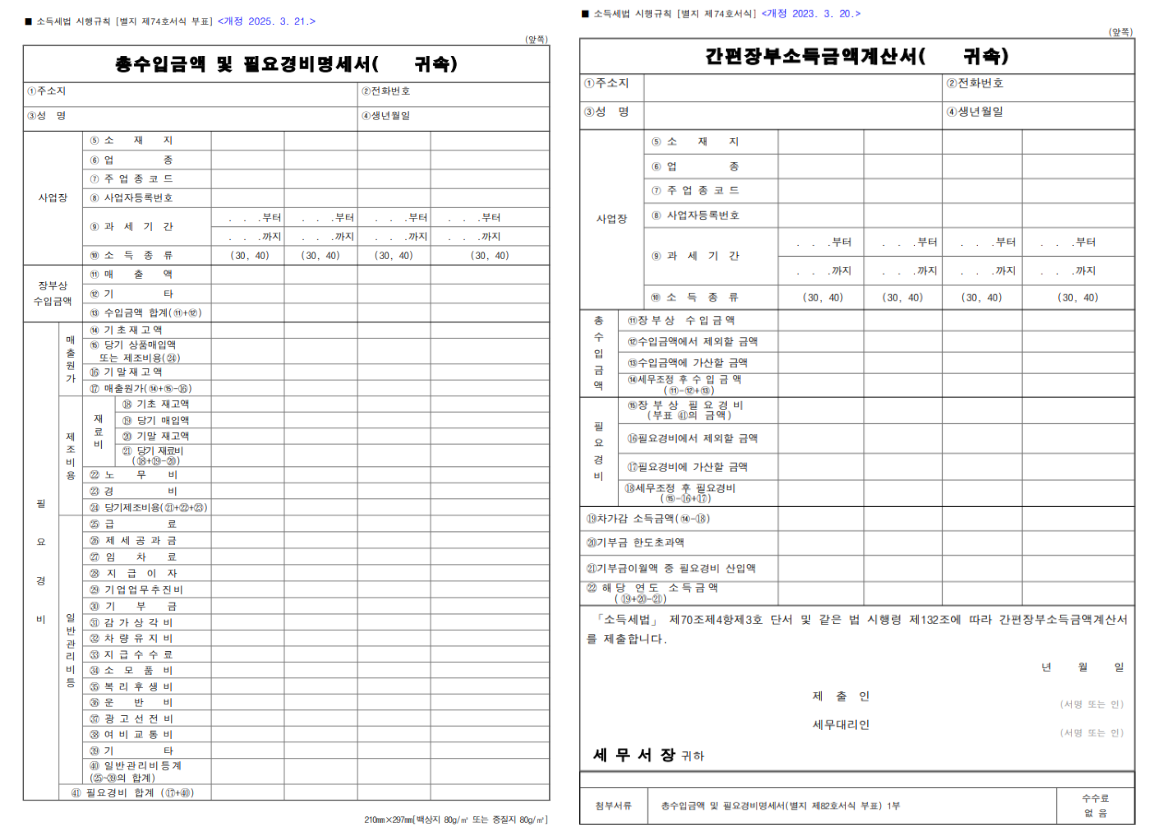
■ 소득세법 시행규칙 [별지 제74호서식 부표] <개정 2025. 3. 21.>
| 항목 | 내용 1 | 내용 2 | 내용 3 | 내용 4 |
|---|---|---|---|---|
| ①주소지 | ②전화번호 | |||
| ③성 명 | ④생년월일 | |||
| 사업장 ⑤소재지 | ||||
| 사업장 ⑥업종 | ||||
| 사업장 ⑦주업종코드 | ||||
| 사업장 ⑧사업자등록번호 | ||||
| 사업장 ⑨과세기간 | . . .부터 . . .까지 | . . .부터 . . .까지 | . . .부터 . . .까지 | . . .부터 . . .까지 |
| 사업장 ⑩소득종류 | (30, 40) | (30, 40) | (30, 40) | (30, 40) |
| 장부상 수입금액 ⑪매출액 | ||||
| 장부상 수입금액 ⑫기타 | ||||
| 장부상 수입금액 ⑬수입금액 합계(⑪+⑫) | ||||
| 필요경비 매출원가 ⑭기초재고액 | ||||
| 필요경비 매출원가 ⑮당기 상품매입액 또는 제조비용(㉔) | ||||
| 필요경비 매출원가 ⑯기말재고액 | ||||
| 필요경비 매출원가 ⑰매출원가(⑭+⑮-⑯) | ||||
| 필요경비 제조비용 재료비 ⑱기초 재고액 | ||||
| 필요경비 제조비용 재료비 ⑲당기 매입액 | ||||
| 필요경비 제조비용 재료비 ⑳기말 재고액 | ||||
| 필요경비 제조비용 재료비 ㉑당기 재료비(⑱+⑲-⑳) | ||||
| 필요경비 제조비용 ㉒노무비 | ||||
| 필요경비 제조비용 ㉓경비 | ||||
| 필요경비 제조비용 ㉔당기제조비용(㉑+㉒+㉓) | ||||
| 필요경비 일반관리비등 ㉕급료 | ||||
| 필요경비 일반관리비등 ㉖제세공과금 | ||||
| 필요경비 일반관리비등 ㉗임차료 | ||||
| 필요경비 일반관리비등 ㉘지급이자 | ||||
| 필요경비 일반관리비등 ㉙기업업무추진비 | ||||
| 필요경비 일반관리비등 ㉚기부금 | ||||
| 필요경비 일반관리비등 ㉛감가상각비 | ||||
| 필요경비 일반관리비등 ㉜차량유지비 | ||||
| 필요경비 일반관리비등 ㉝지급수수료 | ||||
| 필요경비 일반관리비등 ㉞소모품비 | ||||
| 필요경비 일반관리비등 ㉟복리후생비 | ||||
| 필요경비 일반관리비등 ㊱운반비 | ||||
| 필요경비 일반관리비등 ㊲광고선전비 | ||||
| 필요경비 일반관리비등 ㊳여비교통비 | ||||
| 필요경비 일반관리비등 ㊴기타 | ||||
| 필요경비 일반관리비등 ㊵일반관리비등계(㉕~㊴의 합계) | ||||
| 필요경비 합계 (⑰+㊵) |
210mm×297mm[백상지 80g/㎡ 또는 중질지 80g/㎡]
■ 소득세법 시행규칙 [별지 제74호서식] <개정 2023. 3. 20.>
| 항목 | 내용 1 | 내용 2 | 내용 3 | 내용 4 |
|---|---|---|---|---|
| ①주소지 | ②전화번호 | |||
| ③성 명 | ④생년월일 | |||
| 사업장 ⑤소재지 | ||||
| 사업장 ⑥업종 | ||||
| 사업장 ⑦주업종코드 | ||||
| 사업장 ⑧사업자등록번호 | ||||
| 사업장 ⑨과세기간 | . . .부터 . . .까지 | . . .부터 . . .까지 | . . .부터 . . .까지 | . . .부터 . . .까지 |
| 사업장 ⑩소득종류 | (30, 40) | (30, 40) | (30, 40) | (30, 40) |
| 총수입금액 ⑪장부상 수입금액 | ||||
| 총수입금액 ⑫수입금액에서 제외할 금액 | ||||
| 총수입금액 ⑬수입금액에 가산할 금액 | ||||
| 총수입금액 ⑭세무조정 후 수입금액(⑪-⑫+⑬) | ||||
| 필요경비 ⑮장부상 필요경비(부표 ㊵의 금액) | ||||
| 필요경비 ⑯필요경비에서 제외할 금액 | ||||
| 필요경비 ⑰필요경비에 가산할 금액 | ||||
| 필요경비 ⑱세무조정 후 필요경비(⑮-⑯+⑰) | ||||
| ⑲차가감 소득금액(⑭-⑱) | ||||
| ⑳기부금 한도초과액 | ||||
| ㉑기부금이월액 중 필요경비 산입액 | ||||
| ㉒해당 연도 소득금액(⑲+⑳-㉑) |
「소득세법」 제70조제4항제3호 단서 및 같은 법 시행령 제132조에 따라 간편장부소득금액계산서를 제출합니다.
| 첨부서류 | 수수료 |
|---|---|
| 총수입금액 및 필요경비명세서(별지 제82호서식 부표) 1부 | 없음 |

| 계정과목 | 코드 | 금액 | 계정과목 | 코드 | 금액 |
|---|---|---|---|---|---|
| I.매출액 | 01 | 9.가스,수도비 | 30 | ||
| 1.상품매출 | 02 | 10.유류비 | 31 | ||
| 2.제품매출 | 03 | 11.보험료 | 32 | ||
| 3.공사수입 | 04 | 12.리스료 | 33 | ||
| 4.분양수입 | 05 | 13.세금과공과 | 34 | ||
| 5.임대수입 | 06 | 14.감가상각비 | 35 | ||
| 6.서비스수입 | 07 | 15.무형자산상각비 | 36 | ||
| 7.기타 | 08 | 16.수선비 | 37 | ||
| II.매출원가 | 09 | 17.건물관리비 | 38 | ||
| 1.상품매출원가(①+②-③-④) | 10 | 18.기업업무추진비(①+②) | 39 | ||
| ①기초재고액 | 11 | ①해외기업업무추진비 | 40 | ||
| ②당기매입액 | 12 | ②국내기업업무추진비 | 41 | ||
| ③기말재고액 | 13 | 19.광고선전비 | 42 | ||
| ④타계정대체액 | 14 | 20.도서인쇄비 | 43 | ||
| 2.제조,공사,분양,기타원가 | 15 | 21.운반비 | 44 | ||
| ①기초재고액 | 16 | 22.차량유지비 | 45 | ||
| ②당기총원가 | 17 | 23.교육훈련비 | 46 | ||
| ③기말재고액 | 18 | 24.지급수수료 | 47 | ||
| ④타계정대체액 | 19 | 25.판매수수료 | 48 | ||
| III.매출총이익(I-II) | 20 | 26.대손상각비(충당금 전입, 환입액포함) | 49 | ||
| IV.판매비및관리비 | 21 | 27.경상개발비 | 50 | ||
| 1.급여와임금,제수당 | 22 | 28.소모품비 | 51 | ||
| 2.일용급여 | 23 | 29.의약품비 | 52 | ||
| 3.퇴직급여(충당부채전입,환입액포함) | 24 | 30.의약소모품비 | 53 | ||
| 4.복리후생비 | 25 | 31.경영위탁수수료(프랜차이즈 수수료 포함) | 54 | ||
| 5.여비교통비 | 26 | 32.외주용역비 | 55 | ||
| 6.임차료 | 27 | 33.인적용역비 | 56 | ||
| 7.통신비 | 28 | 34.기타 소계(①+②+③+④) | 57 | ||
| 8.전력비 | 29 | ①기타1 | 58 |
| 계정과목 | 코드 | 금액 | 계정과목 | 코드 | 금액 |
|---|---|---|---|---|---|
| I.유동자산 | 01 | (2)장기투자증권 | 32 | ||
| 1.당좌자산 | 02 | (3)장기대여금 | 33 | ||
| (1)현금 및 현금성자산 | 03 | ①관계회사 | 34 | ||
| (2)단기금융상품 | 04 | ②임원 및 종업원 | 35 | ||
| (3)단기투자증권 | 05 | ③기타 | 36 | ||
| (4)단기대여금 | 06 | (4)기타 | 37 | ||
| ①관계회사 | 07 | 2.유형자산 | 38 | ||
| ②임원 및 종업원 | 08 | (1)토지 | 39 | ||
| ③기타 | 09 | (2)건물 | 40 | ||
| (5)매출채권 | 10 | (3)구축물(시설장치 포함) | 41 | ||
| (6)선급금 | 11 | (4)기계장치 | 42 | ||
| (7)미수금 | 12 | (5)선박 | 43 | ||
| ①공사미수금 | 13 | (6)건설용 장비 | 44 | ||
| ②분양미수금 | 14 | (7)차량운반구 | 45 | ||
| ③기타 | 15 | (8)공구 및 기구 | 46 | ||
| (8)선급비용 | 16 | (9)비품 | 47 | ||
| (9)기타 | 17 | (10)건설 중인 자산 | 48 | ||
| 2.재고자산 | 18 | (11)기타 | 49 | ||
| (1)상품 | 19 | 3.무형자산 | 50 | ||
| (2)제품 | 20 | (1)영업권 | 51 | ||
| (3)반제품 및 재공품 | 21 | (2)산업재산권(특허권, 상표권 등) | 52 | ||
| (4)원재료 | 22 | (3)개발비 | 53 | ||
| (5)부재료 | 23 | (4)기타 | 54 | ||
| (6)미착상품(미착재료) | 24 | 4.기타 비유동자산 | 55 | ||
| (7)건설용지 | 25 | (1)장기매출채권 | 56 | ||
| (8)완성건물 | 26 | (2)장기선급금 | 57 | ||
| (9)미성공사 | 27 | (3)장기미수금 | 58 | ||
| (10)기타 | 28 | (4)임차보증금 | 59 | ||
| II.비유동자산 | 29 | (5)기타보증금 | 60 | ||
| 1.투자자산 | 30 | (6)기타 | 61 | ||
| (1)장기금융상품 | 31 | 자산총계(I+II) | 62 |
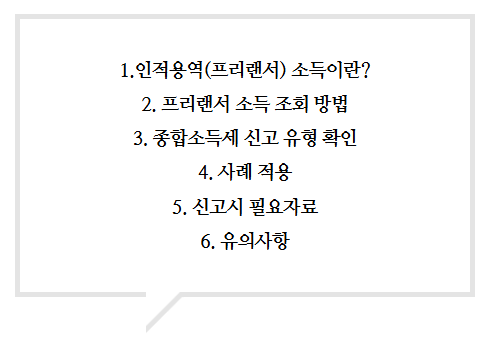
1.인적용역(프리랜서) 소득이란?
2. 프리랜서 소득 조회방법
3. 종합소득세 신고 유형 확인
4. 사례 적용
5. 신고시 필요자료
6. 유의사항
이상으로 종합소득세 프리랜서 신고 유형에 대해 알아보았습니다
| | 인적용역 소득 (프리랜서 소득) | 근로소득 | |
| 종류 | 사업소득 | 기타소득 | 근로소득 |
| 정의 | 근로 계약없이 본인의 역량을 바탕으로 자율적으로 용역계약을 맺어 발생하는 소득 | 근로계약을 통해 고용계약을 맺고 인적용역을 제공하고 급여를 제공받는 소득 | |
| 성격 | 독립성, 계속적, 반복적 | 독립성, 일시적, 우발적 | 종속성(사업주의 관리 및 책임), 사업주의 지시감독을 받음 |
| 원천징수세율 | 3.3% | 8.8% | 월별 근로소득 간이세액표에 따름 |
| 예시 | 강사, 예술가, 운동가, 보험설계사, 캐디, 배달기사 | 일시적인 강연료, 자문료, 원고료,인세 | 회사에 소속되어 4대보험을 공제하며 업무를 제공하는 근로자 |
| | 24년도 | 25년도 | 25년도 신고유형 | 판단 |
프리랜서 수입액 (3.3%차감 전) | 3,600만원 미만 | 7,500만원 미만 | 간편장부 | 추계시 단순경비율 적용 가능 *그러나 장부작성과 유리한 신고 비교 |
| 7,500만원 이상 | 간편장부 | 추계시 기준경비율 적용 *간편장부나 복식부기 장부 작성이 일반적으로 유리 | ||
| 3,600만원 이상 | | 간편장부 | 추계시 기준경비율 적용 *장부작성이 유리 | |
| 7,500만원 이상 | | 복식부기 | 반드시 복식부기로 장부작성 *간편장부나 추계신고시 가산세 발생 |
간편장부 | 가계부를 작성하듯이 기록하도록 국세청에서 고시한 장부. | |
복식부기 | 회계적으로 자산과 부채 및 손익 항목을 기재하여 작성하는 장부. 복식부기 작성시 소득세 신고시 재무제표(재무상태표,손익계산서,합계잔액시산표가 함께 신고됨) | |
단순경비율 | 사업상 필요경비를 세법상 정한 일정율에 의해서 인정하는 경비 계산 방식 | |
기준경비울 | 장부를 기장하지 않은 매출 일정규모 이상의 사업자에 대하여 수입금액에서 증빙서류에 의해 확인되는 매입비용, 임차료, 인건비 등 주요경비를 공제하며 나머지는 일정비율에 의해 계산하는 경비 계산 방식 | |
1. 간편장부 대상자가 복식부기로 장부작성시 최대 100만원 기장세액공제 기장세액공제 = 산출세액 x 사업소득금액/종합소득금액 | ||
2. 간편장부,복식부기 모두 결손금 발생시 15년간 결손금 이월공제 가능 결손금 = 필요경비 > 총수입금액인 경우 발생하는 금액 | ||
3. 현금 지출이 없는 비용인 감가상각비,퇴직급여충당금 등 경비처리 가능 |
| 항목 | 금액 (원) | 비고 |
| ① 총수입금액 | 40,000,000 | 연간 총 지급액 (세전) |
| ② (-)필요경비 | 24,680,000 | ① × 61.7% |
| ③ =종합소득금액 | 15,320,000 | ① - ② |
| ④ (-) 종합소득공제 | 1,500,000 | 본인 기본공제 (부양가족 제외 시) |
| ⑤ =과세표준 | 13,820,000 | ③ - ④ |
| ⑥ 종합소득 산출세액 | 843,000 | |
| ⑦ (-)세액공제, 세액감면 | 70,000 | 표준세액공제 (조특법) |
| ⑧ =결정세액 | 773,000 | ⑥ - ⑦ |
| ⑨ (-)기납부세액 | 1,200,000 | 수입금액의 3% (지방세 제외 원천징수분) |
| ⑩ 차감 납부할세액 | △ 427,000 | ⑧ - ⑨ (지방소득세 10% 별도 환급 ) |
인적공제 | 부양가족의 근로소득 연 500만원 이하 또는 근로소득이 없는 경우 종합소득금액+퇴직소득금액+양도소득금액 100만원 이하인 경우 인적공제 가능 직계존속은 일시적으로 따로 거주하더라도 부양가족 공제 가능 *필요서류 : 주민등록등본, 가족관계증명서 | ||
직계존속 | 1965.12.31이전 출생 | 1인당 150만원 | |
경로자 | 1955.12.31이전 출생 | 1인당 100만원 | |
한부모 | 배우자가 없으면서 기본공제 대상 자녀가 있는 경우 | 1인당 100만원 | |
부녀자 | 종합소득금액 3천만원 이하이면서 세대주인 여성에 대해
*한부모와 부녀자 중복시 한부모 적용 | 1인당 50만원 | |
직계비속, 입양자 | 2005.1.1이후 출생 | 1인당 150만원 | |
장애인 |
2. 부양가족이 1964.12.31이전 출생 또는 2005.1.1이후 출생 장애인등록증,복지카드 | 1인당 200만원 | |
건강보험료 납부내역 | 본인부담 건강보험료 https://si4n.nhis.or.kr/jpca/JpCab00103.do#n 건강보험료 고지내역 조회 | ||
차량운행경비 | 자동차 보험증권, 자동차 등록증, 리스 또는 렌트 계약서 | ||
기부금 | 기부금 영수증 (기부금 단체, 교회, 성당, 절) 발급 내역 | ||
보험금 | 각 보험사 홈페이지에서 보험금 납부 내역서 | ||
소모품비, 지급수수료, 접대비 | 24년도 본인 명의 신용카드 사용내역 부가세 신고용 엑셀파일 각 카드사 홈페이지 | ||
경조사비 | 청첩장, 부고장, 돌잔치 내역 사진 또는 모바일 내역을 날짜가 나오게 캡쳐하여 전달 | ||
업무 출장비 | 고속버스,철도, 지하철 요금 지출액 | ||
도서구입비 | 서점 지출내역, 현금영수증 내역 | ||
항목 | 내용 |
| 종합소득세를 기준경비율,단순경비율 추계신고 후, 장부작성(간편장부,복식부기)로 경정청구를 할 수 없습니다 |
| 2. 타 업종 사업자 보유시(프리랜서 수입 이외) | 업종이 여러개인 사업자는 아래 계산식에 따라 기장의무를 판단합니다 *주업종 : 매출이 많은 업종 [주 업종 수입금액 + 그외 업종 수입금액×주 업종 기준수입금액/주업종 외 업종 기준수입금액] |
장희성 세무사입니다
이제 26.5.1.부터 5월 한 달은
25년도에 발생한 사업소득을 중심으로 종합소득세 신고기간인데요
이번에는 용역 대가를 받으실 때
3.3%의 세금을 공제하고 소득이 발생한
사업소득자분들의 종합소득세 신고에 대해 알아보도록 하겠습니다.
프리랜서 소득의 정확한 명칭은 '인적용역 소득'으로
근로계약없이 본인 약량으로
인적시설(직원채용) 또는 물적시설(사업장 확보)이 없이
원천징수 대상 사업소득을 의미합니다
세부적 구분은 아래와 같습니다
특히, 1회성이나 단발성 소득은 기타소득
계속반복적 소득은 사업소득으로 분류합니다
여기에서는 흔하게 발생하는 프리랜서 소득인
3.3%를 공제하고 받는 사업소득에 대해
알아보도록 하겠습니다
프리랜서 소득은 홈택스에서
소득을 지급한 사업주가 신고한
'사업소득 지급명세서'를 통해 조회가 가능합니다
만약 25년도에 3.3프리랜서 사업소득이 있었는지 헷갈리신다면은
아래 방법을 통해 조회해 보실 수 있도록 해 주세요~!
우선 이 글은 모바일 어플 '손택스'가 아닌
컴퓨터를 통해 조회하는 '홈택스' 홈페이지를 통해 조회하는 법을 기준으로
작성되었습니다
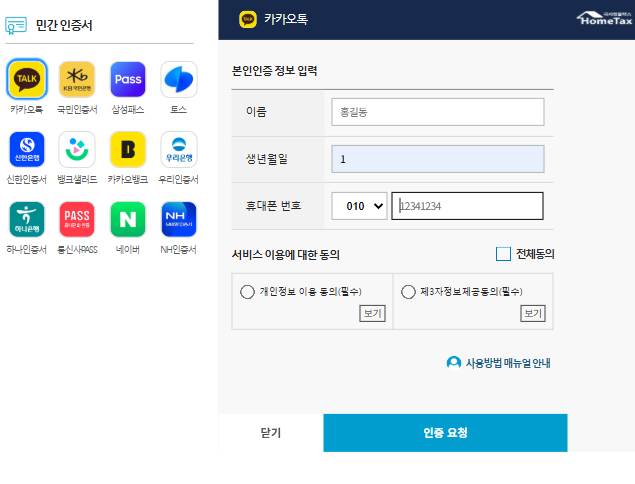
홈택스 사이트 접속
1.홈택스 간편인증 로그인
2.오른쪽 위 '나의 홈택스' 클릭
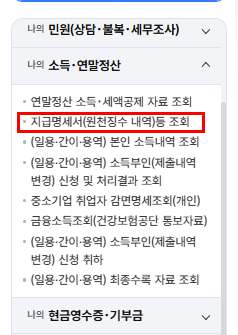
3.지급명세서(원천징수 내역) 등 조회 클릭
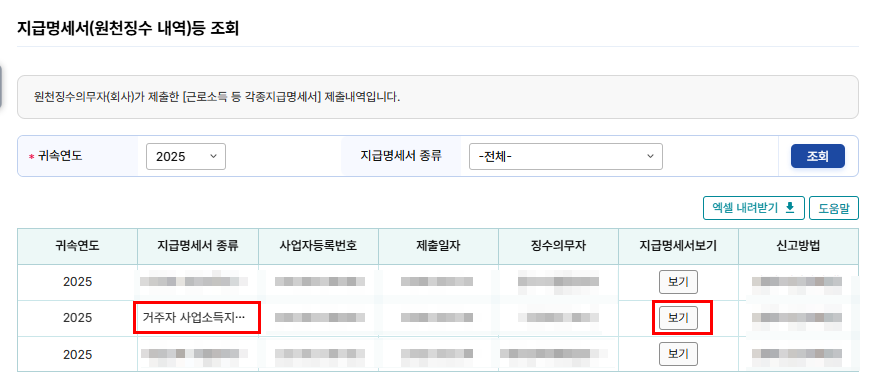
4.사업소득 지급명세서 '보기'를 통해 확인 가능
핵심을 말씀드리면
1) 26.5월에 신고하게 될 프리랜서 신고 유형은
2) 24년도와 25년도 업종별 수입금액에 따라 정해집니다
경비인정이 장부작성없이
평균적으로 50-60%가 가능한
단순경비율은
프리랜서 수입만 24,25년도에 있다고 가정하는 경우
24년도 프리랜서 수입액 < 3,600만원이고
25년도 프리랜서 수입액 < 7,500만원인 경우
26.5월에 신고하는 종합소득세 신고유형 적용시 단순경비율 적용이 가능합니다
아래와 같이 경우를 나누면 다음과 같습니다
간편장부,복식부기, 단순경비율, 기준경비율은 아래와 같습니다
장부를 작성하는 경우 아래와 같은 장점이 있습니다
무엇보다 간편장부 대상자인 경우,
복식부기로 장부 작성시
최대 110만원의 종합소득세 절세 효과가 있는 매우 큰 장점이 있습니다
또한 결손금이 있는 경우 (경비가 수입액을 초과하는 경우)
15년간 이월하여 공제가 가능합니다
간편장부 작성시 작성되는
총수입금액 및 필요경비명세서와
간편장부 소득금액 계산서
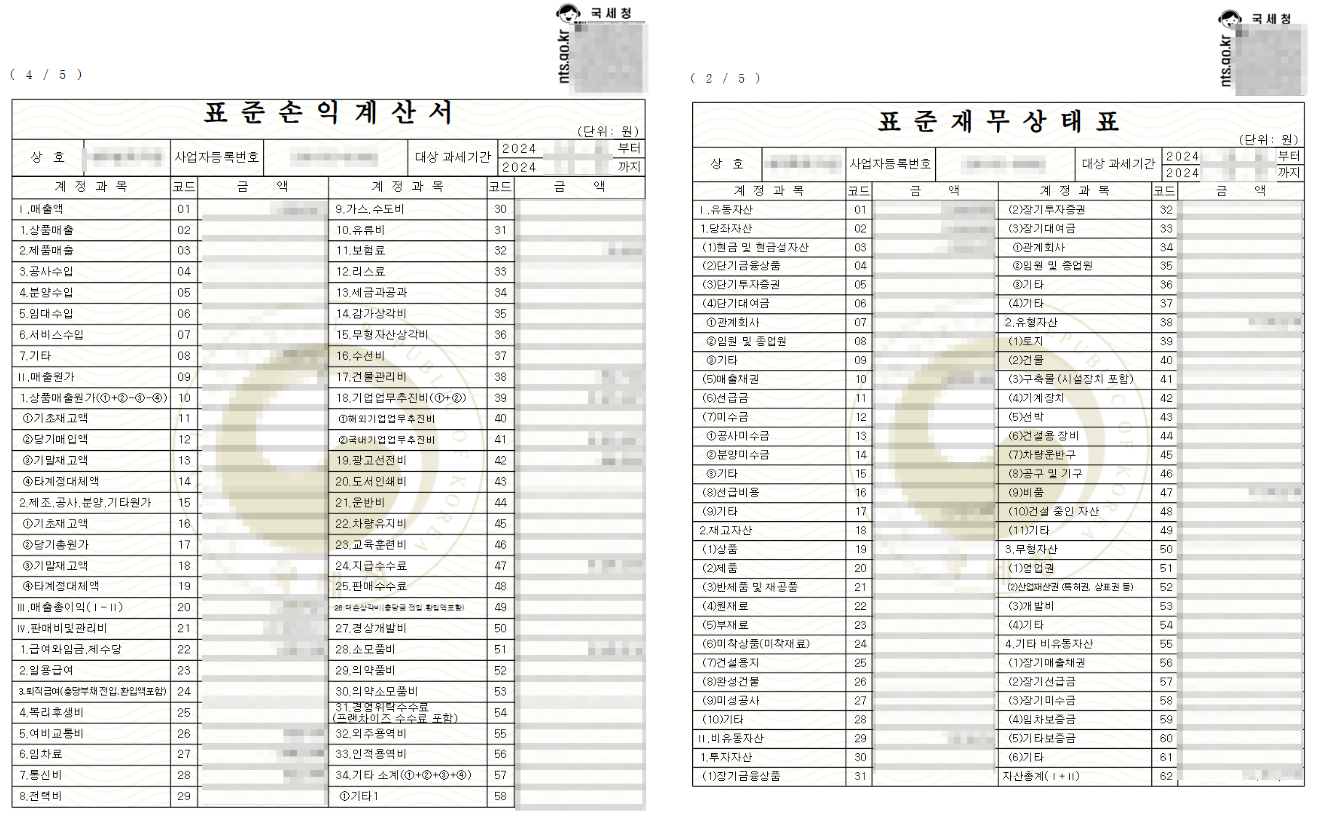
복식부기 작성시 작성되는
표준손익계산서, 표준재무상태표
940306 강사 업종으로 프리랜서 사업소득이 발생한 경우
단순경비율을 적용한다면
아래와 같이 계산됩니다
프리랜서분들은 일반적으로
경비처리를 본인 카드 (신용,체크) 지출내역
경조사비, 여비교통비 등과
노란우산공제,퇴직연금,연금저축 등을 통해 절세가 가능합니다
신고시 아래에 유의할 필요가 있습니다
추가적인 상담과 신고도움에 대해 진행방향을 알고 싶으시다면
제 프로필을 클릭하시어 상담신청 (채팅, 전화)을 해 주시면
자세한 말씀을 드리겠습니다
감사합니다!