
식대 20만원 비과세 처리

근로자 1인당 약 2만원의 4대보험료 절감효과

세금상식

식대 비과세 20만원 적용하면 4대보험 포함 100% 모든 사업장 매월 20만원 절약 가능합니다.(직원5인기준)

찾아줘세무사
50,164

안녕하세요. 국내1위세무사 플랫폼"찾아줘세무사"입니다.

거의 20년만에 식대비과세가 20만원으로 바뀐거 알고계세요
비과세한도가 적용되면 (직원5인기준) 근로자+사업주 합산 20만원까지도 4대보험및세금이줄어들수있어요.
1명이면 4만원부터 시작되는데..급여수준에 따라 그이상도 그이하도 될수 있습니다


식대 20만원 비과세는 4대보험료에 미치는 영향이 더 큽니다.


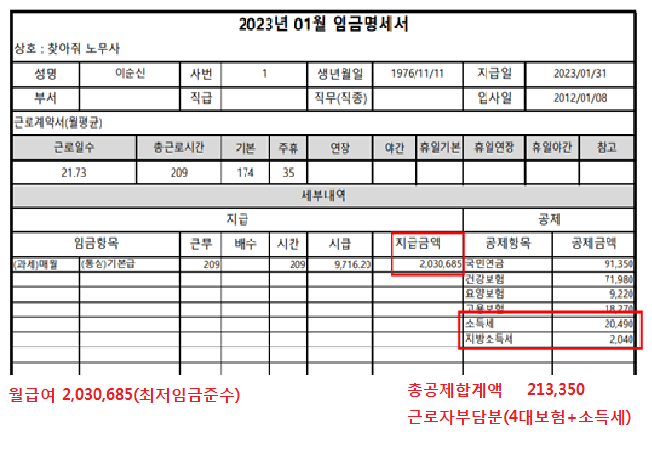
2023년 01월 임금명세서

상호 : 찾아줘 노무사

구분1값1구분2값2구분3값3구분4값4
성명이순신사번1생년월일1976/11/11지급일2023/01/31
부서직급직무(직종)입사일2012/01/08
근로계약서(월평균) 근로일수총근로시간기본주휴연장야간휴일기본휴일연장휴일야간참고
21.7320917435

세부내역

지급 임금항목근무배수시간시급지급금액공제 공제항목공제금액
(과세)매월 (통상)기본급2092099,716.202,030,685국민연금91,350
건강보험71,980
요양보험9,220
고용보험18,270
소득세20,490
지방소득세2,040
월급여
2,030,685(최저임금준수)
총공제합계액
213,350
비고
근로자부담분(4대보험+소득세)

2023년 01월 임금명세서

상호
찾아줘 노무사
성명성명_값사번사번_값생년월일생년월일_값지급일지급일_값
성명이순신사번1생년월일1976/11/11지급일2023/01/31
부서직급직무(직종)입사일2012/01/08
근로일수총근로시간기본주휴연장야간휴일기본휴일연장휴일야간참고
21.7320917435

세부내역

임금항목근무배수시간시급지급금액공제항목공제금액
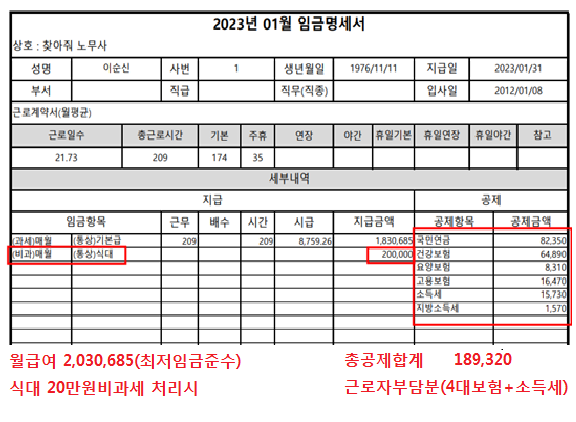
(과세)매월 (통상)기본급2092098,759.261,830,685국민연금82,350
(비과)매월 (통상)식대200,000건강보험64,890
요양보험8,310
고용보험16,470
소득세15,730
지방소득세1,570
월급여
2,030,685(최저임금준수)
식대
20만원비과세 처리시
총공제합계
189,320
근로자부담분
(4대보험+소득세)

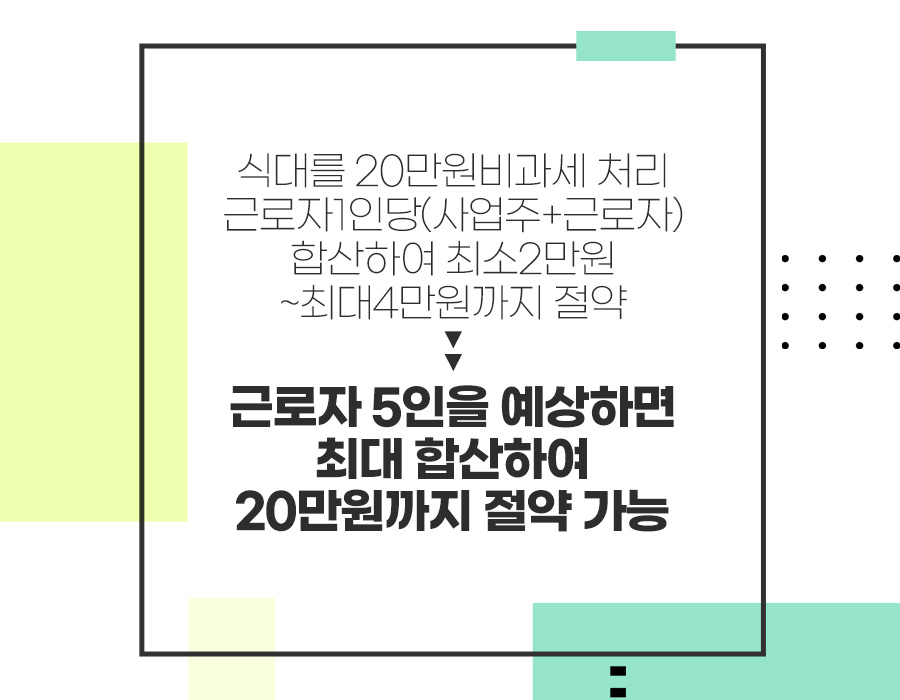
식대를 20만원 비과세 처리 근로자 1인당(사업주+근로자) 합산하여 최소 2만원 ~최대 4만원까지 절약

근로자 5인을 예상하면 최대 합산하여 20만원까지 절약 가능


2023년 01월 임금명세서

상호 : 찾아줘 노무사

성명이순신사번1생년월일1976/11/11지급일2023/01/31
부서직급직무(직종)입사일2012/01/08

근로계약서(월평균)

근로일수총근로시간기본주휴연장야간휴일기본휴일연장휴일야간참고
21.7320917435

세부내역

구분임금항목근무배수시간시급지급금액공제항목공제금액
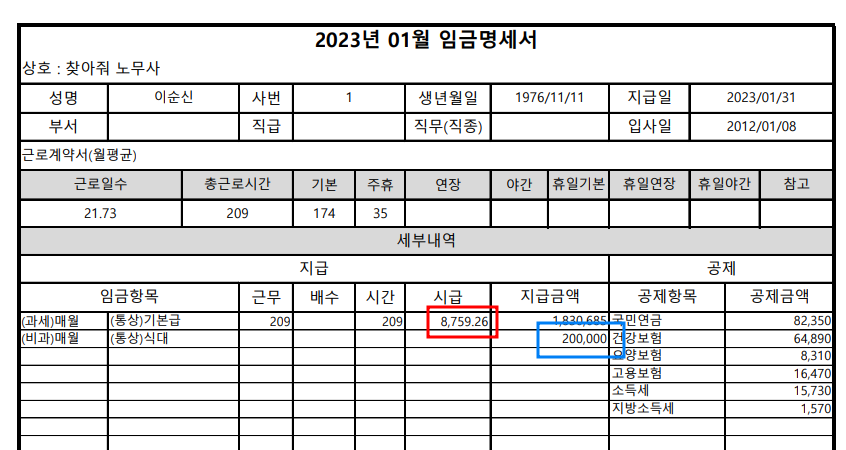
(과세)매월(통상)기본급2092098,759.261,830,685국민연금82,350
(비과)매월(통상)식대200,000건강보험64,890
요양보험8,310
고용보험16,470
소득세15,730
지방소득세1,570

식대에 대한 비과세 한도가 10만원에서 20만원으로 상승하였습니다.

한 끼 9,000원에 매월 가동 일수 22일 정도를 감안하면 20만원의 비과세는 적정한 수준으로 보입니다.

비과세의 한도가 상승한다는 것은 과세 급여의 하락을 의미하므로 근로소득세도 소폭 하락했습니다.

식대 20만원 비과세는 4대보험료에 미치는 영향이 더 큽니다.

산재보험, 고용보험, 국민연금, 건강보험 모두 소득세법상 과세 급여에 대하여 원천징수(공제) 합니다.

2023년 1월 기준 국민연금 9%, 건강보험 7.09%(요양 보험료는 건강보험료 대비 12.81%),

고용보험료 1.8%, 산재보험료(업종별로 상이함)의 보험료의 합계는 약 20%(노사 합산분)에 이릅니다.

따라서 기존 10만원에서 개정 20만원으로의 식대 비과세는 근로자 1인당 약 2만원의 4대보험료 절감을 유발합니다(식대 비과세 증가분 10만원의 20%).


아래 가상의 2가지 비교 사례를 보겠습니다.(직원 5인 기준)

사례 1) 월 급여 2,030,685 (식대 20비과세 미처리) 가정 시 총공제 합계액: 213,350

일단 세전 월급이 2,030,685원임에 주목하기 바랍니다(그 이유는 후술하겠습니다).

이는 기본급이므로 통상임금에 해당하고 이 금액을 209시간으로 나누면 시급은 약 9,716원으로 표기되어 있습니다.

위 사례에서 식대 20만원을 통상임금으로 설정하겠습니다(왜 통상임금인지는 후술하겠습니다).

통상임금과 더불어 「비과세」로 설정하고 다시 원천징수를 하겠습니다(4대보험은 법정요율로 원천징수함).

사례 2) 월 급여 2,030,685 (식대 20 비과세 처리) 가정 시 총공제 합계액: 189,320

비과세 식대 20처리 시 최저임금 충족 및 1명 근로자 부담분 24,030원 감소

회사 부담분도 추가로 2만 원 감소

위 그림과 같이 과세 급여가 1,830,685원으로 감소함에 따라 4대보험료와 소득세(지방 소득세 포함) 모두 하락하였습니다.

이 부분이 비과세의 힘입니다.

따라서 결론적으로 식대를 20만 원 비과세 처리 근로자 1인당 (사업주+근로자) 합산하여

최소 2만 원~최대 4만 원까지 절약되므로 근로자 5인을 예상하면 최대 합산하여

20만 원까지 그 이상으로 절약이 가능합니다.

결론:복잡하시면 그냥 식사를 미제공하는 사업장의 경우

식대 20만원 비과세 처리하면 됩니다~^^

식대 비과세의 추가 적용은 최저임금의 산입 범위에도 영향을 미칩니다

.

그렇다면 위 사례에서 기본급이 1,830,685원이라는 이유로 바로 최저임금 위반에 해당하는 것일까요?

2023년에 적용되는 최저임금은 시간급으로 9,620원입니다.

이를 1주 40시간 풀타임 근로자에게 주휴수당까지 포함한 최저 월급으로 환산하면 2,010,580원입니다.

그렇다면 기본급을 이 금액 이상으로 설정해야 하는가라는 의문이 들 것입니다.

“정답은 꼭 그렇지 않다”입니다. 최저임금법에서 복리후생적 현금 급여는 당해 연도 고시되는

월 환산금액 대비 일정 비율을 초과하는 금액을 최저임금에 산입한다고 규정하고 있습니다.

올해(2023년)에 적용되는 이 기준율은 1%입니다.

풀타임 근로자의 경우 2,010,580원의 1%인 20,105원(반올림)을 초과하는 식대는 최저임금 범위에 산입됩니다.

만약 매월 지급하는 현금 식대가 20만 원이라면 179,895원은 최저임금 버전에서 기본급과 동일한 역할을 할 수 있음을 의미합니다.

따라서 위 사례에서는 기본급 1,830,685원에 179,895원을 더한 후 최저임금 위반 여부를 판단합니다.

이 값은 1주 40시간 풀타임 근로자에게 적용되는 월 단위 최저임금 2,010,580원과 정확히 일치합니다.

즉 최저임금 시간급으로 9,620원이 나옵니다. 따라서 최저임금 위반이 아닙니다.

다시 월급 총액(세전)으로 돌아가서 검토해 보면, 세전 월급이 2,030,685원이고

식대가 20만 원이 설정되어 있다면 기본급이 1,830,685원이더라도 최저임금 위반이 아닙니다.

식대는 근로기준법상 통상임금일까요?

통상임금은 소정근로 대가성, 정기성, 일률성, 고정성이라는 4가지 속성을 갖춘 임금을 의미합니다. 

기본급이 가장 대표적인 통상임금입니다. 식대의 경우 소정근로에 대가임은 명확합니다.

그리고 매월 지급한다고 하면 정기성도 명확합니다.

일률성은 따져봐야 합니다. 만약 상시 근로자 수가 10명인 사업장에서 9명에게만

식대를 현금으로 지급하고 1명에게 아예 지급하지 않는다면 일률성이 배제될 가능성이 큽니다.

즉 통상임금에 해당하지 않을 가능성이 큽니다.

그러나 10명의 근로자에게 모두 지급되는 식대라면 통상임금에 해당합니다.

시급의 모습은 3가지가 있음에 주의해야 합니다.

다시 위 그림을 보시면, 시급란에 (소수점을 제외하면) 8,759원이라는 시급이 나와 있습니다.

이를 보면 (또다시) 최저임금 위반이라고 오해할 수 있습니다. 그러나 이는 기본 시급일 뿐입니다.

최저임금법상 산입 범위를 고려한 시급은 정확하게 9620원입니다. 마지막으로 (위 임금명세서에서)

식대가 통상임금으로 기재되어 있음에 주목해 주기 바랍니다.

식대가 통상임금인 경우 20만원을 통째로 기본급에 가산하여 209시간으로 나눈 (첫 번째 그림의) 9,716원의 시간급이 산정되는데

이 숫자가 바로 근로기준법상 통상임금에 해당합니다.

따라서 약 9,716원이라는 통상 시급을 통해 (가상의 사례에서 추후 발생할 수 있는)

연장•야간•휴일근로수당을 계산해야 합니다.

전문적인 내용이지만 정말 중요한 내용이라 이렇게 정리해봅니다. 

세무사 노무사를 찾고 싶으시면 언제든 찾아줘세무사노무사에 문의주세요.


https://findsemusa.com/

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)



