안녕하세요.
'여의도 세무사'부동산 세금 전문 솔택 세무회계입니다.
이번 주 부동산 시장에서 가장 큰 이슈, 다들 소식 들으셨을 것 같아요.
경기도 화성시 동탄구, 용인시 기흥구, 구리시 이렇게 세 곳이 투기과열지구 및 조정대상지역으로 새롭게 지정됐습니다.
최근 이 지역들 집값이 눈에 띄게 올랐던 만큼, 예상하셨던 분들도 많으실 텐데요.
오늘은 이번 지정이 정확히 언제부터 효력이 생기는지, 그리고 실무적으로 무엇을 주의해야 하는지 정리해 드리겠습니다.
1. 투기과열지구 및 조정대상지역 지정
국토교통부는 지난 6월 29일 주거정책심의위원회 심의·의결을 거쳐, 최근 큰 폭으로 집값이 상승한 화성시 동탄구, 용인시 기흥구, 구리시 세 곳을 투기과열지구 및 조정대상지역으로 신규 지정한다고 발표했습니다.
지정 효력 발생일: 2026년 7월 1일
7월 1일 추가 지정된 현황을 반영한 조정대상지역은 아래와 같습니다.
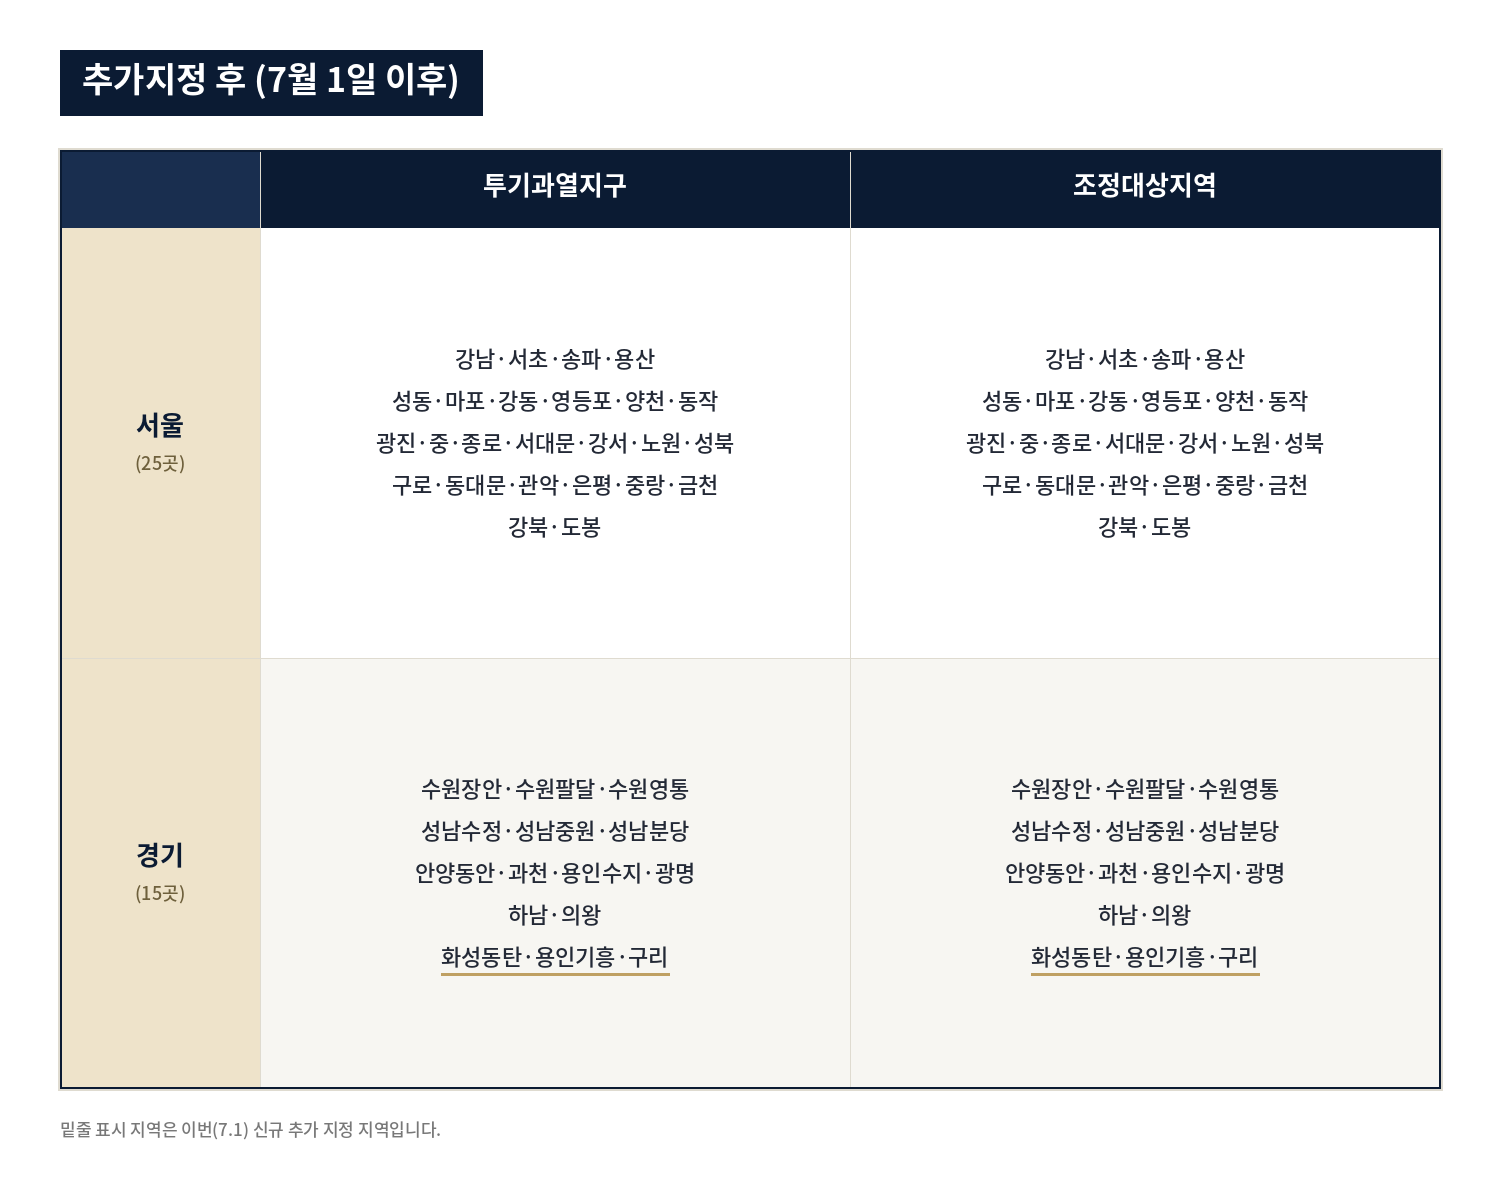
추가지정 후 (7월 1일 이후)
| 구분 | 투기과열지구 | 조정대상지역 |
|---|
| 서울 (25곳) | 강남·서초·송파·용산
성동·마포·강동·영등포·양천·동작
광진·중·종로·서대문·강서·노원·성북
구로·동대문·관악·은평·중랑·금천
강북·도봉 | 강남·서초·송파·용산
성동·마포·강동·영등포·양천·동작
광진·중·종로·서대문·강서·노원·성북
구로·동대문·관악·은평·중랑·금천
강북·도봉 |
| 경기 (15곳) | 수원장안·수원팔달·수원영통
성남수정·성남중원·성남분당
안양동안·과천·용인수지·광명
하남·의왕
화성동탄·용인기흥·구리 | 수원장안·수원팔달·수원영통
성남수정·성남중원·성남분당
안양동안·과천·용인수지·광명
하남·의왕
화성동탄·용인기흥·구리 |
밑줄 표시 지역은 이번(7.1) 신규 추가 지정 지역입니다.
2. 토지거래허가구역 지정
투기과열지구·조정대상지역 지정과 함께, 같은 세 곳(화성시 동탄구, 용인시 기흥구, 구리시)은 토지거래허가구역으로도 지정됩니다.
- 지정 기간: 2026년 7월 5일 ~ 2027년 12월 31일
- 지정 공고일: 2026년 6월 30일
여기서 헷갈리시는 부분이 하나 있는데요, 「부동산 거래신고 등에 관한 법률」에 따라 토지거래허가구역은 지정을 공고한 날(6월 30일)로부터 5일이 지난 시점부터 효력이 발생합니다.
그래서 공고일은 6월 30일이지만, 실제 효력 발생일은 7월 5일이 됩니다.
즉, 2026년 7월 5일부터는 위 세 지역 내 아파트를 취득할 경우 토지거래허가를 받아야 취득이 가능합니다.
세무사 TIP 토지거래허가는 신청부터 승인까지 통상 15일 안팎이 소요됩니다.
계약 일정을 잡고 계신 분들이라면 이 기간까지 감안해서 움직이셔야 잔금·등기 일정이 꼬이지 않습니다.
허가 없이 계약을 진행했다가 취득 자체가 불가능해지는 경우도 있으니, 반드시 사전에 확인하고 진행하세요.
3. 취득세 중과
조정대상지역 소재하는 주택을 2번째 주택으로써 취득하게 되는 경우 취득세율은 중과세율이 적용됩니다.
| 주택수 | 조정대상지역 | 비조정대상지역 |
| 1주택 | 1%~3% | 1%~3% |
| 2주택 | 8% |
| 3주택 | 12% | 8% |
| 4주택 이상 | 12% | 12% |
예를 들어 기존의 1주택을 소유한 사람이 화성시 동탄구에 소재한 주택을 추가로 매입한다고 가정하겠습니다.
이경우 2번째 주택인 화성시 동탄구 주택은 조정대상지역에 해당하므로 8%의 취득세율이 적용됩니다.
3-1 증여 취득세 중과
부동산을 증여받아 취득하는 경우 기본 취득세율은 3.5%입니다.
① 증여받은 주택이 조정대상지역에 위치할 것
② 취득 당시 공시가격 3억 원 이상 주택일 것
③ 증여자가 2주택 이상을 보유한 자일 것
세가지 요건이 동시에 충족되면 중과 대상입니다.
조정대상지역이 아니거나, 공시가격이 3억 원 미만, 또는 증여자가 1주택자인 경우로써 해당 1주택을 증여하는 경우라면 이 중과는 적용되지 않습니다.
세무사 TIP 여기서 말하는 "2주택 이상 보유자"란 증여하는 사람(증여자) 기준입니다.
증여자가 조정대상지역 내 2주택 이상을 보유한 다주택자인 상태에서 그 중 한 채를 증여하는 경우가
중과 대상이 되는 대표적인 케이스입니다.
4. 1세대 1주택 비과세 거주요건 적용 (양도소득세)
1세대1주택 비과세 요건 중 거주요건은 주택을 "취득할 당시" 상황에 따라 달라집니다.
- 취득 당시 조정대상지역에 있던 주택 → 양도 당시 1주택이고, 보유기간과 거주기간이 각각 2년 이상이어야 비과세 적용
- 취득 당시 비조정대상지역에 있던 주택 → 이후 조정대상지역으로 지정되더라도 거주요건 적용되지 않음
즉, 지금 조정대상지역으로 새로 묶인다고 해서 이미 보유 중이던 주택에 갑자기 거주요건이 새로 생기는 게 아닙니다. 취득 시점당시에 조정대상지역 여부를 기준으로 거주요건을 적용하게 됩니다.
이번에 화성시 동탄구, 용인시 기흥구, 구리시가 조정대상지역으로 지정된 시점은 2026년 7월 1일입니다.
- 7월 1일 이전에 이미 취득하신 주택 → 취득 당시 비조정대상지역이었으므로 거주요건 적용되지 않음
- 7월 1일 이후에 취득하시는 주택 → 취득 당시 조정대상지역이므로 2년 거주요건 적용
같은 아파트라도 취득 시점이 언제인지에 따라 비과세 요건이 완전히 달라지는 셈입니다.