정부는 8.3.(월) 세제발전심의위원회를 개최하여 「2026년 세제개편안」을 확정·발표하였습니다.
자세한 내용은 첨부자료를 참고하여 주시기 바랍니다.
【 첨 부 】
1. 2026년 세제개편안 개조식
2. 2026년 세제개편안 상세본
3. 2026년 세제개편안 문답자료
※ 세부적인 내용은 아래로 연락바랍니다. (044-215-내선번호)
소득세제(4211~2, 4215~4217), 금융세제(4231~4234),
법인세제(4221~4, 4226),
상속증여세·양도소득세(4311~4, 4316, 4308),
종합부동산세(4361~4, 4366),
부가가치세(4321~3, 4326),
국제조세(4651~4653, 4656, 4661~3),
관세(4411~3, 4416, 4418),
국세기본법·국세징수법(4151, 4152, 4154),
조세특례(4131~3, 4136~7, 4141~2, 4144~5)
부동산세제 (개정안 56p~)
1.양도소득세
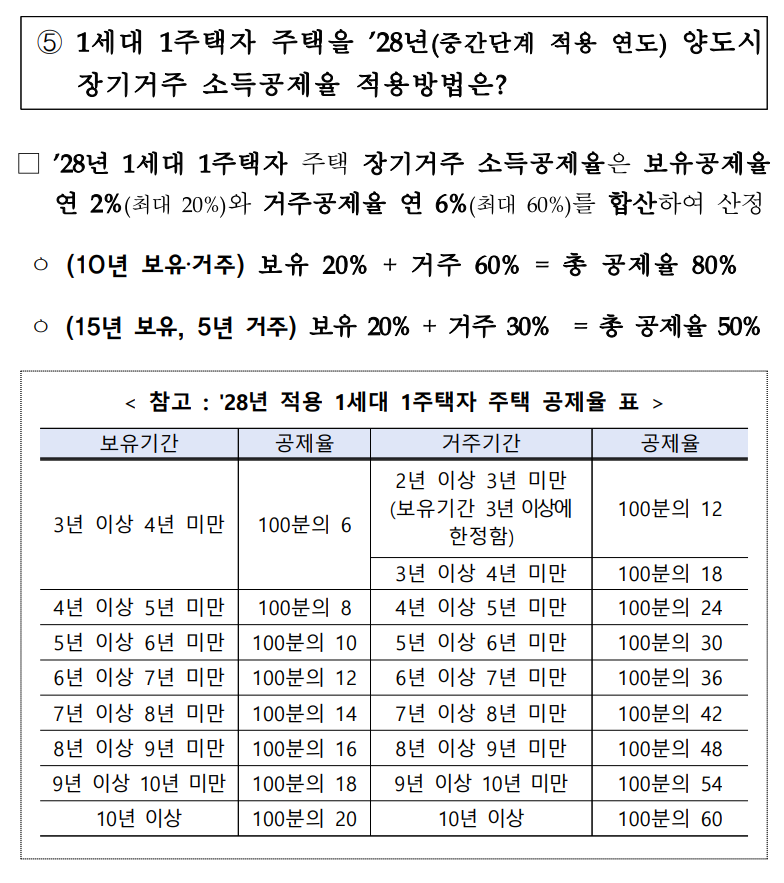
1) 1세대 1주택자 장기보유특별공제 개편
구분
현행
개정안
공제 명칭
1세대 1주택자 주택 장기보유특별공제
거주공제로 개편
공제액
양도차익¹ × 공제율
양도차익 : (양도가액-필요경비) × 양도가액 중 12억 원 초과 비중
현행과 동일
기본요건
3년 이상 보유하고 2년 이상 거주
현행과 동일
공제율
거주공제율과 보유공제율의 합계
거주공제율은 단계적으로 확대하고 보유공제율은 단계적으로 축소
개정 이유
-
거주 중심으로 주택 양도소득세 공제제도를 단계적으로 개편
적용 시기
-
2028년 1월 1일 이후 양도하는 분부터 적용
구분
2027년 12월 31일까지
2028년 1월 1일~12월 31일
2029년 1월 1일부터
① 거주공제율
연 4%최대 40%
연 6%최대 60%
연 8%최대 80%
② 보유공제율
연 4%최대 40%
연 2%최대 20%
폐지
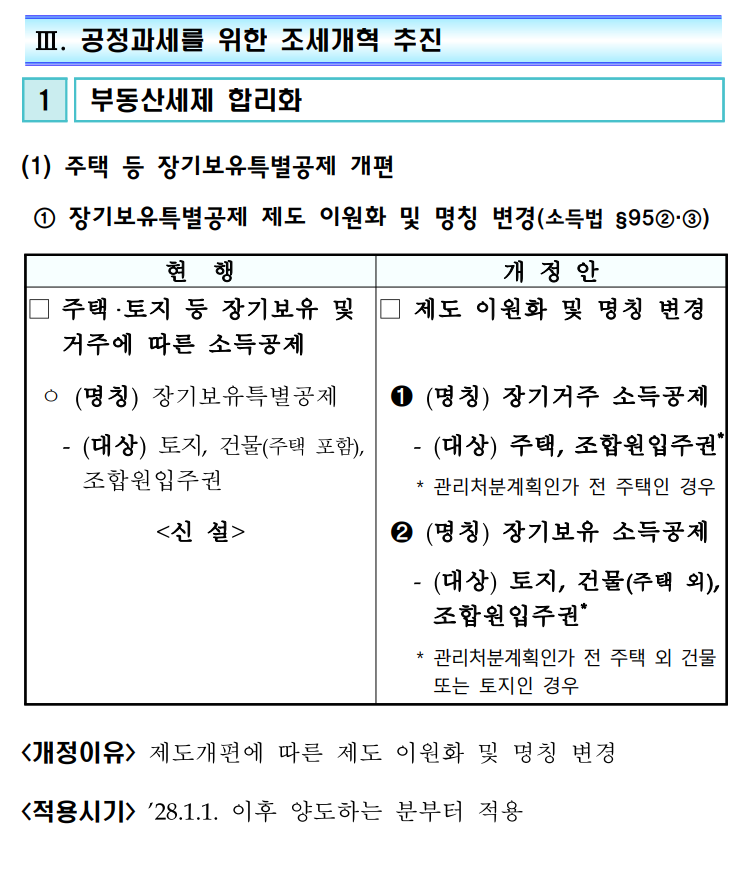
Ⅲ. 공정과세를 위한 조세개혁 추진
1 부동산세제 합리화
(1) 주택 등 장기보유특별공제 개편
① 장기보유특별공제 제도 이원화 및 명칭 변경(소득법 §95②·③)
현 행
개 정 안
□ 주택·토지 등 장기보유 및 거주에 따른 소득공제
ㅇ (명칭) 장기보유특별공제
- (대상) 토지, 건물(주택 포함), 조합원입주권
<신 설>
□ 제도 이원화 및 명칭 변경
❶ (명칭) 장기거주 소득공제
- (대상) 주택, 조합원입주권*
* 관리처분계획인가 전 주택인 경우
❷ (명칭) 장기보유 소득공제
- (대상) 토지, 건물(주택 외), 조합원입주권*
* 관리처분계획인가 전 주택 외 건물 또는 토지인 경우
<개정이유> 제도개편에 따른 제도 이원화 및 명칭 변경
<적용시기> '28.1.1. 이후 양도하는 분부터 적용
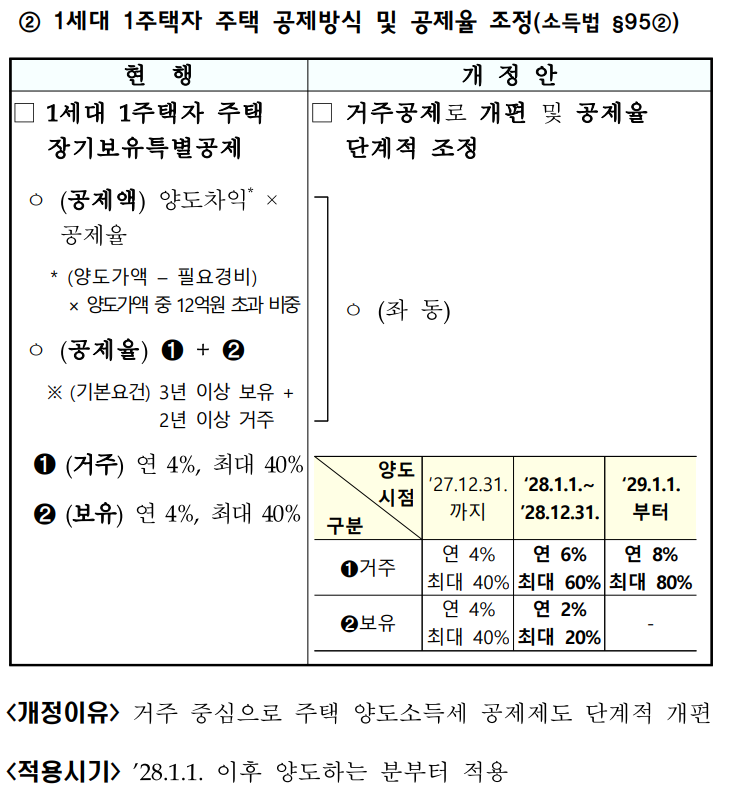
② 1세대 1주택자 주택 공제방식 및 공제율 조정(소득법 §95②)
현 행
개 정 안
□ 1세대 1주택자 주택 장기보유특별공제
ㅇ (공제액) 양도차익* × 공제율
* (양도가액 - 필요경비) × 양도가액 중 12억원 초과 비중
ㅇ (공제율) ❶ + ❷
※ (기본요건) 3년 이상 보유 + 2년 이상 거주
❶ (거주) 연 4%, 최대 40%
❷ (보유) 연 4%, 최대 40%
□ 거주공제로 개편 및 공제율 단계적 조정
ㅇ (좌 동)
구분
양도 시점
'27.12.31. 까지
'28.1.1.~ '28.12.31.
'29.1.1. 부터
❶거주
연 4% 최대 40%
연 6% 최대 60%
연 8% 최대 80%
❷보유
연 4% 최대 40%
연 2% 최대 20%
-
<개정이유> 거주 중심으로 주택 양도소득세 공제제도 단계적 개편
<적용시기> '28.1.1. 이후 양도하는 분부터 적용
2) 다주택자 장기보유특별공제 개편
구분
현행
개정안
공제 명칭
다주택자 주택에 대한 장기보유특별공제
거주공제로 개편
공제액
양도차익¹ × 공제율
양도차익 : 양도가액-필요경비
현행과 동일
기본요건
3년 이상 보유
현행과 동일
공제방식
보유공제율 적용
2028년: 거주공제율과 보유공제율 중 높은 공제율 적용
2029년 이후: 거주공제율만 적용
개정 이유
-
거주 중심으로 공제제도를 단계적으로 개편
적용 시기
-
2028년 1월 1일 이후 양도하는 분부터 적용
구분
2027년 12월 31일까지
2028년 1월 1일~12월 31일
2029년 1월 1일부터
① 거주공제율
(2년 이상 거주시에만 적용)
미적용
연 2%최대 30%
연 2%최대 30%
② 보유공제율
연 2%최대 30%
연 1%최대 15%
폐지
3) 장기거주 소득공제 한도 신설
구분
현행
개정안
제도
주택 장기보유특별공제
장기거주 소득공제에 공제한도 신설
공제액
양도차익¹ × 공제율
¹ 양도가액-필요경비. 다만, 1주택자는 양도가액 중 12억 원 초과 비중에 해당하는 부분
현행과 동일
공제한도
별도의 공제한도 없음
인별 연간 한도와 양도 물건별 한도를 각각 적용
개정 이유
-
공제 수준 합리화를 통한 과세형평 제고
적용 시기
-
2028년 1월 1일 이후 양도하는 분부터 적용
구분
2028년
2029년 이후
① 인별 연간 공제한도
20억 원
10억 원
② 양도 물건별 공제한도
20억 원
10억 원
※ 공동소유하거나 시점을 달리하여 분할양도하는 경우에는 지분 비율 또는 분할양도 비율에 따라 공제한도를 안분하여 적용합니다.
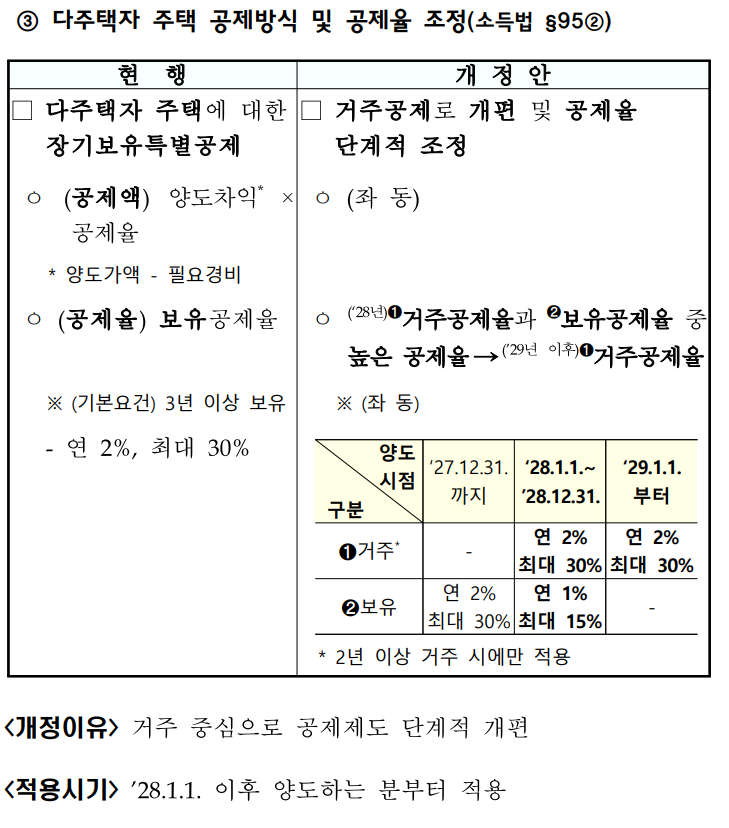
③ 다주택자 주택 공제방식 및 공제율 조정(소득법 §95②)
현 행
개 정 안
□ 다주택자 주택에 대한 장기보유특별공제
ㅇ (공제액) 양도차익* × 공제율
* 양도가액 - 필요경비
ㅇ (공제율) 보유공제율
※ (기본요건) 3년 이상 보유
- 연 2%, 최대 30%
□ 거주공제로 개편 및 공제율 단계적 조정
ㅇ (좌 동)
ㅇ ('28년)❶거주공제율과 ❷보유공제율 중 높은 공제율 → ('29년 이후)❶거주공제율
※ (좌 동)
구분
양도 시점
'27.12.31. 까지
'28.1.1.~ '28.12.31.
'29.1.1. 부터
❶거주*
-
연 2% 최대 30%
연 2% 최대 30%
❷보유
연 2% 최대 30%
연 1% 최대 15%
-
* 2년 이상 거주 시에만 적용
<개정이유>
거주 중심으로 공제제도 단계적 개편
<적용시기>
’28.1.1. 이후 양도하는 분부터 적용
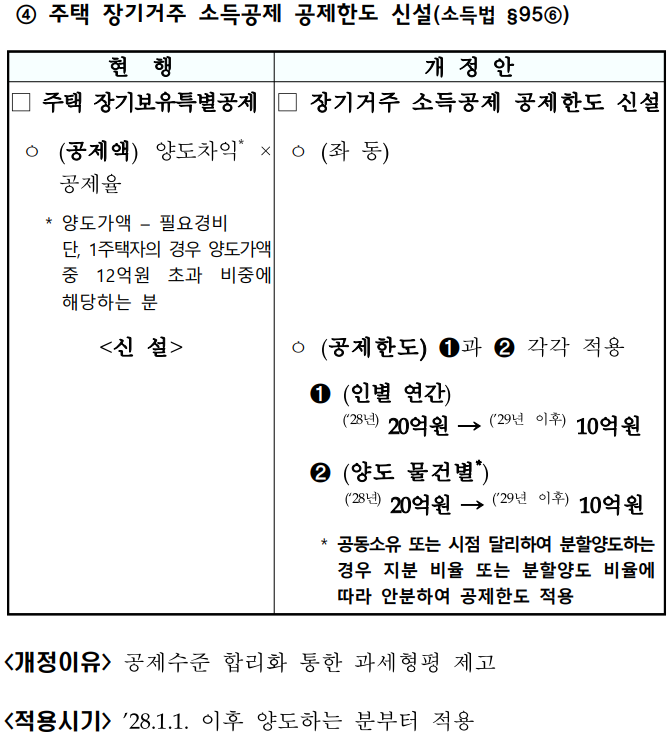
④ 주택 장기거주 소득공제 공제한도 신설(소득법 §95⑥)
현 행
개 정 안
□ 주택 장기보유특별공제
ㅇ (공제액) 양도차익* × 공제율
* 양도가액 - 필요경비
단, 1주택자의 경우 양도가액 중 12억원 초과 비중에 해당하는 분
<신 설>
□ 장기거주 소득공제 공제한도 신설
ㅇ (좌 동)
ㅇ (공제한도) ❶과 ❷ 각각 적용
❶ (인별 연간)
('28년) 20억원 → ('29년 이후) 10억원
❷ (양도 물건별*)
('28년) 20억원 → ('29년 이후) 10억원
* 공동소유 또는 시점 달리하여 분할양도하는 경우 지분 비율 또는 분할양도 비율에 따라 안분하여 공제한도 적용
<개정이유> 공제수준 합리화 통한 과세형평 제고
<적용시기> '28.1.1. 이후 양도하는 분부터 적용
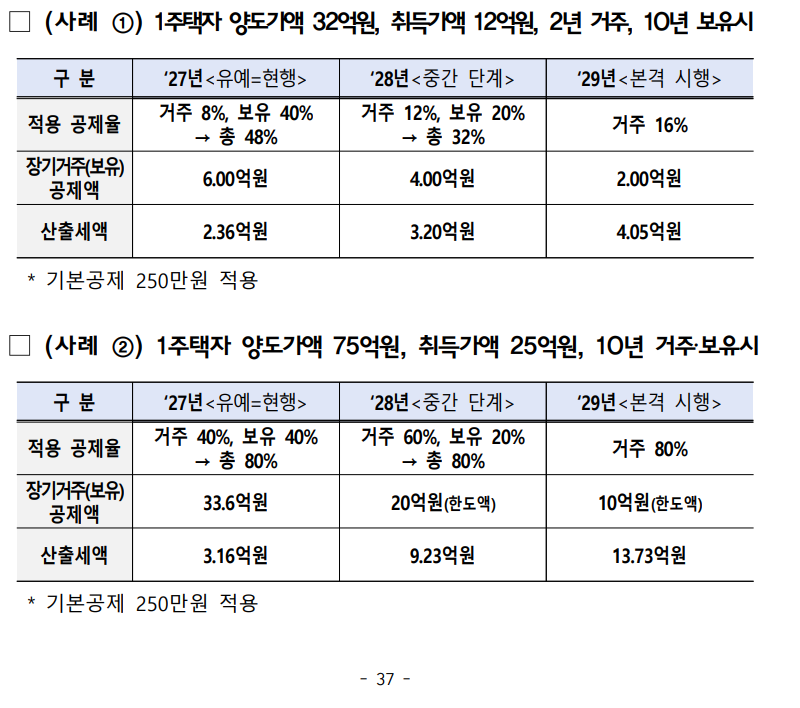
4) 적용사례 (문답자료 37p)
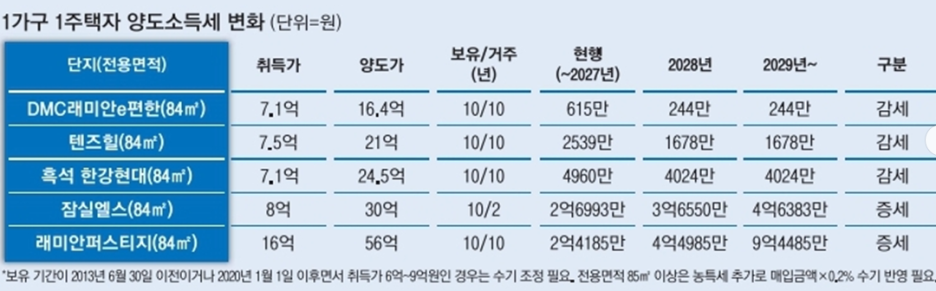
□ (사례 ①) 1주택자 양도가액 32억원, 취득가액 12억원, 2년 거주, 10년 보유시
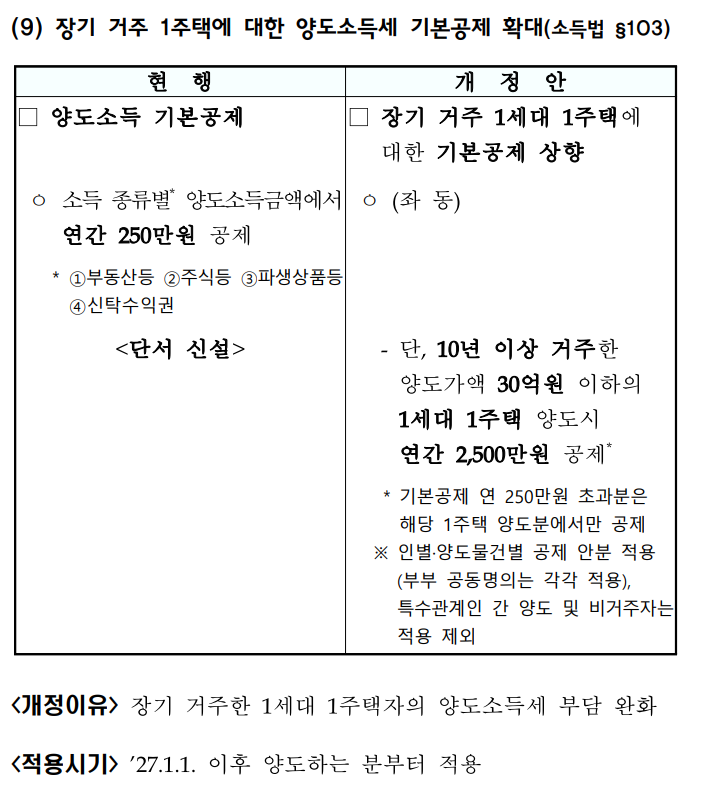
□ 장기 거주 1세대 1주택에 대한 기본공제 상향
○ (좌 동)
- 단, 10년 이상 거주한 양도가액 30억원 이하의 1세대 1주택 양도시 연간 2,500만원 공제*
* 기본공제 연 250만원 초과분은 해당 1주택 양도분에서만 공제
※ 인별·양도물건별 공제 안분 적용 (부부 공동명의는 각각 적용), 특수관계인 간 양도 및 비거주자는 적용 제외
<개정이유> 장기 거주한 1세대 1주택자의 양도소득세 부담 완화
<적용시기> '27.1.1. 이후 양도하는 분부터 적용
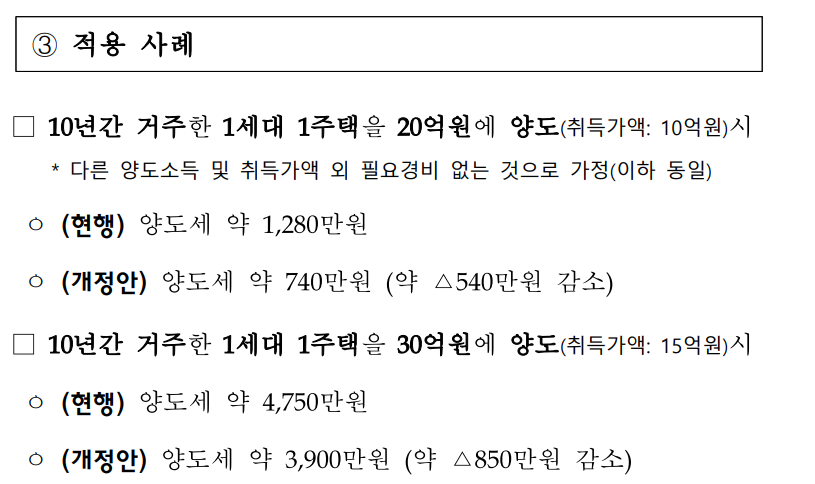
③ 적용 사례
10년간 거주한 1세대 1주택을 20억원에 양도(취득가액: 10억원) 시
* 다른 양도소득 및 취득가액 외 필요경비 없는 것으로 가정(이하 동일)
(현행) 양도세 약 1,280만원
(개정안) 양도세 약 740만원 (약 △540만원 감소)
10년간 거주한 1세대 1주택을 30억원에 양도(취득가액: 15억원) 시
(현행) 양도세 약 4,750만원
(개정안) 양도세 약 3,900만원 (약 △850만원 감소)
3. 2026년 세제개편안 문답자료.pdf 47쪽
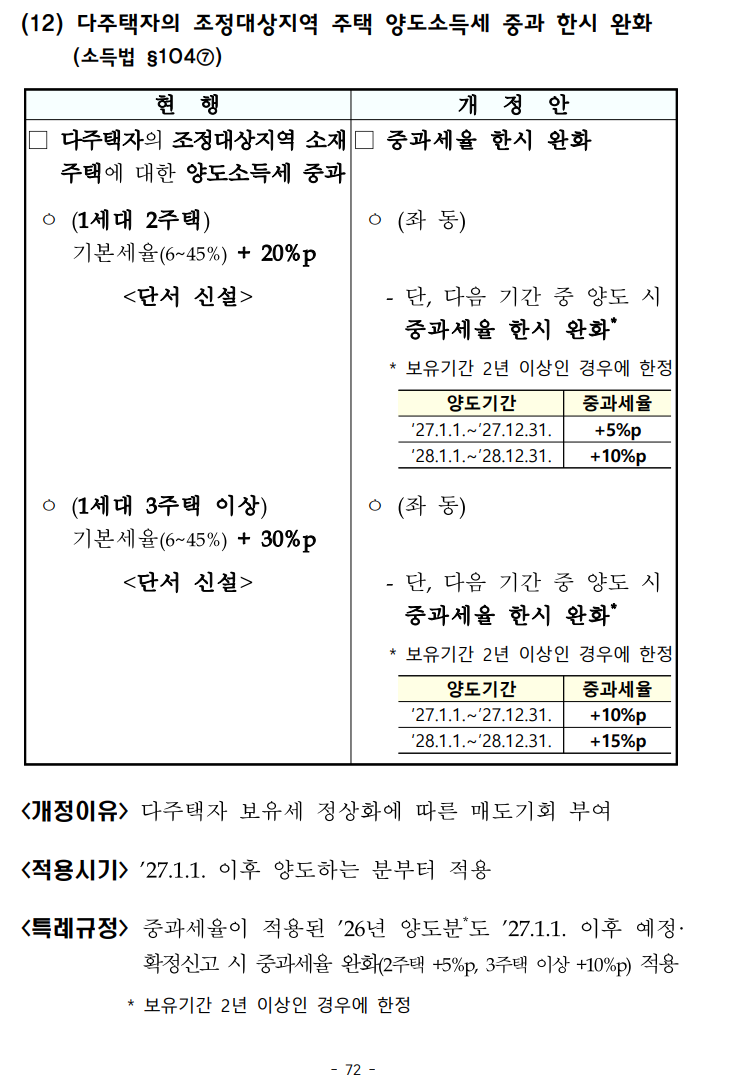
5) 다주택자의 조정대상지역 주택 양도소득세 중과 한시 완화(소득법 §104⑦)
양도세 중과 완화 지역은 서울,과천,광명,성남,수원,안양 동안, 수지,기흥
의왕,하남,동탄,구리 등 수도권 주요 지역입니다
매물 출하를 유도하는 정책입니다.
구분
현행
개정안
적용 대상
다주택자가 보유한 조정대상지역 소재 주택의 양도
현행과 동일
1세대 2주택
기본세율 6~45%에 20%포인트 가산
일정 기간 양도하는 주택의 중과세율을 한시적으로 완화
1세대 3주택 이상
기본세율 6~45%에 30%포인트 가산
일정 기간 양도하는 주택의 중과세율을 한시적으로 완화
완화요건
없음
해당 주택의 보유기간이 2년 이상인 경우에 한정
개정 이유
-
다주택자 보유세 정상화에 따른 매도 기회 부여
적용 시기
-
2027년 1월 1일 이후 양도하는 분부터 적용
주택 수
현행
2027년 양도
2028년 양도
1세대 2주택
기본세율 +20%p
+5%p
+10%p
1세대 3주택 이상
기본세율 +30%p
+10%p
+15%p
(12) 다주택자의 조정대상지역 주택 양도소득세 중과 한시 완화 (소득법 §104⑦)
현 행
개 정 안
□ 다주택자의 조정대상지역 소재 주택에 대한 양도소득세 중과
ㅇ (1세대 2주택)
기본세율(6~45%) + 20%p
<단서 신설>
□ 중과세율 한시 완화
ㅇ (좌 동)
- 단, 다음 기간 중 양도 시 중과세율 한시 완화*
* 보유기간 2년 이상인 경우에 한정
양도기간 | 중과세율
'27.1.1.~'27.12.31. | +5%p
'28.1.1.~'28.12.31. | +10%p
ㅇ (1세대 3주택 이상)
기본세율(6~45%) + 30%p
<단서 신설>
ㅇ (좌 동)
- 단, 다음 기간 중 양도 시 중과세율 한시 완화*
* 보유기간 2년 이상인 경우에 한정
양도기간 | 중과세율
'27.1.1.~'27.12.31. | +10%p
'28.1.1.~'28.12.31. | +15%p
<개정이유> 다주택자 보유세 정상화에 따른 매도기회 부여
<적용시기> '27.1.1. 이후 양도하는 분부터 적용
<특례규정>
중과세율이 적용된 '26년 양도분*도 '27.1.1. 이후 예정·확정신고 시 중과세율 완화(2주택 +5%p, 3주택 이상 +10%p) 적용
* 보유기간 2년 이상인 경우에 한정
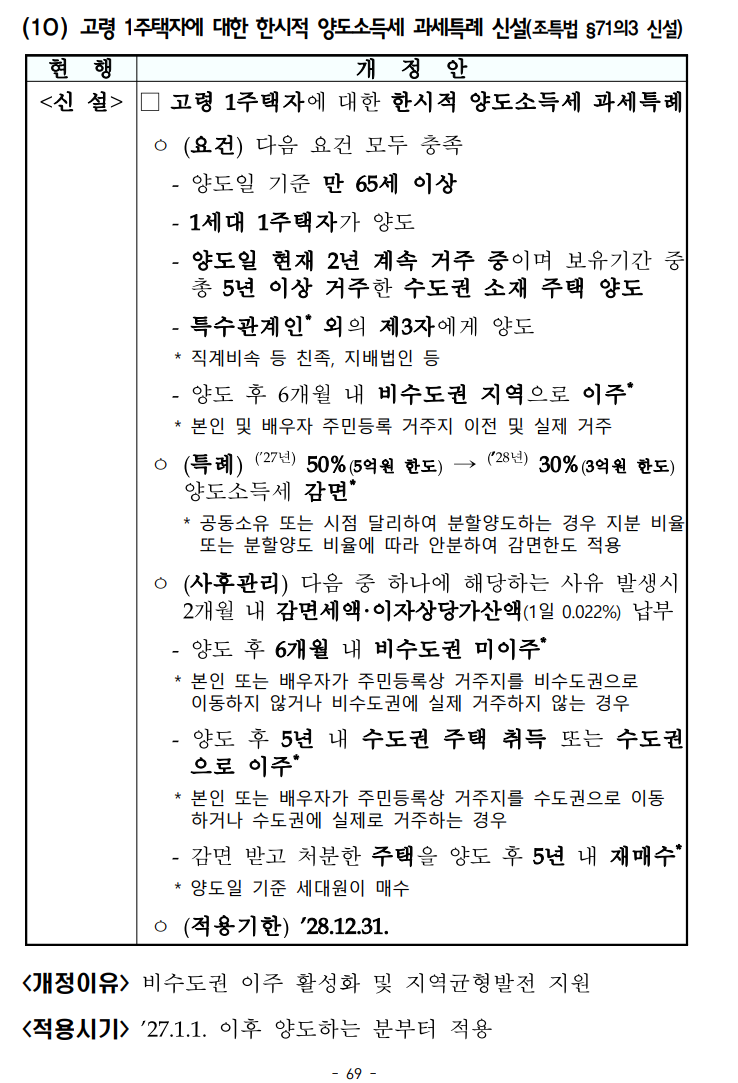
6) 고령 1주택자에 대한 한시적 양도소득세 과세특례 신설(조특법 §71의3 신설)
65세 이상 1주택자가 5년 이상 거주 주택에서
친족 아니 제3자에 양도 후, 6개월 안에 비수도권 이주시
27년은 50%세액감면 (한도 5억)
28년부터는 30% 세액감면 (한도 3억)
세제혜택을 적용해 줍니다
5년 내 수도권 주택을 구입하거나 수도권 이주시
감면액을 추징합니다
정부는 보유세 부담을 지면서 고가 주택 거주민들을 존중하는 취지라고 하나
수도권에서 좋은 인프라를 누린 고령층이 비수도권으로 이주할 유인이 적습니다
구분
현행
개정안
제도
별도 규정 없음
고령 1주택자에 대한 한시적 양도소득세 과세특례 신설
주요 내용
해당 없음
일정 요건을 충족한 고령 1주택자가 수도권 주택을 양도하고 비수도권으로 이주하는 경우 양도소득세 감면
적용기한
해당 없음
2028년 12월 31일까지
구분
적용요건
연령 요건
양도일 현재 만 65세 이상
주택 수 요건
1세대 1주택자가 양도할 것
거주 요건
양도일 현재 해당 주택에서 2년 이상 계속 거주 중이고, 보유기간 중 총 5년 이상 거주할 것
주택 소재지
양도하는 주택이 수도권 소재 주택일 것
양수인 요건
특수관계인이 아닌 제3자에게 양도할 것
이주 요건
양도 후 6개월 이내에 비수도권 지역으로 이주할 것
실제 거주 요건
본인과 배우자가 주민등록상 거주지를 비수도권으로 이전하고 실제로 거주할 것
양도 시기
양도소득세 감면율
감면 한도
2027년
50%
5억 원
2028년
30%
3억 원
(10) 고령 1주택자에 대한 한시적 양도소득세 과세특례 신설(조특법 §71의3 신설)
현 행
개 정 안
<신 설>
□ 고령 1주택자에 대한 한시적 양도소득세 과세특례
○ (요건) 다음 요건 모두 충족
- 양도일 기준 만 65세 이상
- 1세대 1주택자가 양도
- 양도일 현재 2년 계속 거주 중이며 보유기간 중 총 5년 이상 거주한 수도권 소재 주택 양도
- 특수관계인* 외의 제3자에게 양도
* 직계비속 등 친족, 지배법인 등
- 양도 후 6개월 내 비수도권 지역으로 이주*
* 본인 및 배우자 주민등록 거주지 이전 및 실제 거주
○ (특례) ('27년) 50%(5억원 한도) → ('28년) 30%(3억원 한도) 양도소득세 감면*
* 공동소유 또는 시점 달리하여 분할양도하는 경우 지분 비율 또는 분할양도 비율에 따라 안분하여 감면한도 적용
○ (사후관리) 다음 중 하나에 해당하는 사유 발생시 2개월 내 감면세액·이자상당가산액(1일 0.022%) 납부
- 양도 후 6개월 내 비수도권 미이주*
* 본인 또는 배우자가 주민등록상 거주지를 비수도권으로 이동하지 않거나 비수도권에 실제 거주하지 않는 경우
- 양도 후 5년 내 수도권 주택 취득 또는 수도권으로 이주*
* 본인 또는 배우자가 주민등록상 거주지를 수도권으로 이동하거나 수도권에 실제로 거주하는 경우
- 감면 받고 처분한 주택을 양도 후 5년 내 재매수*
* 양도일 기준 세대원이 매수
○ (적용기한) '28.12.31.
<개정이유>
비수도권 이주 활성화 및 지역균형발전 지원
<적용시기>
'27.1.1. 이후 양도하는 분부터 적용
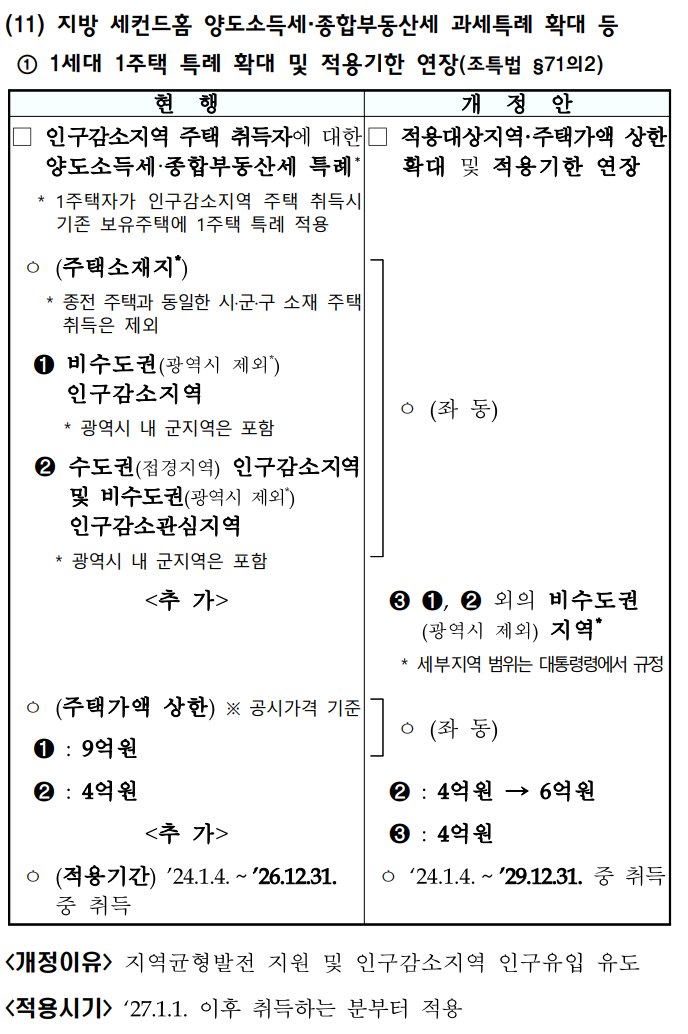
7) 지방 세컨드홈 양도소득세·종합부동산세 과세특례 확대 등
(11) 지방 세컨드홈 양도소득세·종합부동산세 과세특례 확대 등
① 1세대 1주택 특례 확대 및 적용기한 연장(조특법 §71의2)
현 행
개 정 안
□ 인구감소지역 주택 취득자에 대한 양도소득세·종합부동산세 특례*
* 1주택자가 인구감소지역 주택 취득시 기존 보유주택에 1주택 특례 적용
□ 적용대상지역·주택가액 상한 확대 및 적용기한 연장
ㅇ (주택소재지*)
* 종전 주택과 동일한 시·군·구 소재 주택 취득은 제외
❶ 비수도권(광역시 제외*) 인구감소지역
* 광역시 내 군지역은 포함
❷ 수도권(접경지역) 인구감소지역 및 비수도권(광역시 제외*) 인구감소관심지역
* 광역시 내 군지역은 포함
<추 가>
ㅇ (좌 동)
❸ ❶, ❷ 외의 비수도권(광역시 제외) 지역*
* 세부지역 범위는 대통령령에서 규정
ㅇ (주택가액 상한) ※ 공시가격 기준
❶ : 9억원
❷ : 4억원
<추 가>
ㅇ (좌 동)
❷ : 4억원 → 6억원
❸ : 4억원
ㅇ (적용기간) '24.1.4. ~ '26.12.31. 중 취득
ㅇ '24.1.4. ~ '29.12.31. 중 취득
<개정이유> 지역균형발전 지원 및 인구감소지역 인구유입 유도
<적용시기> '27.1.1. 이후 취득하는 분부터 적용
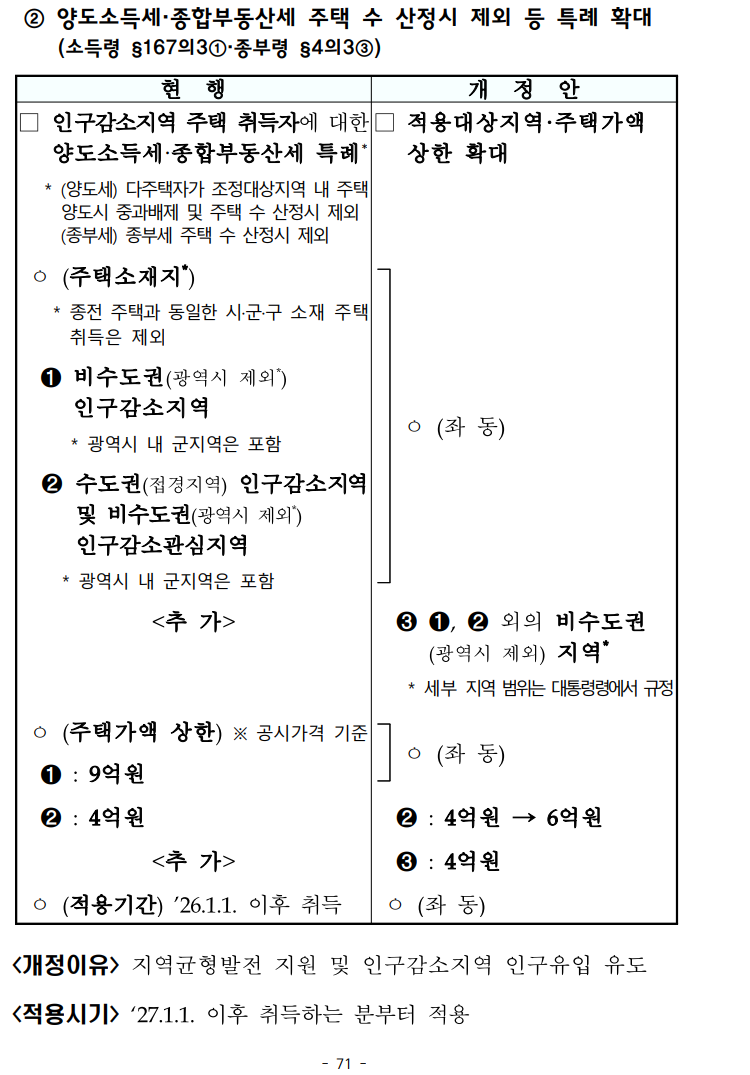
8) 양도소득세·종합부동산세 주택 수 산정시 제외 등 특례 확대(소득령 §167의3①·종부령 §4의3③)
② 양도소득세·종합부동산세 주택 수 산정시 제외 등 특례 확대
(소득령 §167의3①·종부령 §4의3③)
현 행
개 정 안
□ 인구감소지역 주택 취득자에 대한 양도소득세·종합부동산세 특례*
* (양도세) 다주택자가 조정대상지역 내 주택 양도시 중과배제 및 주택 수 산정시 제외
(종부세) 종부세 주택 수 산정시 제외
□ 적용대상지역·주택가액 상한 확대
ㅇ (주택소재지*)
* 종전 주택과 동일한 시·군·구 소재 주택 취득은 제외
❶ 비수도권(광역시 제외*) 인구감소지역
* 광역시 내 군지역은 포함
❷ 수도권(접경지역) 인구감소지역 및 비수도권(광역시 제외*) 인구감소관심지역
* 광역시 내 군지역은 포함
<추 가>
ㅇ (좌 동)
❸ ❶, ❷ 외의 비수도권(광역시 제외) 지역*
* 세부 지역 범위는 대통령령에서 규정
ㅇ (주택가액 상한) ※ 공시가격 기준
❶ : 9억원
❷ : 4억원
<추 가>
ㅇ (좌 동)
❷ : 4억원 → 6억원
❸ : 4억원
ㅇ (적용기간) '26.1.1. 이후 취득
ㅇ (좌 동)
<개정이유> 지역균형발전 지원 및 인구감소지역 인구유입 유도
<적용시기> '27.1.1. 이후 취득하는 분부터 적용
2. 종합부동산세
종부세 납부 인원은 전체 주택 소유자의 3%정도로 48만명 수준입니다.
정부는 세제 개편안에 따라 농특세 포함 5년간 약 9.3조원 세수 증가를 예측하고 있습니다
초고가,비거주,다주택자에 대한 종부세가 매우 큰 폭으로 증가합니다
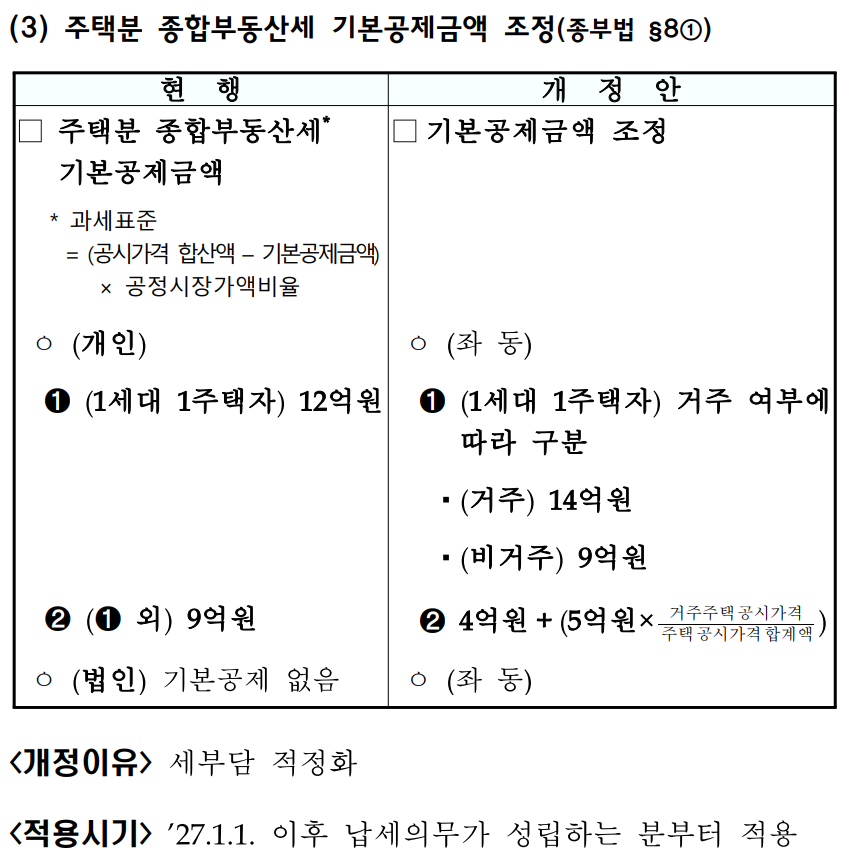
다만, 실거주 1주택자에 대해서는 기본공제액을 12억원에서 14억원으로 인상합니다
수도권 중산층의 보유세는 소폭 감소할 것으로 전망됩니다
국토부에서 산정하는 공시가격 이외에 모든 과정을 재설계 했습니다.
실거주 1주택자는 14억원까지 기본공제를 올리고
비거주 1주택자라면 공제액이 9억원으로 축소됩니다.
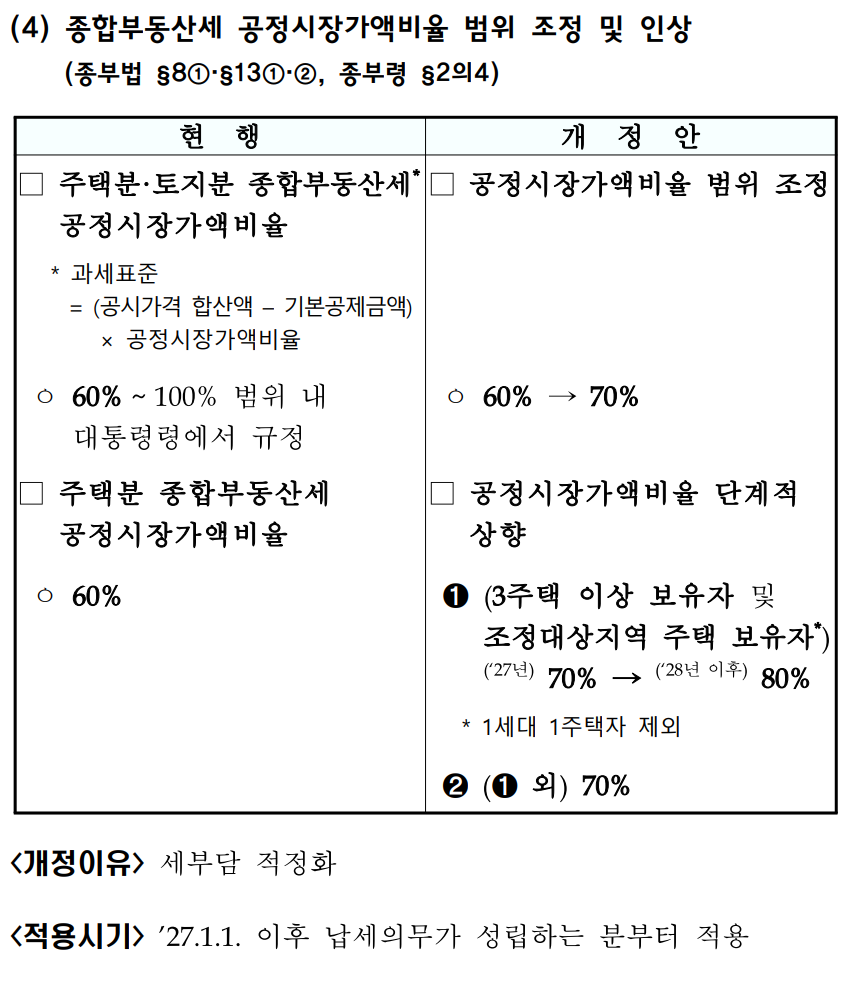
공정시장가액비율도 27년 70%, 28년 3주택 이상인 경우 80%로 인상합니다.
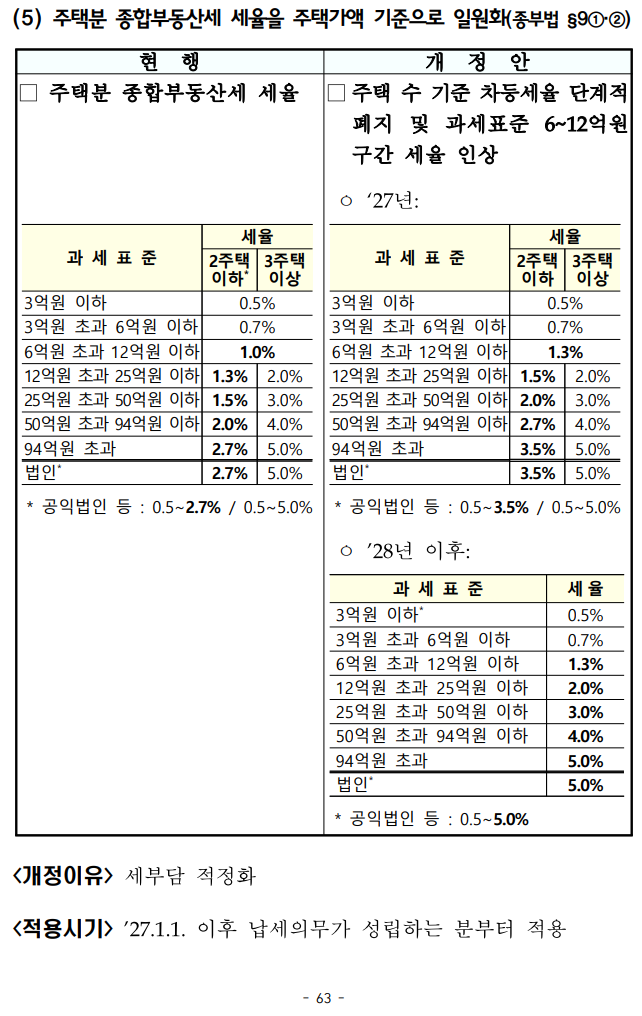
27년까지는 1,2주택자와 3주택자와 차등세율이 적용되나
28년부터는 다주택 여부와 무관한 단일 세율이 적용됩니다.
실거주 1주택자의 경우 시가 20-30억원인 경우 세액이 경감될 수 있습니다.
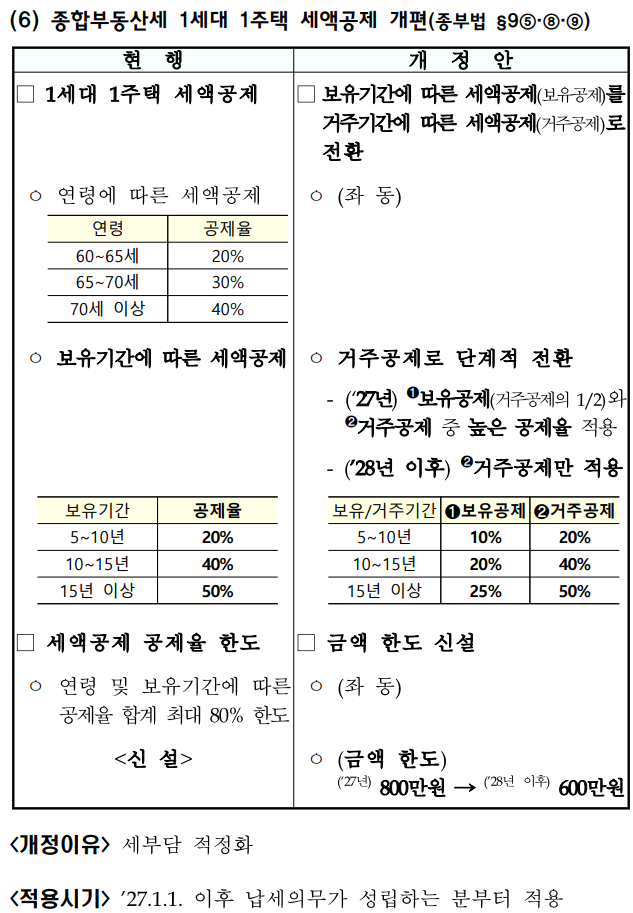
27년부터는 보유공제 비중을 절반으로 줄이고, 거주공제를 신설합니다.
27년까지 보유공제는 연 최대 800만원
28년부터는 600만원까지 세액공제를 합니다.
28년부터는 보유공제는 폐지되고 거주공제,고령자 공제만 남습니다.
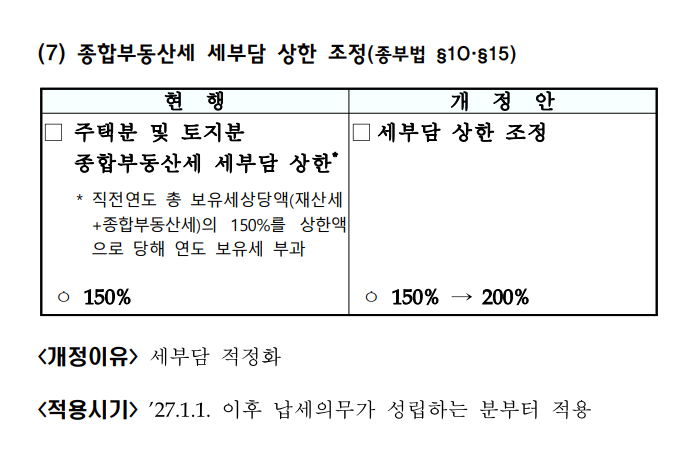
종부세 부담 한도액이 직전 연 대비 1.5배이지만
27년부터 2배로 확대됩니다.
해마다 고가주택 보유자 종부세 부담이 2배씩 늘 수 있습니다.
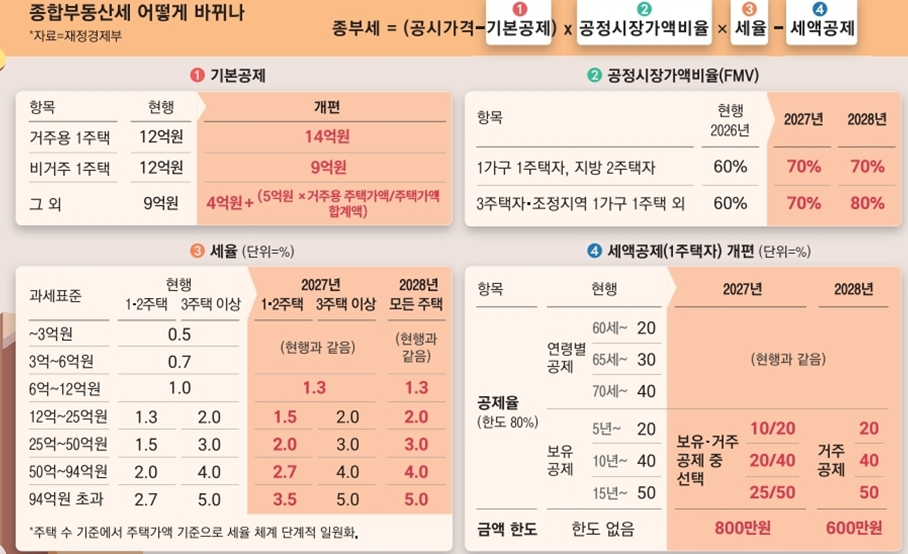
종합부동산세 어떻게 바뀌나
*자료=재정경제부
종부세 = (공시가격 - ① 기본공제) x ② 공정시장가액비율 x ③ 세율 - ④ 세액공제
① 기본공제
항목
현행
개편
거주용 1주택
12억원
14억원
비거주 1주택
12억원
9억원
그 외
9억원
4억원 + (5억원 x 거주용 주택가액/주택가액 합계액)
② 공정시장가액비율(FMV)
항목
현행 2026년
2027년
2028년
1가구 1주택자, 지방 2주택자
60%
70%
70%
3주택자·조정지역 1가구 1주택 외
60%
70%
80%
③ 세율 (단위=%)
과세표준
현행 1·2주택
현행 3주택 이상
2027년 1·2주택
2027년 3주택 이상
2028년 모든 주택
~3억원
0.5
0.5
(현행과 같음)
(현행과 같음)
(현행과 같음)
3억~6억원
0.7
0.7
(현행과 같음)
(현행과 같음)
(현행과 같음)
6억~12억원
1.0
1.0
1.3
1.3
1.3
12억~25억원
1.3
2.0
1.5
2.0
2.0
25억~50억원
1.5
3.0
2.0
3.0
3.0
50억~94억원
2.0
4.0
2.7
4.0
4.0
94억원 초과
2.7
5.0
3.5
5.0
5.0
*주택 수 기준에서 주택가액 기준으로 세율 체계 단계적 일원화.
④ 세액공제(1주택자) 개편 (단위=%)
항목
구분
현행
2027년
2028년
공제율 (한도 80%)
연령별 공제
60세~ 20 / 65세~ 30 / 70세~ 40
(현행과 같음)
(현행과 같음)
공제율 (한도 80%)
보유 공제
5년~ 20 / 10년~ 40 / 15년~ 50
보유·거주 공제 중 선택: 10/20, 20/40, 25/50
거주 공제: 20, 40, 50
금액 한도
한도 없음
800만원
600만원
출처 : 매일경제신문
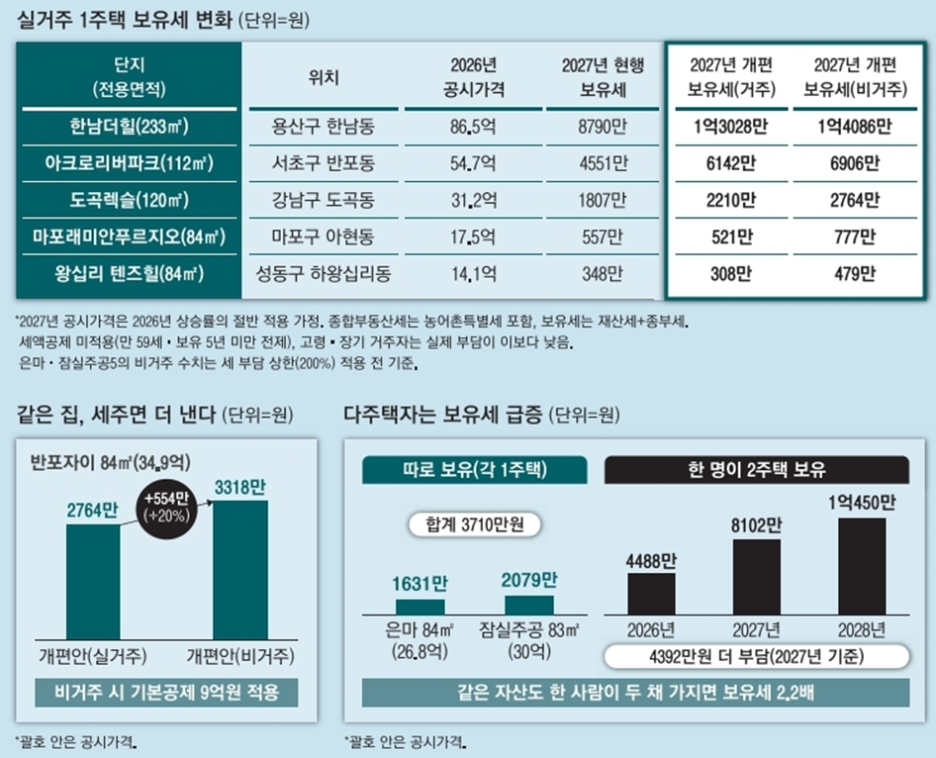
실거주 1주택 보유세 변화 (단위=원)
단지 (전용면적)
위치
2026년 공시가격
2027년 현행 보유세
2027년 개편 보유세(거주)
2027년 개편 보유세(비거주)
한남더힐(233㎡)
용산구 한남동
86.5억
8790만
1억3028만
1억4086만
아크로리버파크(112㎡)
서초구 반포동
54.7억
4551만
6142만
6906만
도곡렉슬(120㎡)
강남구 도곡동
31.2억
1807만
2210만
2764만
마포래미안푸르지오(84㎡)
마포구 아현동
17.5억
557만
521만
777만
왕십리 텐즈힐(84㎡)
성동구 하왕십리동
14.1억
348만
308만
479만
*2027년 공시가격은 2026년 상승률의 절반 적용 가정. 종합부동산세는 농어촌특별세 포함, 보유세는 재산세+종부세. 세액공제 미적용(만 59세·보유 5년 미만 전제), 고령·장기 거주자는 실제 부담이 이보다 낮음. 은마·잠실주공5의 비거주 수치는 세 부담 상한(200%) 적용 전 기준.
같은 집, 세주면 더 낸다 (단위=원)
반포자이 84㎡(34.9억)
구분
보유세
개편안(실거주)
2764만
개편안(비거주)
3318만
차이
+554만 (+20%)
비거주 시 기본공제 9억원 적용
*괄호 안은 공시가격.
다주택자는 보유세 급증 (단위=원)
따로 보유(각 1주택)
단지
보유세
은마 84㎡ (26.8억)
1631만
잠실주공 83㎡ (30억)
2079만
합계
3710만원
한 명이 2주택 보유
연도
보유세
2026년
4488만
2027년
8102만
2028년
1억450만
4392만원 더 부담(2027년 기준)
같은 자산도 한 사람이 두 채 가지면 보유세 2.2배
*괄호 안은 공시가격.
출처 : 매일경제신문
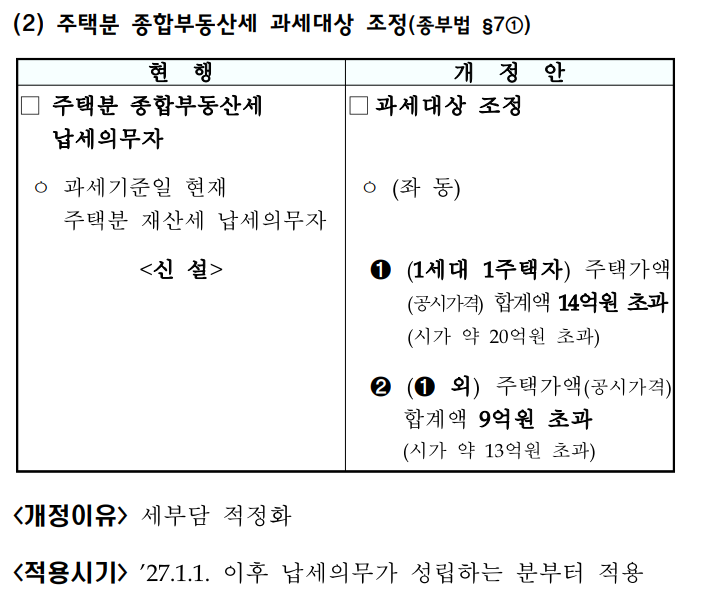
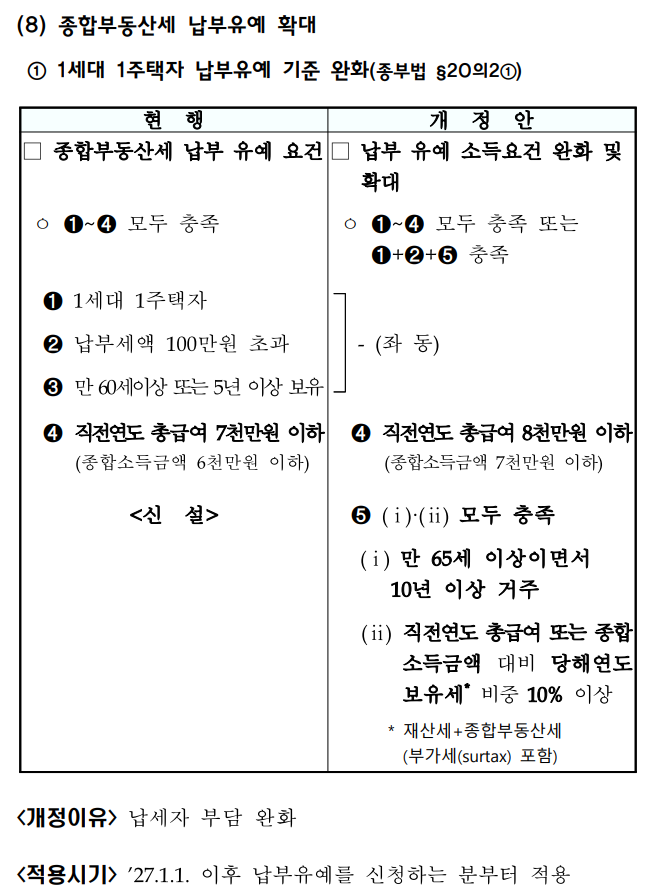
1) 주택분 종합부동산세 과세대상 조정(종부법 §7①)
(2) 주택분 종합부동산세 과세대상 조정(종부법 §7①)
현 행
개 정 안
□ 주택분 종합부동산세 납세의무자
○ 과세기준일 현재 주택분 재산세 납세의무자
<신 설>
□ 과세대상 조정
○ (좌 동)
❶ (1세대 1주택자) 주택가액(공시가격) 합계액 14억원 초과 (시가 약 20억원 초과)
❷ (❶ 외) 주택가액(공시가격) 합계액 9억원 초과 (시가 약 13억원 초과)