안녕하세요 세무회계 다온
장희성 세무사입니다
이번 세법개정안은
26.12월중 국회 통과 후
27.1.1부터 시행될 예정입니다
변경될 수 있으니 참고로만 보시되,
대부분의 경우는 개정안대로 통과가 됩니다
DAON TAX 세무회계 다온 26세법개정안 청년, 근로자 세제
이번에는 청년, 근로자 중심의 세법 개정안에 대해 알아보겠습니다
https://mofe.go.kr/nw/nes/detailNesDtaView.do?searchBbsId1=MOSFBBS_000000000028&searchNttId1=MOSF_000000000078809&menuNo=4010100
원본 자료입니다
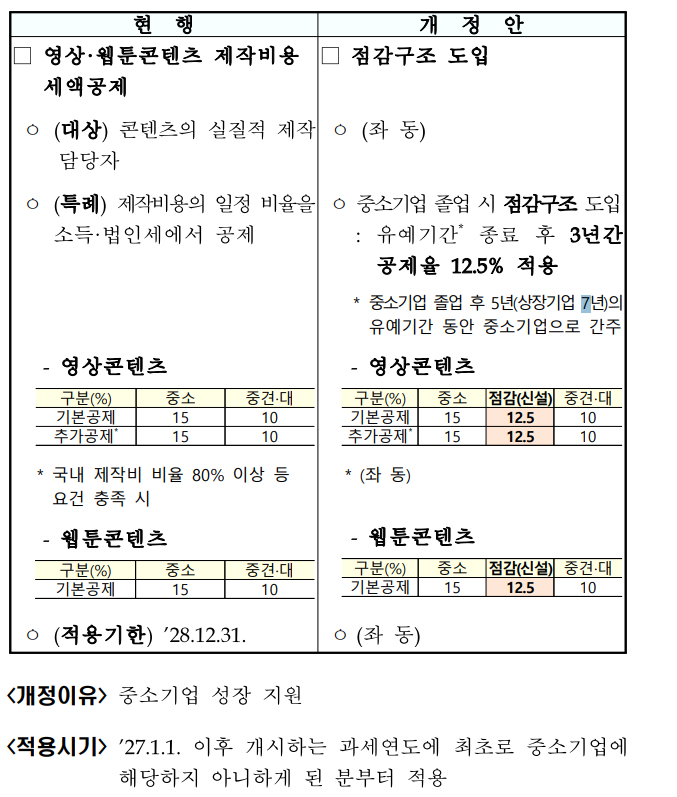
1.영상·웹툰콘텐츠 제작비용 세액공제 점감구조 도입 (조특법 §25의6·§25의8)
현 행 개 정 안 □ 영상·웹툰콘텐츠 제작비용 세액공제
ㅇ (대상) 콘텐츠의 실질적 제작 담당자
ㅇ (특례) 제작비용의 일정 비율을 소득·법인세에서 공제 □ 점감구조 도입
ㅇ (좌 동)
ㅇ 중소기업 졸업 시 점감구조 도입 : 유예기간* 종료 후 3년간 공제율 12.5% 적용
* 중소기업 졸업 후 5년(상장기업 7년)의 유예기간 동안 중소기업으로 간주 - 영상콘텐츠
| 구분(%) | 중소 | 중견·대 |
| :--- | :---: | :---: |
| 기본공제 | 15 | 10 |
| 추가공제* | 15 | 10 |
* 국내 제작비 비율 80% 이상 등 요건 충족 시 - 영상콘텐츠
| 구분(%) | 중소 | 점감(신설) | 중견·대 |
| :--- | :---: | :---: | :---: |
| 기본공제 | 15 | 12.5 | 10 |
| 추가공제* | 15 | 12.5 | 10 |
* (좌 동) - 웹툰콘텐츠
| 구분(%) | 중소 | 중견·대 |
| :--- | :---: | :---: |
| 기본공제 | 15 | 10 | - 웹툰콘텐츠
| 구분(%) | 중소 | 점감(신설) | 중견·대 |
| :--- | :---: | :---: | :---: |
| 기본공제 | 15 | 12.5 | 10 | ㅇ (적용기한) '28.12.31. ㅇ (좌 동)
<개정이유> 중소기업 성장 지원
<적용시기> '27.1.1. 이후 개시하는 과세연도에 최초로 중소기업에 해당하지 아니하게 된 분부터 적용
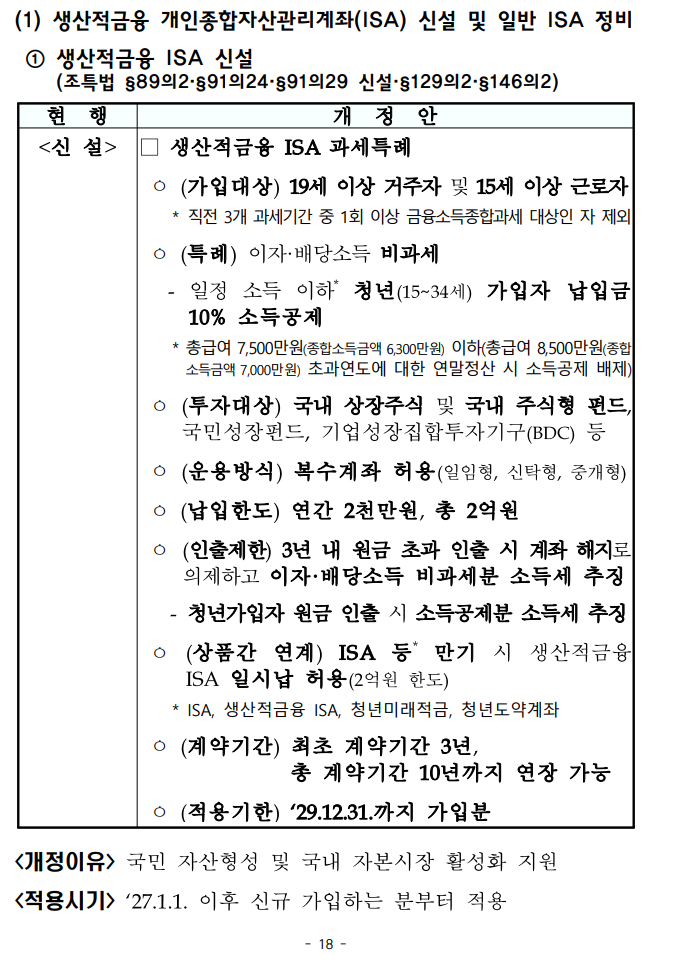
2.생산적금융 ISA 신설 (조특법 §89의2·§91의24·§91의29 신설·§129의2·§146의2)
(1) 생산적금융 개인종합자산관리계좌(ISA) 신설 및 일반 ISA 정비 ① 생산적금융 ISA 신설 (조특법 §89의2·§91의24·§91의29 신설·§129의2·§146의2) 현 행 개 정 안 <신 설> □ 생산적금융 ISA 과세특례
○ (가입대상) 19세 이상 거주자 및 15세 이상 근로자
* 직전 3개 과세기간 중 1회 이상 금융소득종합과세 대상인 자 제외
○ (특례) 이자·배당소득 비과세
- 일정 소득 이하* 청년(15~34세) 가입자 납입금 10% 소득공제
* 총급여 7,500만원(종합소득금액 6,300만원) 이하(총급여 8,500만원(종합소득금액 7,000만원) 초과연도에 대한 연말정산 시 소득공제 배제)
○ (투자대상) 국내 상장주식 및 국내 주식형 펀드, 국민성장펀드, 기업성장집합투자기구(BDC) 등
○ (운용방식) 복수계좌 허용(일임형, 신탁형, 중개형)
○ (납입한도) 연간 2천만원, 총 2억원
○ (인출제한) 3년 내 원금 초과 인출 시 계좌 해지로 의제하고 이자·배당소득 비과세분 소득세 추징
- 청년가입자 원금 인출 시 소득공제분 소득세 추징
○ (상품간 연계) ISA 등* 만기 시 생산적금융 ISA 일시납 허용(2억원 한도)
* ISA, 생산적금융 ISA, 청년미래적금, 청년도약계좌
○ (계약기간) 최초 계약기간 3년, 총 계약기간 10년까지 연장 가능
○ (적용기한) '29.12.31.까지 가입분
<개정이유> 국민 자산형성 및 국내 자본시장 활성화 지원 <적용시기> '27.1.1. 이후 신규 가입하는 분부터 적용 - 18 -
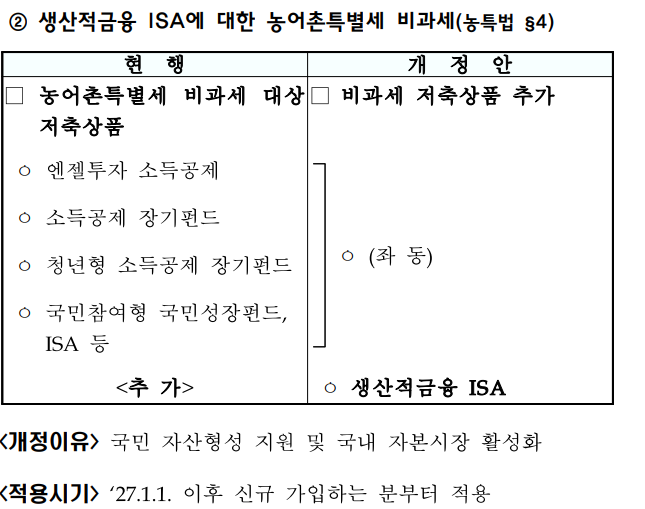
② 생산적금융 ISA에 대한 농어촌특별세 비과세(농특법 §4) 현 행 개 정 안 □ 농어촌특별세 비과세 대상 저축상품
ㅇ 엔젤투자 소득공제
ㅇ 소득공제 장기펀드
ㅇ 청년형 소득공제 장기펀드
ㅇ 국민참여형 국민성장펀드, ISA 등
<추 가> □ 비과세 저축상품 추가
ㅇ (좌 동)
ㅇ 생산적금융 ISA
<개정이유> 국민 자산형성 지원 및 국내 자본시장 활성화 <적용시기> ’27.1.1. 이후 신규 가입하는 분부터 적용
대표사진 삭제
3. ISA정비
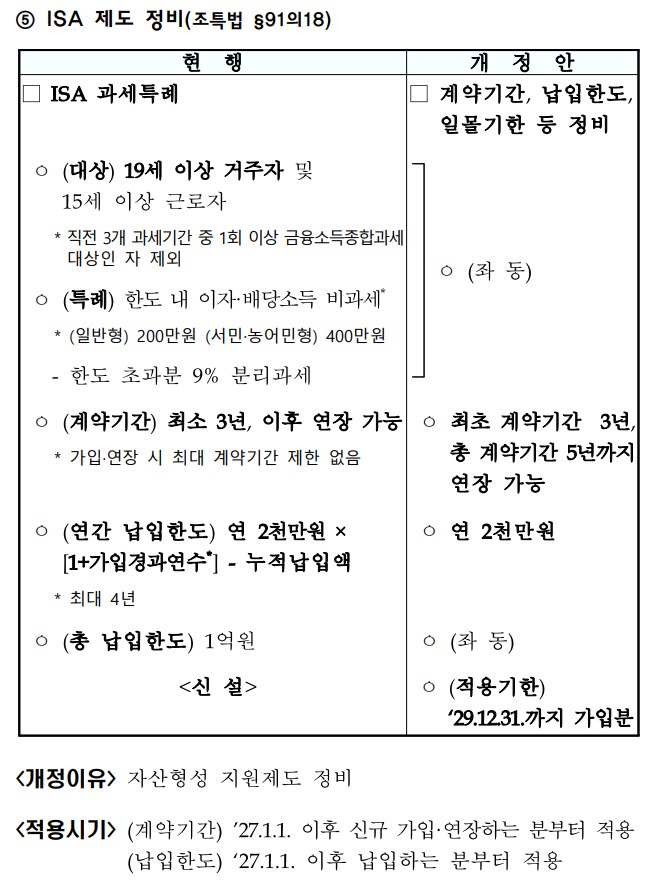
⑤ ISA 제도 정비(조특법 §91의18) 현 행 개 정 안 □ ISA 과세특례 □ 계약기간, 납입한도, 일몰기한 등 정비 ㅇ (대상) 19세 이상 거주자 및 15세 이상 근로자
* 직전 3개 과세기간 중 1회 이상 금융소득종합과세 대상인 자 제외 ㅇ (좌 동) ㅇ (특례) 한도 내 이자·배당소득 비과세*
* (일반형) 200만원 (서민·농어민형) 400만원
- 한도 초과분 9% 분리과세 ㅇ (좌 동) ㅇ (계약기간) 최소 3년, 이후 연장 가능
* 가입·연장 시 최대 계약기간 제한 없음 ㅇ 최초 계약기간 3년, 총 계약기간 5년까지 연장 가능 ㅇ (연간 납입한도) 연 2천만원 × [1+가입경과연수*] - 누적납입액
* 최대 4년 ㅇ 연 2천만원 ㅇ (총 납입한도) 1억원 ㅇ (좌 동) <신 설> ㅇ (적용기한) '29.12.31.까지 가입분
<개정이유> 자산형성 지원제도 정비
<적용시기> (계약기간) '27.1.1. 이후 신규 가입·연장하는 분부터 적용 (납입한도) '27.1.1. 이후 납입하는 분부터 적용
4.월세세액공제 공제율 및 공제대상 월세 한도 확대(조특법 §95의2)
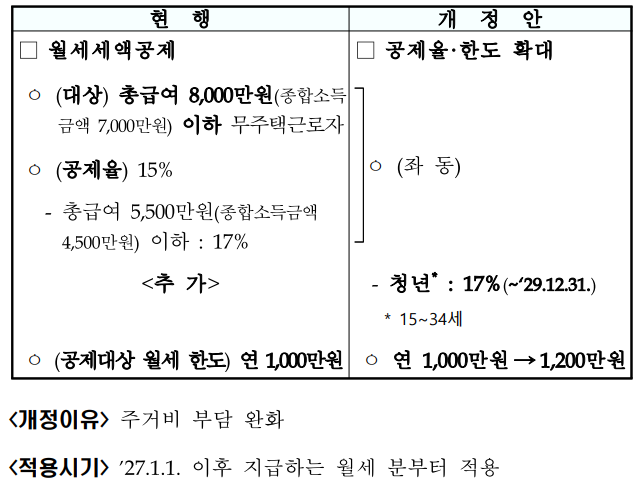
현 행 개 정 안 □ 월세세액공제 □ 공제율·한도 확대 ○ (대상) 총급여 8,000만원(종합소득금액 7,000만원) 이하 무주택근로자 ○ (좌 동) ○ (공제율) 15%
- 총급여 5,500만원(종합소득금액 4,500만원) 이하 : 17% ○ (좌 동) <추 가> - 청년* : 17%(~'29.12.31.)
* 15~34세 ○ (공제대상 월세 한도) 연 1,000만원 ○ 연 1,000만원 → 1,200만원
<개정이유> 주거비 부담 완화 <적용시기> '27.1.1. 이후 지급하는 월세 분부터 적용
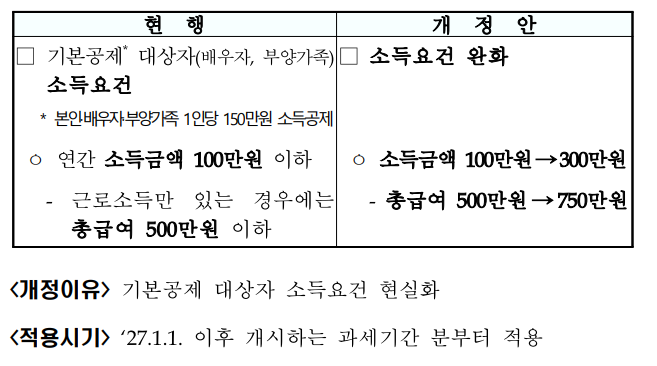
5.종합소득 기본공제 대상자 범위 확대(소득법 §50①)
현 행 개 정 안 □ 기본공제* 대상자(배우자, 부양가족) 소득요건
* 본인·배우자·부양가족 1인당 150만원 소득공제
○ 연간 소득금액 100만원 이하
- 근로소득만 있는 경우에는 총급여 500만원 이하 □ 소득요건 완화
○ 소득금액 100만원 → 300만원
- 총급여 500만원 → 750만원
<개정이유> 기본공제 대상자 소득요건 현실화 <적용시기> ’27.1.1. 이후 개시하는 과세기간 분부터 적용
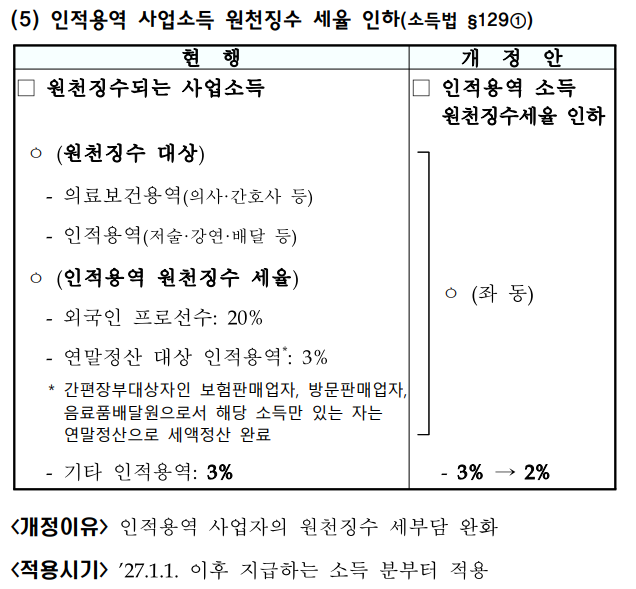
6. 인적용역 사업소득 원천징수 세율 인하(소득법 §129①)
(5) 인적용역 사업소득 원천징수 세율 인하(소득법 §129①) 현 행 개 정 안 □ 원천징수되는 사업소득
ㅇ (원천징수 대상)
- 의료보건용역(의사·간호사 등)
- 인적용역(저술·강연·배달 등)
ㅇ (인적용역 원천징수 세율)
- 외국인 프로선수: 20%
- 연말정산 대상 인적용역*: 3%
* 간편장부대상자인 보험판매업자, 방문판매업자, 음료품배달원으로서 해당 소득만 있는 자는 연말정산으로 세액정산 완료
- 기타 인적용역: 3% □ 인적용역 소득 원천징수세율 인하
ㅇ (좌 동)
- 3% → 2%
<개정이유> 인적용역 사업자의 원천징수 세부담 완화
<적용시기> '27.1.1. 이후 지급하는 소득 분부터 적용
27.1.1부터 3.3%가 아닌 2.2%를 공제하여
인적용역 소득을 지급하는 것으로 바뀝니다.
프리랜서분들은 이 점에 유의하시면 좋습니다.
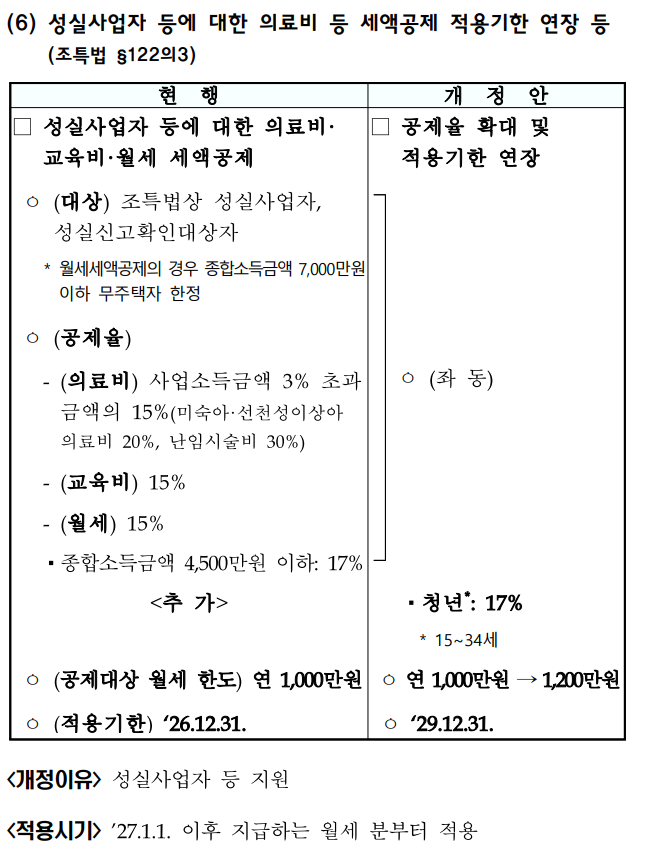
7. 성실사업자 등에 대한 의료비 등 세액공제 적용기한 연장 등(조특법 §122의3)
(6) 성실사업자 등에 대한 의료비 등 세액공제 적용기한 연장 등 (조특법 §122의3) 현 행 개 정 안 □ 성실사업자 등에 대한 의료비·교육비·월세 세액공제
ㅇ (대상) 조특법상 성실사업자, 성실신고확인대상자
* 월세세액공제의 경우 종합소득금액 7,000만원 이하 무주택자 한정
ㅇ (공제율)
- (의료비) 사업소득금액 3% 초과 금액의 15%(미숙아·선천성이상아 의료비 20%, 난임시술비 30%)
- (교육비) 15%
- (월세) 15%
▪ 종합소득금액 4,500만원 이하: 17%
<추 가> □ 공제율 확대 및 적용기한 연장
ㅇ (좌 동)
▪ 청년*: 17%
* 15~34세 ㅇ (공제대상 월세 한도) 연 1,000만원 ㅇ 연 1,000만원 → 1,200만원 ㅇ (적용기한) ‘26.12.31. ㅇ ‘29.12.31.
<개정이유> 성실사업자 등 지원
<적용시기> ‘27.1.1. 이후 지급하는 월세 분부터 적용
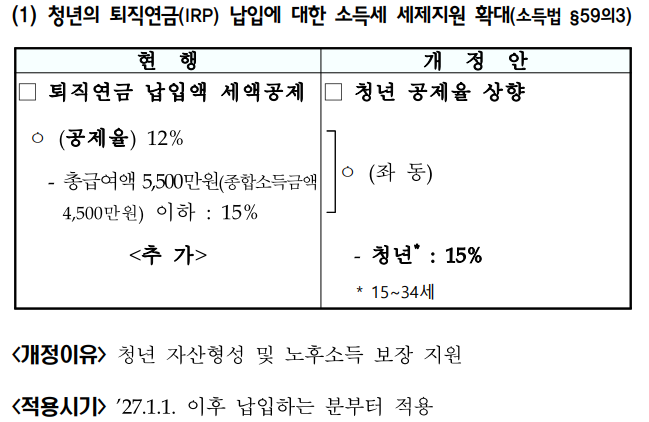
8.청년의 퇴직연금(IRP) 납입에 대한 소득세 세제지원 확대(소득법 §59의3)
(1) 청년의 퇴직연금(IRP) 납입에 대한 소득세 세제지원 확대(소득법 §59의3) 현 행 개 정 안 □ 퇴직연금 납입액 세액공제
ㅇ (공제율) 12%
- 총급여액 5,500만원(종합소득금액 4,500만원) 이하 : 15%
<추 가> □ 청년 공제율 상향
ㅇ (좌 동)
- 청년* : 15%
* 15~34세
<개정이유> 청년 자산형성 및 노후소득 보장 지원 <적용시기> '27.1.1. 이후 납입하는 분부터 적용
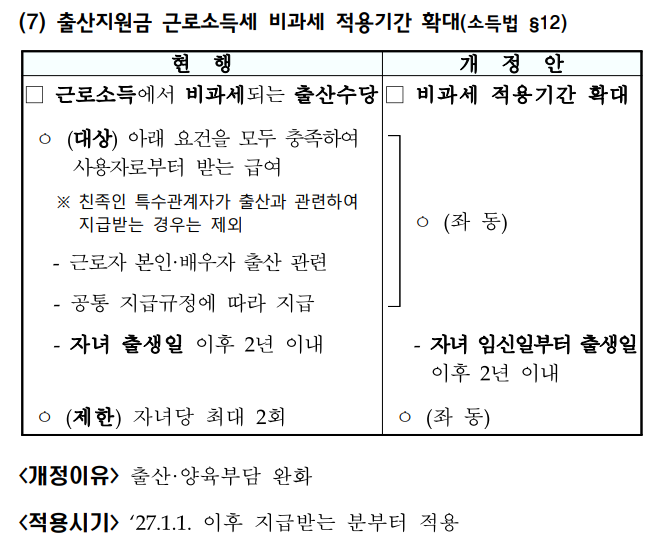
9.출산지원금 근로소득세 비과세 적용기간 확대(소득법 §12)
(7) 출산지원금 근로소득세 비과세 적용기간 확대(소득법 §12) 현 행 개 정 안 □ 근로소득에서 비과세되는 출산수당
ㅇ (대상) 아래 요건을 모두 충족하여 사용자로부터 받는 급여
※ 친족인 특수관계자가 출산과 관련하여 지급받는 경우는 제외
- 근로자 본인·배우자 출산 관련
- 공통 지급규정에 따라 지급
- 자녀 출생일 이후 2년 이내
ㅇ (제한) 자녀당 최대 2회 □ 비과세 적용기간 확대
ㅇ (좌 동)
- 자녀 임신일부터 출생일 이후 2년 이내
ㅇ (좌 동)
<개정이유> 출산·양육부담 완화 <적용시기> ’27.1.1. 이후 지급받는 분부터 적용
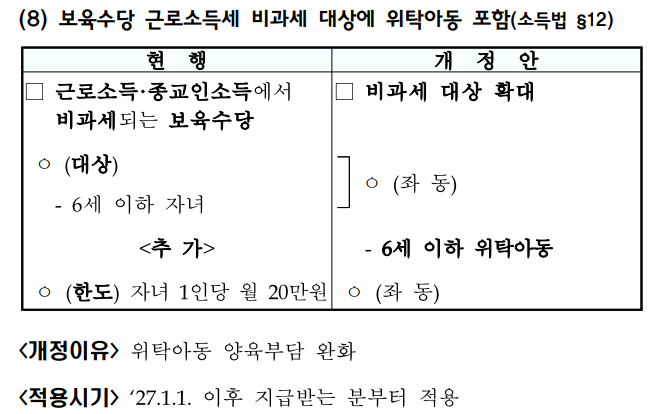
10.보육수당 근로소득세 비과세 대상에 위탁아동 포함(소득법 §12)
(8) 보육수당 근로소득세 비과세 대상에 위탁아동 포함(소득법 §12) 현 행 개 정 안 □ 근로소득·종교인소득에서 비과세되는 보육수당
ㅇ (대상)
- 6세 이하 자녀
<추 가> □ 비과세 대상 확대
ㅇ (좌 동)
- 6세 이하 위탁아동 ㅇ (한도) 자녀 1인당 월 20만원 ㅇ (좌 동)
<개정이유> 위탁아동 양육부담 완화 <적용시기> '27.1.1. 이후 지급받는 분부터 적용
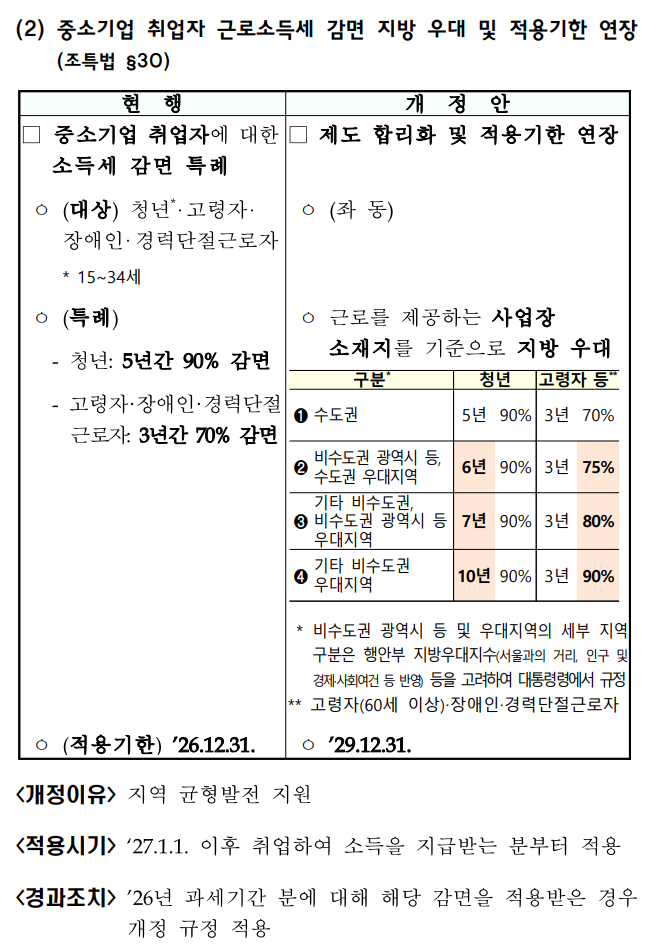
11. 중소기업 취업자 근로소득세 감면 지방 우대 및 적용기한 연장(조특법 §30)
(2) 중소기업 취업자 근로소득세 감면 지방 우대 및 적용기한 연장 (조특법 §30) 현행 개정안 □ 중소기업 취업자에 대한 소득세 감면 특례
ㅇ (대상) 청년*, 고령자, 장애인, 경력단절근로자
* 15~34세
ㅇ (특례)
- 청년: 5년간 90% 감면
- 고령자·장애인·경력단절근로자: 3년간 70% 감면 □ 제도 합리화 및 적용기한 연장
ㅇ (좌 동)
ㅇ 근로를 제공하는 사업장 소재지를 기준으로 지방 우대 구분* | 청년 | 고령자 등**
① 수도권 | 5년 90% | 3년 70%
② 비수도권 광역시 등, 수도권 우대지역 | 6년 90% | 3년 75%
③ 기타 비수도권, 비수도권 광역시 등 우대지역 | 7년 90% | 3년 80%
④ 기타 비수도권 우대지역 | 10년 90% | 3년 90%
* 비수도권 광역시 등 및 우대지역의 세부 지역 구분은 행안부 지방우대지수(서울과의 거리, 인구 및 경제사회여건 등 반영) 등을 고려하여 대통령령에서 규정
** 고령자(60세 이상)·장애인·경력단절근로자 ㅇ (적용기한) '26.12.31. ㅇ '29.12.31.
<개정이유> 지역 균형발전 지원 <적용시기> '27.1.1. 이후 취업하여 소득을 지급받는 분부터 적용 <경과조치> '26년 과세기간 분에 대해 해당 감면을 적용받은 경우 개정 규정 적용
12. 창업중소기업 세액감면 재설계(조특법 §6)
(5) 창업중소기업 세액감면 재설계(조특법 §6) 현 행 개 정 안 □ 창업중소기업 세액감면
ㅇ (특례) 5년간 법인세·소득세 감면
- (지역구분) 수도권(과밀·일반), 비수도권
- (우대유형) 벤처·에너지 신기술·청년·생계형 우대 □ 지방우대 강화 및 우대유형 추가 등
ㅇ 비수도권 세분화·감면율 상향 및 우대유형 추가
- (지방우대) 비수도권을 세분화하고 감면율 상향
- (우대유형) 점프업* 중소기업, 청년 신산업** 중소기업 추가
* 유망 중소기업에 대해 컨설팅, 투자유치 지원, 다른 지원제도와 연계 등 지원패키지 사업(중기부)
** 세부 업종은 중기부 신산업 27개 분야 등을 고려하여 대통령령에서 규정
구분 수도권 과밀 수도권 일반 비수도권* 중소기업 - 25% 50% 벤처 50% 50% 50% 에너지 신기술 50% 50% 50% 생계형** 50% 75% 100% 청년 50% 75% 100% 창업보육 50% 50% 50%
* 수도권 인구감소지역 포함 ** 수입금액 1억 400만원 이하 ※ 추가감면: 상시근로자증가율 × 100% 구분* ①수도권 과밀 ①수도권 일반 ②비수도권 광역시 등, 수도권 우대지역 ③기타 비수도권, 비수도권 광역시 등 우대지역 ④기타 비수도권 우대지역 중소기업 - 25% 50% 60% 70% 벤처 50% 50% 60% 70% 80% 에너지 신기술 50% 50% 60% 70% 80% 점프업 50% 50% 60% 70% 80% 생계형 50% 75% 100% 100% 100% 청년 50% 75% 100% 100% 100% 신산업 60% 85% 100% 100% 100% 창업보육 - 25% 50% 60% 70%
* 세부 지역 구분은 행안부 지방우대지수(서울과의 거리, 인구 및 경제·사회여건 등 반영) 등을 고려하여 대통령령에서 규정
현 행 개 정 안 <신 설> ㅇ 추계과세 시 특례적용 배제 ㅇ (적용기한) '27.12.31. ㅇ (좌 동)
<개정이유> 지역 균형발전 지원 및 중소기업 성장 촉진
<적용시기> (감면율) '27.1.1. 이후 창업·지정·확인·선정 분부터 적용 (추계과세 배제) '27.1.1. 이후 개시하는 과세연도 분부터 적용
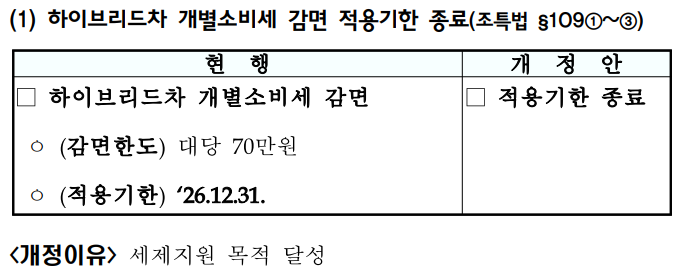
13. 하이브리드 차량 개별소비세 감면 종료
(1) 하이브리드차 개별소비세 감면 적용기한 종료(조특법 §109①~③) 현 행 개 정 안 □ 하이브리드차 개별소비세 감면
ㅇ (감면한도) 대당 70만원
ㅇ (적용기한) '26.12.31. □ 적용기한 종료
<개정이유> 세제지원 목적 달성
14. 출산,입양,혼인세액공제 종료
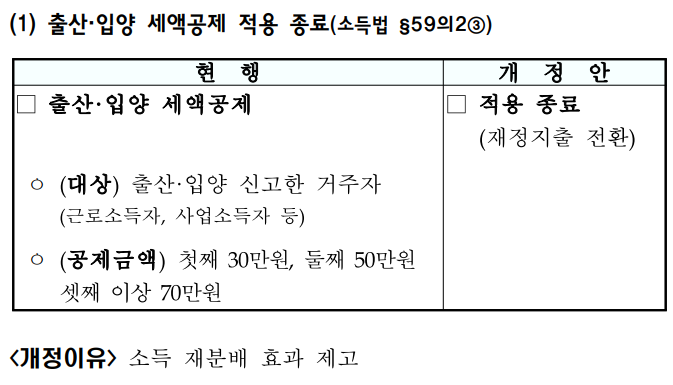
(1) 출산·입양 세액공제 적용 종료(소득법 §59의2③) 현 행 개 정 안 □ 출산·입양 세액공제
ㅇ (대상) 출산·입양 신고한 거주자
(근로소득자, 사업소득자 등)
ㅇ (공제금액) 첫째 30만원, 둘째 50만원
셋째 이상 70만원 □ 적용 종료
(재정지출 전환)
<개정이유> 소득 재분배 효과 제고
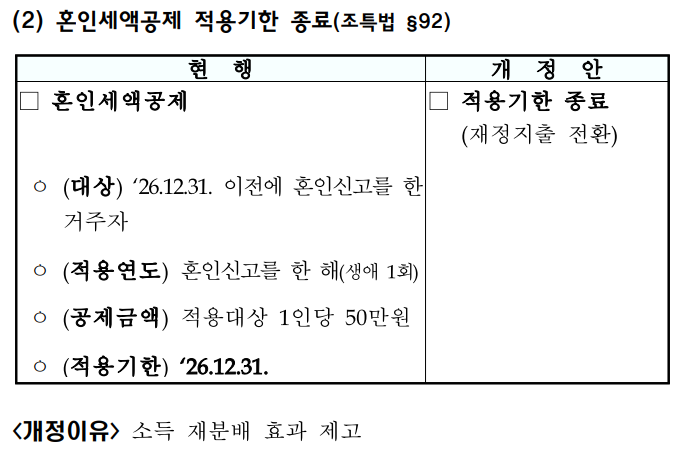
(2) 혼인세액공제 적용기한 종료(조특법 §92) 현 행 개 정 안 □ 혼인세액공제
ㅇ (대상) '26.12.31. 이전에 혼인신고를 한 거주자
ㅇ (적용연도) 혼인신고를 한 해(생애 1회)
ㅇ (공제금액) 적용대상 1인당 50만원
ㅇ (적용기한) '26.12.31. □ 적용기한 종료
(재정지출 전환)
<개정이유> 소득 재분배 효과 제고
대표사진 삭제
15. 전기차·수소전기차 개별소비세 감면 단계적 축소 후 종료 (조특법 §109④~⑨)
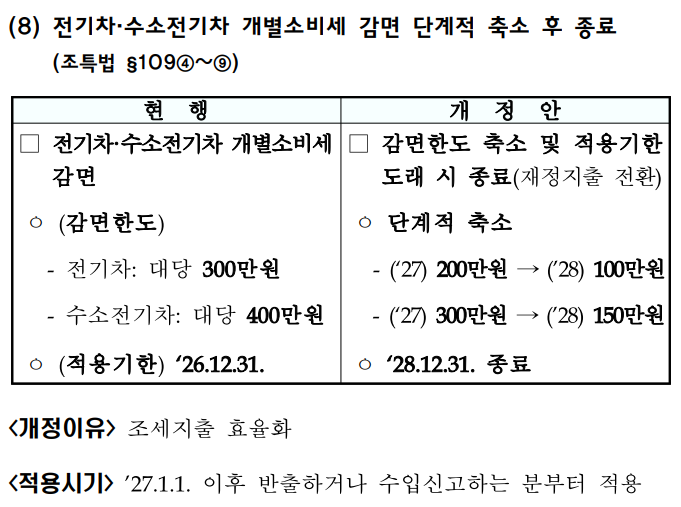
(8) 전기차·수소전기차 개별소비세 감면 단계적 축소 후 종료 (조특법 §109④~⑨) 현 행 개 정 안 □ 전기차·수소전기차 개별소비세 감면
○ (감면한도)
- 전기차: 대당 300만원
- 수소전기차: 대당 400만원
○ (적용기한) '26.12.31. □ 감면한도 축소 및 적용기한 도래 시 종료(재정지출 전환)
○ 단계적 축소
- ('27) 200만원 → ('28) 100만원
- ('27) 300만원 → ('28) 150만원
○ '28.12.31. 종료
<개정이유> 조세지출 효율화
<적용시기> '27.1.1. 이후 반출하거나 수입신고하는 분부터 적용
16.신용카드등 소득공제 합리화 등(조특법 §126의2)
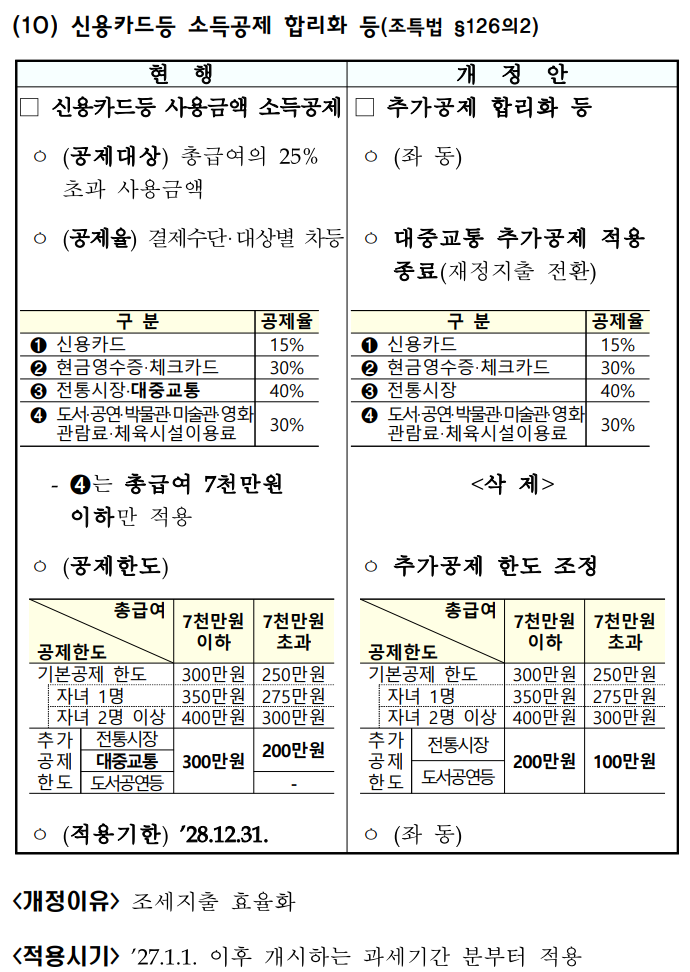
(10) 신용카드등 소득공제 합리화 등(조특법 §126의2) 현 행 개 정 안 □ 신용카드등 사용금액 소득공제
ㅇ (공제대상) 총급여의 25% 초과 사용금액
ㅇ (공제율) 결제수단·대상별 차등 □ 추가공제 합리화 등
ㅇ (좌 동)
ㅇ 대중교통 추가공제 적용 종료(재정지출 전환) 구분 | 공제율
① 신용카드 | 15%
② 현금영수증·체크카드 | 30%
③ 전통시장·대중교통 | 40%
④ 도서·공연·박물관·미술관·영화 관람료·체육시설이용료 | 30%
- ④는 총급여 7천만원 이하만 적용 구분 | 공제율
① 신용카드 | 15%
② 현금영수증·체크카드 | 30%
③ 전통시장 | 40%
④ 도서·공연·박물관·미술관·영화 관람료·체육시설이용료 | 30%
<삭 제> ㅇ (공제한도)
총급여 | 7천만원 이하 | 7천만원 초과
공제한도 | |
기본공제 한도 | 300만원 | 250만원
자녀 1명 | 350만원 | 275만원
자녀 2명 이상 | 400만원 | 300만원
추가공제 한도(전통시장, 대중교통) | 300만원 | 200만원
추가공제 한도(도서공연등) | 300만원 | - ㅇ 추가공제 한도 조정
총급여 | 7천만원 이하 | 7천만원 초과
공제한도 | |
기본공제 한도 | 300만원 | 250만원
자녀 1명 | 350만원 | 275만원
자녀 2명 이상 | 400만원 | 300만원
추가공제 한도(전통시장, 도서공연등) | 200만원 | 100만원 ㅇ (적용기한) '28.12.31. ㅇ (좌 동)
<개정이유> 조세지출 효율화
<적용시기> '27.1.1. 이후 개시하는 과세기간 분부터 적용
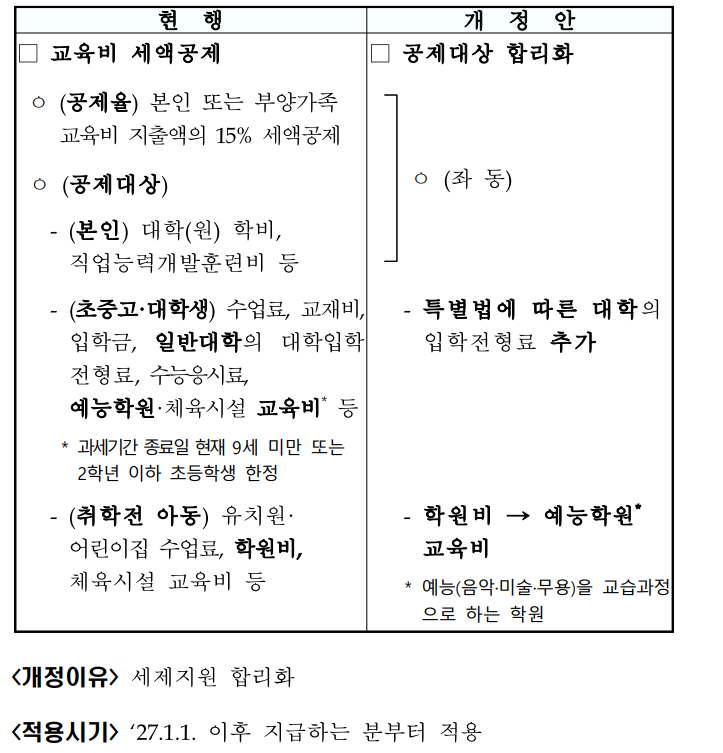
17. 취학전 아동에 대한
교육비 세액공제 대상 합리화
현 행 개 정 안 □ 교육비 세액공제
○ (공제율) 본인 또는 부양가족 교육비 지출액의 15% 세액공제
○ (공제대상)
- (본인) 대학(원) 학비, 직업능력개발훈련비 등
- (초중고·대학생) 수업료, 교재비, 입학금, 일반대학의 대학입학전형료, 수능응시료, 예능학원·체육시설 교육비* 등
* 과세기간 종료일 현재 9세 미만 또는 2학년 이하 초등학생 한정
- (취학전 아동) 유치원·어린이집 수업료, 학원비, 체육시설 교육비 등 □ 공제대상 합리화
○ (좌 동)
- 특별법에 따른 대학의 입학전형료 추가
- 학원비 → 예능학원* 교육비
* 예능(음악·미술·무용)을 교습과정으로 하는 학원
<개정이유> 세제지원 합리화
<적용시기> '27.1.1. 이후 지급하는 분부터 적용
대표사진 삭제
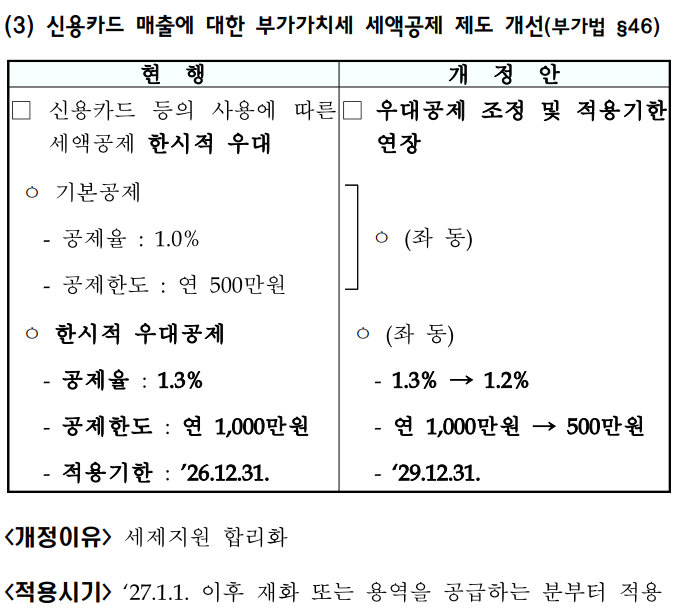
18. 신용카드 매출에 대한 부가가치세 세액공제 제도 개선(부가법 §46)
(3) 신용카드 매출에 대한 부가가치세 세액공제 제도 개선(부가법 §46) 현 행 개 정 안 □ 신용카드 등의 사용에 따른 세액공제 한시적 우대 □ 우대공제 조정 및 적용기한 연장 ○ 기본공제
- 공제율 : 1.0%
- 공제한도 : 연 500만원 ○ (좌 동) ○ 한시적 우대공제
- 공제율 : 1.3%
- 공제한도 : 연 1,000만원
- 적용기한 : '26.12.31. ○ (좌 동)
- 1.3% → 1.2%
- 연 1,000만원 → 500만원
- '29.12.31.
<개정이유> 세제지원 합리화
<적용시기> '27.1.1. 이후 재화 또는 용역을 공급하는 분부터 적용
대표사진 삭제
AI 활용 설정
사진 설명을 입력하세요.
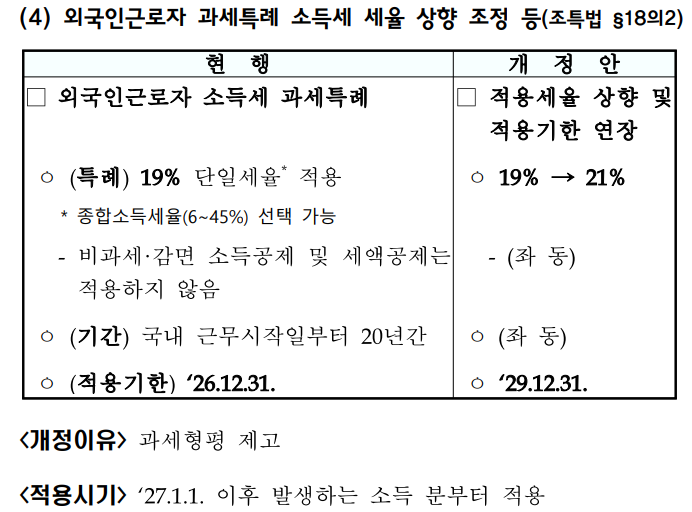
19. 외국인근로자 과세특례 소득세 세율 상향 조정 등(조특법 §18의2)
(4) 외국인근로자 과세특례 소득세 세율 상향 조정 등(조특법 §18의2) 현 행 개 정 안 □ 외국인근로자 소득세 과세특례
○ (특례) 19% 단일세율* 적용
* 종합소득세율(6~45%) 선택 가능
- 비과세·감면 소득공제 및 세액공제는 적용하지 않음
○ (기간) 국내 근무시작일부터 20년간
○ (적용기한) '26.12.31. □ 적용세율 상향 및 적용기한 연장
○ 19% → 21%
- (좌 동)
○ (좌 동)
○ '29.12.31.
<개정이유> 과세형평 제고
<적용시기> '27.1.1. 이후 발생하는 소득 분부터 적용
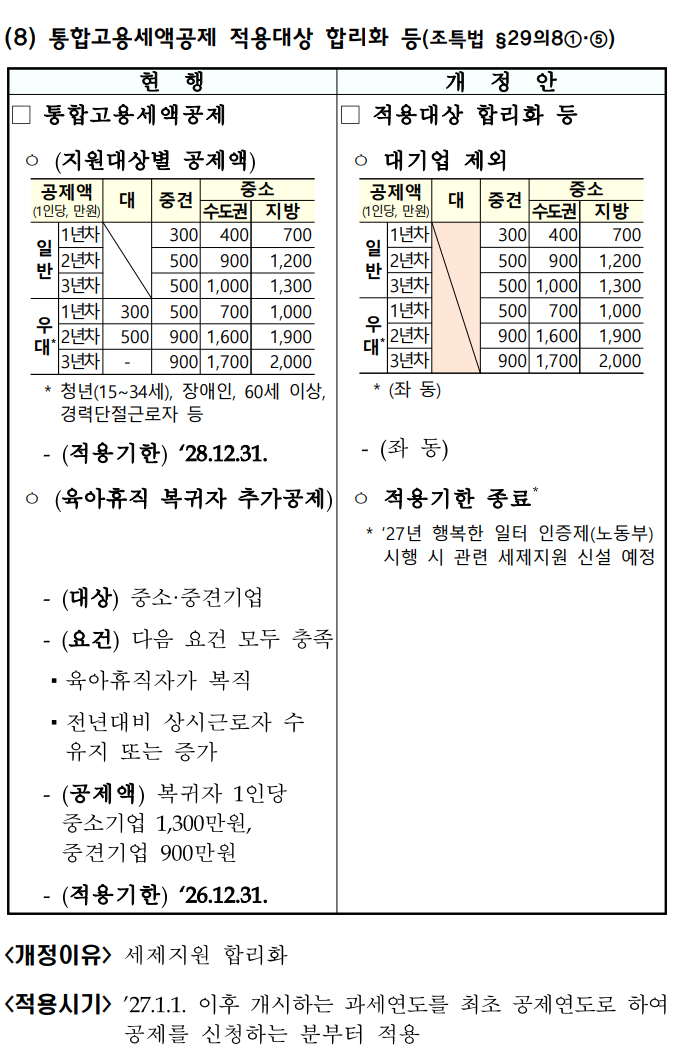
20.통합고용세액공제 적용대상 합리화 등(조특법 §29의8①·⑤)
(8) 통합고용세액공제 적용대상 합리화 등(조특법 §29의8①·⑤) 구분 현행 개정안 □ 통합고용세액공제 □ 적용대상 합리화 등 지원대상별 공제액 ○ (지원대상별 공제액)
공제액(1인당, 만원) | 대 | 중견 | 중소 수도권 | 중소 지방
--- | --- | --- | --- | ---
일반 1년차 | | 300 | 400 | 700
일반 2년차 | | 500 | 900 | 1,200
일반 3년차 | | 500 | 1,000 | 1,300
우대* 1년차 | 300 | 500 | 700 | 1,000
우대* 2년차 | 500 | 900 | 1,600 | 1,900
우대* 3년차 | - | 900 | 1,700 | 2,000
* 청년(15~34세), 장애인, 60세 이상, 경력단절근로자 등 ○ 대기업 제외
공제액(1인당, 만원) | 대 | 중견 | 중소 수도권 | 중소 지방
--- | --- | --- | --- | ---
일반 1년차 | | 300 | 400 | 700
일반 2년차 | | 500 | 900 | 1,200
일반 3년차 | | 500 | 1,000 | 1,300
우대* 1년차 | | 500 | 700 | 1,000
우대* 2년차 | | 900 | 1,600 | 1,900
우대* 3년차 | | 900 | 1,700 | 2,000
* (좌 동) 적용기한 - (적용기한) '28.12.31. - (좌 동) 육아휴직 복귀자 추가공제 ○ (육아휴직 복귀자 추가공제)
- (대상) 중소·중견기업
- (요건) 다음 요건 모두 충족
· 육아휴직자가 복직
· 전년대비 상시근로자 수 유지 또는 증가
- (공제액) 복귀자 1인당 중소기업 1,300만원, 중견기업 900만원
- (적용기한) '26.12.31. ○ 적용기한 종료*
* '27년 행복한 일터 인증제(노동부) 시행 시 관련 세제지원 신설 예정
<개정이유> 세제지원 합리화
<적용시기> '27.1.1. 이후 개시하는 과세연도를 최초 공제연도로 하여 공제를 신청하는 분부터 적용
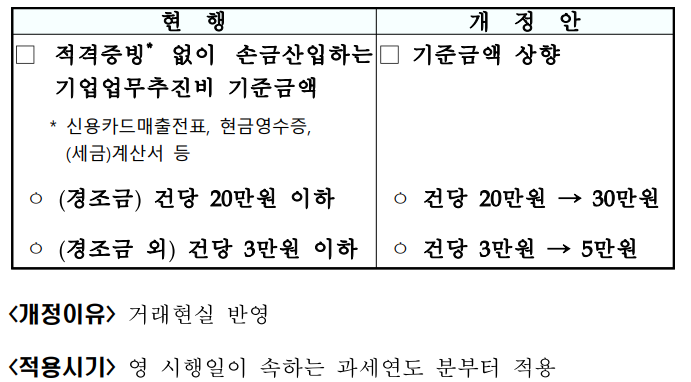
21. 적격증빙 없는 기업업무추진비 기준금액 상향
현 행 개 정 안 □ 적격증빙* 없이 손금산입하는 기업업무추진비 기준금액
* 신용카드매출전표, 현금영수증, (세금)계산서 등 □ 기준금액 상향 ○ (경조금) 건당 20만원 이하 ○ 건당 20만원 → 30만원 ○ (경조금 외) 건당 3만원 이하 ○ 건당 3만원 → 5만원
<개정이유> 거래현실 반영 <적용시기> 영 시행일이 속하는 과세연도 분부터 적용
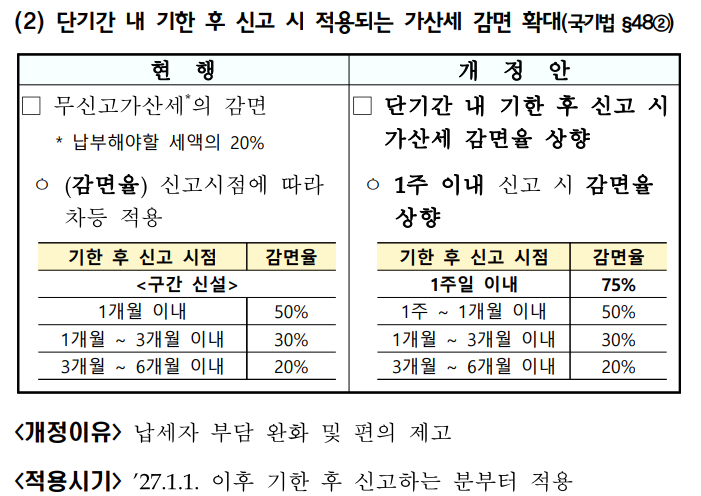
22.단기간 내 기한 후 신고 시 적용되는 가산세 감면 확대(국기법 §48②)
(2) 단기간 내 기한 후 신고 시 적용되는 가산세 감면 확대(국기법 §48②) 현 행 개 정 안 □ 무신고가산세*의 감면
* 납부해야할 세액의 20%
○ (감면율) 신고시점에 따라 차등 적용 □ 단기간 내 기한 후 신고 시 가산세 감면율 상향
○ 1주 이내 신고 시 감면율 상향 기한 후 신고 시점 | 감면율
<구간 신설>
1개월 이내 | 50%
1개월 ~ 3개월 이내 | 30%
3개월 ~ 6개월 이내 | 20% 기한 후 신고 시점 | 감면율
1주일 이내 | 75%
1주 ~ 1개월 이내 | 50%
1개월 ~ 3개월 이내 | 30%
3개월 ~ 6개월 이내 | 20%
<개정이유> 납세자 부담 완화 및 편의 제고
<적용시기> '27.1.1. 이후 기한 후 신고하는 분부터 적용
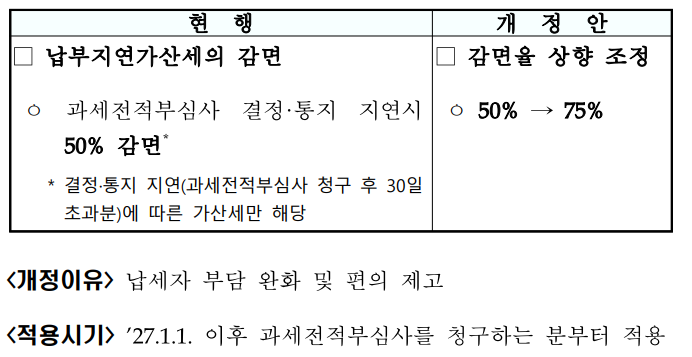
23.과세전적부심사 결정지연시 납부지연가산세 감면 확대(국기법 §48②)
현 행 개 정 안 □ 납부지연가산세의 감면
○ 과세전적부심사 결정·통지 지연시 50% 감면*
* 결정·통지 지연(과세전적부심사 청구 후 30일 초과분)에 따른 가산세만 해당 □ 감면율 상향 조정
○ 50% → 75%
<개정이유> 납세자 부담 완화 및 편의 제고
<적용시기> '27.1.1. 이후 과세전적부심사를 청구하는 분부터 적용
24.세금계산서 및 계산서 기재사항 명칭 변경
(7) 세금계산서 및 계산서 기재사항 명칭 변경
(부가법 §32, 부가령 §67, 소득령 §211·§212의4) 현 행 개 정 안 □ 세금계산서 작성 내용
ㅇ 필요적 기재사항
- 공급하는 사업자의 등록번호, 성명 또는 명칭
- 공급받는 자의 등록번호
- 공급가액과 부가가치세액 □ 기재사항 명칭 변경
ㅇ (좌 동) - 작성 연월일 - 공급 연월일 ㅇ 임의적 기재사항
- 공급하는 자의 주소, 공급받는 자의 상호·성명·주소, 공급품목, 단가와 수량 등 ㅇ (좌 동) - 공급 연월일 - 발급일 □ 계산서 작성 내용
ㅇ 필요적 기재사항
- 공급하는 사업자의 등록번호, 성명 또는 명칭
- 공급받는 자의 등록번호, 성명 또는 명칭
- 공급가액 □ 기재사항 명칭 변경
ㅇ (좌 동) - 작성 연월일 - 공급 연월일
<개정이유> 납세 편의 제고
<적용시기> '27.7.1. 이후 세금계산서·계산서를 발급하는 분부터 적용
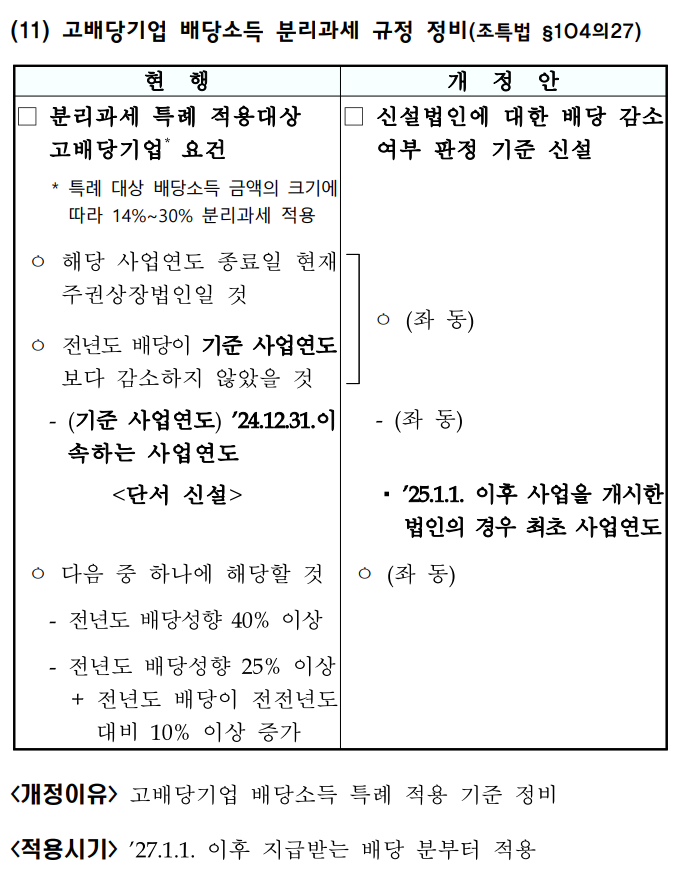
25. 고배당기업 배당소득 분리과세 규정 정비(조특법 §104의27)
(11) 고배당기업 배당소득 분리과세 규정 정비(조특법 §104의27) 현 행 개 정 안 □ 분리과세 특례 적용대상 고배당기업* 요건
* 특례 대상 배당소득 금액의 크기에 따라 14%~30% 분리과세 적용 □ 신설법인에 대한 배당 감소 여부 판정 기준 신설 ○ 해당 사업연도 종료일 현재 주권상장법인일 것
○ 전년도 배당이 기준 사업연도보다 감소하지 않았을 것
- (기준 사업연도) '24.12.31.이 속하는 사업연도
<단서 신설> ○ (좌 동)
- (좌 동)
▪ '25.1.1. 이후 사업을 개시한 법인의 경우 최초 사업연도 ○ 다음 중 하나에 해당할 것
- 전년도 배당성향 40% 이상
- 전년도 배당성향 25% 이상 + 전년도 배당이 전전년도 대비 10% 이상 증가 ○ (좌 동)
<개정이유> 고배당기업 배당소득 특례 적용 기준 정비 <적용시기> '27.1.1. 이후 지급받는 배당 분부터 적용
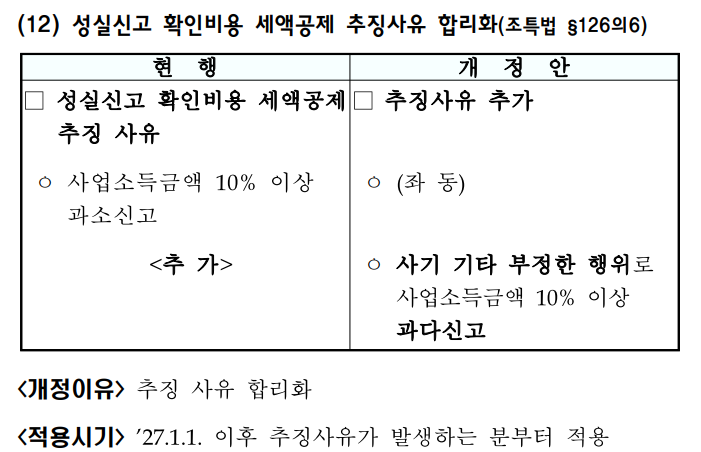
26. 성실신고 확인비용 세액공제 추징사유 합리화(조특법 §126의6)
(12) 성실신고 확인비용 세액공제 추징사유 합리화(조특법 §126의6) 현 행 개 정 안 □ 성실신고 확인비용 세액공제 추징 사유
ㅇ 사업소득금액 10% 이상 과소신고
<추 가> □ 추징사유 추가
ㅇ (좌 동)
ㅇ 사기 기타 부정한 행위로 사업소득금액 10% 이상 과다신고
<개정이유> 추징 사유 합리화
<적용시기> '27.1.1. 이후 추징사유가 발생하는 분부터 적용
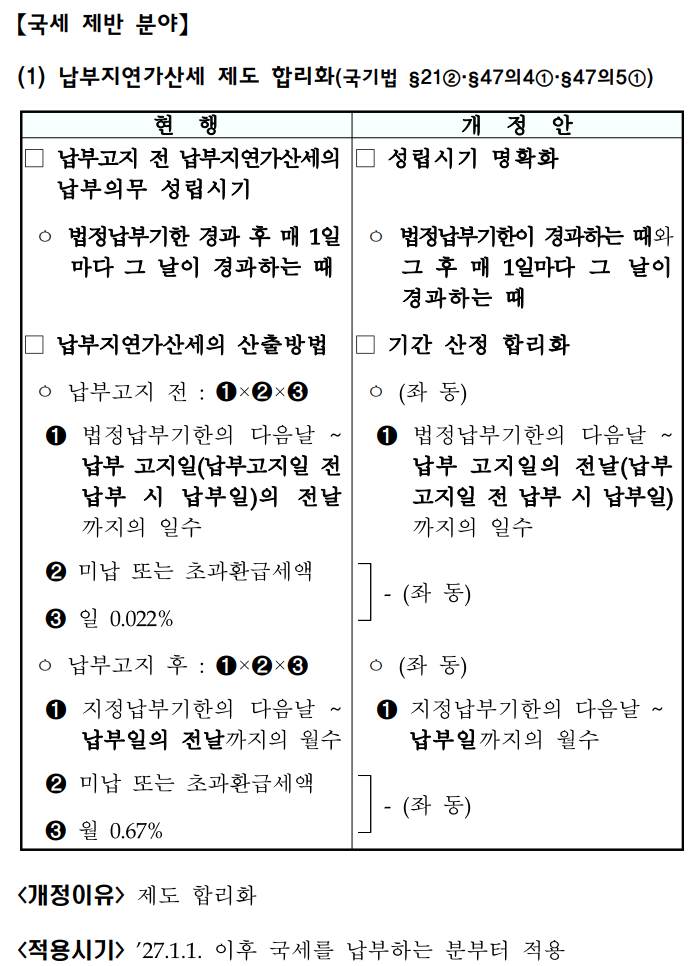
27.납부지연가산세 제도 합리화(국기법 §21②·§47의4①·§47의5①)
【국세 제반 분야】 (1) 납부지연가산세 제도 합리화(국기법 §21②·§47의4①·§47의5①) 현 행 개 정 안 □ 납부고지 전 납부지연가산세의 납부의무 성립시기
ㅇ 법정납부기한 경과 후 매 1일마다 그 날이 경과하는 때 □ 성립시기 명확화
ㅇ 법정납부기한이 경과하는 때와 그 후 매 1일마다 그 날이 경과하는 때 □ 납부지연가산세의 산출방법
ㅇ 납부고지 전 : ①×②×③
① 법정납부기한의 다음날 ~ 납부 고지일(납부고지일 전 납부 시 납부일)의 전날까지의 일수
② 미납 또는 초과환급세액
③ 일 0.022% □ 기간 산정 합리화
ㅇ (좌 동)
① 법정납부기한의 다음날 ~ 납부 고지일의 전날(납부고지일 전 납부 시 납부일)까지의 일수
- (좌 동) ㅇ 납부고지 후 : ①×②×③
① 지정납부기한의 다음날 ~ 납부일의 전날까지의 월수
② 미납 또는 초과환급세액
③ 월 0.67% ㅇ (좌 동)
① 지정납부기한의 다음날 ~ 납부일까지의 월수
- (좌 동)
<개정이유> 제도 합리화
<적용시기> '27.1.1. 이후 국세를 납부하는 분부터 적용
개정 세법을 미리 숙지하셔서
절세를 위한 의사결정을 추천드립니다
감사합니다~!
세무상담은 책임있는 상담을 위해 소정의 비용이 발생하며
프로필을 클릭하시어 적절한 상담을 신청해 주시면 감사드리겠습니다