
[강서구 상속세 전문 세무사][마곡 증여세 전문 세무사] 상가빌딩 가족간 이전 증여 설명 (자연세무회계컨설

[세법개정안]
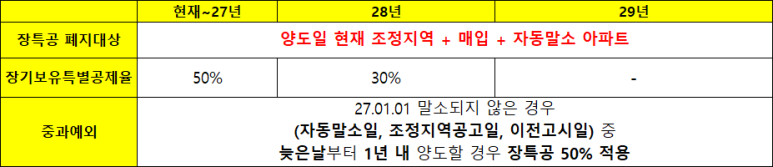
1) 결론적으로 임대주택 자동 말소일로부터 1년 이내(26년도까지 자동말소된 경우에는 27.12.31까지) 파셔야만 50% 장기보유특별공제를 받을 수 있습니다.

1년내 팔아야 50% 적용


세금상담·세금신고·장부기장·양도·증여·상속·주식평가·조세불복
“복잡한 세금은 젊고 소통 잘 되는 전문가에게 맡기시고 대표님은 일상과 사업에 집중하세요.”
블로그 구경하시다가 문의사항 있으시면 부담 없이 전화나 이메일로 문의 주십시오.
안녕하세요. <세무회계 문> 문용현 세무사입니다.
이번 개정안으로 인하여 조정지역의 매입임대 아파트는 임대주택 요건을 모두 충족하더라도 일정기간 내에 처분을 하셔야만 장기보유특별공제 50%를 적용받을 수 있습니다. 이는다주택자의 조정지역 + 매입임대 + 아파트만 해당되는 것입니다. 따라서 이에 해당하지 않는 임대주택은 양도기한과 관계없이 주택임대사업자의 장기보유특별공제 혜택을 적용받을 수 있습니다.
다만, 임대주택 자동말소가 되었더라도 임차인이 계약갱신요구권 등을 행사한다면 현실적으로 말소일로부터 1년 내로 처분하기는 어려울 수 있습니다. 이러한 점들을 고려하지 못한 개정안이기 때문에 양도기한 여유를 두는 것이 적절해보이기는 합니다.
현재는 주택임대사업자가 아래 요건을 모두 충족하고 임대주택을 양도할 경우, 임대기간 중 발생한 양도차익에 대해서는 50%(8년 이상 임대) 또는 70%(10년 이상 임대)의 장기보유특별공제를 적용받을 수 있습니다.
★ 전화상담 및 방문상담은 직접 02-6403-9250으로 전화를 주시거나
★ 주요 경력
주택임대사업자의 장기보유특별공제 단계적 폐지
(자동말소일로부터 1년 내 팔아야 50% 가능)
이번 세법 개정안 중 주택임대사업자의 양도소득세 장기보유특별공제 단계적 폐지제도가 있습니다. 아직 개정안이기 때문에 확정된 것은 아니나, 개정안과 크게 벗어나지 않는 범위 내에서 개정될 확률이 매우 높아보이기는 합니다. 이번 개정안은 아래 재정경제부 사이트에서 자세하게 확인할 수 있습니다.
1. 국민주택규모이하
2. 임대개시일 당시 기준시가 6억원(비수도권 3억원)이하
3. 장기임대주택으로 등록 + 8년 이상 임대
4. 임대료 증액제한 준수(5% 이내)
5. 세무서 + 지자체 사업자 등록을 기한 내(매입임대 : 20.12.31까지, 건설임대 : 24.12.31까지) 등록할 것
※ 단, 20.07.11~20.08.17 단기임대주택을 장기임대주택으로 변경신고한 경우 또는 장기임대주택으로 등록 신청한 아파트는 장기보유특별공제 혜택을 적용받을 수 없습니다.
2) 자동말소일로부터 2년 이내 양도할 경우, 30% 장기보유특별공제를 받을 수 있습니다.
3) 2년 경과 후 양도할 경우, 장긱보유특별공제를 적용받을 수 없습니다.
따라서 조정지역의 자동말소된 임대아파트는 자동말소일로부터 1년이내(26년까지 말소된 경우 27.12.31 이내)까지 양도하셔야만 장기보유특별공제 50%를 적용받을 수 있습니다. 그 이후 양도할 경우 장기보유특별공제 혜택이 줄어들거나 없어지기 때문에 세금부담이 많이 증가할 수 있습니다.
해당 내용 참고하셔서 의사결정에 도움이 되시길 바랍니다. 자세한 상담을 원하실 경우, 별도 문의를 주셔도 됩니다. 상담은 기본적으로 유료로 진행되고는 있으니 참고부탁드립니다.
도움이 되셨길 바랍니다. 감사합니다.
좋은 하루 보내세요!
cta_moonyh@naver.com 으로 연락을 주시면 됩니다!
- 121,000건 이상의 세금 상담 및 용역
- 600건 이상의 경정청구를 통한 약 25억 이상 세금 환급
- 세무사 플랫폼 '택슬리' 상담 및 후기 1위 (약 4,000건 이상 상담)
- 전문가 플랫폼 '아하커넥츠' 상담 및 후기 1위 (약 500건 이상 상담)
- 지식공유플랫폼 '아하' 세무/회계 1위 (117,000건 이상 답변 및 337만건 이상 공유)
- KB금융 콘텐츠 필진
- 한국경제필진
- 서울시 마을세무사
- ㈜코스맥스 세무팀
- ㈜현대중공업 세무기획팀
- ㈜iMBC 재무회계팀
- 세무법인 넥스트