-첫 월급을 받고 나면 생각보다 남는 게 없습니다. 월세, 관리비, 교통비, 통신비를 빼고 나면 저축은 늘 마지막 순서로 밀립니다.
-그런데 정부와 은행에는 청년만 쓸 수 있는 상품이 따로 있습니다. 같은 돈을 넣어도 결과가 완전히 달라지는 상품들입니다.
-문제는 대부분 본인이 직접 찾아서 신청해야 한다는 점입니다. 누가 알려주지 않습니다. 모르면 그냥 지나갑니다.
-오늘은 자산 형성, 급전, 주거 이 세 가지 축으로 나눠서 정리해 드리겠습니다. 그리고 마지막에는 세무사 입장에서 꼭 챙기셔야 할 세제 혜택까지 알려드리겠습니다.
· · ·
첫 번째, 청년미래적금부터 챙기세요
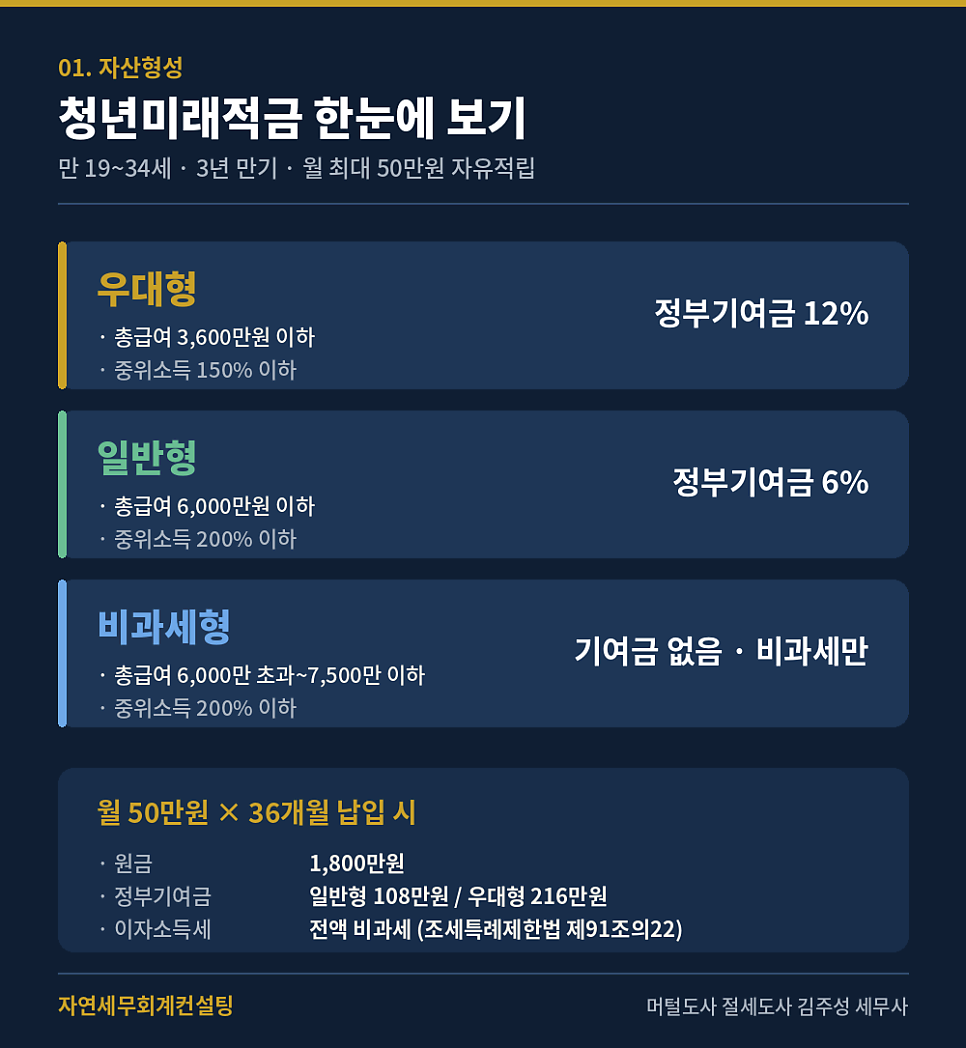
01. 자산형성 청년미래적금 한눈에 보기
만 19~34세 · 3년 만기 · 월 최대 50만원 자유적립
유형
자격 요건
혜택
우대형
총급여 3,600만원 이하, 중위소득 150% 이하
정부기여금 12%
일반형
총급여 6,000만원 이하, 중위소득 200% 이하
정부기여금 6%
비과세형
총급여 6,000만 초과~7,500만 이하, 중위소득 200% 이하
기여금 없음 · 비과세만
월 50만원 × 36개월 납입 시
원금
1,800만원
정부기여금
일반형 108만원 / 우대형 216만원
이자소득세
전액 비과세 (조세특례제한법 제91조의22)
자연세무회계컨설팅 | 머털도사 절세도사 김주성 세무사
-2026년 6월 22일 출시된 청년미래적금은 현재 청년 자산형성 상품 중 가장 강력합니다.
-만 19세부터 34세까지,3년 만기 자유적립식이고 월 최대 50만원까지 넣을 수 있습니다.
-핵심은 두 가지입니다. 정부기여금과 이자소득 비과세입니다.
-유형은 소득에 따라 자동으로 나뉩니다. 본인이 고르는 게 아니라 서민금융진흥원 심사로 결정됩니다.
▷ 우대형 : 총급여 3,600만원 이하 + 가구 중위소득 150% 이하 → 납입액의 12% 기여금
▷ 일반형 : 총급여 6,000만원 이하 + 가구 중위소득 200% 이하 → 납입액의 6% 기여금
▷ 비과세형 : 총급여 6,000만원 초과 ~ 7,500만원 이하 → 기여금은 없지만 이자소득세는 면제
-월 50만원씩 3년을 채우면 원금이 1,800만원입니다. 여기에 우대형은 정부기여금만 216만원, 일반형은 108만원이 더 붙습니다.
-그리고 이 계좌에서 나온 이자에는 소득세가 붙지 않습니다. 근거는 조세특례제한법 제91조의22 입니다.
-병역을 이행하셨다면 복무 기간만큼(최대 6년) 나이 계산에서 빼줍니다. 만 35세여도 군 복무 2년이면 만 33세로 봅니다.
-다만 직전 3개년 중 한 번이라도 금융소득 종합과세 대상이었다면 가입이 제한됩니다. 이 부분은 미리 확인하셔야 합니다.
-신규 가입은연 2회(6월·12월) 모집합니다. 이번 6월 모집을 놓치셨다면 12월 모집을 준비하시면 됩니다.
· · ·
두 번째, 은행 청년적금은 그 다음입니다
02. 목돈 만들기
청년 적금, 무엇부터 넣을까
정책상품과 은행상품은 성격이 다릅니다
상품명
유형
상세 내용
청년미래적금
정책형 (서민금융진흥원)
· 만 19~34세 · 3년 만기
· 월 최대 50만원
· 정부기여금 6~12% + 비과세
· 연 2회(6월·12월) 모집
· 청년도약계좌와 중복 불가
신한 청년 처음적금
은행 자체상품
· 만 18~39세 · 1년 만기
· 월 최대 30만원
· 우대금리 조건 충족형
· 급여이체·카드실적 등 우대
· 정부기여금은 없음
먼저 챙길 순서
청년미래적금 → 청년우대형 주택청약 → 은행 청년적금 · ISA
정부기여금 · 비과세가 붙는 상품이 언제나 우선입니다
자연세무회계컨설팅 | 머털도사 절세도사 김주성 세무사
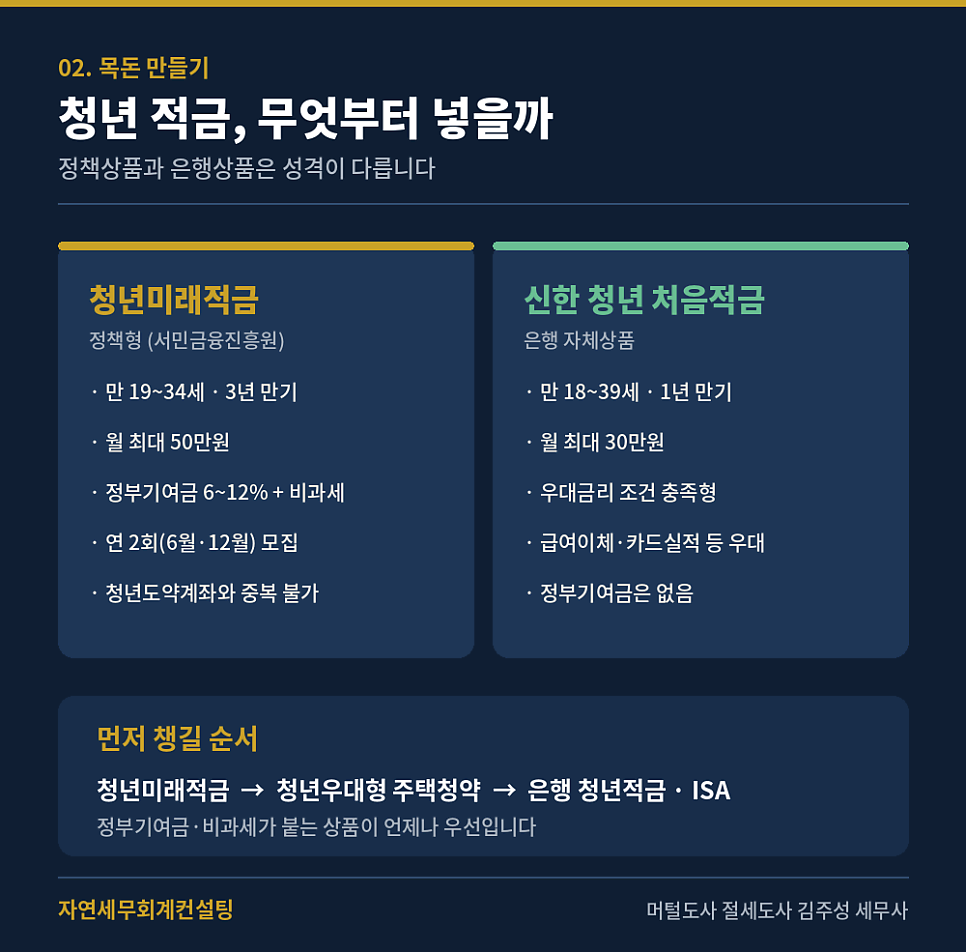
-신한은행 청년 처음적금 같은 은행 자체 청년상품도 함께 알아두시면 유익 합니다.
-만 18세부터 39세까지 가입할 수 있고, 1년 만기에 월 최대 30만원까지 넣는 상품입니다.
-급여이체, 신한카드 결제 실적, 앱 가입, 첫거래 여부 같은 조건을 채우면 우대금리가 붙는 구조입니다.
-다만 여기에는정부기여금이 없습니다. 은행이 주는 이자만 받는 상품입니다.
-그래서 순서가 중요합니다. 여유 자금이 한정돼 있다면 정부기여금과 비과세가 붙는 상품이 언제나 먼저입니다.
▷ 1순위 : 청년미래적금 (정부기여금 + 비과세)
▷ 2순위 : 청년우대형 주택청약종합저축 (소득공제 + 비과세)
▷ 3순위 : 은행 청년적금, ISA 등
-은행 상품은 우대금리 조건이 수시로 바뀌고 특판으로 열렸다 닫히기도 합니다. 가입 직전에 해당 은행 앱에서 현재 조건을 다시 확인하시는 게 안전합니다.
· · ·
세 번째, 급할 때 쓰는 생활비 대출
03. 급할 때 청년 생활비·신용대출 3가지
정책대출부터 확인하고, 은행상품은 그 다음입니다
상품명
기관
상세내용
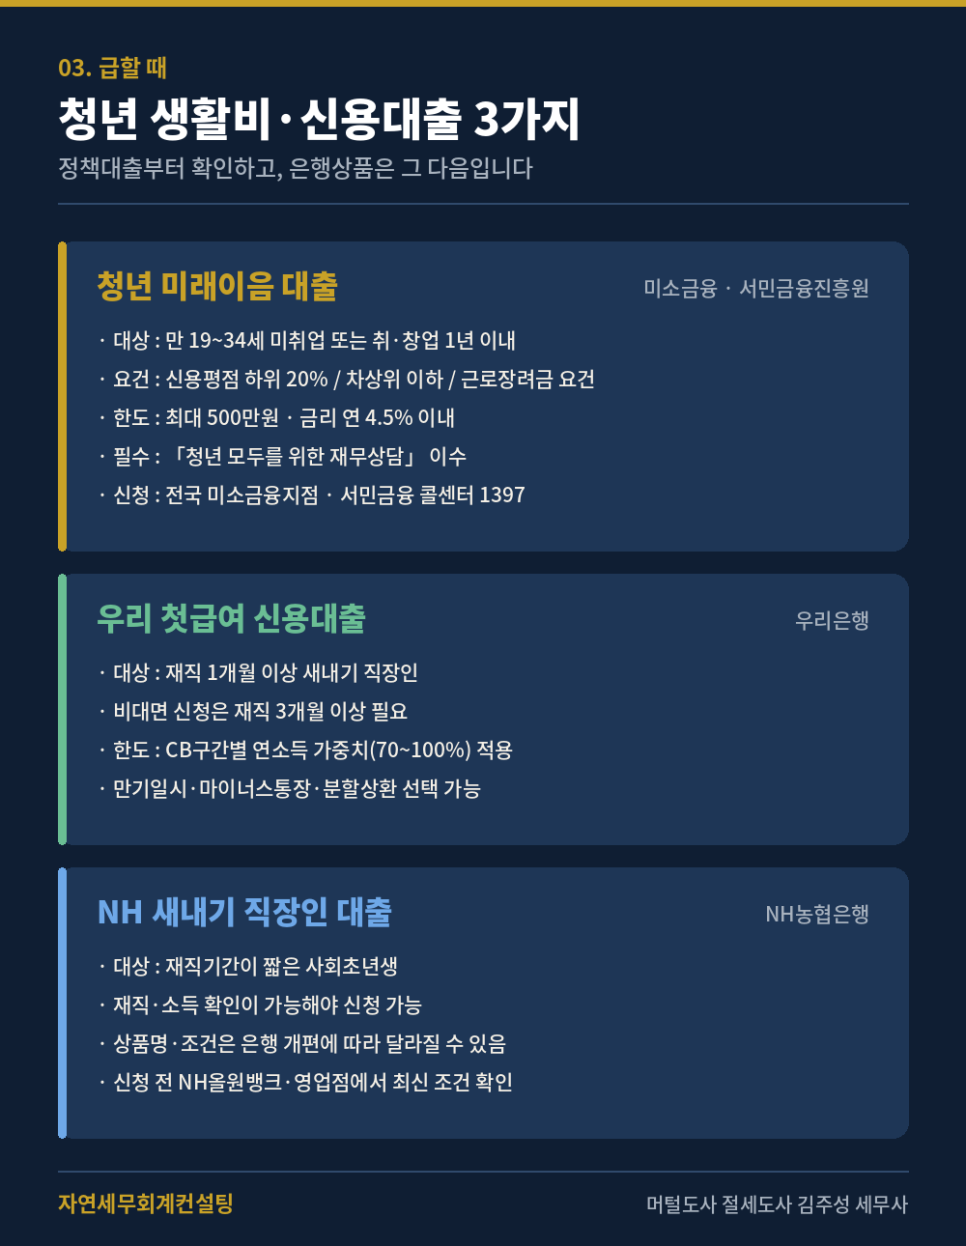
청년 미래이음 대출
미소금융 · 서민금융진흥원
대상 : 만 19~34세 미취업 또는 취·창업 1년 이내
요건 : 신용평점 하위 20% / 차상위 이하 / 근로장려금 요건
한도 : 최대 500만원 · 금리 연 4.5% 이내
필수 : 「청년 모두를 위한 재무상담」 이수
신청 : 전국 미소금융지점 · 서민금융 콜센터 1397
우리 첫급여 신용대출
우리은행
대상 : 재직 1개월 이상 새내기 직장인
비대면 신청은 재직 3개월 이상 필요
한도 : CB구간별 연소득 가중치(70~100%) 적용
만기일시·마이너스통장·분할상환 선택 가능
NH 새내기 직장인 대출
NH농협은행
대상 : 재직기간이 짧은 사회초년생
재직·소득 확인이 가능해야 신청 가능
상품명·조건은 은행 개편에 따라 달라질 수 있음
신청 전 NH올원뱅크·영업점에서 최신 조건 확인
자연세무회계컨설팅 머털도사 절세도사 김주성 세무사
-자격증 시험비, 어학시험비, 첫 직장 정착 비용. 막상 필요한 시기에 은행 대출은 잘 나오지 않습니다.
-재직 기간이 짧고 신용 이력이 없으면 한도 자체가 안 잡히기 때문입니다.
-이럴 때 정책 대출부터 먼저 확인하셔야 합니다.
▷ 청년 미래이음 대출 (미소금융)
-2026년 3월 31일 출시된 상품입니다. 만 19세부터 34세, 미취업이거나 취업·창업 1년 이내 청년이 대상입니다.
-여기에 신용평점 하위 20%, 차상위계층 이하, 근로장려금 신청자격 중 하나를 충족해야 합니다.
-한도는최대 500만원, 금리는 연 4.5% 이내입니다. 신청 전 「청년 모두를 위한 재무상담」 이수가 필수입니다.
-전국 미소금융 지점에서 신청하시거나, 서민금융 콜센터 1397로 먼저 상담 예약을 잡으시는 게 편합니다.
▷ 우리 첫급여 신용대출 (우리은행)
-재직1개월 이상인 새내기 직장인 대상 상품입니다. 비대면(WON뱅킹)으로 신청하시려면 재직 3개월 이상이어야 합니다.
-한도는 신용점수(CB) 구간별로 연소득에 70~100% 가중치를 적용해 산정합니다. 기존 신용대출이 있으면 그만큼 차감됩니다.
▷ NH 새내기 직장인 대출 (NH농협은행)
-재직 기간이 짧은 사회초년생을 위한 상품입니다. 다만 농협은 청년·사회초년생 대출 라인업을 자주 개편합니다.
-상품명과 조건이 바뀌었을 수 있으니 NH올원뱅크 앱이나 영업점에서 현재 판매 중인 상품을 확인하시기 바랍니다.
-한 가지 주의사항은 , 짧은 기간에 여러 은행에서 한도 조회를 반복하면 신용점수가 떨어집니다. 필요한 곳 한두 군데만 조회하세요.
· · ·
네 번째, 전세와 내 집 마련은 순서가 다릅니다
04. 주거 월세에서 내 집까지, 주거 사다리
전세는 버팀목, 매수는 청년미래보금자리론
단계
상품명
상세내용
비고
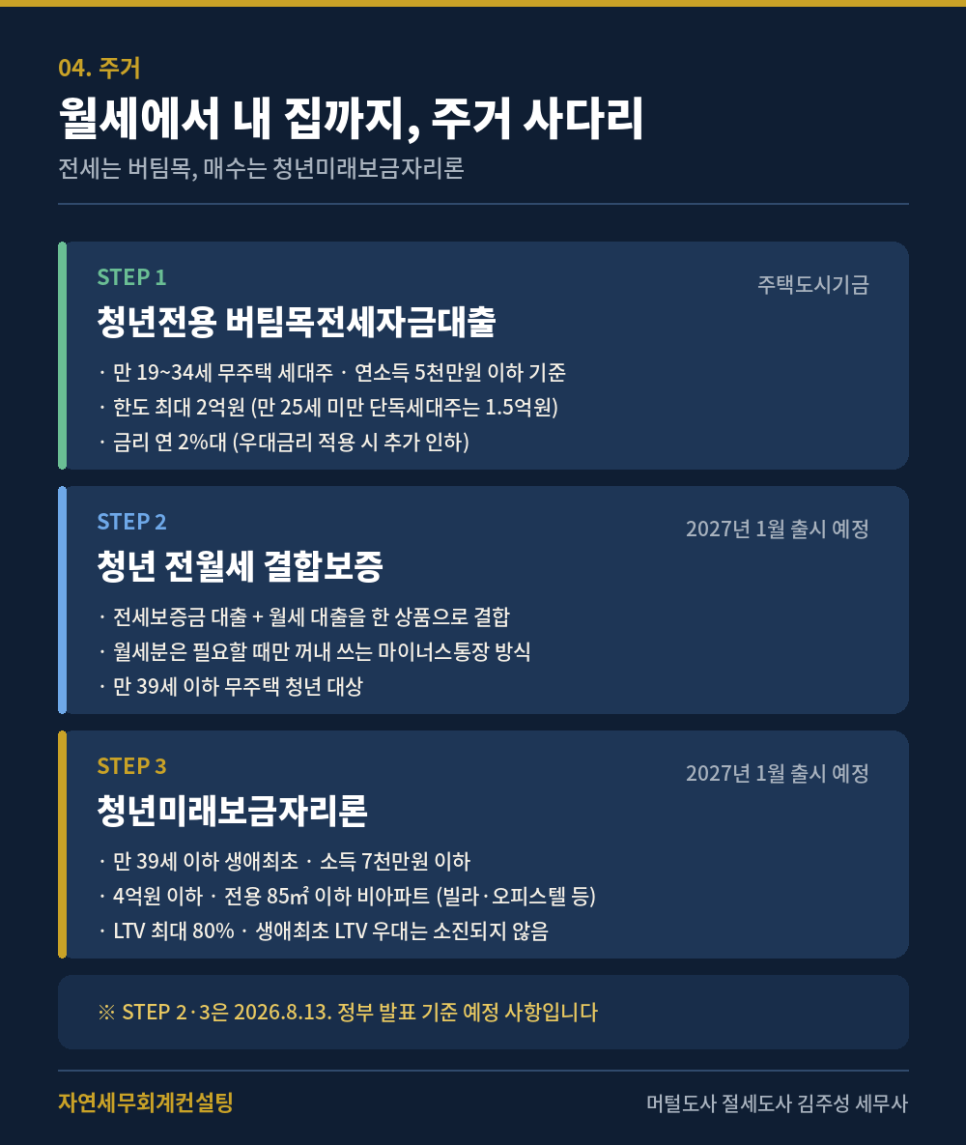
STEP 1
청년전용 버팀목전세자금대출
· 만 19~34세 무주택 세대주 · 연소득 5천만원 이하 기준
· 한도 최대 2억원 (만 25세 미만 단독세대주는 1.5억원)
· 금리 연 2%대 (우대금리 적용 시 추가 인하)
주택도시기금
STEP 2
청년 전월세 결합보증
· 전세보증금 대출 + 월세 대출을 한 상품으로 결합
· 월세분은 필요할 때만 꺼내 쓰는 마이너스통장 방식
· 만 39세 이하 무주택 청년 대상
2027년 1월 출시 예정
STEP 3
청년미래보금자리론
· 만 39세 이하 생애최초 · 소득 7천만원 이하
· 4억원 이하 · 전용 85㎡ 이하 비아파트 (빌라 · 오피스텔 등)
· LTV 최대 80% · 생애최초 LTV 우대는 소진되지 않음
2027년 1월 출시 예정
※ STEP 2·3은 2026.8.13. 정부 발표 기준 예정 사항입니다
출처
자연세무회계컨설팅
작성자
머털도사 절세도사 김주성 세무사
-여기서 많이들 헷갈리시는 부분을 먼저 정리해 드리겠습니다.
-청년미래보금자리론은 전세 대출이 아닙니다. 집을 '사는' 사람을 위한 정책 모기지입니다.
-전세를 구하실 때 쓰는 상품과 집을 사실 때 쓰는 상품은 완전히 다릅니다. 단계별로 보겠습니다.