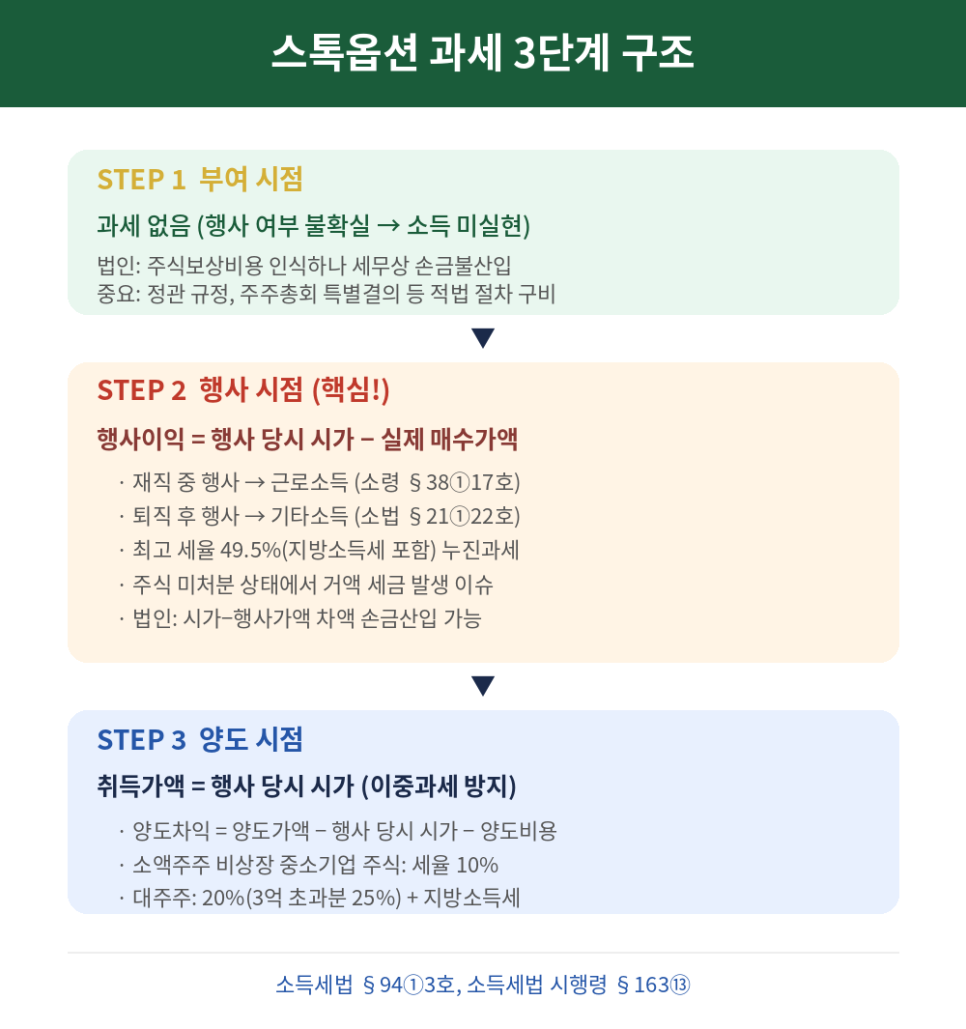
· 재직 중 행사 → 근로소득 (소령 § 38①17호)
· 퇴직 후 행사 → 기타소득 (소법 § 21①22호)
· 최고 세율 49.5%(지방소득세 포함) 누진과세
· 주식 미처분 상태에서 거액 세금 발생 이슈
· 법인: 시가-행사가액 차액 손금산입 가능
STEP 3 양도 시점
취득가액 = 행사 당시 시가 (이중과세 방지)
· 양도차익 = 양도가액 - 행사 당시 시가 - 양도비용
· 소액주주 비상장 중소기업 주식: 세율 10%
· 대주주: 20%(3억 초과분 25%) + 지방소득세
소득세법 § 94①3호, 소득세법 시행령 § 163⑬
-스톡옵션을 부여받는 것 자체로는 세금이 발생하지 않습니다. 행사할지 안 할지가 불확실한 상태이므로 소득이 실현된 것으로 보지 않기 때문입니다.
-핵심은 행사 시점입니다. 행사이익(행사 당시 시가 − 실제 매수가액)이 재직 중이면 근로소득(소득세법 시행령 제38조 제1항 제17호), 퇴직 후이면 기타소득(소득세법 제21조 제1항 제22호)으로 과세됩니다. 최고 세율은 49.5%(지방소득세 포함)에 달합니다.
-양도 시에는 행사 당시 시가를 취득가액으로 보아 이중과세를 방지합니다(소득세법 시행령 제163조 제13항).
· · ·
■ 조세특례제한법이 마련한 3가지 절세 방법
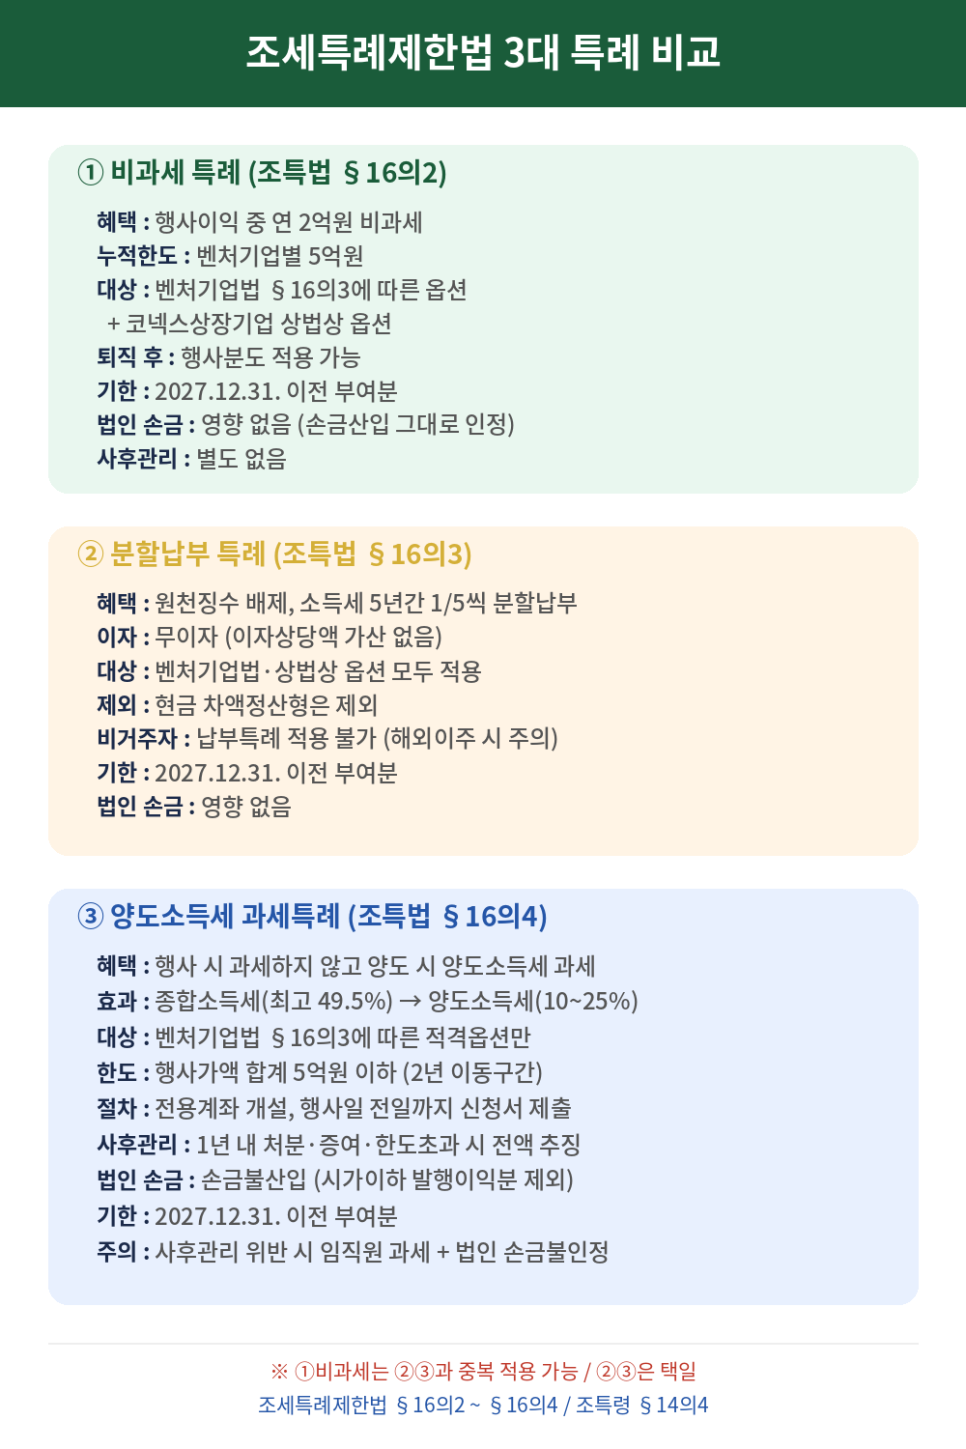
조세특례제한법 3대 특례 비교
① 비과세 특례 (조특법 § 16의2)
혜택
행사이익 중 연 2억원 비과세
누적한도
벤처기업별 5억원
대상
벤처기업법 § 16의3에 따른 옵션 + 코넥스상장기업 상법상 옵션
퇴직 후
행사분도 적용 가능
기한
2027.12.31. 이전 부여분
법인 손금
영향 없음 (손금산입 그대로 인정)
사후관리
별도 없음
② 분할납부 특례 (조특법 § 16의3)
혜택
원천징수 배제, 소득세 5년간 1/5씩 분할납부
이자
무이자 (이자상당액 가산 없음)
대상
벤처기업법·상법상 옵션 모두 적용
제외
현금 차액정산형은 제외
비거주자
납부특례 적용 불가 (해외이주 시 주의)
기한
2027.12.31. 이전 부여분
법인 손금
영향 없음
③ 양도소득세 과세특례 (조특법 § 16의4)
혜택
행사 시 과세하지 않고 양도 시 양도소득세 과세
효과
종합소득세(최고 49.5%) → 양도소득세(10~25%)
대상
벤처기업법 § 16의3에 따른 적격옵션만
한도
행사가액 합계 5억원 이하 (2년 이동구간)
절차
전용계좌 개설, 행사일 전일까지 신청서 제출
사후관리
1년 내 처분·증여·한도초과 시 전액 추징
법인 손금
손금불산입 (시가이하 발행이익분 제외)
기한
2027.12.31. 이전 부여분
주의
사후관리 위반 시 임직원 과세 + 법인 손금불인정
※ ①비과세는 ②③과 중복 적용 가능 / ②③은 택일
조세특례제한법 § 16의2 ~ § 16의4 / 조특령 § 14의4
-① 비과세 특례(조특법 제16조의2): 행사이익 중 연간 2억원(누적 5억원)까지 소득세 비과세. 사후관리 부담 없고 법인 손금에도 영향 없어 가장 기본적인 혜택입니다.
-② 분할납부 특례(조특법 제16조의3): 소득세를 5년간 매년 5분의 1씩 무이자 분할납부. 원천징수도 배제됩니다. 현금이 없는 상태에서 세금 납부 부담을 덜어주는 제도입니다.
-③ 양도소득세 과세특례(조특법 제16조의4): 행사 시 과세하지 않고 양도 시 양도소득세로 과세. 종합소득세(최고 49.5%) → 양도소득세(10~25%)로 세율이 전환되어 혜택이 가장 크지만, 전용계좌 개설, 1년 보유의무, 행사가액 5억원 한도, 사후관리 위반 시 전액 추징 등 요건이 엄격합니다.
-중복 적용: ①비과세는 ②③과 중복 가능(비과세 먼저 적용 후 잔여분에 ② 또는 ③). ②와 ③은 택일해야 합니다.
· · ·
■ 상황별 특례 선택 가이드
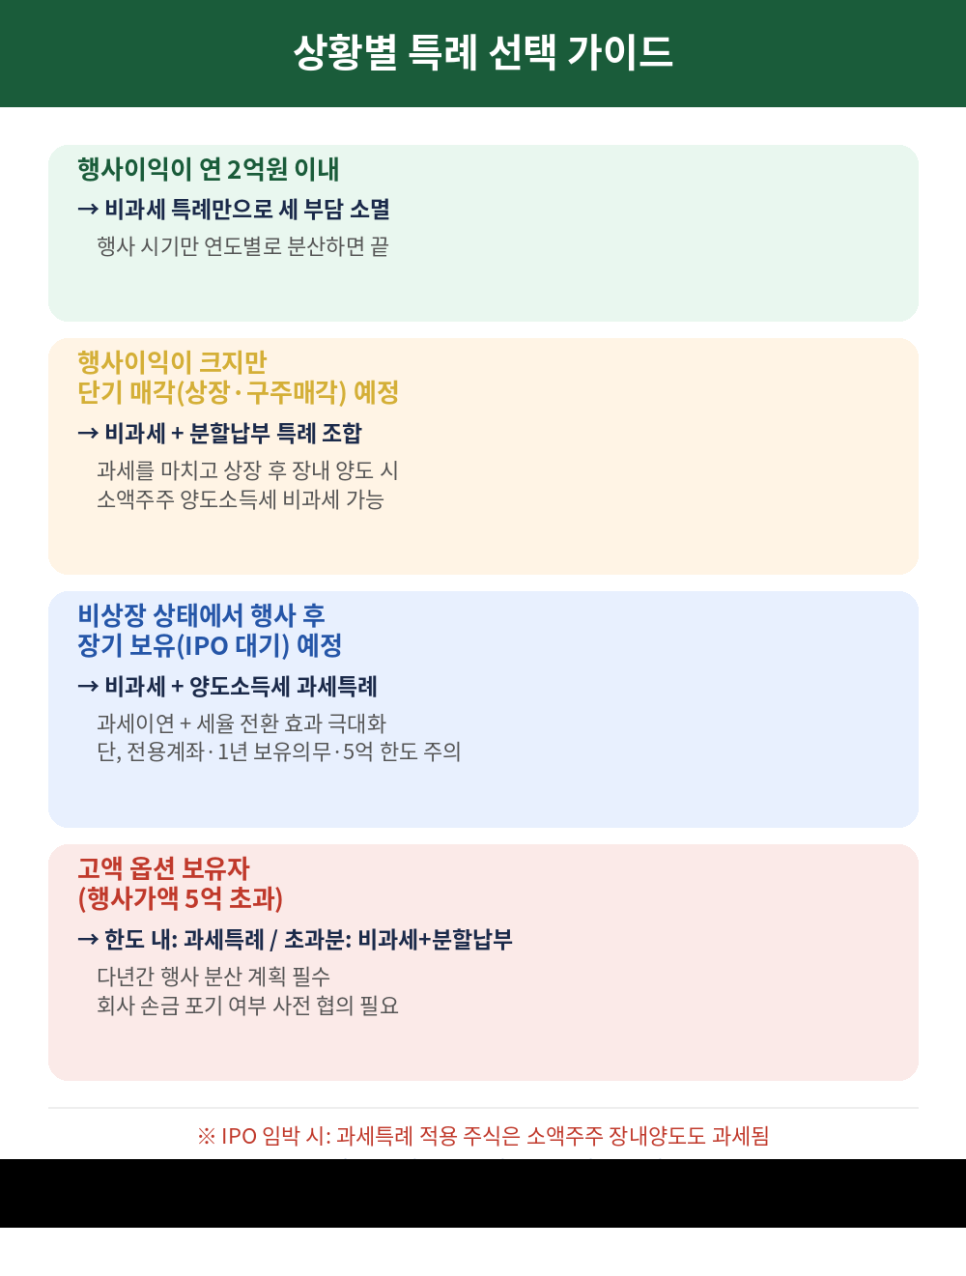
상황별 특례 선택 가이드
상황
추천 특례 조합
상세 내용
행사이익이 연 2억원 이내
비과세 특례만으로 세 부담 소멸
행사 시기만 연도별로 분산하면 끝
행사이익이 크지만 단기 매각(상장·구주매각) 예정
비과세 + 분할납부 특례 조합
과세를 마치고 상장 후 장내 양도 시 소액주주 양도소득세 비과세 가능
비상장 상태에서 행사 후 장기 보유(IPO 대기) 예정
비과세 + 양도소득세 과세특례
과세이연 + 세율 전환 효과 극대화 단, 전용계좌·1년 보유의무·5억 한도 주의
고액 옵션 보유자 (행사가액 5억 초과)
한도 내: 과세특례 / 초과분: 비과세+분할납부
다년간 행사 분산 계획 필수 회사 손금 포기 여부 사전 협의 필요
※ IPO 임박 시: 과세특례 적용 주식은 소액주주 장내양도도 과세됨
-IPO 임박 시 주의: 과세특례를 적용받은 주식은 상장 후 소액주주가 장내 양도하더라도 양도소득세가 과세됩니다(조특법 제16조의4 제2항). 반면 행사 시 과세를 마친 주식은 소액주주 장내 양도 비과세가 적용될 수 있어, IPO가 가시화된 경우 어느 경로가 유리한지 반드시 비교해보셔야 합니다.
· · ·
■ 실무에서 꼭 체크해야 할 5가지 포인트
1. 비상장주식의 시가 산정을 행사 전에 정리해두세요. 매매사례가액, 보충적 평가액, 최근 투자유치 가액과의 관계를 문서로 준비해야 합니다.
2. 퇴직 후 행사 시 소득 구분이 달라집니다. 비거주자 상태에서는 분할납부 특례가 적용되지 않으므로 해외 이주 전 행사 여부를 미리 검토하세요.
3. 외국 모법인 스톡옵션은 조특법상 특례 적용이 안 됩니다. 본인 확정신고가 필수이며, 신고누락은 과세관청 중점 검증 대상입니다.
4. 거액 행사 시 건강보험료 정산분도 추가 발생합니다.
5. 벤처기업 확인서 유효기간을 반드시 확인하세요. 유효기간이 지난 상태에서 부여된 옵션은 특례 대상이 아니며, 사후에 치유할 방법이 없습니다.