상속세 및 증여세 [강서구 마곡 상속세 세무사][강서구 마곡 증여세 세무사] 가업승계 증여세 과세특례 (자연세무회계컨설팅)  머털도사 절세도사 ・ 13시간 전
URL 복사 통계 본문 기타 기능  가업의 승계에 대한 증여세 과세특례조세특례제한법 제30조의6 - 과세특례 적용요건 총정리
- 일반증여 vs 과세특례 세액비교
- 2인 이상 승계 계산사례
- 사후관리 및 추징사유 상세
자연세무회계컨설팅
절세도사 김주성 세무사 가업승계 · 증여세 · 과세특례 전문 상담 안녕하세요 절세도사 김주성 세무사입니다^^ 오늘은 가업을 자녀에게 물려주실 때 반드시 알아두셔야 할 '가업의 승계에 대한 증여세 과세특례' 제도에 대해 자세히 설명드리겠습니다. 가족법인을 운영하시는 대표님들께서 자녀에게 가업을 승계할 때 일반 증여세율(최대 50%)을 적용하면 세부담이 매우 크기 때문에, 정부에서는 원활한 가업승계를 지원하기 위해 조세특례제한법 제30조의6에서 특별한 과세특례를 마련해두고 있습니다. 가업승계 증여세 과세특례란 무엇인가요? - 가업승계 증여세 과세특례란, 10년 이상 경영한 중소·중견기업의 대표가 자녀에게 가업 주식을 증여할 때 일반 증여세율(10~50% 누진세율) 대신 10~20%의 저율로 과세하는 제도입니다. - 일반 증여의 경우 과세표준 30억 초과분에 대해 50%의 최고세율이 적용되지만, 과세특례를 적용하면 과세표준 120억 이하는 10%, 120억 초과분은 20%만 부과됩니다. - 이 제도의 근거 법령은 조세특례제한법 제30조의6이며, 세부 계산방법은 같은 법 시행령 제27조의6에서 규정하고 있습니다. - 2023년 1월 1일 이후 증여분부터 과세특례 한도가 기존 100억원에서 600억원으로 대폭 확대되어, 보다 많은 기업이 혜택을 받을 수 있게 되었습니다. 과세특례 적용을 위한 요건 총정리 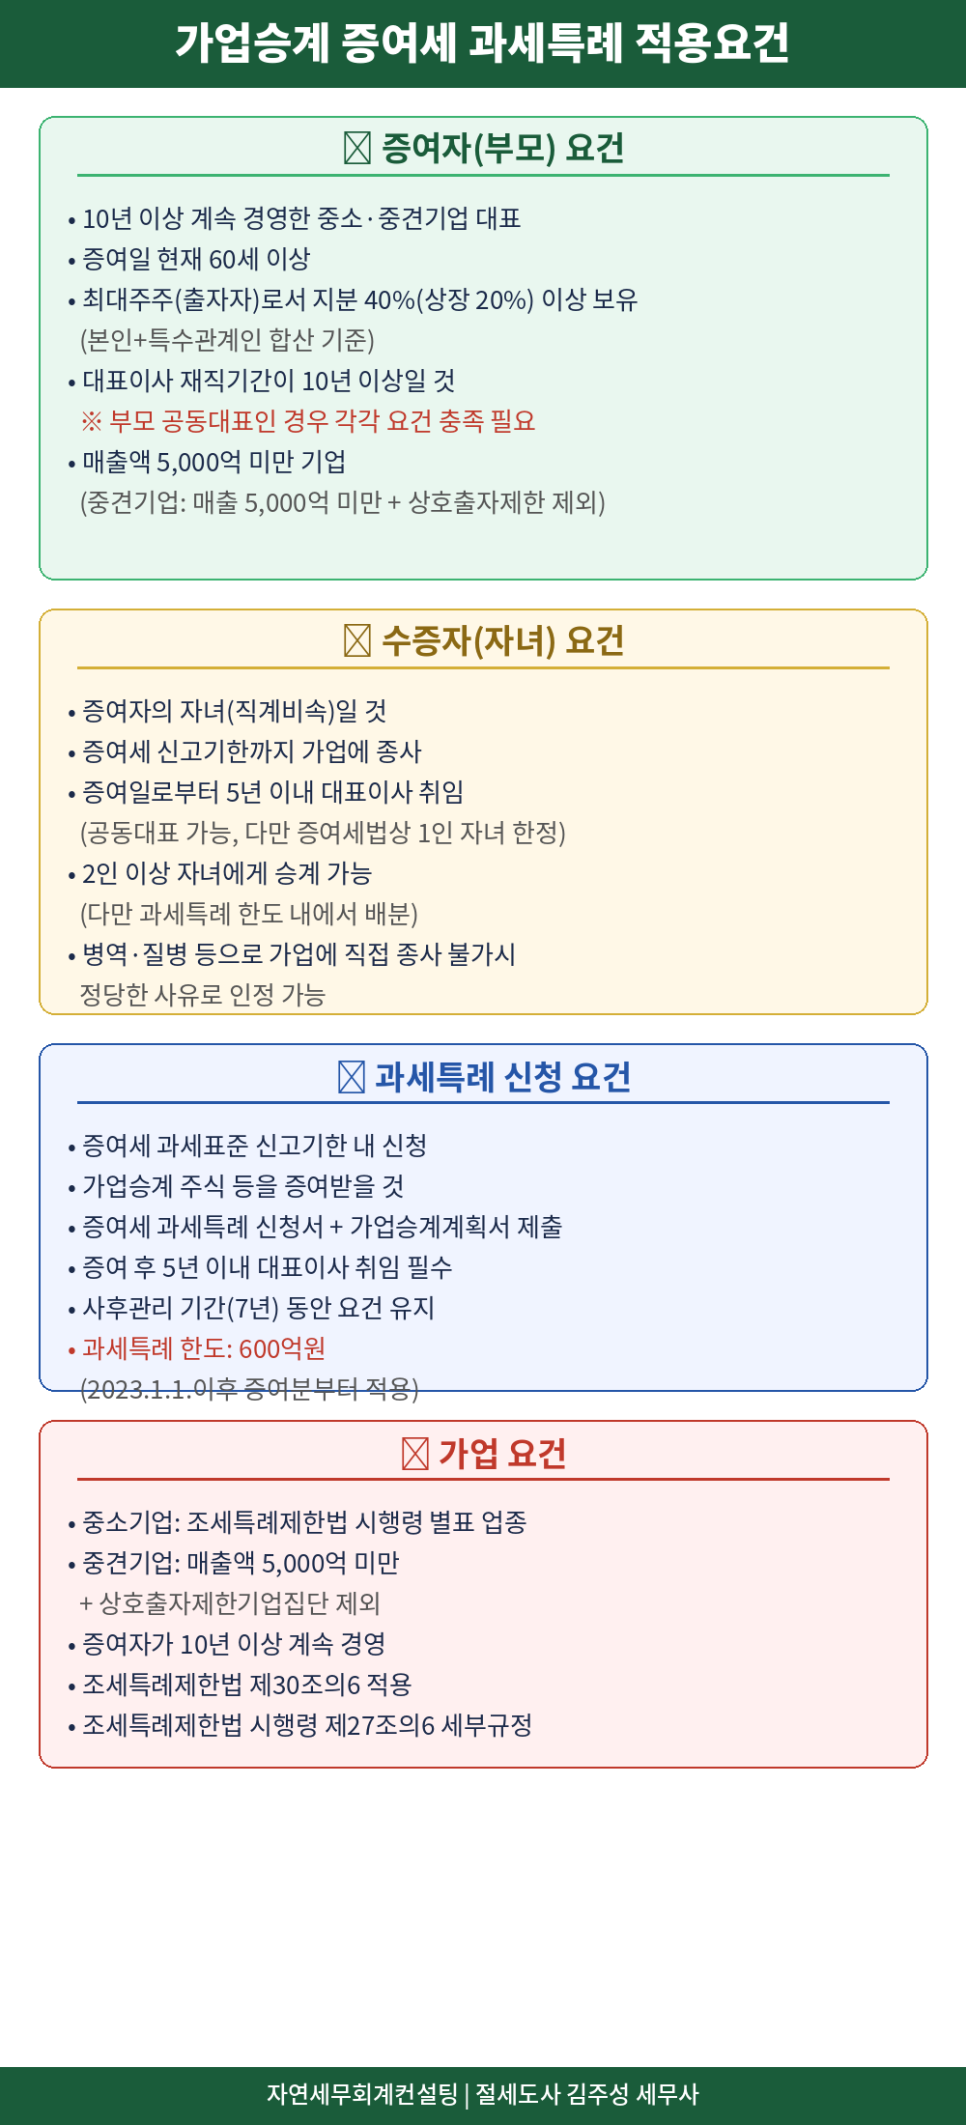 가업승계 증여세 과세특례 적용요건증여자(부모) 요건- 10년 이상 계속 경영한 중소·중견기업 대표
- 증여일 현재 60세 이상
- 최대주주(출자자)로서 지분 40%(상장 20%) 이상 보유 (본인+특수관계인 합산 기준)
- 대표이사 재직기간이 10년 이상일 것 ※ 부모 공동대표인 경우 각각 요건 충족 필요
- 매출액 5,000억 미만 기업 (중견기업: 매출 5,000억 미만 + 상호출자제한 제외)
수증자(자녀) 요건- 증여자의 자녀(직계비속)일 것
- 증여세 신고기한까지 가업에 종사
- 증여일로부터 5년 이내 대표이사 취임 (공동대표 가능, 다만 증여세법상 1인 자녀 한정)
- 2인 이상 자녀에게 승계 가능 (다만 과세특례 한도 내에서 배분)
- 병역·질병 등으로 가업에 직접 종사 불가시 정당한 사유로 인정 가능
과세특례 신청 요건- 증여세 과세표준 신고기한 내 신청
- 가업승계 주식 등을 증여받을 것
- 증여세 과세특례 신청서 + 가업승계계획서 제출
- 증여 후 5년 이내 대표이사 취임 필수
- 사후관리 기간(7년) 동안 요건 유지
- 과세특례 한도: 600억원 (2023.1.1.이후 증여분부터 적용)
가업 요건- 중소기업: 조세특례제한법 시행령 별표 업종
- 중견기업: 매출액 5,000억 미만 + 상호출자제한기업집단 제외
- 증여자가 10년 이상 계속 경영
- 조세특례제한법 제30조의6 적용
- 조세특례제한법 시행령 제27조의6 세부규정
자연세무회계컨설팅 | 절세도사 김주성 세무사 과세특례를 적용받기 위해서는 증여자(부모), 수증자(자녀), 가업 요건을 모두 충족해야 합니다. 하나라도 충족하지 못하면 과세특례를 적용받을 수 없으니, 사전에 꼼꼼하게 확인하셔야 합니다. ▶ 증여자(부모) 요건 - 10년 이상 계속하여 경영한 중소기업 또는 중견기업(매출액 5,000억 미만)의 대표이사여야 합니다. - 증여일 현재 60세 이상이어야 합니다. - 최대주주(또는 최대출자자)로서 본인과 특수관계인의 주식을 합산하여 해당 기업 발행주식 총수의 40% 이상(상장법인의 경우 20% 이상)을 보유하고 있어야 합니다. - 대표이사 재직기간이 10년 이상이어야 하며, 부모가 공동대표인 경우에는 각각 요건을 충족해야 합니다. ▶ 수증자(자녀) 요건 - 증여자의 자녀(직계비속)이어야 합니다. - 증여세 과세표준 신고기한까지 가업에 종사하고 있어야 합니다. - 증여일로부터 5년 이내에 대표이사에 취임해야 합니다. - 2인 이상의 자녀에게 승계하는 것도 가능하지만, 과세특례 한도(600억원) 내에서 배분합니다. - 다만, 최대주주가 2인 이상인 경우에는 각 최대주주별로 1인의 자녀에게만 과세특례를 적용할 수 있습니다. 일반증여와 과세특례, 무엇이 다른가요? 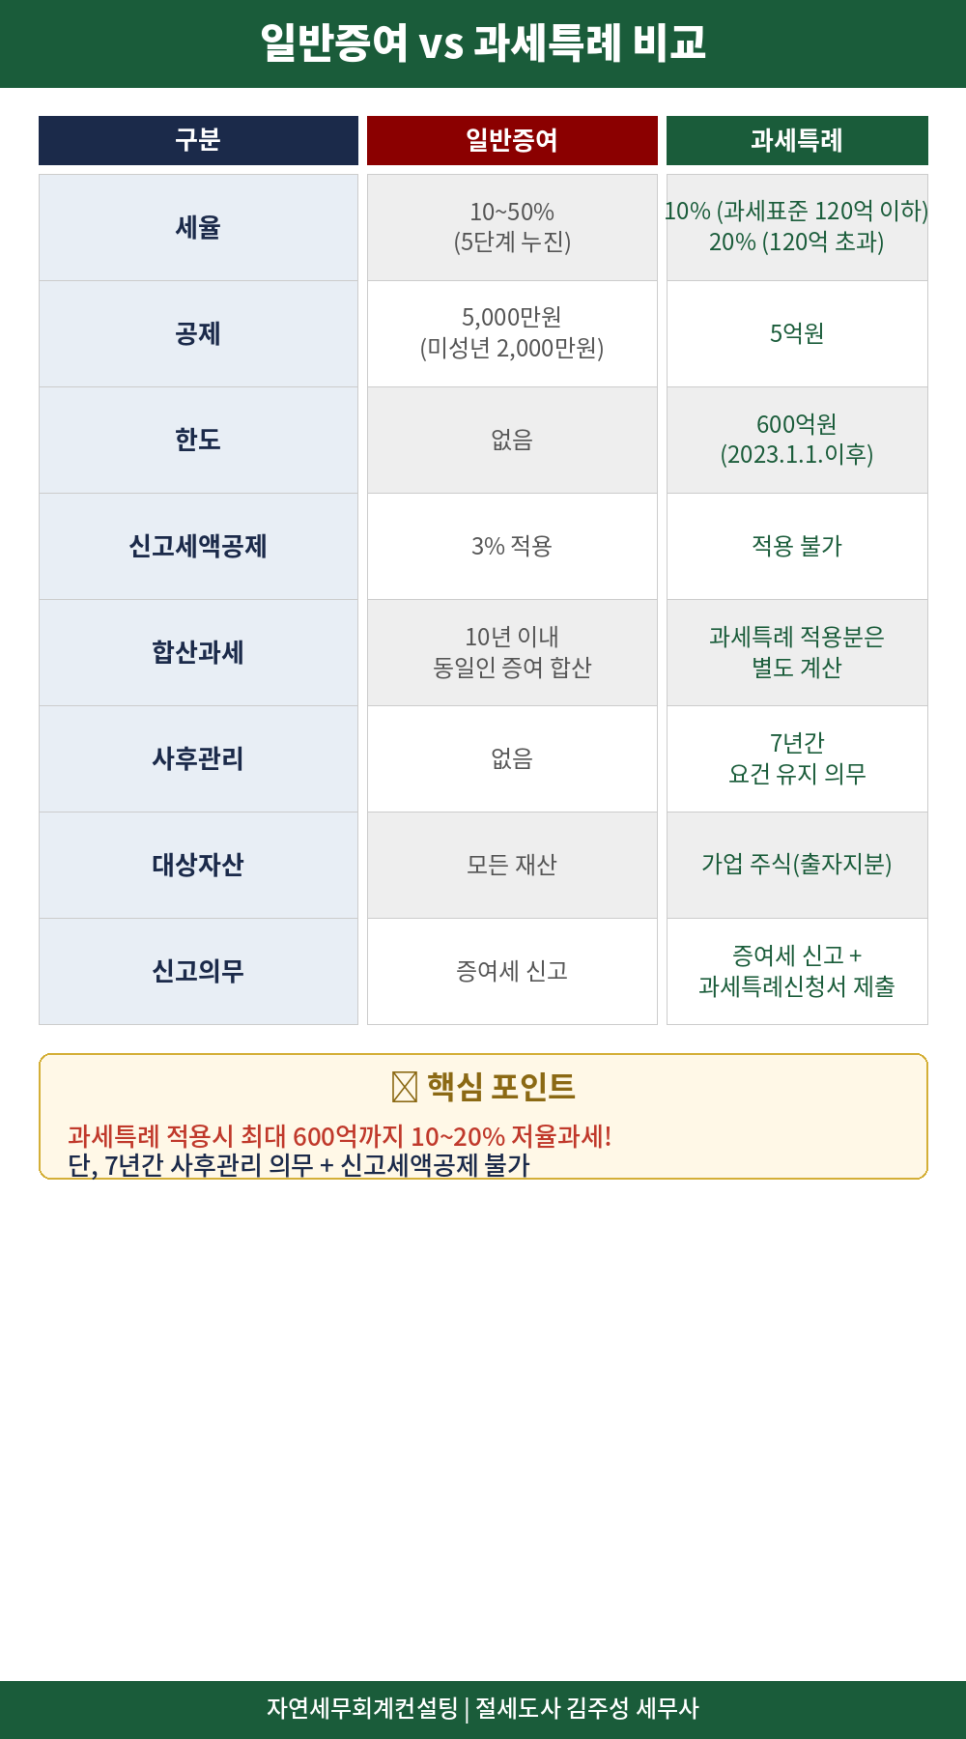 일반증여 vs 과세특례 비교| 구분 | 일반증여 | 과세특례 |
|---|
| 세율 | 10~50% (5단계 누진) | 10% (과세표준 120억 이하) 20% (120억 초과) | | 공제 | 5,000만원 (미성년 2,000만원) | 5억원 | | 한도 | 없음 | 600억원 (2023.1.1.이후) | | 신고세액공제 | 3% 적용 | 적용 불가 | | 합산과세 | 10년 이내 동일인 증여 합산 | 과세특례 적용분은 별도 계산 | | 사후관리 | 없음 | 7년간 요건 유지 의무 | | 대상자산 | 모든 재산 | 가업 주식(출자지분) | | 신고의무 | 증여세 신고 | 증여세 신고 + 과세특례신청서 제출 |
핵심 포인트- 과세특례 적용시 최대 600억까지 10~20% 저율과세!
- 단, 7년간 사후관리 의무 + 신고세액공제 불가
자연세무회계컨설팅 | 절세도사 김주성 세무사 첫째, 세율 차이입니다. 일반증여는 10~50%의 5단계 누진세율이 적용되지만, 과세특례는 120억 이하 10%, 120억 초과 20%의 2단계 저율이 적용됩니다. 둘째, 공제금액 차이입니다. 일반증여는 5,000만원만 공제되지만, 과세특례는 5억원이 공제됩니다. 셋째, 한도입니다. 일반증여는 한도가 없지만, 과세특례는 600억원이 한도입니다. 넷째, 신고세액공제입니다. 일반증여는 3% 공제가 가능하지만, 과세특례는 적용 불가입니다. 다섯째, 사후관리입니다. 일반증여는 사후관리가 없지만, 과세특례는 7년간 가업 유지 의무가 있습니다. 과세특례 한도와 가업자산상당액 계산 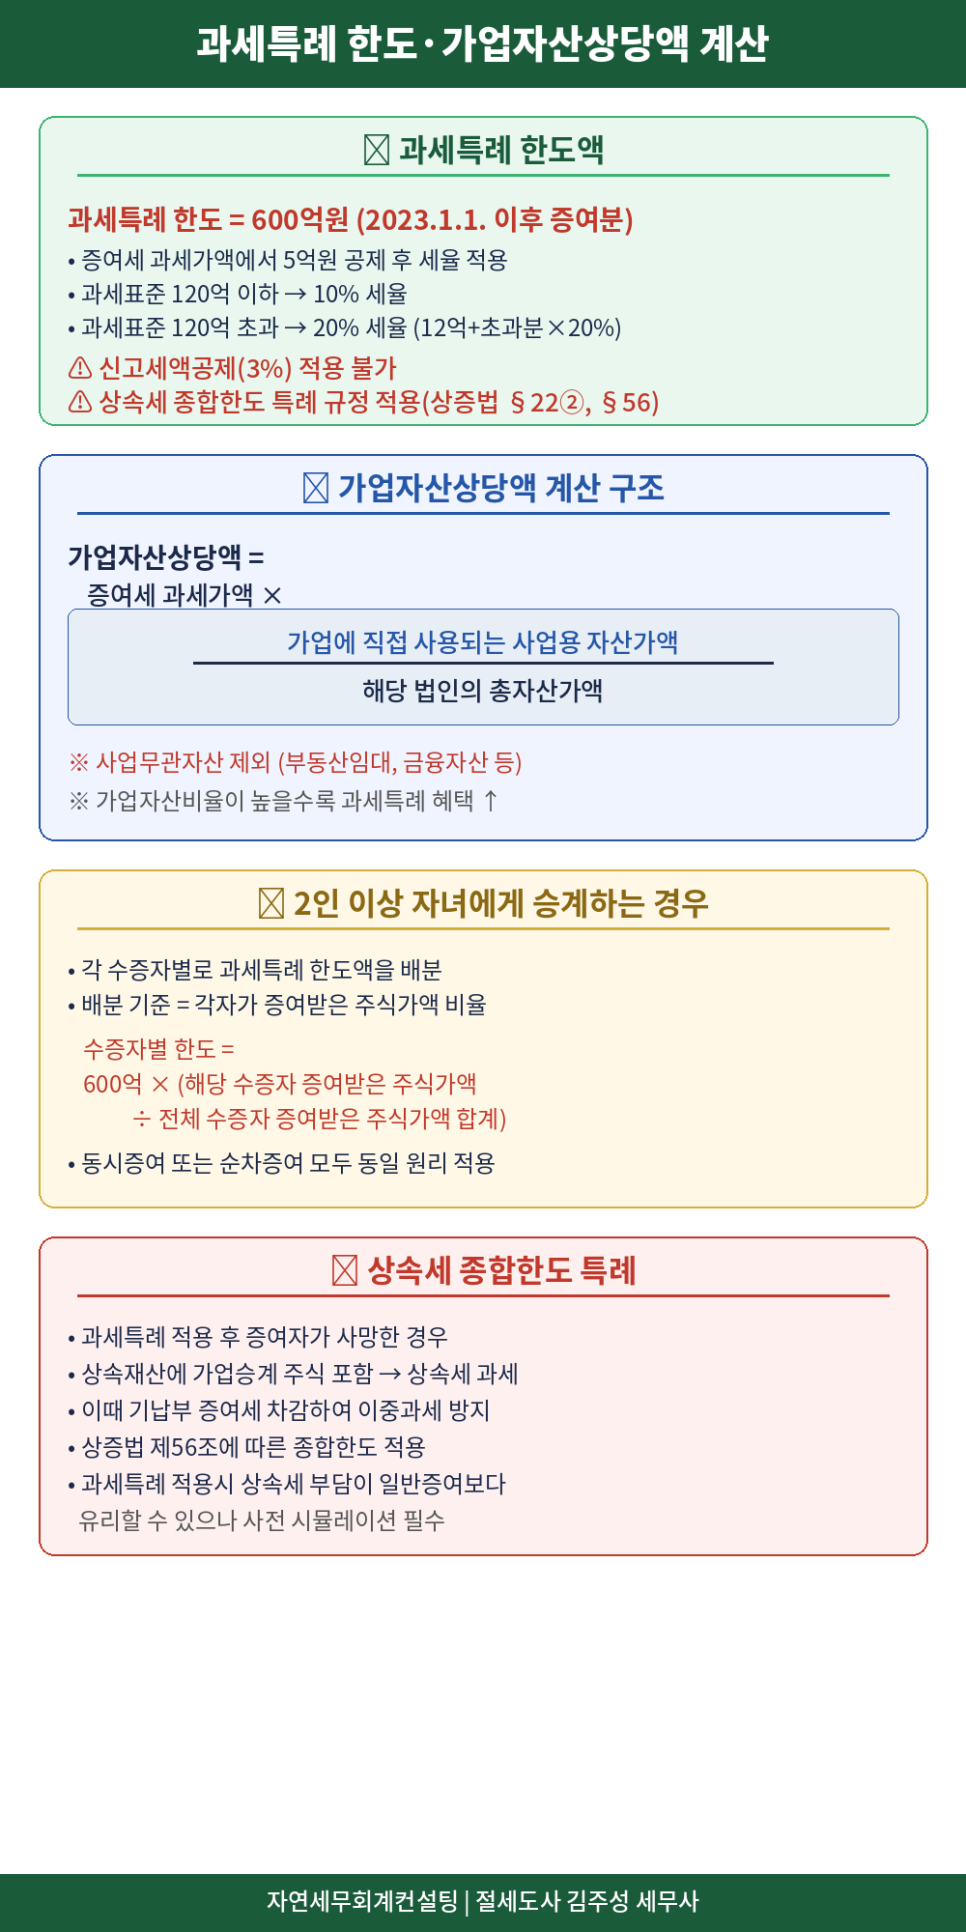 과세특례 한도·가업자산상당액 계산과세특례 한도액- 과세특례 한도 = 600억원 (2023.1.1. 이후 증여분)
- 증여세 과세가액에서 5억원 공제 후 세율 적용
- 과세표준 120억 이하 → 10% 세율
- 과세표준 120억 초과 → 20% 세율 (12억+초과분 × 20%)
- 신고세액공제(3%) 적용 불가
- 상속세 종합한도 특례 규정 적용(상증법 § 22②, § 56)
가업자산상당액 계산 구조
가업자산상당액 = 증여세 과세가액 × (가업에 직접 사용되는 사업용 자산가액 / 해당 법인의 총자산가액) 가업자산상당액 참고사항- ※ 사업무관자산 제외 (부동산임대, 금융자산 등)
- ※ 가업자산비율이 높을수록 과세특례 혜택 ↑
2인 이상 자녀에게 승계하는 경우- 각 수증자별로 과세특례 한도액을 배분
- 배분 기준 = 각자가 증여받은 주식가액 비율
- 수증자별 한도 = 600억 × (해당 수증자 증여받은 주식가액 ÷ 전체 수증자 증여받은 주식가액 합계)
- 동시증여 또는 순차증여 모두 동일 원리 적용
상속세 종합한도 특례- 과세특례 적용 후 증여자가 사망한 경우
- 상속재산에 가업승계 주식 포함 → 상속세 과세
- 이때 기납부 증여세 차감하여 이중과세 방지
- 상증법 제56조에 따른 종합한도 적용
- 과세특례 적용시 상속세 부담이 일반증여보다 유리할 수 있으나 사전 시뮬레이션 필수
자연세무회계컨설팅 | 절세도사 김주성 세무사 과세특례를 적용받을 수 있는 한도는 600억원입니다(조세특례제한법 제30조의6 제1항). 여기서 중요한 것은 '가업자산상당액'이라는 개념입니다. 증여받은 주식의 전체 가액이 아니라, 실제로 가업에 사용되는 자산에 해당하는 부분만 과세특례가 적용됩니다. 가업자산상당액 = 증여세 과세가액 × (가업에 직접 사용되는 사업용 자산가액 ÷ 해당 법인의 총자산가액) 즉, 법인이 보유한 자산 중 사업무관자산(부동산임대업 자산, 과다 금융자산 등)이 많을수록 과세특례 혜택이 줄어들게 됩니다. 또한 과세특례 적용 시 신고세액공제(3%)를 받을 수 없다는 점도 유의해야 합니다(조세특례제한법 제30조의6 제5항). 아울러, 과세특례 적용 후 증여자가 사망하는 경우에는 상속세 및 증여세법 제22조 제2항 및 제56조에 따른 상속세 종합한도 특례가 적용됩니다. 세액비교 사례 - 70억 vs 600억 증여 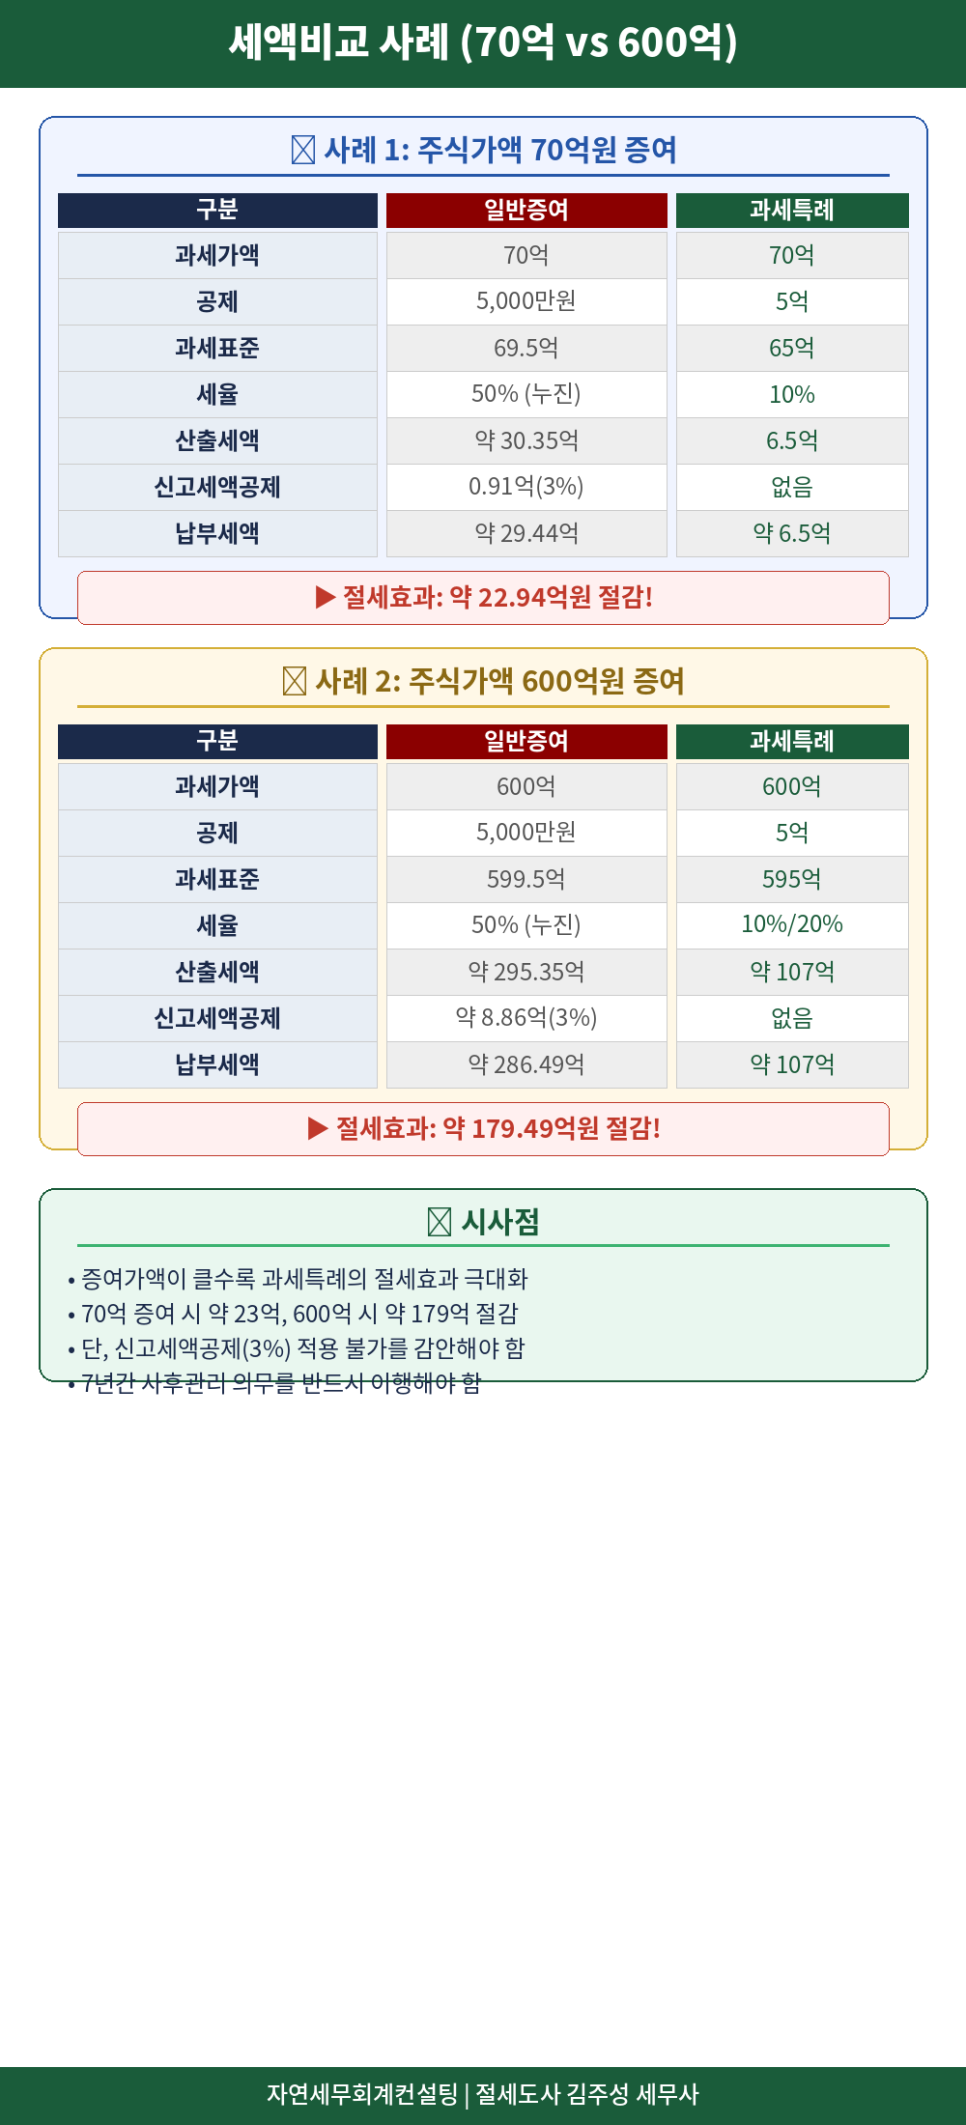 세액비교 사례 (70억 vs 600억)사례 1: 주식가액 70억원 증여| 구분 | 일반증여 | 과세특례 |
|---|
| 과세가액 | 70억 | 70억 | | 공제 | 5,000만원 | 5억 | | 과세표준 | 69.5억 | 65억 | | 세율 | 50% (누진) | 10% | | 산출세액 | 약 30.35억 | 6.5억 | | 신고세액공제 | 0.91억(3%) | 없음 | | 납부세액 | 약 29.44억 | 약 6.5억 |
▶ 절세효과: 약 22.94억원 절감! 사례 2: 주식가액 600억원 증여| 구분 | 일반증여 | 과세특례 |
|---|
| 과세가액 | 600억 | 600억 | | 공제 | 5,000만원 | 5억 | | 과세표준 | 599.5억 | 595억 | | 세율 | 50% (누진) | 10%/20% | | 산출세액 | 약 295.35억 | 약 107억 | | 신고세액공제 | 약 8.86억(3%) | 없음 | | 납부세액 | 약 286.49억 | 약 107억 |
▶ 절세효과: 약 179.49억원 절감! 시사점- 증여가액이 클수록 과세특례의 절세효과 극대화
- 70억 증여 시 약 23억, 600억 시 약 179억 절감
- 단, 신고세액공제(3%) 적용 불가를 감안해야 함
- 7년간 사후관리 의무를 반드시 이행해야 함
자연세무회계컨설팅 | 절세도사 김주성 세무사 ▶ 사례 1: 주식가액 70억원 증여 일반증여 시 납부세액: 약 29억 4,400만원 과세특례 시 납부세액: 6억 5,000만원 → 절세효과: 약 22억 9,400만원! ▶ 사례 2: 주식가액 600억원 증여 일반증여 시 납부세액: 약 286억 4,900만원 과세특례 시 납부세액: 107억원 → 절세효과: 약 179억 4,900만원! 증여가액이 클수록 과세특례의 절세효과가 극대화되는 구조입니다. 2인 이상 자녀 승계 계산사례 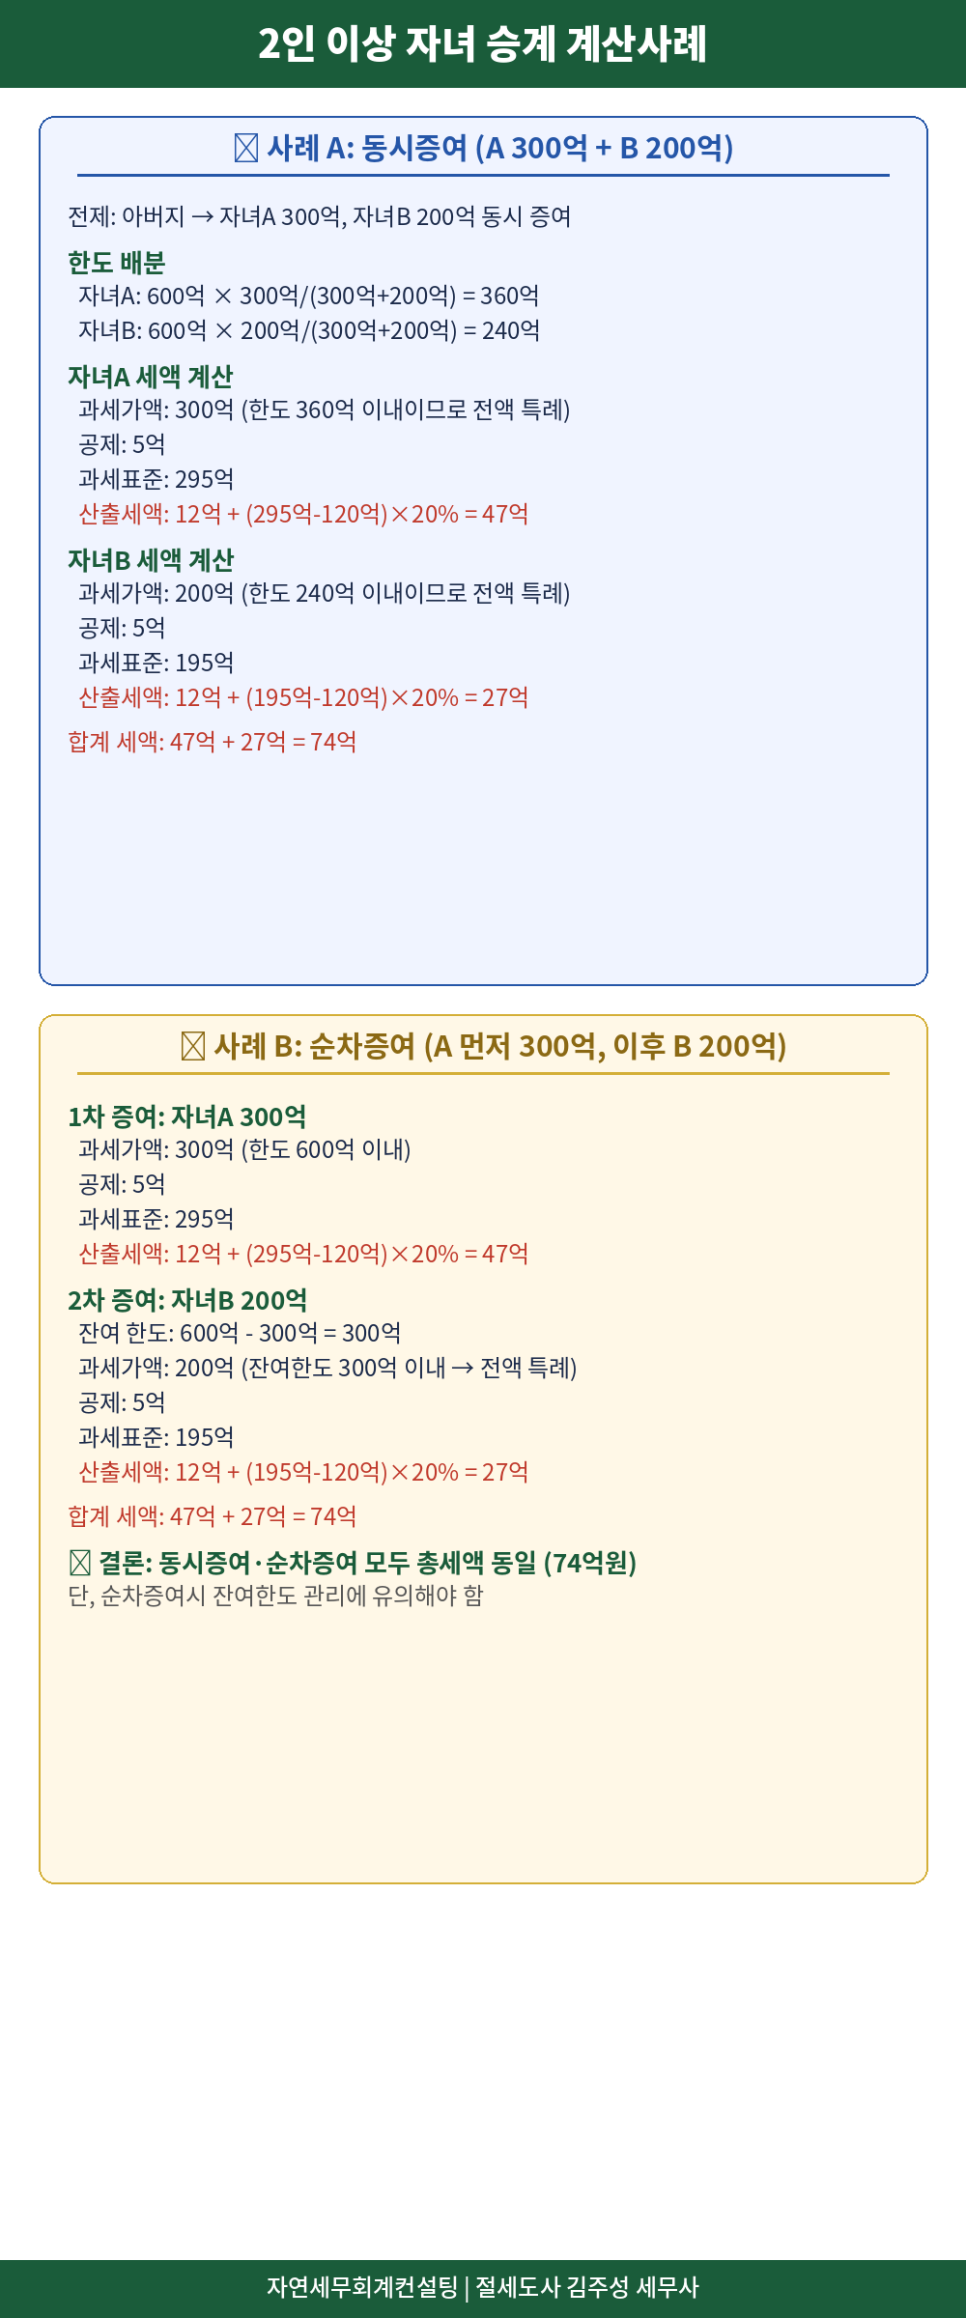 2인 이상 자녀 승계 계산사례사례 A: 동시증여 (A 300억 + B 200억)전제: 아버지 → 자녀A 300억, 자녀B 200억 동시 증여 한도 배분- 자녀A: 600억 × 300억/(300억+200억) = 360억
- 자녀B: 600억 × 200억/(300억+200억) = 240억
- 자녀A 세액 계산
- 과세가액: 300억 (한도 360억 이내이므로 전액 특례)
공제: 5억
과세표준: 295억
산출세액: 12억 + (295억-120억) × 20% = 47억
- 자녀B 세액 계산
- 과세가액: 200억 (한도 240억 이내이므로 전액 특례)
공제: 5억
과세표준: 195억
산출세액: 12억 + (195억-120억) × 20% = 27억
합계 세액: 47억 + 27억 = 74억 사례 B: 순차증여 (A 먼저 300억, 이후 B 200억)- 1차 증여: 자녀A 300억
- 과세가액: 300억 (한도 600억 이내)
공제: 5억
과세표준: 295억
산출세액: 12억 + (295억-120억) × 20% = 47억
- 2차 증여: 자녀B 200억
- 잔여 한도: 600억 - 300억 = 300억
과세가액: 200억 (잔여한도 300억 이내 → 전액 특례)
공제: 5억
과세표준: 195억
산출세액: 12억 + (195억-120억) × 20% = 27억
합계 세액: 47억 + 27억 = 74억 결론: 동시증여·순차증여 모두 총세액 동일 (74억원)자연세무회계컨설팅 | 절세도사 김주성 세무사 ▶ 동시증여: 자녀A 300억 + 자녀B 200억 자녀A 한도: 600억 × 300억/(300+200) = 360억 → 세액 47억 자녀B 한도: 600억 × 200억/(300+200) = 240억 → 세액 27억 합계: 74억원 ▶ 순차증여도 동일 1차(A 300억) 세액 47억 + 2차(B 200억, 잔여한도 300억) 세액 27억 = 74억원 동시증여·순차증여 모두 총 세액은 동일합니다. 다만 순차증여 시 잔여한도 관리에 유의해야 합니다. 과세특례 적용 후 상속 세액비교 (295.3억 vs 672.1억) 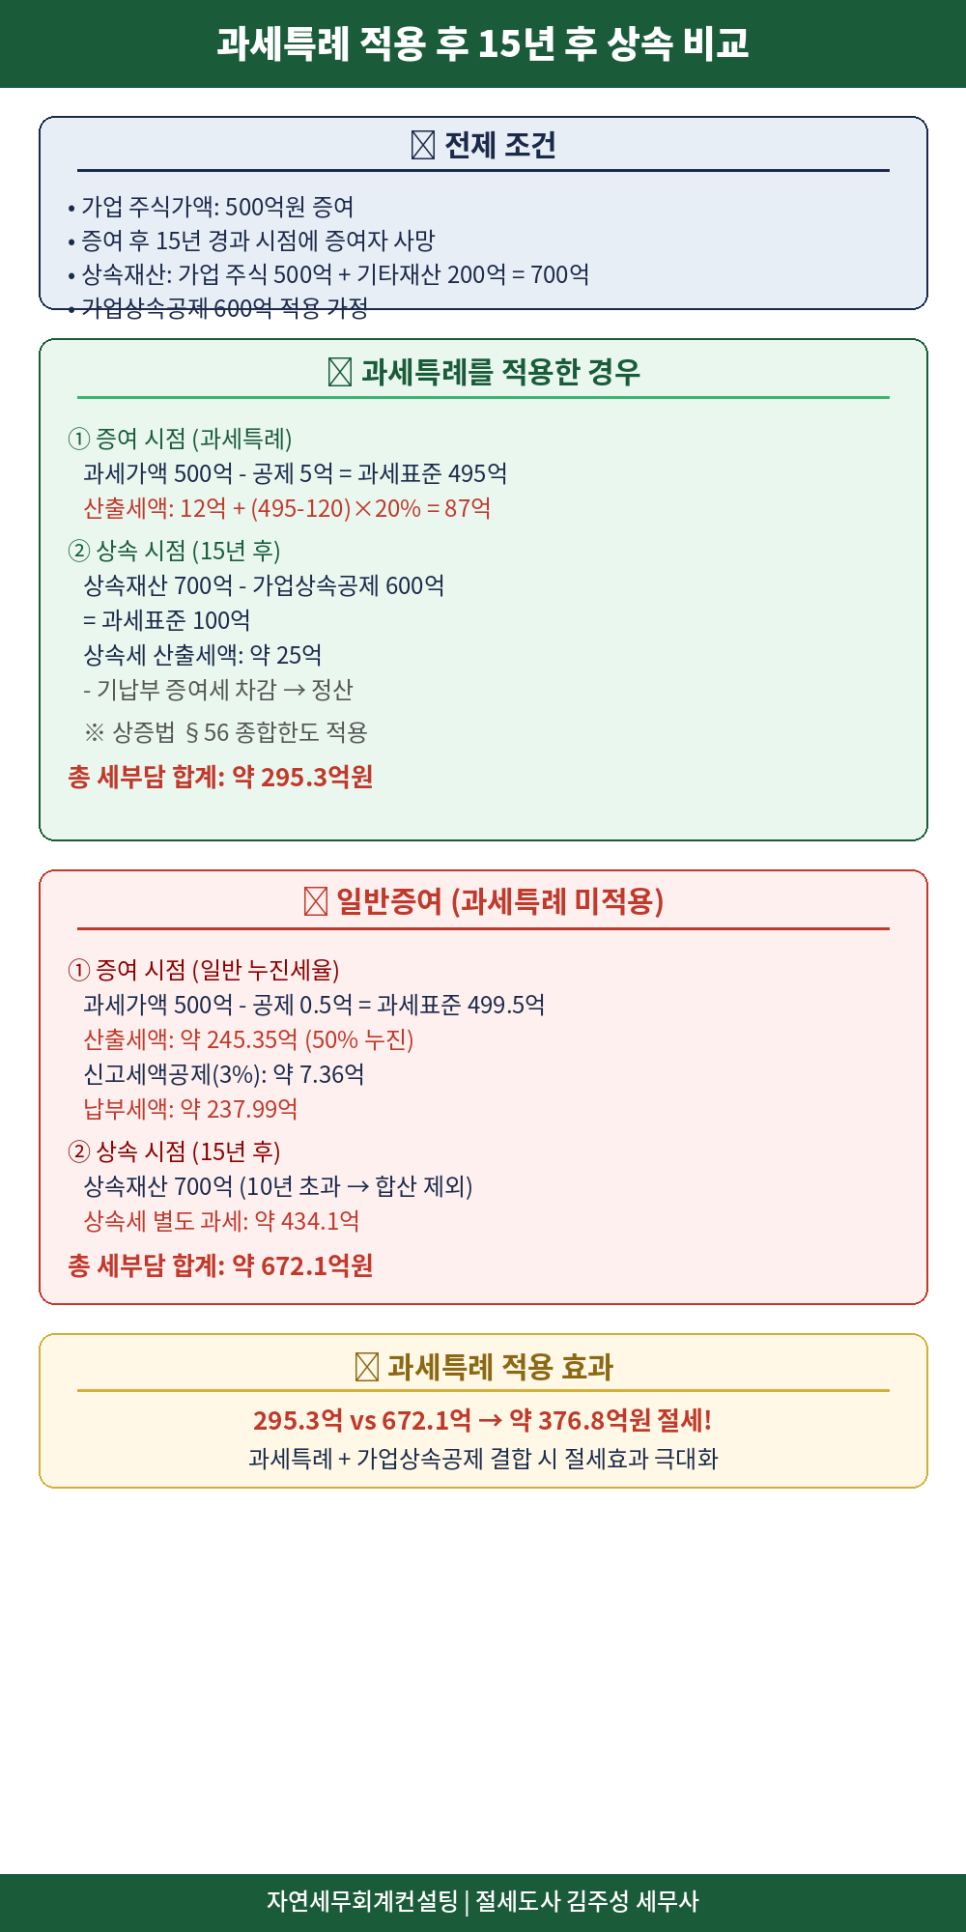 과세특례 적용 후 15년 후 상속 비교전제 조건- 가업 주식가액: 500억원 증여
- 증여 후 15년 경과 시점에 증여자 사망
- 상속재산: 가업 주식 500억 + 기타재산 200억 = 700억
- 가업상속공제 600억 적용 가정
과세특례를 적용한 경우① 증여 시점 (과세특례)
과세가액 500억 - 공제 5억 = 과세표준 495억
산출세액: 12억 + (495-120) × 20% = 87억 ② 상속 시점 (15년 후)
상속재산 700억 - 가업상속공제 600억
= 과세표준 100억
상속세 산출세액: 약 25억
- 기납부 증여세 차감 → 정산
※ 상증법 § 56 종합한도 적용 총 세부담 합계: 약 295.3억원 일반증여 (과세특례 미적용)① 증여 시점 (일반 누진세율)
과세가액 500억 - 공제 0.5억 = 과세표준 499.5억
산출세액: 약 245.35억 (50% 누진)
신고세액공제(3%): 약 7.36억
납부세액: 약 237.99억 ② 상속 시점 (15년 후)
상속재산 700억 (10년 초과 → 합산 제외)
상속세 별도 과세: 약 434.1억 총 세부담 합계: 약 672.1억원 과세특례 적용 효과295.3억 vs 672.1억 → 약 376.8억원 절세!
과세특례 + 가업상속공제 결합 시 절세효과 극대화 자연세무회계컨설팅 | 절세도사 김주성 세무사 전제: 가업주식 500억 증여 → 15년 후 사망 → 상속재산 700억(가업상속공제 600억 적용) ▶ 과세특례 적용한 경우 증여세 87억 + 상속세 정산 → 총 세부담 약 295.3억원 ▶ 일반증여 (미적용) 증여세 약 238억 + 상속세 약 434억 → 총 세부담 약 672.1억원 → 과세특례 적용 시 약 376.8억원 절세! 자주 묻는 질문 (Q&A) Q1. 아버지와 어머니가 각각 주식을 증여하는 경우에도 과세특례를 적용받을 수 있나요? A: 네, 가능합니다. 각각 최대주주 요건을 갖추고 있고 다른 요건도 충족한다면 별도로 과세특례를 적용받을 수 있습니다. Q2. 증여 전에 자녀가 먼저 대표이사에 취임해야 하나요? A: 반드시 증여 전에 취임할 필요는 없습니다. 증여일로부터 5년 이내에 취임하면 됩니다. 다만 증여세 신고기한까지 가업에 종사하고 있어야 합니다. Q3. 과세특례 적용 후 증여자가 사망하면 가업상속공제도 받을 수 있나요? A: 네, 받을 수 있습니다. 상속세 및 증여세법 제18조의2에 따라 가업상속공제를 적용받을 수 있습니다. 참고로 2022.1.1. 이후 상속분부터 가업상속 사후관리 기간이 7년 → 5년으로 단축되었습니다(2026.12.31.까지). 신고서류 제출 - 무엇을 준비해야 하나요? 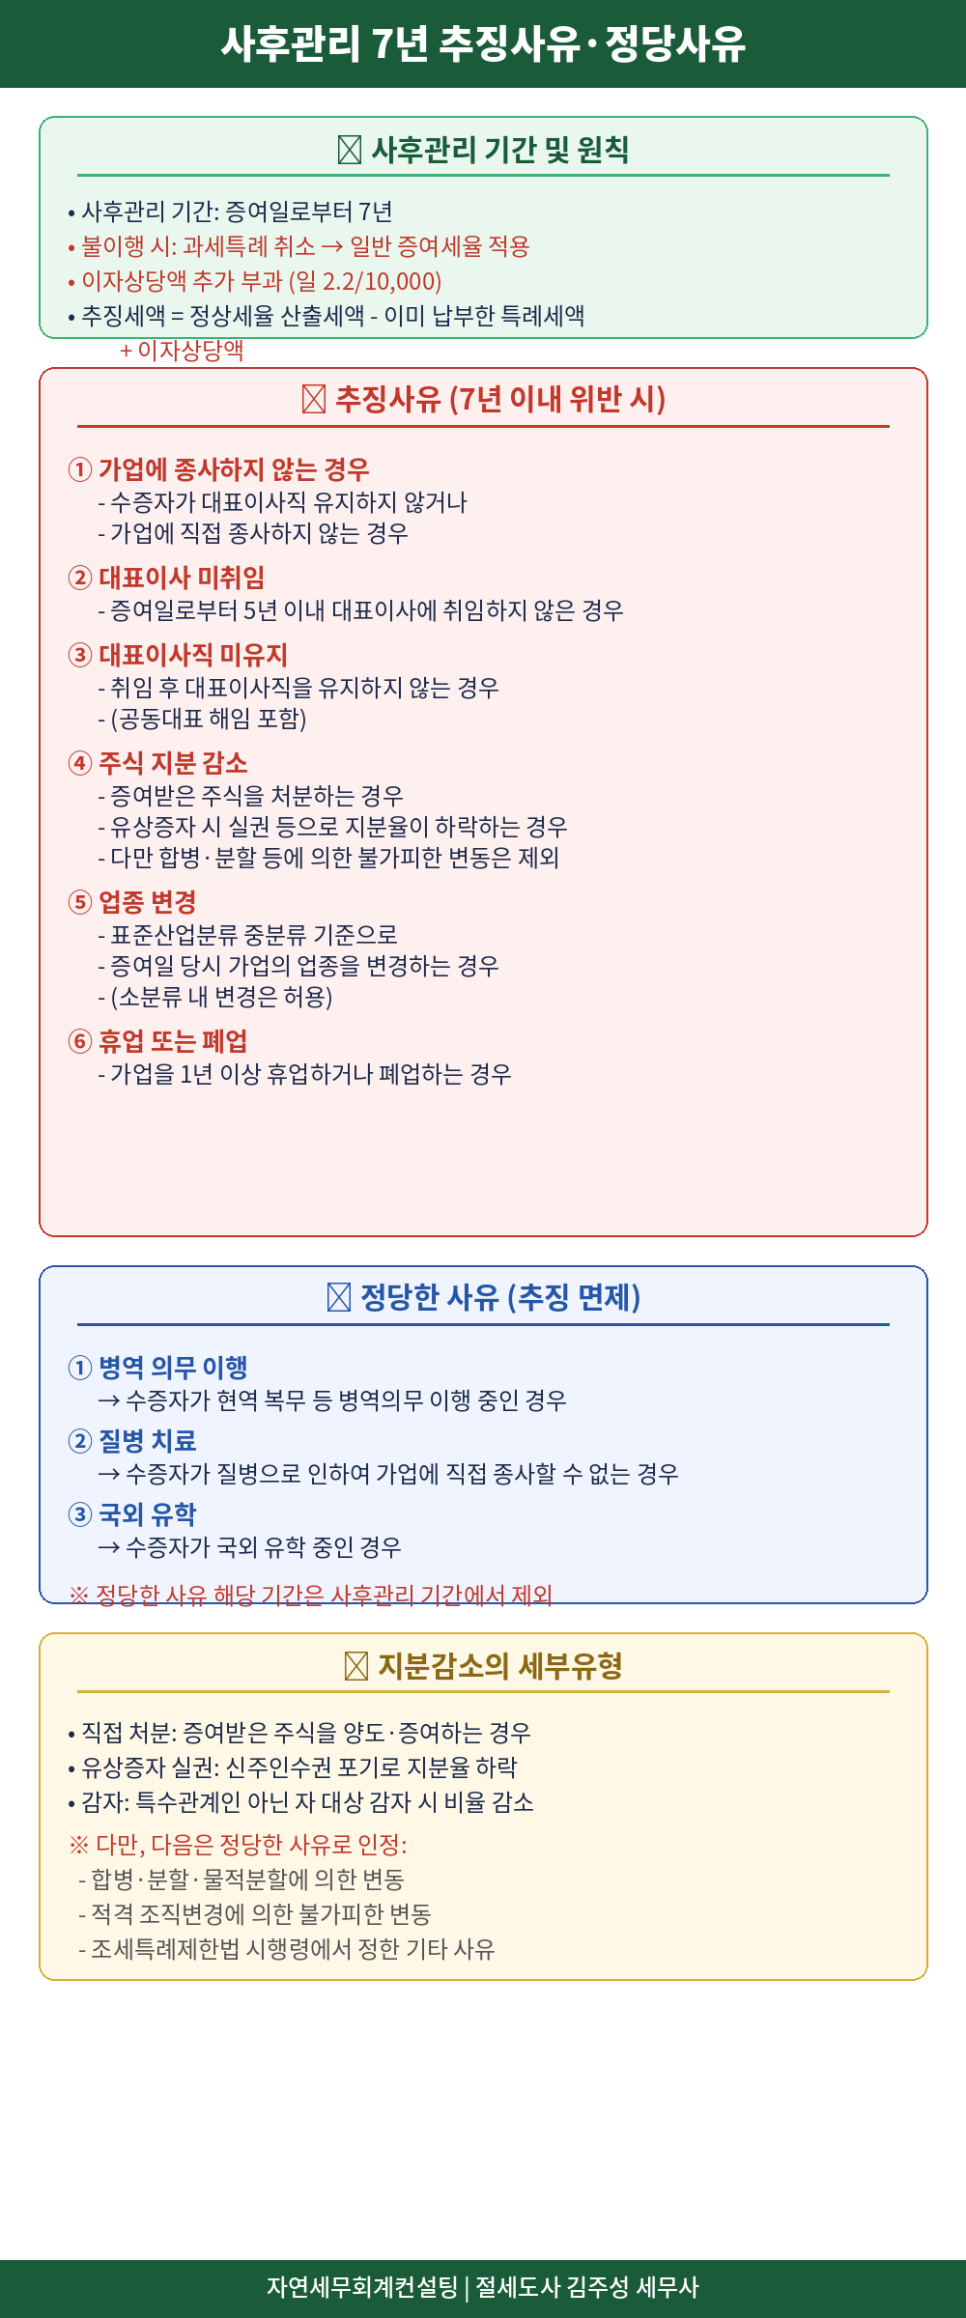 사후관리 7년 추징사유 · 정당사유사후관리 기간 및 원칙- 사후관리 기간: 증여일로부터 7년
- 불이행 시: 과세특례 취소 → 일반 증여세율 적용
- 이자상당액 추가 부과 (일 2.2/10,000)
- 추징세액 = 정상세율 산출세액 - 이미 납부한 특례세액 + 이자상당액
| 구분 | 상세 내용 |
|---|
| ① 가업에 종사하지 않는 경우 | - 수증자가 대표이사직 유지하지 않거나
- 가업에 직접 종사하지 않는 경우 | | ② 대표이사 미취임 | - 증여일로부터 5년 이내 대표이사에 취임하지 않은 경우 | | ③ 대표이사직 미유지 | - 취임 후 대표이사직을 유지하지 않는 경우
- (공동대표 해임 포함) | | ④ 주식 지분 감소 | - 증여받은 주식을 처분하는 경우
- 유상증자 시 실권 등으로 지분율이 하락하는 경우
- 다만 합병·분할 등에 의한 불가피한 변동은 제외 | | ⑤ 업종 변경 | - 표준산업분류 중분류 기준으로
- 증여일 당시 가업의 업종을 변경하는 경우
- (소분류 내 변경은 허용) | | ⑥ 휴업 또는 폐업 | - 가업을 1년 이상 휴업하거나 폐업하는 경우 |
정당한 사유 (추징 면제)- ① 병역 의무 이행 → 수증자가 현역 복무 등 병역의무 이행 중인 경우
- ② 질병 치료 → 수증자가 질병으로 인하여 가업에 직접 종사할 수 없는 경우
- ③ 국외 유학 → 수증자가 국외 유학 중인 경우
- ※ 정당한 사유 해당 기간은 사후관리 기간에서 제외
지분감소의 세부유형- 직접 처분: 증여받은 주식을 양도·증여하는 경우
- 유상증자 실권: 신주인수권 포기로 지분율 하락
- 감자: 특수관계인 아닌 자 대상 감자 시 비율 감소
- ※ 다만, 다음은 정당한 사유로 인정:
- - 합병·분할·물적분할에 의한 변동
- - 적격 조직변경에 의한 불가피한 변동
- - 조세특례제한법 시행령에서 정한 기타 사유
자연세무회계컨설팅 | 절세도사 김주성 세무사 ▶ 신청서류 (4종) 1. 증여세 과세표준 신고 및 자진납부 계산서 2. 가업의 승계에 대한 증여세 과세특례신청서 (조특법 시행규칙 별지 제14호의3) 3. 가업승계계획서 4. 창업자금·가업승계주식 특례세액 계산명세서 (조특법 시행규칙 별지 제14호의5) ▶ 입증서류 (6종) 1. 주주명부 또는 사원명부 2. 정관 3. 법인등기사항전부증명서 4. 매출액 확인 서류 (재무제표, 부가세 신고서 등) 5. 가업 영위기간 확인 서류 (사업자등록증, 대표이사 취임일 등) 6. 가업자산 명세 및 평가 관련 서류 사후관리 7년 - 추징사유와 정당사유 상세 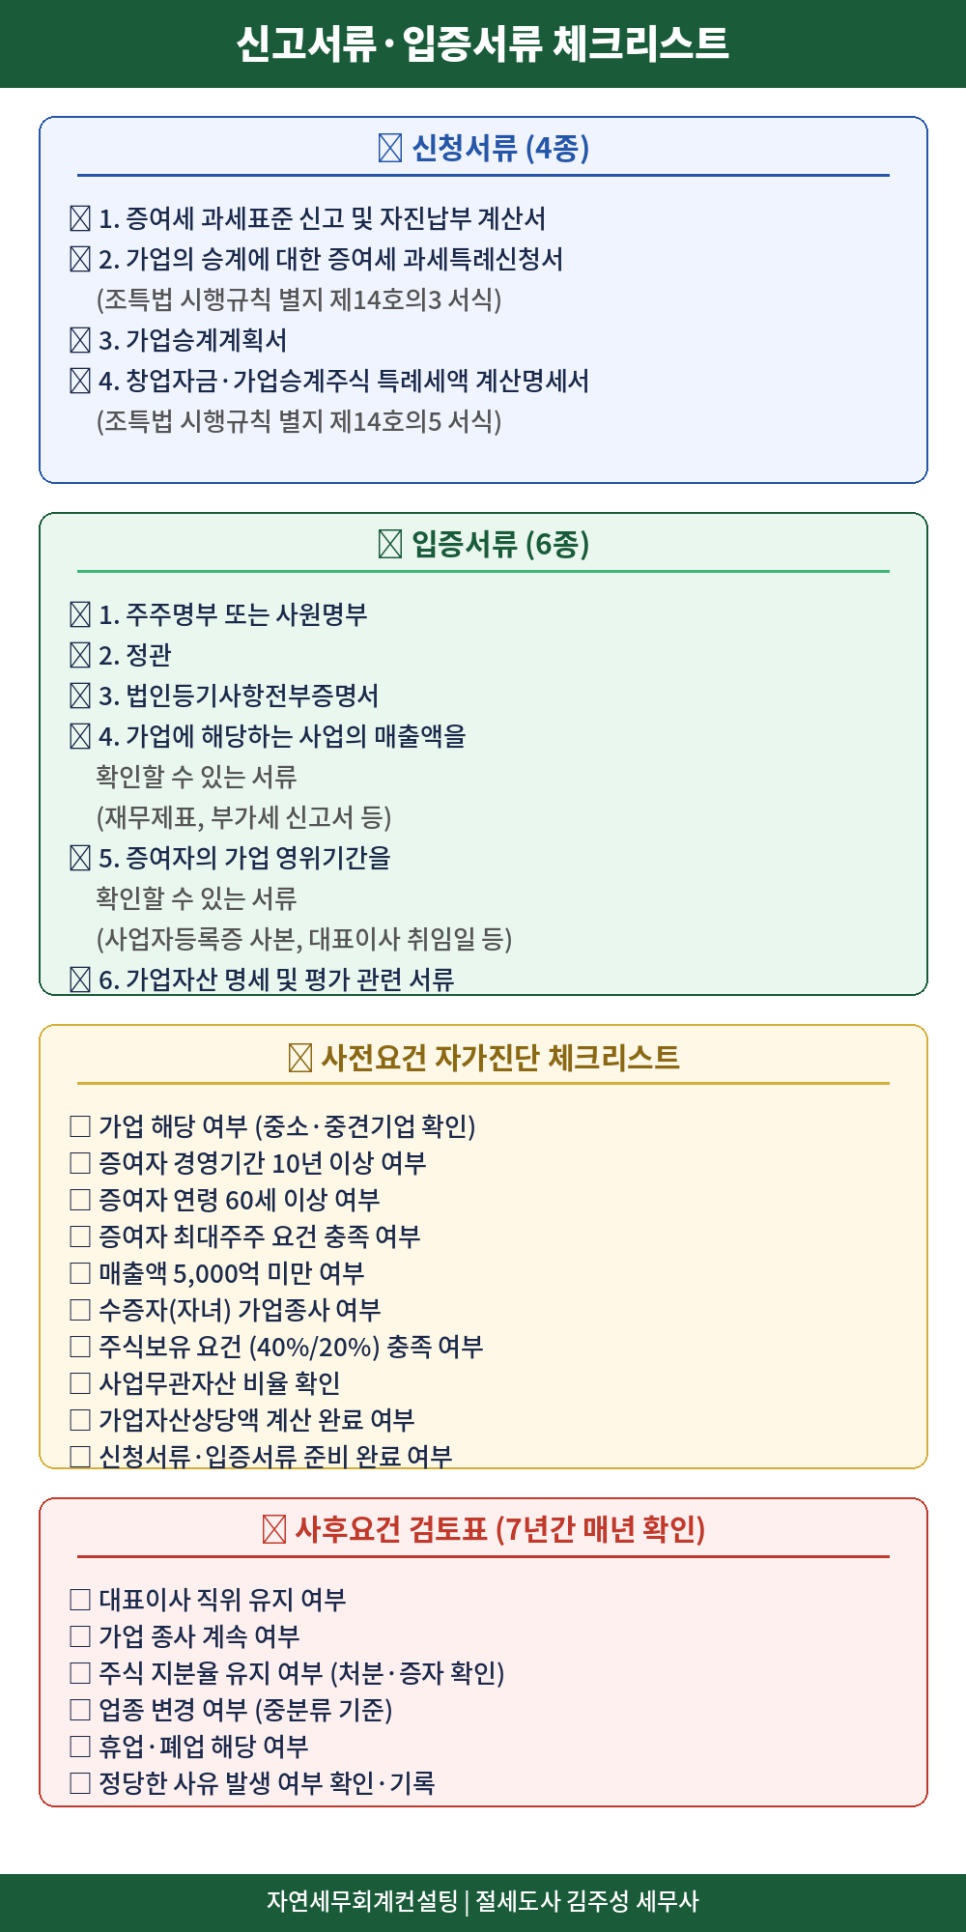 신고서류·입증서류 체크리스트신청서류 (4종)- 1. 증여세 과세표준 신고 및 자진납부 계산서
- 2. 가업의 승계에 대한 증여세 과세특례신청서 (조특법 시행규칙 별지 제14호의3 서식)
- 3. 가업승계계획서
- 4. 창업자금·가업승계주식 특례세액 계산명세서 (조특법 시행규칙 별지 제14호의5 서식)
입증서류 (6종)- 1. 주주명부 또는 사원명부
- 2. 정관
- 3. 법인등기사항전부증명서
- 4. 가업에 해당하는 사업의 매출액을 확인할 수 있는 서류 (재무제표, 부가세 신고서 등)
- 5. 증여자의 가업 영위기간을 확인할 수 있는 서류 (사업자등록증 사본, 대표이사 취임일 등)
- 6. 가업자산 명세 및 평가 관련 서류
사전요건 자가진단 체크리스트- 가업 해당 여부 (중소·중견기업 확인)
- 증여자 경영기간 10년 이상 여부
- 증여자 연령 60세 이상 여부
- 증여자 최대주주 요건 충족 여부
- 매출액 5,000억 미만 여부
- 수증자(자녀) 가업종사 여부
- 주식보유 요건 (40%/20%) 충족 여부
- 사업무관자산 비율 확인
- 가업자산상당액 계산 완료 여부
- 신청서류·입증서류 준비 완료 여부
사후요건 검토표 (7년간 매년 확인)- 대표이사 직위 유지 여부
- 가업 종사 계속 여부
- 주식 지분율 유지 여부 (처분·증자 확인)
- 업종 변경 여부 (중분류 기준)
- 휴업·폐업 해당 여부
- 정당한 사유 발생 여부 확인·기록
자연세무회계컨설팅 | 절세도사 김주성 세무사 과세특례를 적용받으면 증여일로부터 7년간 사후관리 의무가 부과됩니다. 위반 시 과세특례가 취소되고 일반세율로 재계산 후 차액과 이자상당액(일 2.2/10,000)을 추가 납부해야 합니다. ▶ 추징사유 6가지 ① 가업 미종사 ② 대표이사 미취임(5년 이내) ③ 대표이사직 미유지 ④ 주식 지분 감소 ⑤ 업종 변경(중분류 기준) ⑥ 1년 이상 휴업·폐업 ▶ 정당한 사유 3가지 (추징 면제) ① 병역 의무 이행 ② 질병 치료 ③ 국외 유학 · · · 참고 법령 조세특례제한법 제30조의6 (가업의 승계에 대한 증여세 과세특례) 조세특례제한법 시행령 제27조의6 (가업의 승계에 대한 증여세 과세특례) 상속세 및 증여세법 제22조 제2항 (상속세 과세가액 특례) 상속세 및 증여세법 제56조 (종합한도) 상속세 및 증여세법 제18조의2 (가업상속공제) 상속세 및 증여세법 제41조의3 (상장 등에 따른 이익의 증여) #강서구세무사#마곡세무사#가양동세무사#등촌동세무사#화곡동세무사#가업승계#증여세과세특례#조세특례제한법#가업승계증여세#가업상속공제#중소기업승계#중견기업승계#사후관리#절세전략#김주성세무사#자연세무회계컨설팅 |