상속세가 0원이라 안심했는데, 집을 팔 때 세금이 쏟아졌습니다

증여의제이익 1억 원 판단 및 절세 실무
현세무회계 HYUN TAX ACCOUNTING
안녕하세요. 현세무회계 유재현 세무사입니다.
1. '특정법인과의 거래를 통한 이익의 증여의제'란?
2. 과세 기준: '증여의제이익 1억 원'과 '법정 이자율'
3. 실무 사례 분석: 43.4억 원 무상 대여 시 증여세는?
4. 실무 주의사항: 1억 원 미만이라도 안심은 금물입니다
마무리하며

법인을 운영하다 보면 자금이 부족해 대표님이 개인 자금(가수금)을 법인에 무상으로 빌려주는 경우가 빈번하게 발생합니다. 특히 가족이 주주로 참여하고 있는 법인이라면 이러한 거래를 쉽게 생각할 수 있지만, 자칫하면 대표님의 가족(주주)에게 예상치 못한 증여세가 부과될 수 있습니다.
오늘은 특정법인에 금전을 대여할 때 발생하는 '증여의제' 이슈와 실무적인 과세 기준을 정리해 드리겠습니다.
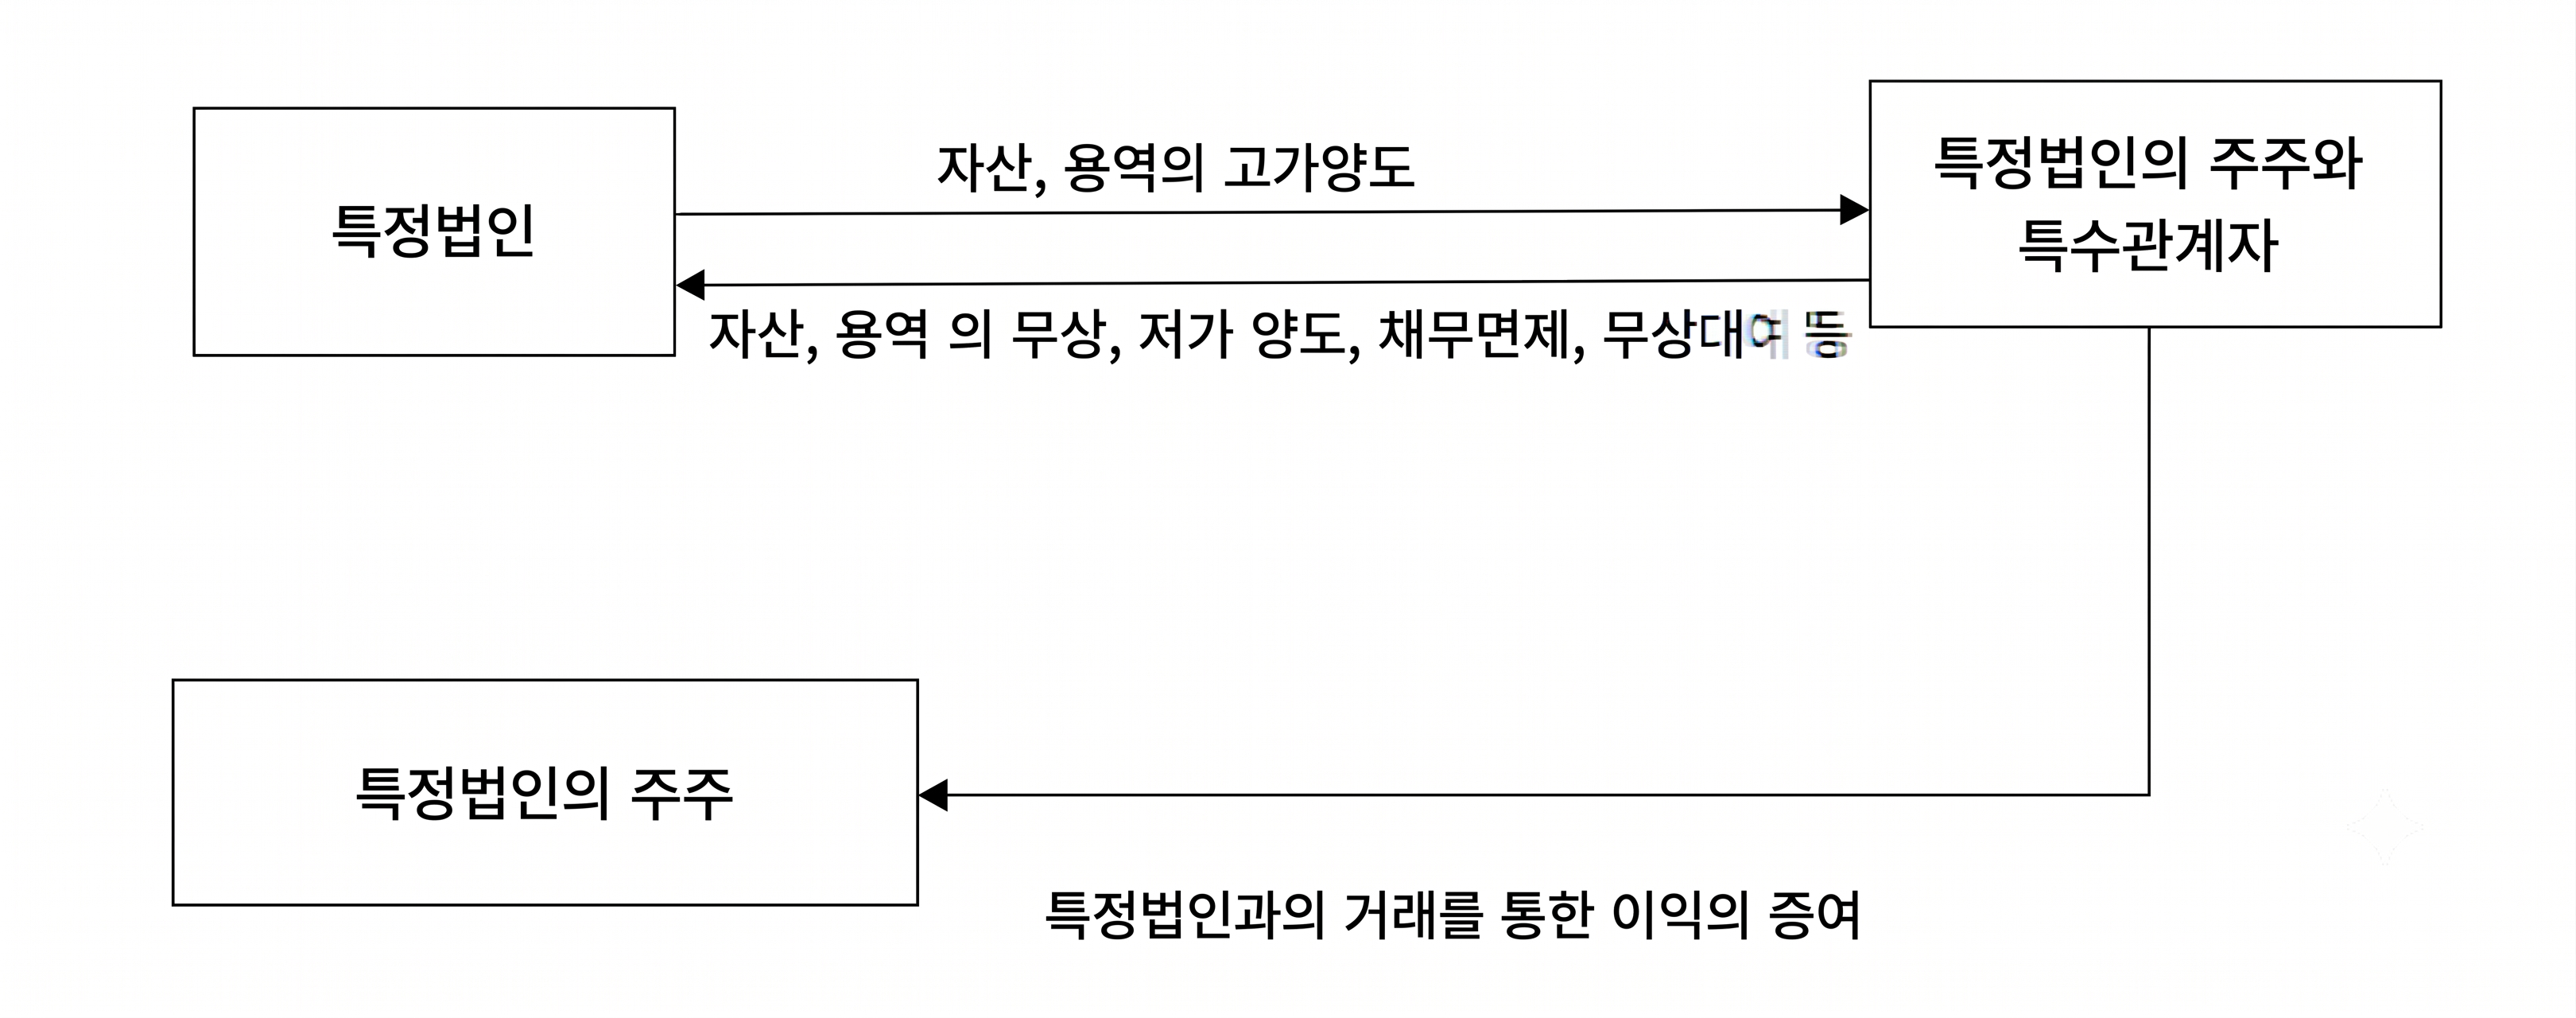
상속세 및 증여세법(제45조의5)에 따르면, 특정법인(예: 부동산임대법인 등)의 주주와 특수관계에 있는 자가 해당 법인과 통상적인 범위를 초과하는 조건으로 거래를 할 경우, 그 특정법인의 주주 등이 이익을 증여받은 것으로 간주합니다.

주체 A 거래 내용 주체 B 특정법인 자산, 용역의 고가양도 (→) 특정법인의 주주와 특수관계자 특정법인 자산, 용역의 무상, 저가 양도, 채무면제, 무상대여 등 (←) 특정법인의 주주와 특수관계자 특정법인의 주주 특정법인과의 거래를 통한 이익의 증여 (←) 특정법인의 주주와 특수관계자
대표님이 법인에 돈을 빌려주었다고 해서 무조건 증여세가 과세되는 것은 아닙니다. 세법은 명확한 금액적 기준을 두고 있습니다.
실제 실무 계산 사례를 통해 '1억 원' 기준이 어떻게 적용되는지 확인해 보겠습니다.
[사례 조건]
[수증자(배우자)의 증여의제이익 계산]
[결론]
위 사례처럼 정교한 계산을 통해 증여의제이익을 1억 원 미만(9,982만 원)으로 세팅하여 당장의 증여세를 피했더라도, 사후 관리를 소홀히 하면 안 됩니다.
가족이 주주로 있는 특정법인에 대한 금전 무상 대여는, 이처럼 주주의 지분율과 대여금액, 법정이자율을 조합한 정밀한 세액 시뮬레이션을 거쳐야만 억울한 증여세 과세를 피할 수 있습니다.
대표님의 가수금 출자전환이나 적정 이자율 설정 등 법인 자금 관리와 관련하여 전문적인 검토가 필요하시다면 언제든 저희 현세무회계로 문의해 주시기를 바랍니다.
가장 안전하고 합리적인 자금 운용 플랜을 세워드리겠습니다. 지금까지 현세무회계 유재현 세무사였습니다. 감사합니다.