오늘은 2026년 10월부터 달라지는 청년 전세대출 연령 확대와 신혼부부 보금자리론 소득요건 완화에 대해서 설명드리겠습니다
-정부는 지난 8월 13일 '부동산 시장 안정을 위한 금융 종합대책'(이른바 8·13 대책)을 발표했습니다. 투기성 대출은 조이는 대신, 청년과 신혼부부 같은 실수요자에게는 문턱을 낮추는 내용이 함께 담겼습니다.
-그 후속 조치 중 가장 먼저 시행되는 것이 바로 오늘 말씀드릴 두 가지입니다.
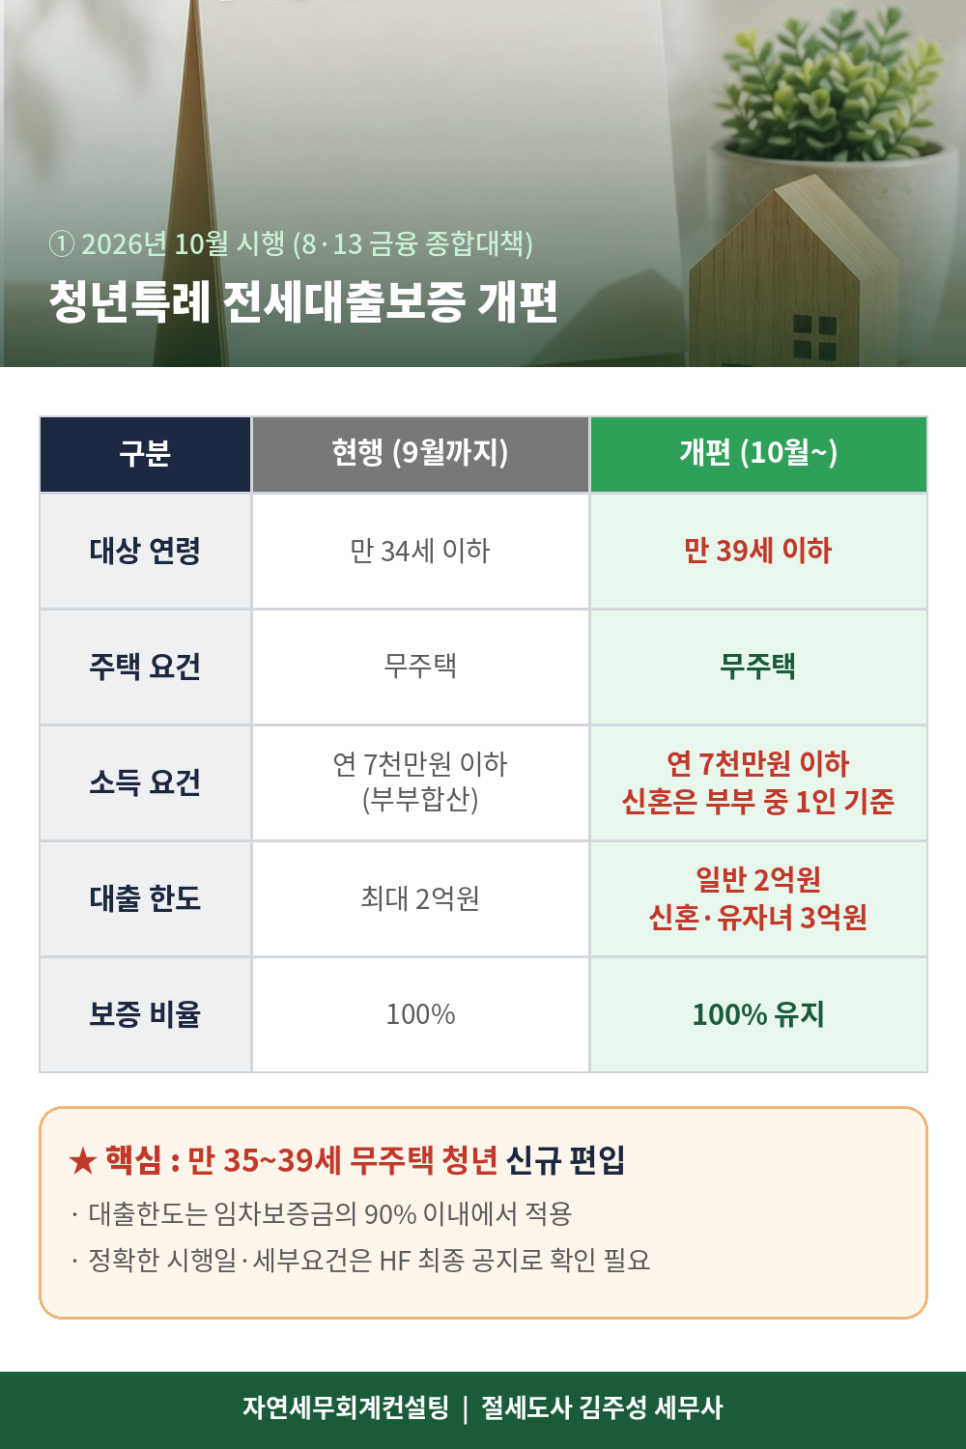
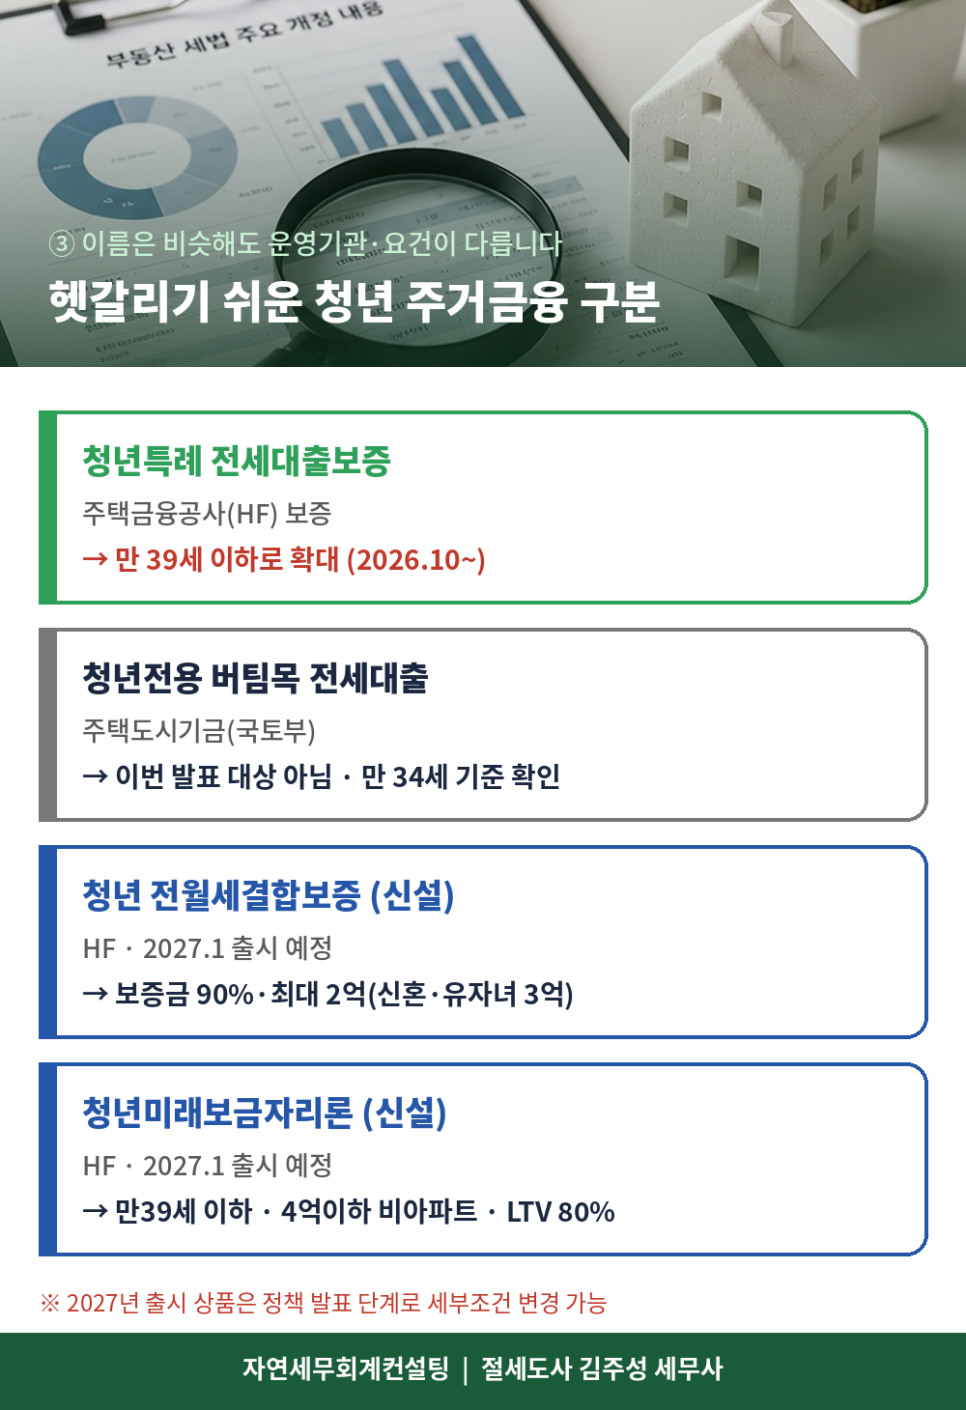
① 청년특례 전세대출보증 대상 연령 : 만 34세 이하 → 만 39세 이하 (2026년 10월 시행)
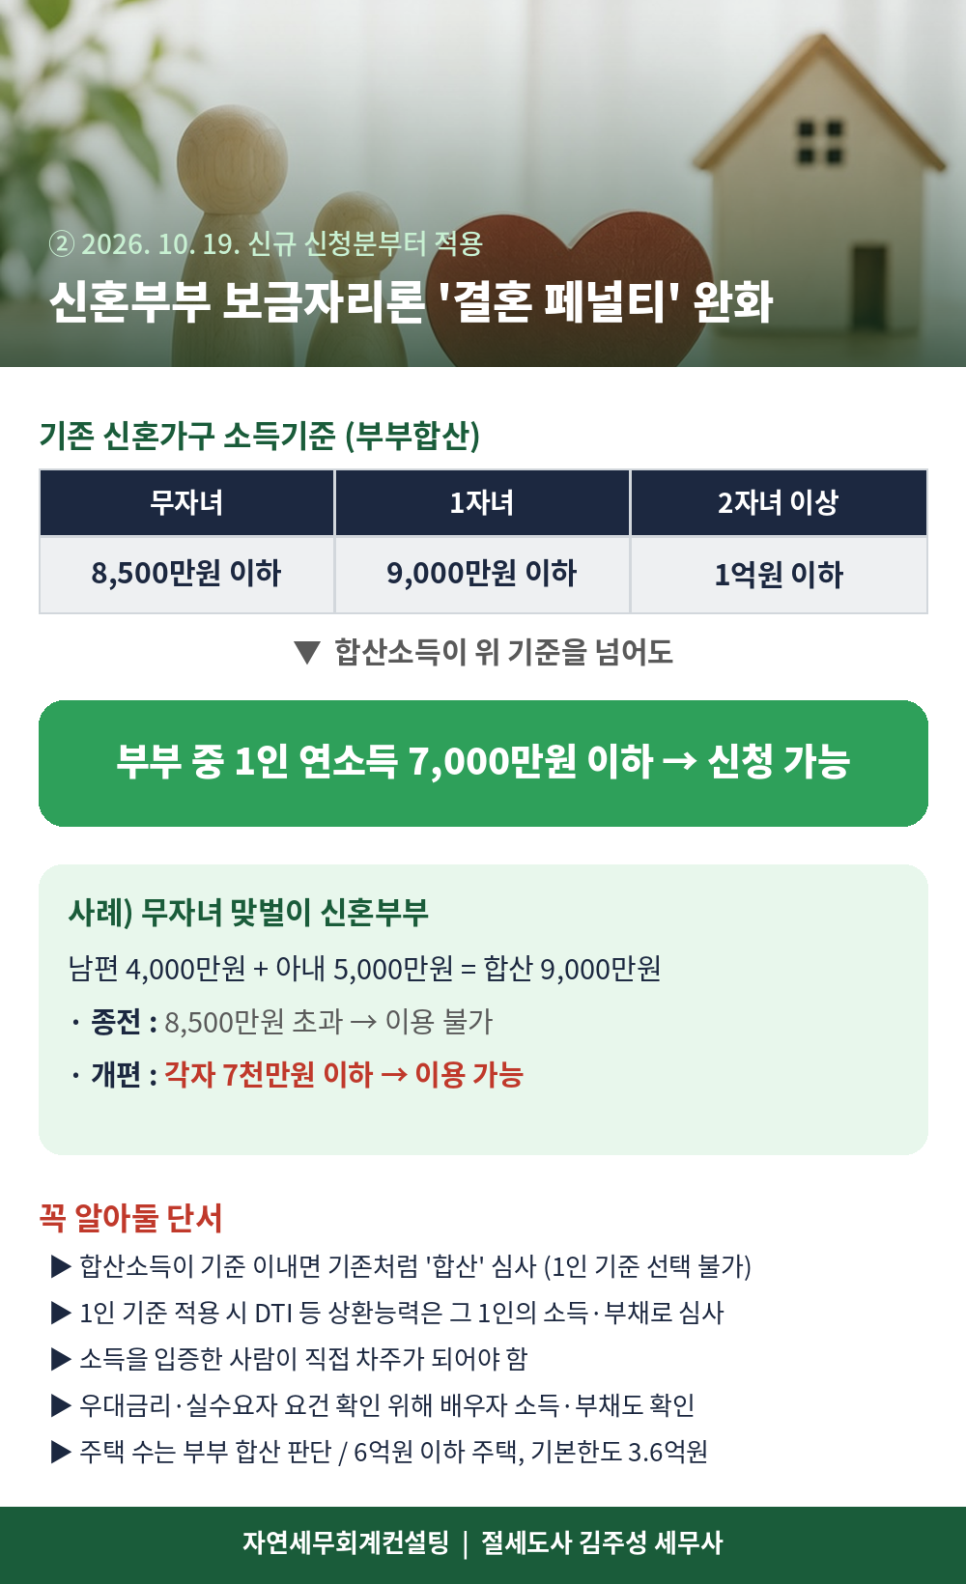
② 신혼부부 보금자리론 소득기준 : 부부합산 기준을 넘어도 부부 중 1인 연소득 7천만원 이하면 신청 가능 (2026. 10. 19. 신규 신청분부터)
-특히 그동안 "결혼하면 오히려 정책대출을 못 받는다"는 이른바 '결혼 페널티' 문제가 꾸준히 지적되어 왔는데, 이번 개편으로 상당 부분 해소될 것으로 보입니다.
· · ·
-청년특례 전세대출보증은 한국주택금융공사(HF)가 무주택 청년의 전세자금대출에 보증을 서주는 상품입니다. 보증이 있으면 은행 입장에서는 떼일 위험이 줄어드니, 청년은 더 낮은 금리로 전세자금을 빌릴 수 있습니다.
-지금까지는 만 34세 이하만 이용할 수 있었는데, 10월부터는 만 39세 이하 무주택 청년까지 대상이 확대됩니다. 즉, 그동안 나이 기준에 걸려 포기했던 만 35~39세 무주택자가 새롭게 이용할 수 있게 되는 것입니다.
-주요 요건을 정리하면 다음과 같습니다.
· 대상 : 만 39세 이하 무주택 청년
· 소득 : 연 7천만원 이하 (신혼부부는 부부 중 1인 기준으로 완화)
· 한도 : 임차보증금의 90% 이내, 일반 최대 2억원 / 신혼·유자녀 가구 최대 3억원
· 보증비율 : 100%
-다만 발표 자료상 시행 시기는 '10월'로만 되어 있어, 정확한 적용일과 세부 심사기준은 주택금융공사 및 취급은행 공지를 꼭 확인하시는 것이 안전합니다.
· · ·
-보금자리론은 주택금융공사가 공급하는 무주택자용 장기·고정금리·분할상환 주택담보대출입니다. 6억원 이하 주택을 살 때 이용할 수 있고, 기본 한도는 3억6천만원(다자녀 4억원, 생애최초 4억2천만원)입니다.
-그런데 소득요건이 '부부합산'이다 보니, 각자 평범한 연봉을 받는 맞벌이 부부가 결혼하는 순간 기준을 넘어버리는 문제가 있었습니다. 현재 신혼가구 기준은 부부합산 무자녀 8,500만원, 1자녀 9,000만원, 2자녀 이상 1억원 이하입니다.
-이번 개편으로 부부합산 소득이 위 기준을 넘더라도, 부부 중 한 명의 연소득이 7천만원 이하라면 보금자리론을 신청할 수 있게 됩니다. 한국주택금융공사는 이를 2026년 10월 19일 신규 대출 신청 건부터 적용한다고 9월 28일 밝혔습니다.
-예를 들어 무자녀 신혼부부의 연소득이 각각 4천만원, 5천만원이라면 합산 9천만원으로 종전에는 이용할 수 없었지만, 앞으로는 신청이 가능합니다.
-다만 실무상 꼭 알아두셔야 할 단서가 있습니다.
· 합산소득이 기존 기준 이내라면 종전처럼 합산 심사 → 이 경우 1인 기준을 골라 쓸 수는 없습니다
· 1인 기준을 적용하면 DTI 등 상환능력 심사도 그 1인의 소득과 부채로 합니다
· 소득을 입증한 사람이 직접 차주(대출 명의자)가 되어야 합니다
· 우대금리·실수요자 요건 확인을 위해 배우자 소득, 상환해야 할 배우자 부채(중도금·전세대출 등)도 확인합니다
· 주택 보유 수는 부부 합산으로 판단합니다
-신혼가구란 대출신청일 기준 혼인신고일로부터 7년 이내이거나, 신청일로부터 3개월 이내 결혼 예정인 가구를 말합니다.
· · ·
Financial Concepts
TAX
ACCOUNTING
PLANNING
STRATEGY
-이름이 비슷해서 상담 때 가장 많이 혼동하시는 부분입니다.
-이번에 만 39세로 넓어지는 것은 주택금융공사(HF)의 '청년특례 전세대출보증'입니다. 주택도시기금(국토교통부)에서 운영하는 '청년전용 버팀목 전세자금대출'은 이번 발표의 대상이 아니므로, 버팀목은 기존 연령 기준(만 19~34세)을 따로 확인하셔야 합니다.
-또한 8·13 대책에서 함께 발표된 '청년미래보금자리론'(만 39세 이하, 4억원 이하 비아파트 생애최초 구입, LTV 최대 80%)과 '청년 전월세결합보증'은 2027년 1월 출시 예정인 신설 상품입니다. 아직 정책 발표 단계이므로 세부 조건은 출시 전에 바뀔 수 있습니다.
· · ·
-대출 요건만 챙기다 보면 세금 부분을 놓치기 쉽습니다. 청년·신혼부부가 꼭 챙겨야 할 세무 포인트 세 가지를 정리해 드립니다.
1. 전세대출 원리금 상환액 소득공제
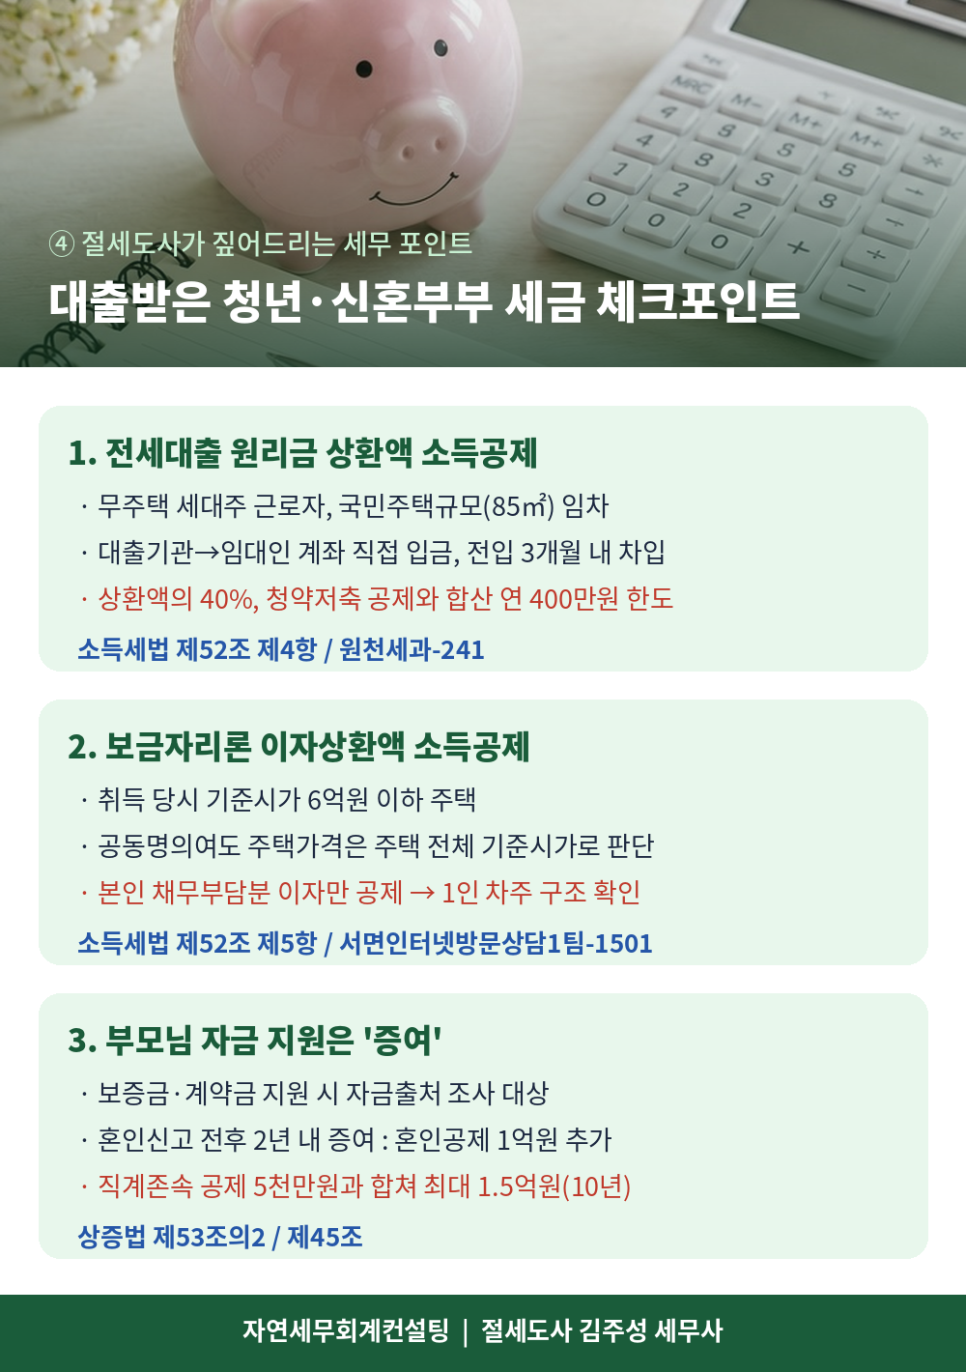
-무주택 세대주인 근로자가 국민주택규모(전용 85㎡ 이하, 주거용 오피스텔 포함) 주택을 임차하기 위해 금융기관에서 전세자금을 빌리고 원리금을 갚는다면, 연말정산 때 상환액의 40%를 소득공제받을 수 있습니다. (소득세법 제52조 제4항, 같은 법 시행령 제112조)
-다만 주택청약종합저축 공제와 합산해 연 400만원 한도이고, 대출금이 대출기관에서 임대인 계좌로 직접 입금되어야 하며, 입주일과 전입일 중 빠른 날부터 3개월 이내에 차입해야 합니다. 신용대출을 받아 본인이 임대인에게 보낸 경우에는 공제가 안 됩니다.
-국세청도 과세기간 종료일 현재 무주택 세대의 세대주가 국민주택규모 주택을 임차하기 위해 금융기관 등에서 차입한 경우 공제 대상이 되고, 실제 해당 여부는 사실판단 사항이라고 회신한 바 있습니다. (원천세과-241, 2010.03.17.)
2. 보금자리론 이자상환액 소득공제 (장기주택저당차입금)
-보금자리론으로 집을 샀다면 취득 당시 기준시가 6억원 이하 주택 등 요건을 갖춘 경우 이자상환액을 소득공제받을 수 있습니다. (소득세법 제52조 제5항, 같은 법 시행령 제112조)
-이번 개편으로 부부 중 1인이 단독 차주가 되는 구조가 늘어날 텐데, 이자상환액 공제는 근로자 본인이 채무를 부담한 부분에 대해서만 적용됩니다. 대출 명의자와 연말정산 공제를 받을 사람을 미리 맞춰두시는 게 좋습니다.
-공동명의로 취득하더라도 6억원 기준은 지분별로 나누지 않고 주택 전체의 기준시가로 판단합니다(국세청 상담사례). 또한 1주택을 공동소유하면 공동소유자 각자가 그 주택을 소유한 것으로 보아 주택 수를 따집니다. (서면인터넷방문상담1팀-1501, 2005.12.08.)
3. 부모님이 보태주신 보증금·계약금은 '증여'입니다
-전세보증금이나 주택 구입자금 일부를 부모님이 지원해주셨다면 원칙적으로 증여세 과세대상이고, 소득·재산 대비 과도한 취득은 자금출처 조사로 이어질 수 있습니다. (상속세 및 증여세법 제45조)
-신혼부부라면 혼인신고일 전후 2년 이내에 직계존속으로부터 받은 증여에 대해 기본 공제(10년간 5천만원)와 별도로 혼인 증여재산공제 1억원을 추가로 받을 수 있습니다. 즉 부모(직계존속) 합산 기준 최대 1억5천만원까지 증여세 없이 지원받을 수 있습니다. (상속세 및 증여세법 제53조, 제53조의2)
-대출과 증여를 함께 설계하면 이자 부담과 세금을 동시에 줄일 수 있으니, 계약 전에 자금계획서부터 점검하시길 권해드립니다.
· · ·
1. 만 35~39세 무주택자라면 10월 시행 이후 청년특례 전세대출보증 재검토가 필요합니다. 기존 일반 전세대출을 쓰고 계신다면 갈아타기 가능 여부도 은행에 확인해보세요.
2. 신혼부부 보금자리론은 10월 19일 이후 신규 신청분부터 적용됩니다. 그 전에 신청하면 종전 기준으로 심사된다는 점에 유의하세요.
3. 1인 기준으로 신청할 경우 누가 차주가 될지가 곧 DTI 심사, 소득공제, 향후 지분·증여 문제까지 연결됩니다.
4. 부모님 지원금이 있다면 혼인 증여재산공제 기간(혼인신고 전후 2년) 안에 증여 신고까지 함께 마무리하는 것이 안전합니다.
· · ·
내 집 마련 자금계획, 대출과 세금을 함께 설계하세요
-자연세무회계컨설팅은 신혼부부·청년의 주택자금 증여, 자금출처 소명, 연말정산 주택자금공제, 부동산 양도·취득 세무 상담을 해드리고 있습니다. 궁금하신 점이 있으시면 언제든 문의해 주세요.