일반과세자의 경우 매년 2번의 부가세 신고를 진행하게 되고,
간이과세자의 경우에는 매년 1번의 신고를 진행하게 됩니다.
이렇게 보면 일반과세자는
1년 총매출에 대한 세금을 두 번 나누어 납부하는 것으로 보여서
간이과세자의 세 부담이 심할 것으로 보일 수 있으나,
간이과세자는 일반과세자에 비해 부가가치세율이 낮고
세액을 계산하는 방법이 상이하여
보통 일반과세자에 비해 세 부담이 적은 편입니다.
그렇다면 간이과세자의 부가가치세율은 어떻게 형성되어 있는지 알아보도록 하겠습니다.
1. 부가가치세란?
출처 입력
: 상품(재화)의 거래나 서비스(용역)의 제공 과정에서 얻어지는 부가가치(이윤)에 대하여
과세하는 세금이며, 사업자가 납부하는 부가가치세는 매출세액에서 매입세액을 차감한 금액입니다.
2. 일반과세자와 간이과세자
출처 입력
: 직전 연도 매출금액에 따라 ‘일반과세자’와 ‘간이과세자’로 분류됩니다.
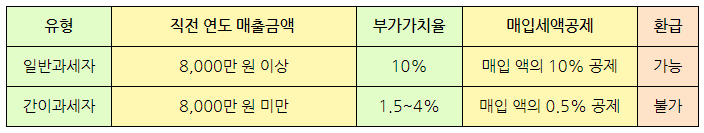
일반과세자의 경우 직전 연도 매출액이 8,000만 원 이상인 사업자를 말하며,
간이과세자의 경우는8,000만 원 미만인 사업자를 말합니다.
이는 처음 창업 시에 사업자 등록을 진행할 때에 선택할 수 있습니다.
그러나 간이과세자로 사업자 등록을 하였어도 매출액이 8,000만 원 이상인
과세 연도의 다음 해에는 일반과세자로 전환됩니다.
반대로 일반과세자가 과세기간 중 매출액이 8,000만 원 미만일 경우
간이과세자 전환 통지서가 전달되며, 사업자가 직접 과세 유형을 선택할 수 있습니다.
3. 간이과세자 업종별 부가가치세율
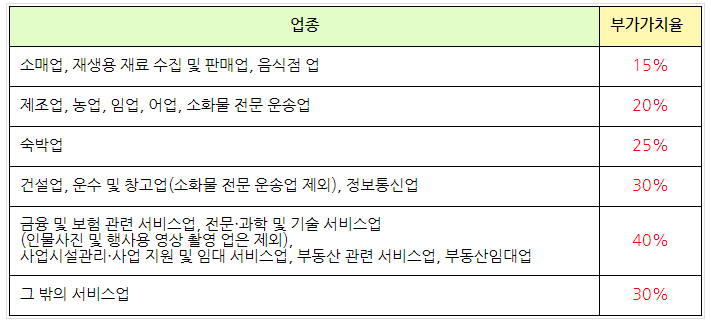
| 업종 | 부가가치율 |
|---|
| 소매업, 재생용 재료 수집 및 판매업, 음식점 업 | 15% |
| 제조업, 농업, 임업, 어업, 소화물 전문 운송업 | 20% |
| 숙박업 | 25% |
| 건설업, 운수 및 창고업(소화물 전문 운송업 제외), 정보통신업 | 30% |
| 금융 및 보험 관련 서비스업, 전문·과학 및 기술 서비스업 (인물사진 및 행사용 영상 촬영 업은 제외), 사업시설관리·사업 지원 및 임대 서비스업, 부동산 관련 서비스업, 부동산임대업 | 40% |
| 그 밖의 서비스업 | 30% |
일반과세자는 부가가치세율이 모두 동일하게 10%로,
공급가액에 10%를 곱한 금액이 곧 매출세액이 됩니다.
반면, 간이과세자의 경우 ‘공급가액 * 업종별 부가가치율 * 10%’로 매출세액이 계산됩니다.
표를 보시면 간이과세자 업종별 부가가치율이 최소 15%에서 최대 30%인데,
간이과세자의 경우 업종별 부가가치율에 10%를 더 곱하기 때문에
최종적인 부가가치율은 최소 1.5%에서 최대 4%가 됩니다.
결론적으로 부가가치세는 일반과세자의 경우 ‘공급가액 * 10%’,
간이과세자의 경우 ‘공급가액 * 1.5~4%’로 계산되어
대게 초기 비용이 적은 사업자에겐 유리할 것으로 보이나
간이과세자는 매입 공급대가의 0.5%만 공제받을 수 있으며,
매입세액이 매출세액보다 높은 경우에도 환급이 불가능합니다.
반면, 일반 과세자의 경우 매입세액 또한 10%를 공제받을 수 있으며,
매입세액이 매출세액보다 높은 경우 환급이 가능합니다.
따라서 초기 투자비용이 많은 사업자분들은 이 점 고려하여 과세 유형을 선택하셔야 합니다.