예정신고 대상

  • 1. 전기(26년 1~6월) 공급가액이 1억 5천만원 이상인 법인 : 의무
  • 2. 신규로 설립된 법인(7~9월 설립) : 의무
  • 3. 휴업 또는 매출 감소로 인해 7~9월분 공급가액 또는 납부세액이 전기(1~6월)의 1/3에 미달하는 경우 : 선택
  • 4. 영세율 또는 시설투자로 조기환급 : 선택

다정 세무회계 DAJUNG TAX ACCOUNTING

부가가치세신고대행-부가가치세

부가가치세 예정고지서, 바로 납부하지 말고 체크해보세요!

96
#부가가치세 #부가가치세예정고지 #부가가치세예정신고

안녕하세요! 다정세무회계 최하람 세무사입니다!

​

오늘은 10월이 되면 대표님들이 신경쓰시는 세무일정이 하나 있죠?

​

바로 "2026년 2기 부가가치세 예정신고, 예정고지" 입니다.


원래는 10/25까지가 2기 예정 신고/납부기한인데요. 이번에는 일요일이라 10/26(월)까지가 마감기한입니다!

​

달력에 잘 체크해두시고 미납이 발생하지 않도록 챙겨주시면 좋겠습니다 :)

​

그럼, 예정 고지와 예정 신고의 차이에 대해 알아볼까요?


1. 예정 고지

​

국가에서 전기(26년 1~6월) 납부세액의 절반을 고지서를 통해 징수하는 제도를 말하는데요!

​

대부분의 개인사업자분들이 여기에 해당하십니다.

​

이 때 그 고지금액이 50만원 미만인 경우 고지서가 발부되지 않으니 납부하지 않으셔도 됩니다!

→ 내년 1월 확정신고때 한 번에 신고하고 납부하시면 됩니다.

​

그리고, 소규모 법인(전기 공급가액 합계액이 1억 5천만원 미만인 경우)도

예정 신고가 아닌 "예정 고지"로 신고 의무를 없애주고 있습니다!!

​


2. 예정 신고

​

예정 신고란, 확정 신고 때 하는 것처럼, 26년 7~9월의 매출, 매입세액을 신고하는 것을 의미하는데요.

​

고지서 금액대로 납부하는 것에 비해서는 훨씬 절차가 까다롭겠죠?

​

이러한 예정 신고는 '의무'인 경우와 '선택'하는 경우 2가지로 나뉘게 됩니다.


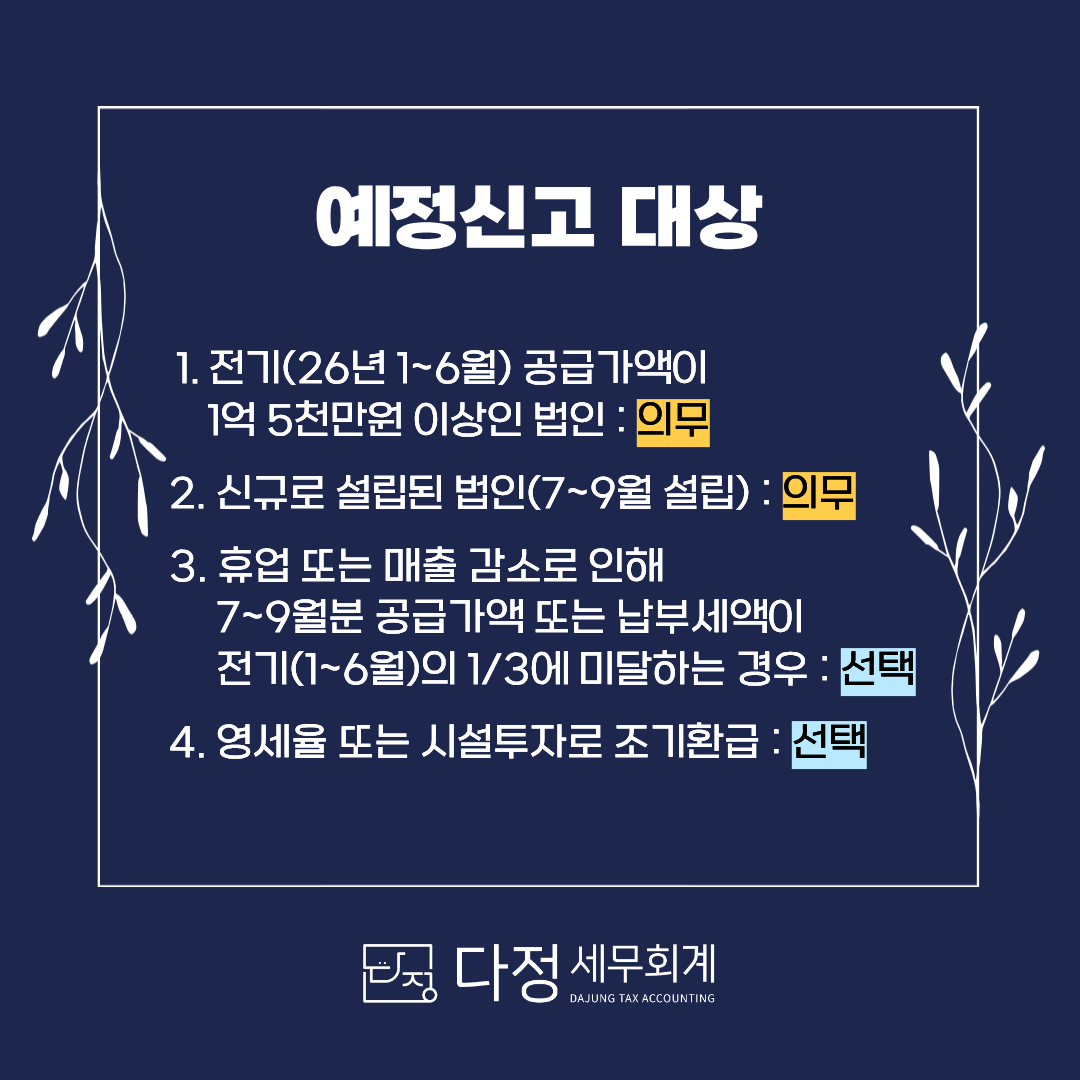
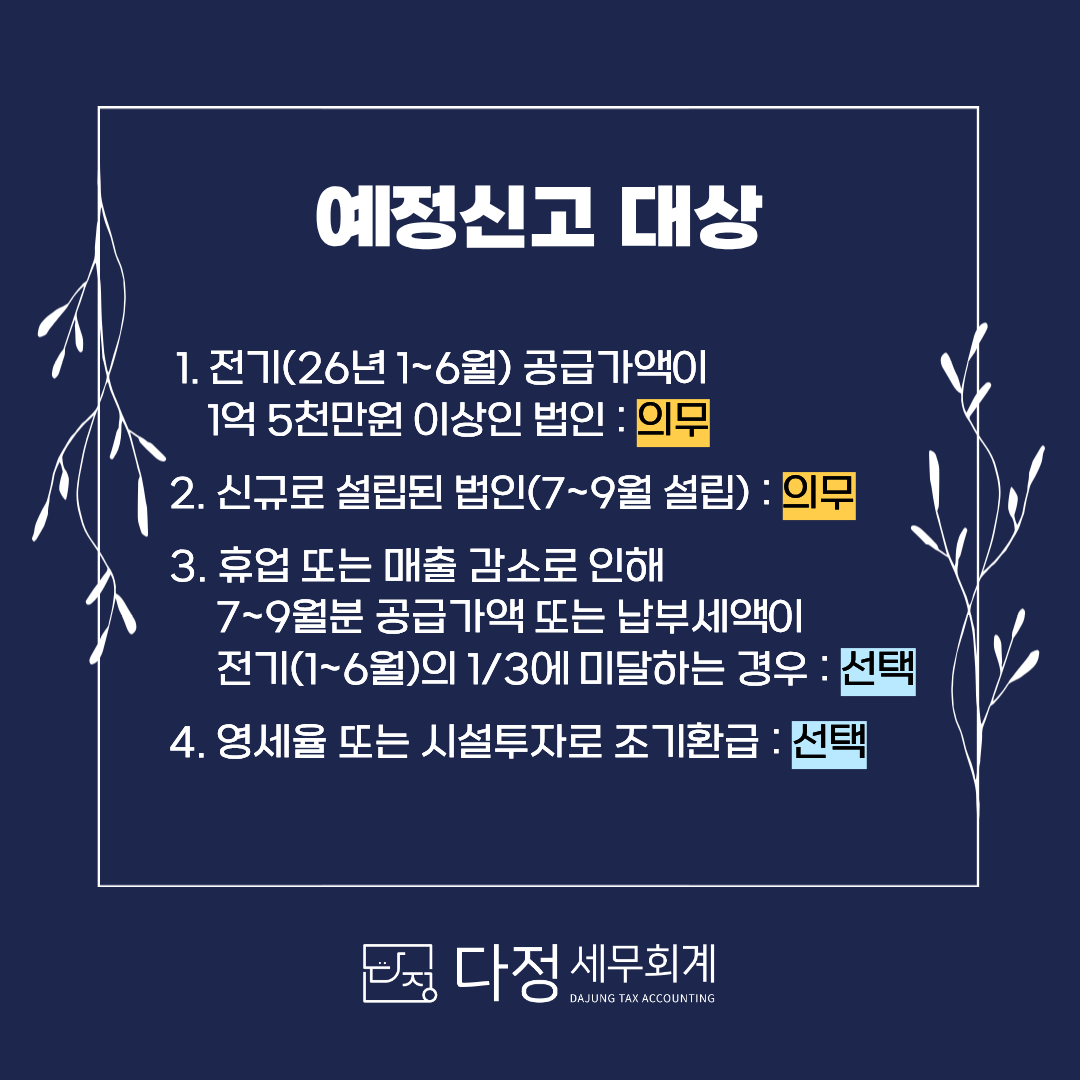
예정신고 대상

  • 1. 전기(26년 1~6월) 공급가액이 1억 5천만원 이상인 법인 : 의무
  • 2. 신규로 설립된 법인(7~9월 설립) : 의무
  • 3. 휴업 또는 매출 감소로 인해 7~9월분 공급가액 또는 납부세액이 전기(1~6월)의 1/3에 미달하는 경우 : 선택
  • 4. 영세율 또는 시설투자로 조기환급 : 선택

다정 세무회계 DAJUNG TAX ACCOUNTING

​

(1) 예정 신고가 의무인 경우

​

  • 소규모 법인을 제외한 법인 (즉, 전기 공급가액 합계액이 1억 5천만원 이상인 경우)


  • 올해 7~9월에 신규로 설립된 법인: 이 경우 예정고지를 할 수 있는 자료가 없기 때문에, 신고를 해야 합니다!

​

​

(2) 예정 신고를 선택하면 좋은 경우

​

  • 휴업 또는 매출 감소로 인해 이번 7~9월의 공급가액 또는 납부세액이 

    전기(1~6월)의 공급가액이나 납부세액의 1/3에 미달되는 경우


  • 영세율 또는 시설투자로 인해 조기환급을 신청하는 경우

​

​


예정 신고를 선택하는게 더 유리한지 판단이 어렵다면, 세무사와의 간단한 상담을 통해 알 수 있답니다!


내가 어느 유형에 해당하는지 헷갈린다면?

​

홈택스에서 확인 가능합니다! 홈택스 검색창에 '부가가치세 예정고지 대상자'를 검색해보세요!


예정고지(부과) 대상자 조회 메뉴에서 조회가 가능하답니다.​


예정 신고를 진행하시려는 대표님께서는 상담 요청 주시면,


증빙 하나하나 꼼꼼하게 챙겨서 정확한 부가세 신고 진행을 도와드리겠습니다!


감사합니다.

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,674건)