안녕하세요. 상속세, 증여세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 같은 집이라도 증여로 받으면 취득세가 상속보다 훨씬 많이 나올 수 있습니다.
증여 취득세는 3.5%이고, 조정대상지역에서 다주택자 부모님이 증여하시면 12%입니다.
반면 상속은 2.8%이고, 집이 없던 가구가 상속으로 1주택이 되면 0.8%입니다.
시가 20억 원인 서울 아파트라면 받는 방법에 따라 취득세가 많게는 약 2억 2,400만 원 차이 납니다.
그래서 오늘은 증여와 상속의 취득세가 왜, 얼마나 다른지 계산 예시와 함께 안내해드리려고 합니다.
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
1. 증여 취득세와 상속 취득세, 세율은 얼마일까요?
취득세는 부동산을 얻었을 때 내는 지방세로, 사서 얻었는지 물려받았는지에 따라 세율이 다릅니다.
지방세법에서 정한 주택 세율(본세 기준)은 아래와 같습니다.
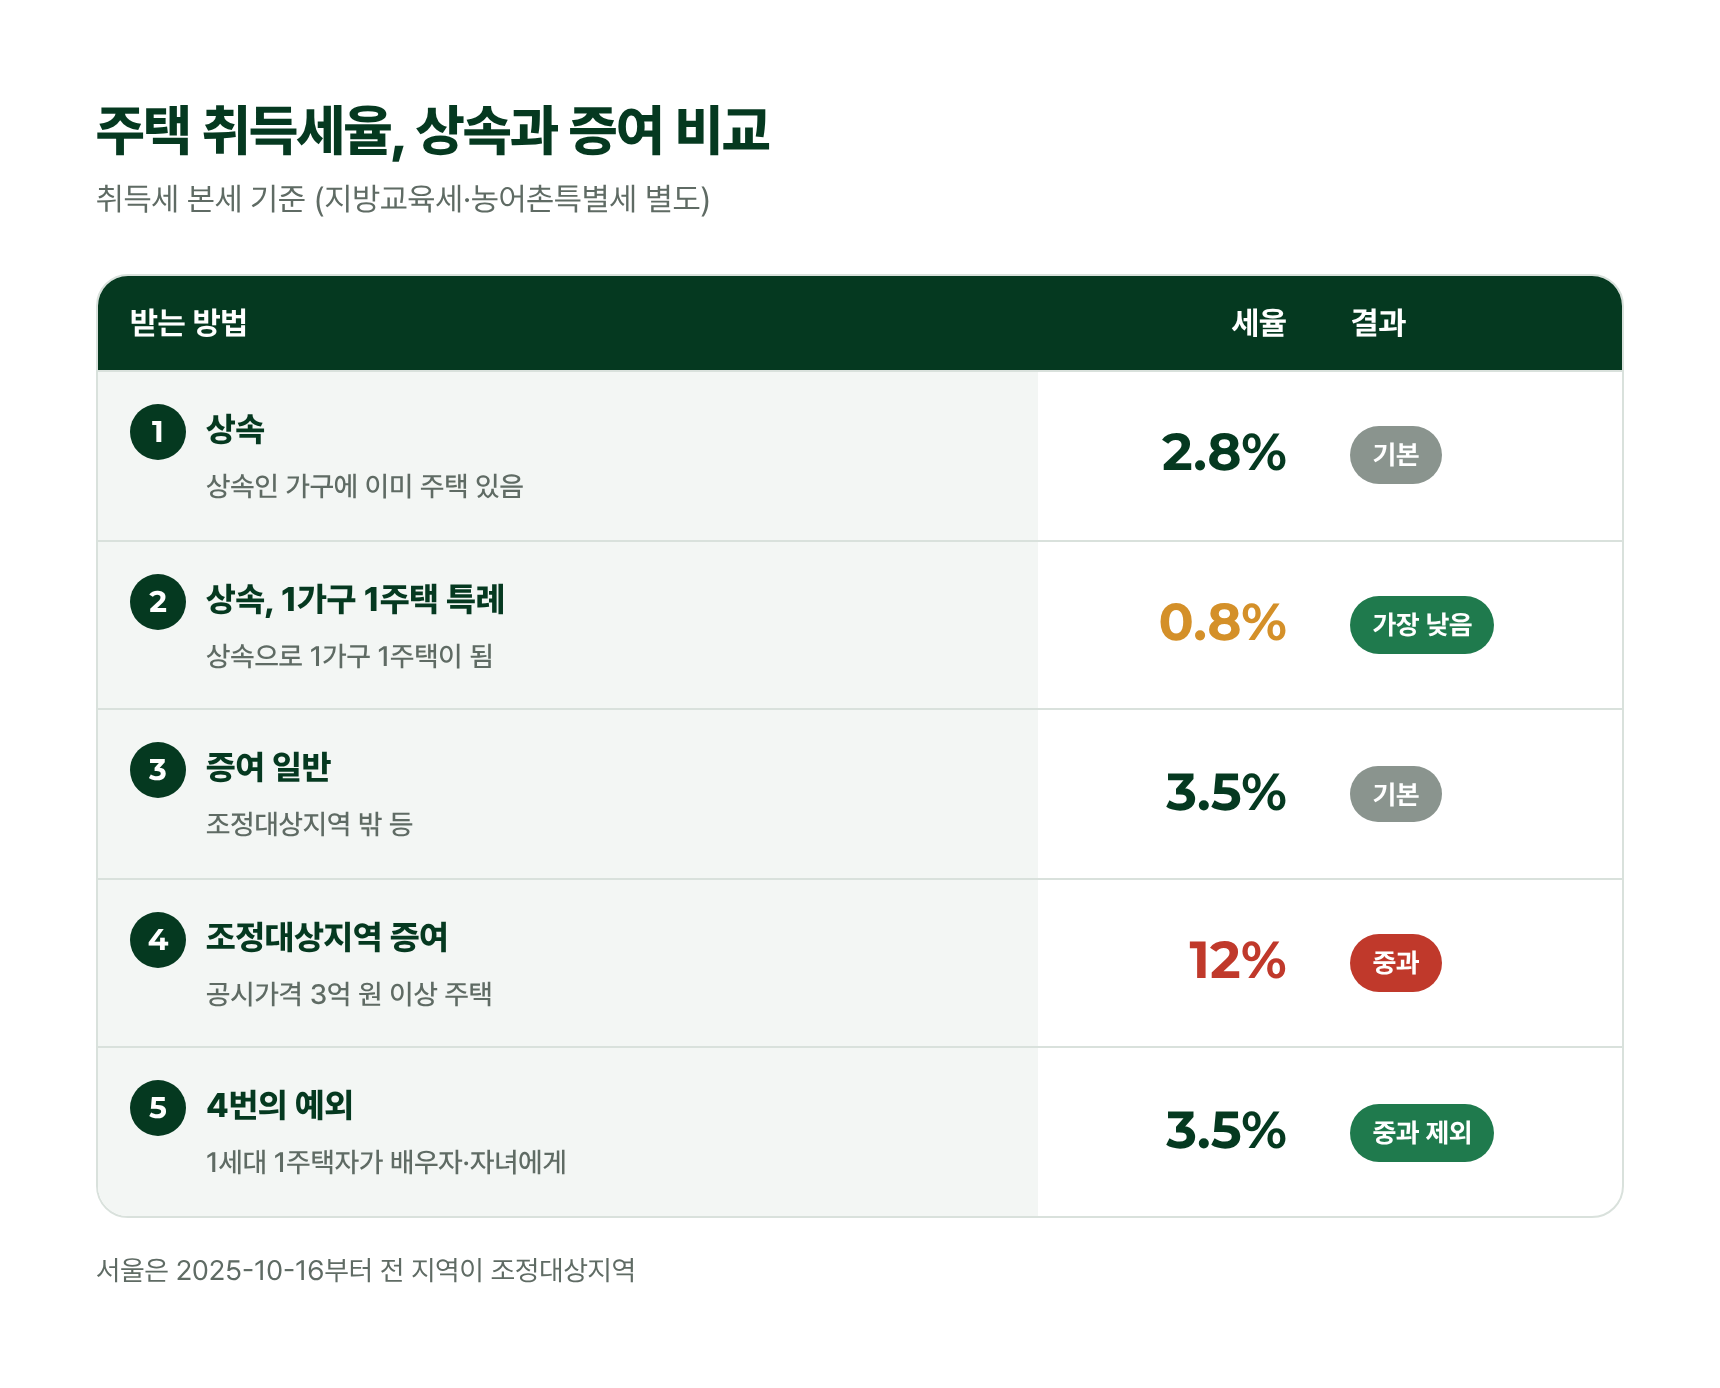
주택 취득세율, 상속과 증여 비교
취득세 본세 기준 (지방교육세·농어촌특별세 별도)
| 받는 방법 | 세율 | 결과 |
|---|
| 1 상속
상속인 가구에 이미 주택 있음 | 2.8% | 기본 |
| 2 상속, 1가구 1주택 특례
상속으로 1가구 1주택이 됨 | 0.8% | 가장 낮음 |
| 3 증여 일반
조정대상지역 밖 등 | 3.5% | 기본 |
| 4 조정대상지역 증여
공시가격 3억 원 이상 주택 | 12% | 중과 |
| 5 4번의 예외
1세대 1주택자가 배우자·자녀에게 | 3.5% | 중과 제외 |
서울은 2025-10-16부터 전 지역이 조정대상지역
즉, 증여는 기본 3.5%이지만 조정대상지역의 공시가격 3억 원 이상 주택이면 12%로 중과(세율을 무겁게 매기는 것)됩니다.
다만, 증여하시는 분이 1세대 1주택자이고 배우자나 자녀에게 증여하는 경우에는 중과 없이 3.5%입니다.
상속은 2.8%이고, 상속받는 분의 가구가 상속으로 1가구 1주택이 되면 2%p를 빼 준 0.8%만 냅니다.
(서울은 2025-10-16부터 전 지역이 조정대상지역입니다.)
2. 서울 아파트 시가 20억 원, 증여 취득세 계산 예시
[예시]
예를 들어 A씨의 부모님이 시가 20억 원인 서울 아파트를 갖고 계신 경우를 생각해 보겠습니다.
A씨는 "어차피 받을 집이니 지금 증여받든 나중에 상속받든 취득세는 비슷하겠지"라고 생각하기 쉽습니다.
[세무사 코멘트]
이 경우, 20억 원을 기준으로 비교해 보면 부모님이 다주택자인 상태에서 증여받을 때 12%인 2억 4,000만 원을 냅니다.
부모님이 1세대 1주택자라면 같은 증여라도 3.5%인 7,000만 원입니다.
반면 상속으로 받으면 A씨가 이미 집이 있을 때 2.8%인 5,600만 원, A씨 가구에 집이 없어 1주택이 되면 0.8%인 1,600만 원입니다.
즉, 같은 집이라도 받는 방법과 가족의 주택 수에 따라 취득세가 1,600만 원에서 2억 4,000만 원까지 달라지는 것입니다.
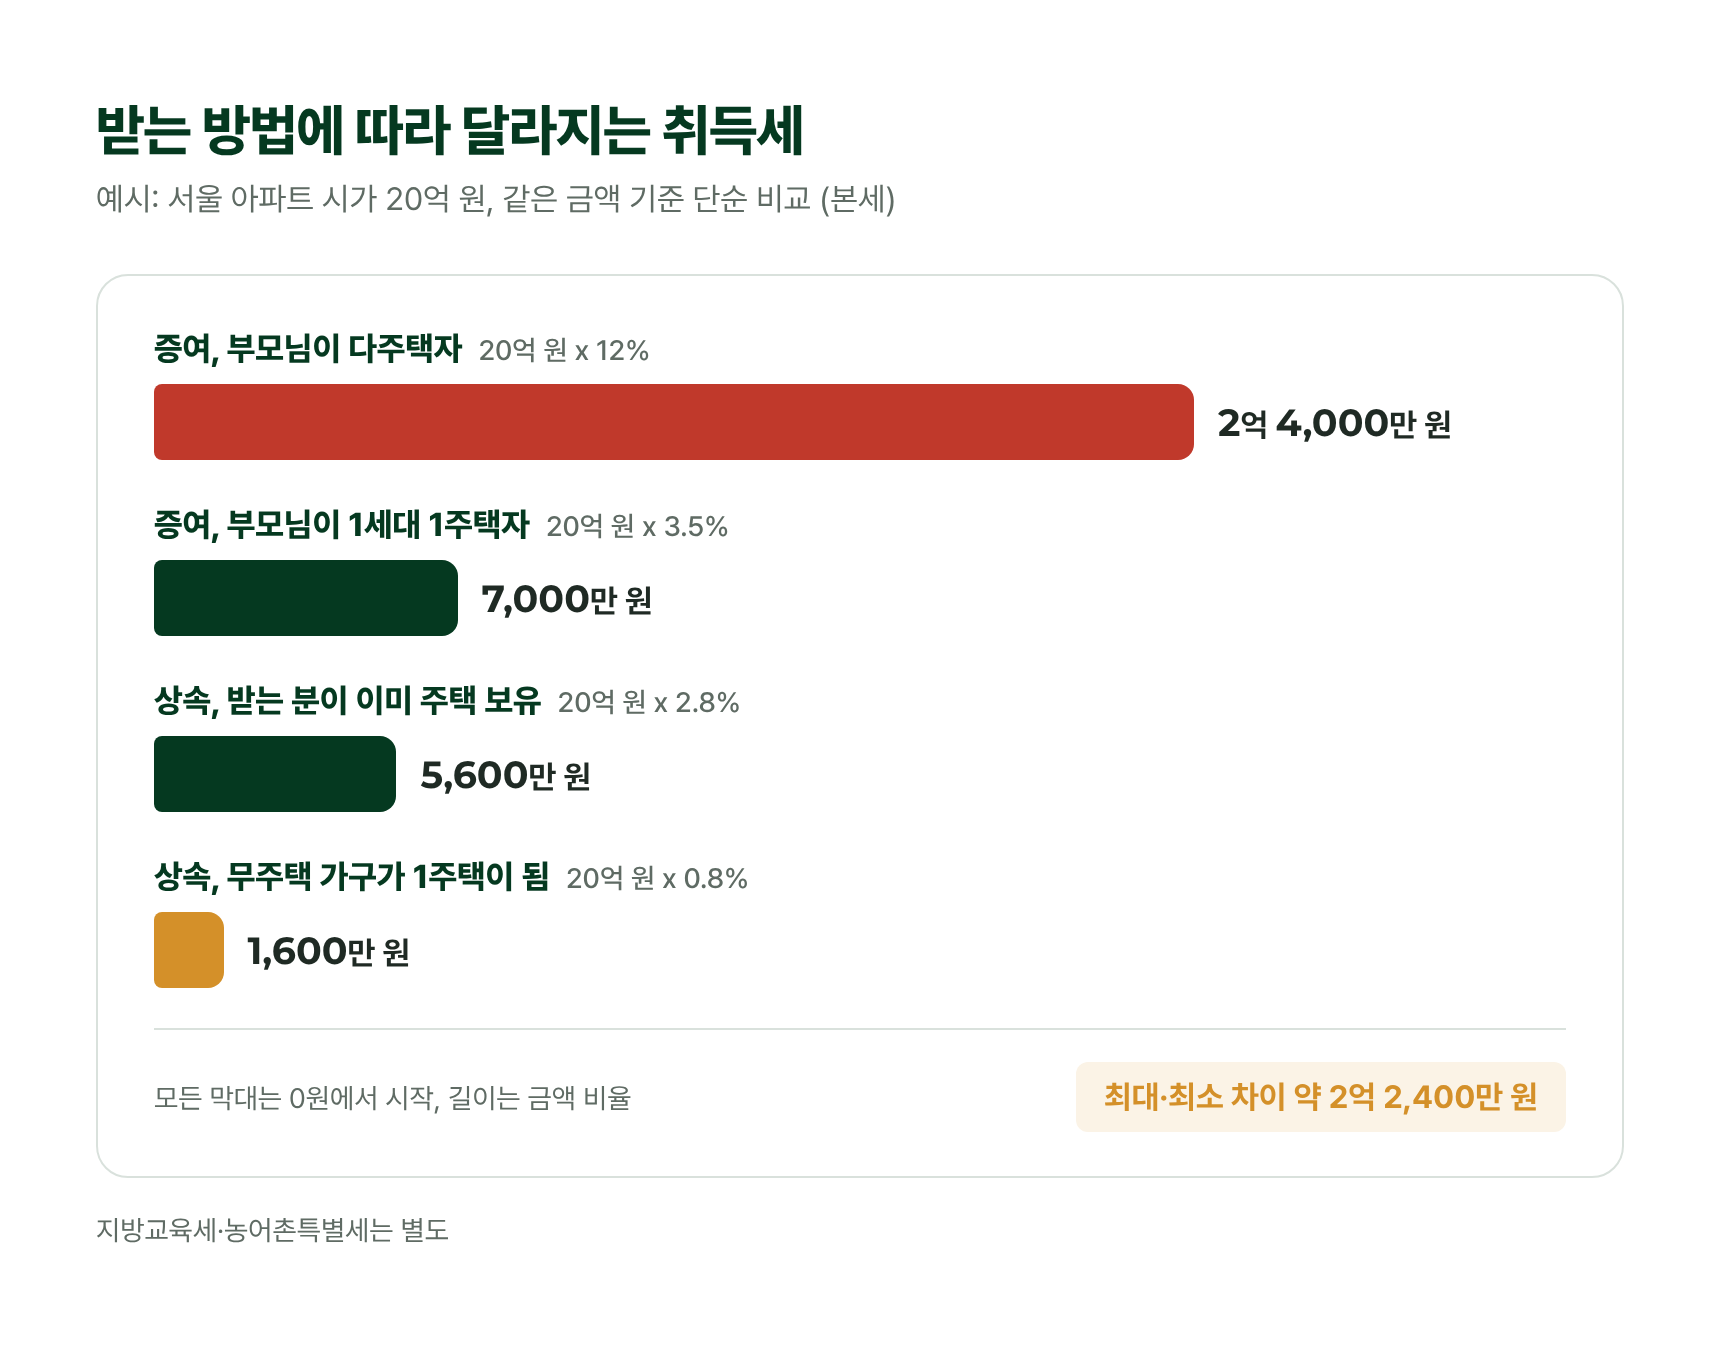
받는 방법에 따라 달라지는 취득세
예시: 서울 아파트 시가 20억 원, 같은 금액 기준 단순 비교 (본세)
| 구분 | 계산식 | 취득세액 |
|---|
| 증여, 부모님이 다주택자 | 20억 원 x 12% | 2억 4,000만 원 |
| 증여, 부모님이 1세대 1주택자 | 20억 원 x 3.5% | 7,000만 원 |
| 상속, 받는 분이 이미 주택 보유 | 20억 원 x 2.8% | 5,600만 원 |
| 상속, 무주택 가구가 1주택이 됨 | 20억 원 x 0.8% | 1,600만 원 |
모든 막대는 0원에서 시작, 길이는 금액 비율
최대·최소 차이 약 2억 2,400만 원
지방교육세·농어촌특별세는 별도
가장 많은 경우와 가장 적은 경우의 차이는 약 2억 2,400만 원입니다.
(비교를 위해 네 경우 모두 같은 20억 원에 세율을 곱했고, 취득세 본세만 계산했습니다. 지방교육세와 농어촌특별세는 따로 붙습니다.)
3. 증여 전에 꼭 확인할 점은 무엇일까요?
첫째, 12% 중과를 피하는 1세대 1주택 기준은 받는 사람이 아니라 증여하시는 분입니다.
분양권, 조합원 입주권, 주거용 오피스텔도 주택 수에 들어가므로 증여 전에 부모님 세대의 주택 수를 확인하셔야 합니다.
둘째, 상속 0.8% 특례는 상속받는 분의 가구를 기준으로 봅니다.
형제가 함께 상속받으면 지분이 가장 큰 상속인을 기준으로 판단합니다.
셋째, 취득세만 보고 결정하시면 안 됩니다.
증여세나 상속세, 나중에 팔 때의 양도세까지 함께 비교해야 실제로 유리한 방법을 고를 수 있습니다.
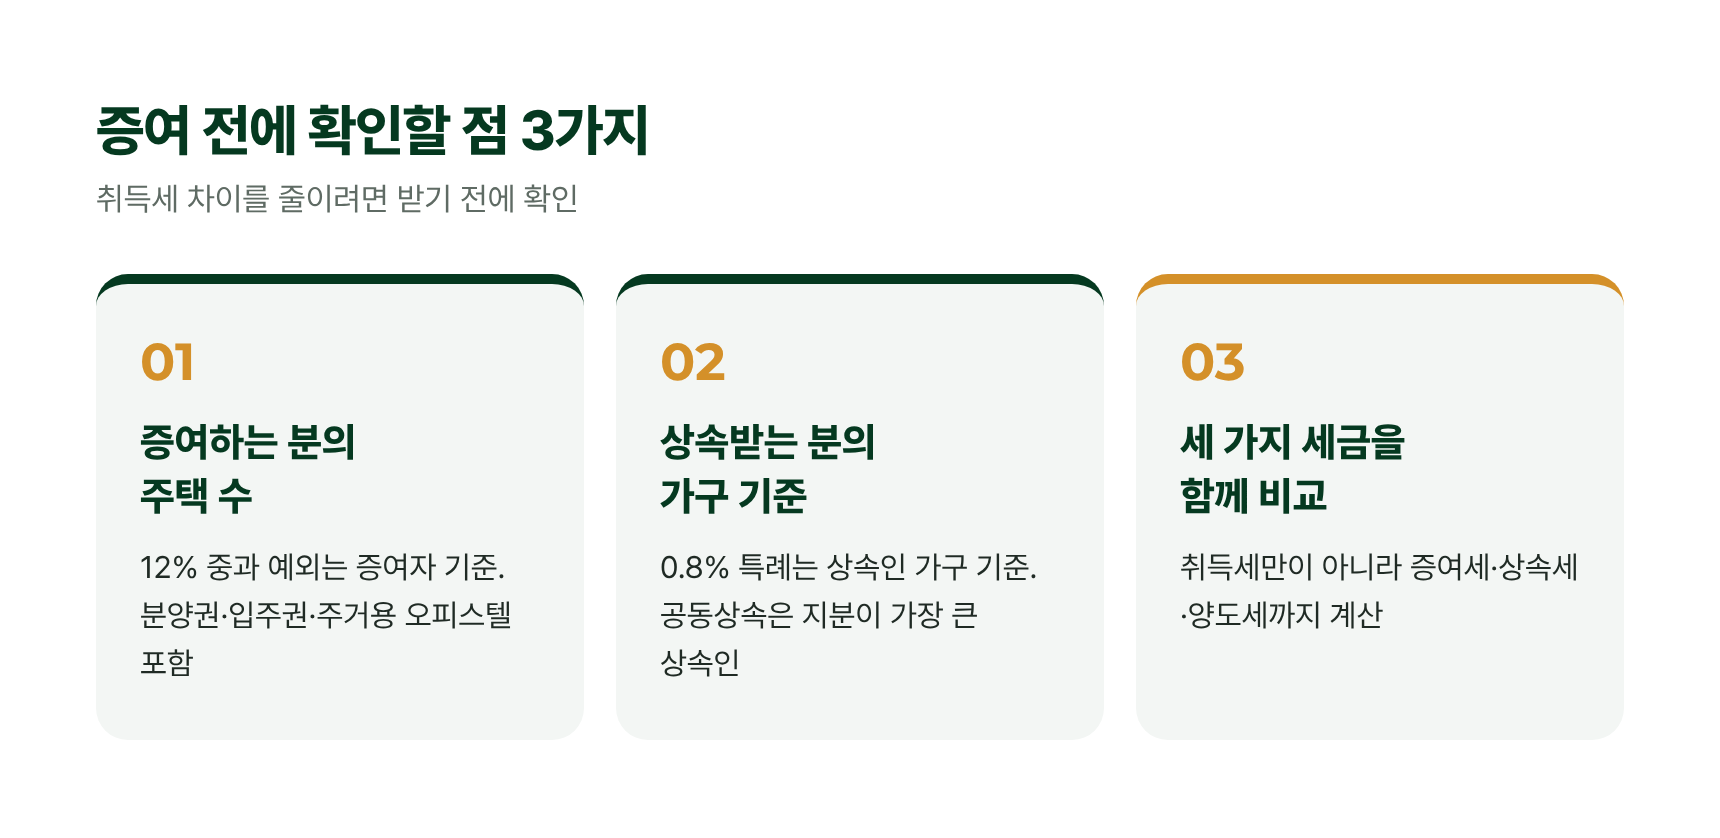
증여 전에 확인할 점 3가지
취득세 차이를 줄이려면 받기 전에 확인
| 번호 | 제목 | 상세 내용 |
|---|
| 01 | 증여하는 분의 주택 수 | 12% 중과 예외는 증여자 기준. 분양권·입주권·주거용 오피스텔 포함 |
| 02 | 상속받는 분의 가구 기준 | 0.8% 특례는 상속인 가구 기준. 공동상속은 지분이 가장 큰 상속인 |
| 03 | 세 가지 세금을 함께 비교 | 취득세만이 아니라 증여세·상속세·양도세까지 계산 |
즉, 다주택 부모님의 서울 주택은 취득세만 보면 미리 증여하는 것보다 상속이 훨씬 유리한 경우가 많습니다.
다만 증여세와 상속세는 재산 규모와 공제에 따라 결과가 크게 달라져, 세 가지 세금을 혼자 비교하기란 쉬운 일이 아닙니다.
증여를 결정하시기 전에 세금을 함께 계산해 보시는 것을 권합니다.
마무리하며
증여 취득세는 단순히 3.5%가 아니라, 부모님과 자녀의 주택 수에 따라 12%까지 올라갈 수 있는 세금입니다.
같은 서울 아파트라도 증여는 최대 12%, 상속은 0.8~2.8%가 적용되기 때문에 억 단위 차이가 날 수 있습니다.
저 안성인 세무사는 상속세, 증여세, 양도세 신고를 다수 진행하며 쌓은 경험으로 고객님의 상황에 맞는 절세 방안을 찾아드리고 있습니다.
간단한 연락 한 번으로 그동안의 걱정을 내려놓으실 수 있습니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.