안녕하세요. 상속전문 세무사 안성인입니다.
결론부터 말씀드리면, 상속세 신고기한은 돌아가신 날이 아니라 돌아가신 달의 마지막 날부터 6개월입니다.
그래서 2026년 6월에 돌아가셨다면 2026-12-31, 7월이면 2027-02-01, 8월이면 2027-03-02까지 신고하고 세금도 내셔야 합니다.
이 날짜를 넘기면 내는 돈이 수천만 원 늘어날 수 있습니다.
오늘은 여름 상속의 기한과, 기한 안에 무엇부터 하셔야 하는지 안내해드리려고 합니다.
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
1. 상속세 신고기한은 어떻게 계산할까요?
상속세 및 증여세법은 기한을 '돌아가신 달의 마지막 날부터 6개월'로 정하고 있습니다.
즉, 같은 달이라면 며칠에 돌아가셨든 기한은 같습니다.
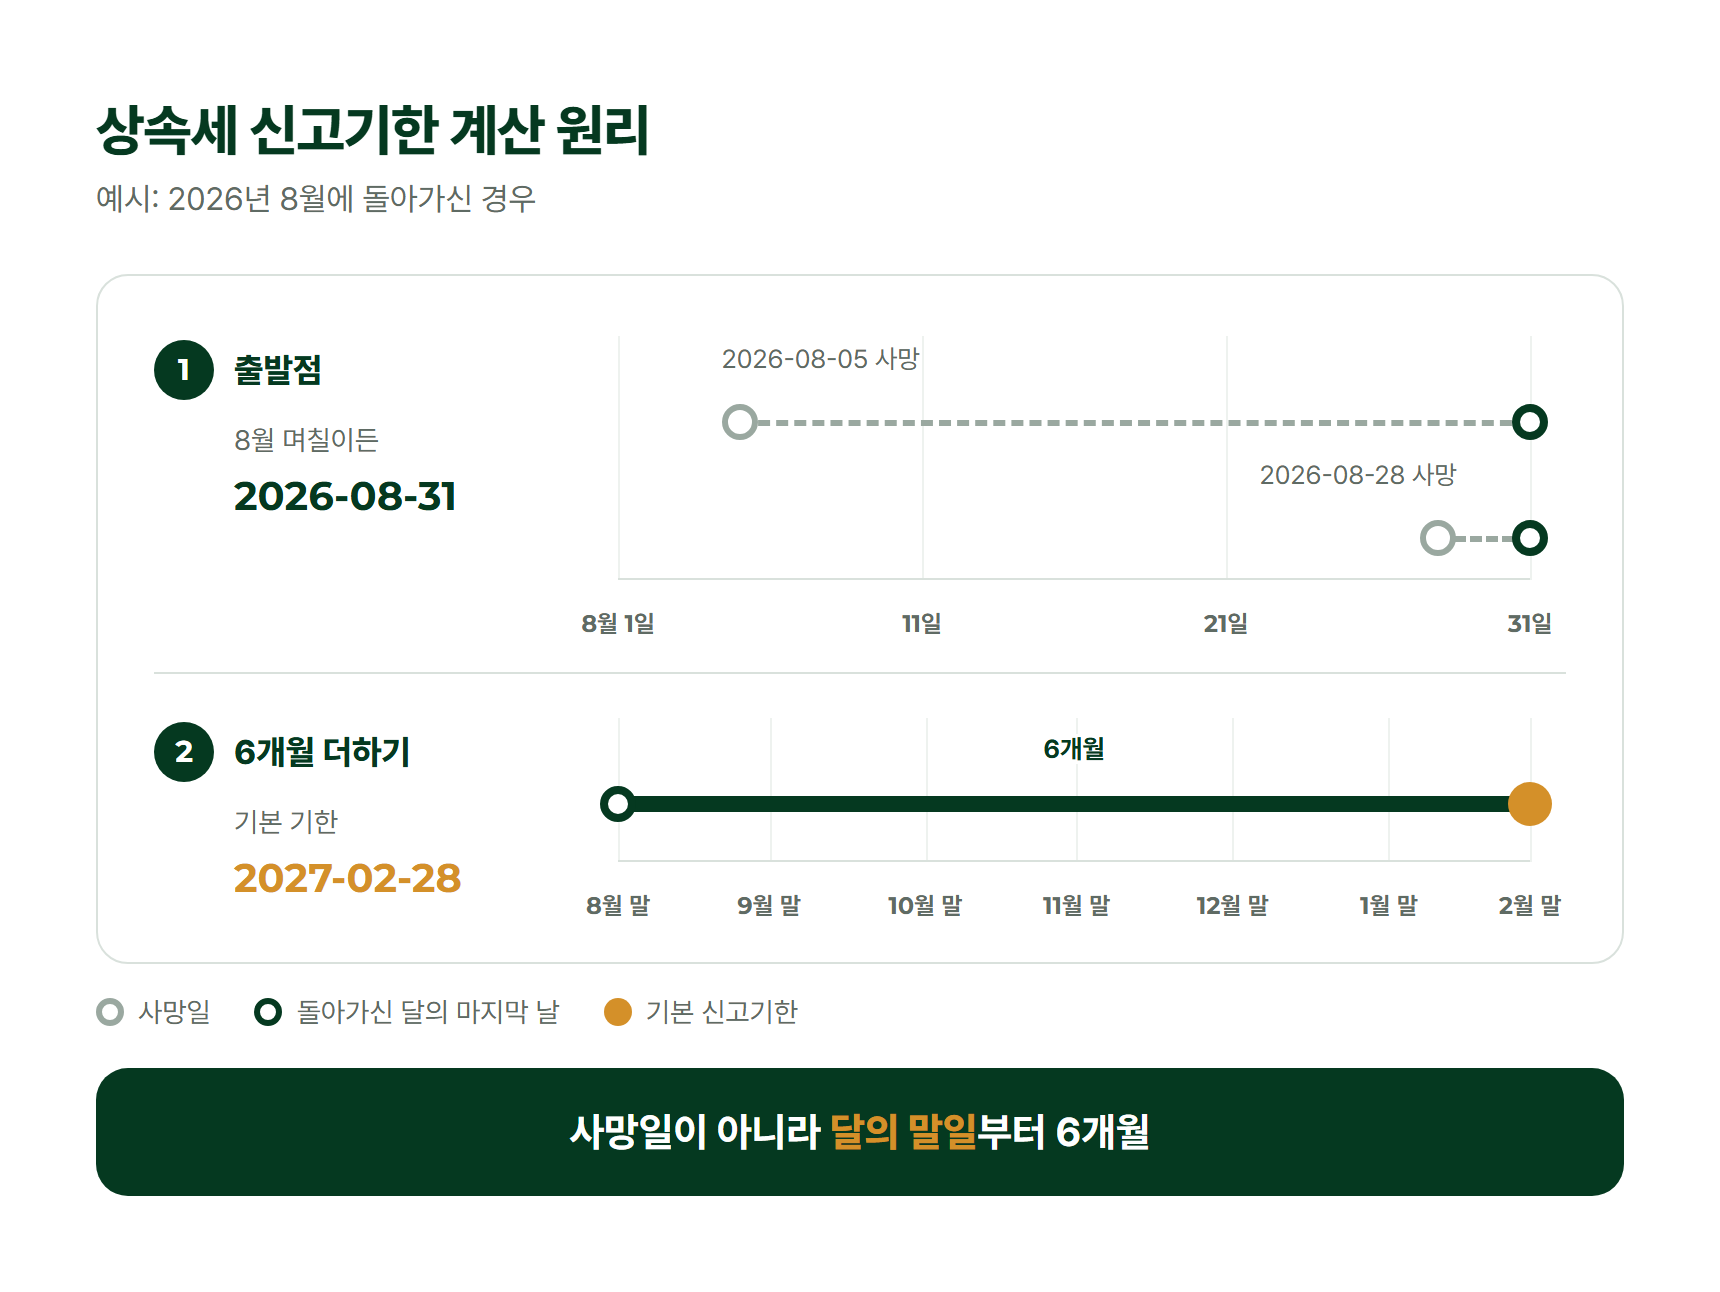
상속세 신고기한 계산 원리
예시: 2026년 8월에 돌아가신 경우
| 단계 | 항목 | 설명 | 날짜 |
|---|
| 1 | 출발점 | 8월 며칠이든 | 2026-08-31 |
| 2 | 6개월 더하기 | 기본 기한 | 2027-02-28 |
| 구분 | 상세 내용 |
|---|
| 출발점 계산 (8월) | 2026-08-05 사망 시 -> 2026-08-31 (말일)로 이동 |
| 2026-08-28 사망 시 -> 2026-08-31 (말일)로 이동 |
| 6개월 추가 계산 | 8월 말부터 6개월 경과: 9월 말, 10월 말, 11월 말, 12월 말, 1월 말, 2월 말 |
- 사망일
- 회색 빈 원
- 돌아가신 달의 마지막 날
- 검은색 테두리 원
- 기본 신고기한
- 주황색 꽉 찬 원
사망일이 아니라 달의 말일부터 6개월
8월 5일이든 8월 28일이든 출발점은 8월 31일이고, 기본 기한은 다음 해 2월 말일입니다.
또 상속세는 신고기한이 곧 납부기한이어서,
신고만 하고 세금을 내지 않으면 그 부분에 가산세가 붙습니다.
※ 외국에 주소를 둔 경우에는 기한이 9개월이지만, 적용 범위를 자료마다 다르게 안내하고 있어 따로 확인하셔야 합니다.
2. 6월·7월·8월 사망, 상속세 납부기한은 며칠일까요?
기한 마지막 날이 토요일·일요일이나 공휴일이면 그다음 날로 넘어갑니다.
국세기본법에서 이렇게 규정하고 있기 때문에 여름 상속은 달마다 결과가 다릅니다.
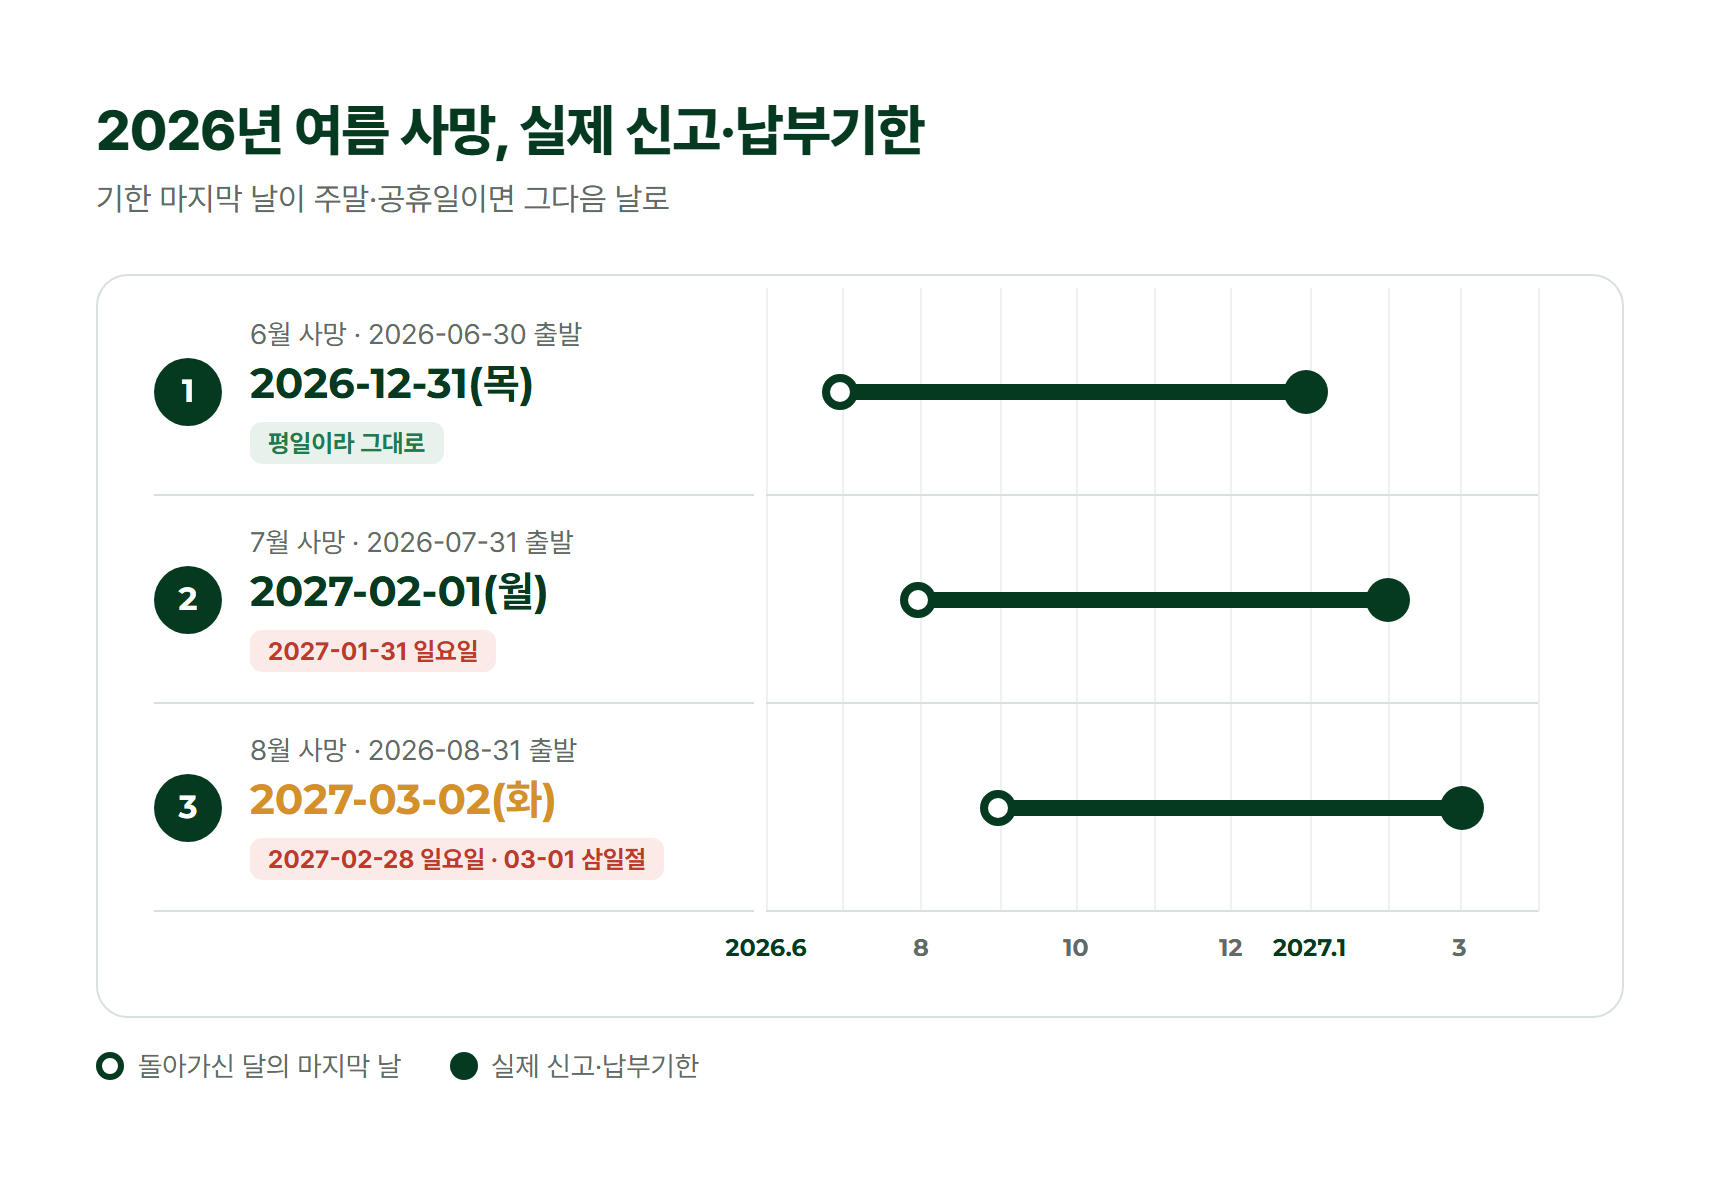
2026년 여름 사망, 실제 신고·납부기한
기한 마지막 날이 주말·공휴일이면 그다음 날로
| 구분 | 사망 월 및 기준일 | 실제 신고·납부기한 | 비고 |
|---|
| 1 | 6월 사망 · 2026-06-30 출발 | 2026-12-31(목) | 평일이라 그대로 |
| 2 | 7월 사망 · 2026-07-31 출발 | 2027-02-01(월) | 2027-01-31 일요일 |
| 3 | 8월 사망 · 2026-08-31 출발 | 2027-03-02(화) | 2027-02-28 일요일 · 03-01 삼일절 |
| 항목 | 2026.6 | 8 | 10 | 12 | 2027.1 | 3 |
|---|
| 6월 사망 건 | 시작 | | | 종료 | | |
| 7월 사망 건 | | 시작 | | | 종료 | |
| 8월 사망 건 | | | 시작 | | | 종료 |
- ○
- 돌아가신 달의 마지막 날
- ●
- 실제 신고·납부기한
6월은 2026-12-31 그대로, 7월은 하루 밀린 2027-02-01, 8월은 주말과 삼일절이 겹쳐 2027-03-02입니다.
다만 8월처럼 쉬는 날이 이어지는 경우를 직접 다룬 공식 안내는 찾기 어렵습니다.
그러므로 8월에 돌아가셨다면 2월 중에 여유 있게 마치시는 편이 안전합니다.
3. 상속세 신고기한을 넘기면 얼마나 손해일까요?
기한 안에 신고하면 신고세액공제(기한을 지킨 분께 세금의 3%를 깎아 주는 제도)를 받습니다.
반대로 신고하지 않으면 무신고가산세(신고하지 않은 데 붙는 벌금 성격의 세금)로 세금의 20%가 더해집니다.
여기에 납부지연가산세(늦게 낸 날수만큼 이자처럼 붙는 세금)도 따라옵니다.
[예시]
예를 들어 2026년 8월에 아버지가 돌아가신 A씨의 상속세가 1억 원이라고 생각해 보겠습니다.
A씨는 "몇 달 늦어도 이자만 조금 더 내면 되겠지"라고 생각하기 쉽습니다.
이 경우, 2027-03-02까지 신고·납부하면 300만 원을 깎아 9,700만 원을 내면 됩니다.
하지만 신고하지 않고 100일 뒤에 내면 가산세가 붙어 약 1억 2,220만 원이 됩니다.
즉, 기한 하나로 약 2,520만 원을 더 내는 것입니다. 다만, 기한을 넘겼더라도 1개월 안에 늦게라도 신고하면 무신고가산세의 절반을 깎아 줍니다.
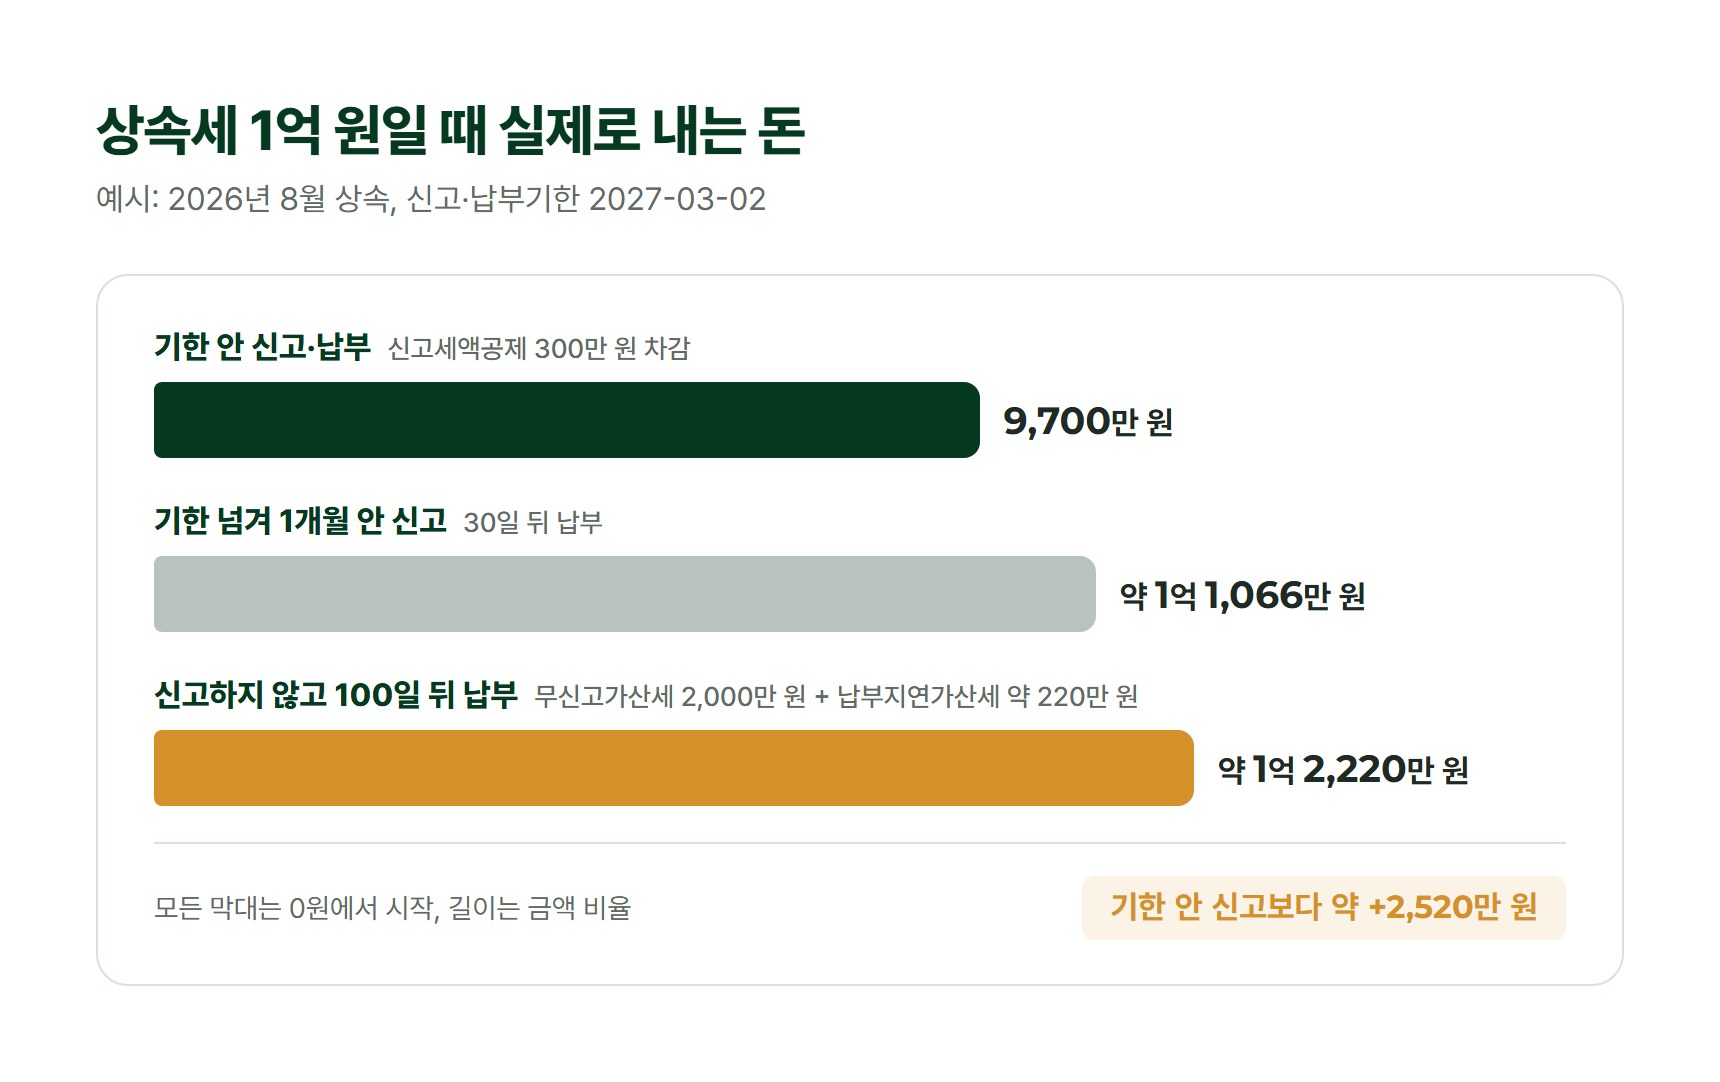
상속세 1억 원일 때 실제로 내는 돈
예시: 2026년 8월 상속, 신고·납부기한 2027-03-02
| 상황 | 상세 내용 | 실제 납부 금액 |
|---|
| 기한 안 신고·납부 | 신고세액공제 300만 원 차감 | 9,700만 원 |
| 기한 넘겨 1개월 안 신고 | 30일 뒤 납부 | 약 1억 1,066만 원 |
| 신고하지 않고 100일 뒤 납부 | 무신고가산세 2,000만 원 + 납부지연가산세 약 220만 원 | 약 1억 2,220만 원 |
- 모든 막대는 0원에서 시작, 길이는 금액 비율
- 기한 안 신고보다 약 +2,520만 원
기한을 놓쳐도 한 달 안에 신고하면 약 1억 1,066만 원으로 줄어드니, 늦었다면 하루라도 빨리 신고하시는 것이 좋습니다.
4. 기한 안에 무엇부터 해야 할까요?
6개월은 길어 보이지만, 그 안에 먼저 끝내야 하는 일이 있습니다.
① 사망신고: 돌아가신 사실을 안 날부터 1개월 안에 합니다.
② 재산 조회: 안심상속 원스톱 서비스(돌아가신 분의 예금·빚·부동산 등을 한 번에 찾아 주는 정부 서비스)를 정부24나 주민센터에서 신청합니다. 사망신고 때 함께 신청할 수 있습니다.
③ 상속받을지 결정: 빚이 더 많다면 상속포기(재산과 빚을 모두 받지 않는 것) 등을 고를 수 있는데, 상속이 시작된 것을 안 날부터 3개월 안에 정해야 합니다.
④ 상속세 신고·납부: 모은 자료로 6개월 기한 안에 마칩니다.
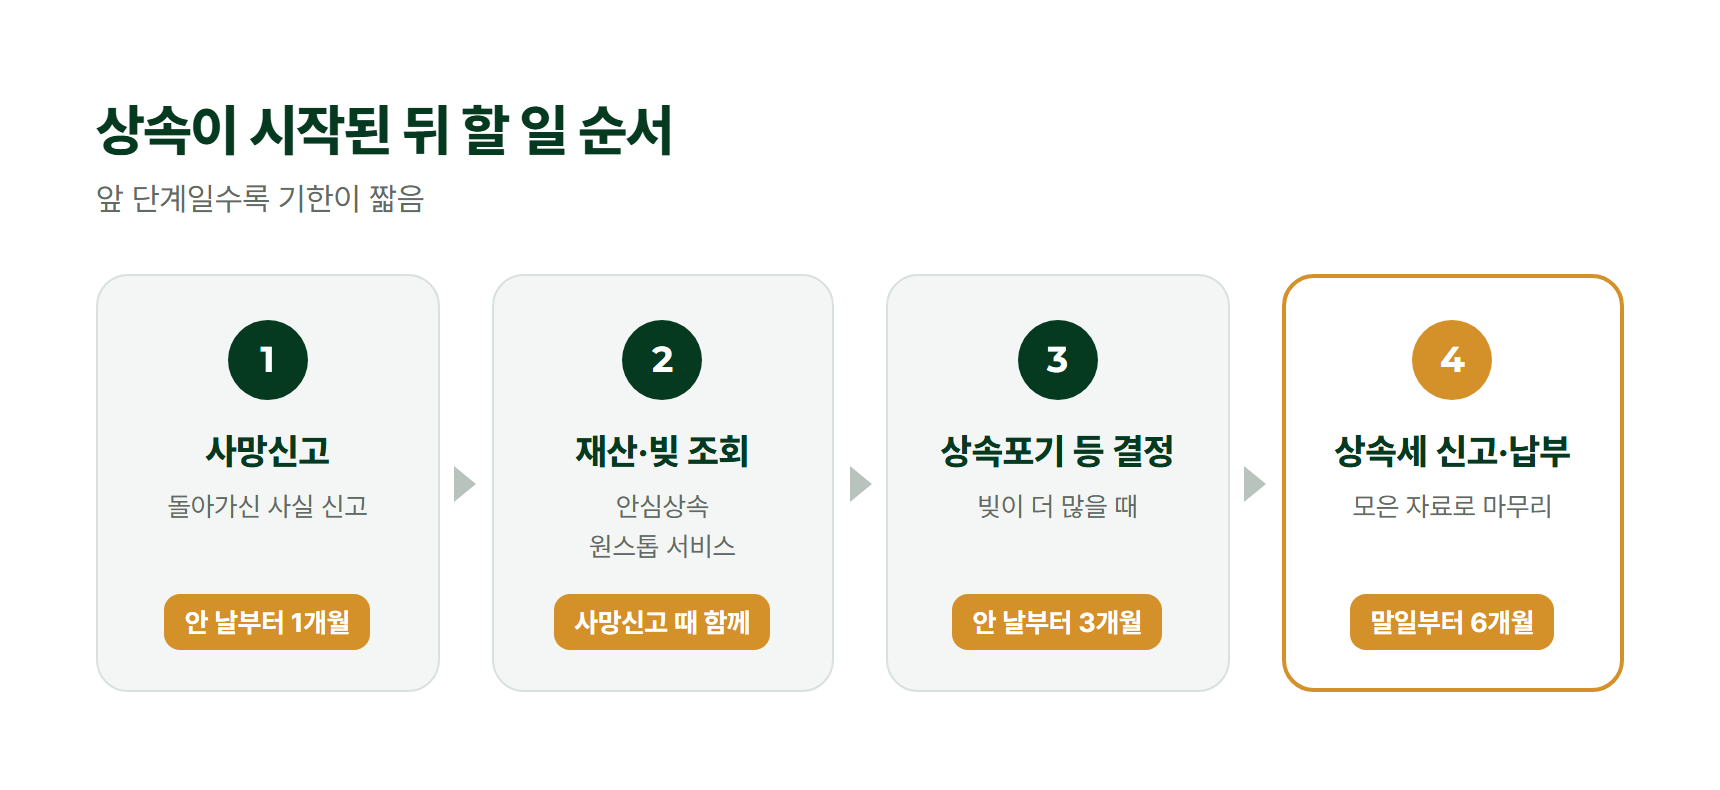
상속이 시작된 뒤 할 일 순서
앞 단계일수록 기한이 짧음
| 순서 | 단계명 | 설명 | 기한 |
|---|
| 1 | 사망신고 | 돌아가신 사실 신고 | 안 날부터 1개월 |
| 2 | 재산·빚 조회 | 안심상속 원스톱 서비스 | 사망신고 때 함께 |
| 3 | 상속포기 등 결정 | 빚이 더 많을 때 | 안 날부터 3개월 |
| 4 | 상속세 신고·납부 | 모든 자료로 마무리 | 말일부터 6개월 |
즉, 3개월 안에 재산과 빚을 파악해야 하므로 사망신고와 재산 조회는 가능한 한 빨리 하셔야 합니다.
재산을 평가하고 공제를 따지는 데는 생각보다 시간이 걸리고, 기한이 닥쳐 서두르면 누락이 생기기 쉽습니다.
3개월 결정 무렵부터 전문가와 함께 점검해 보시는 것을 권합니다.
마무리하며
상속세 신고기한은 단순히 돌아가신 날부터 6개월이 아니라, 달의 마지막 날부터 세고 쉬는 날이면 뒤로 밀리는 날짜입니다.
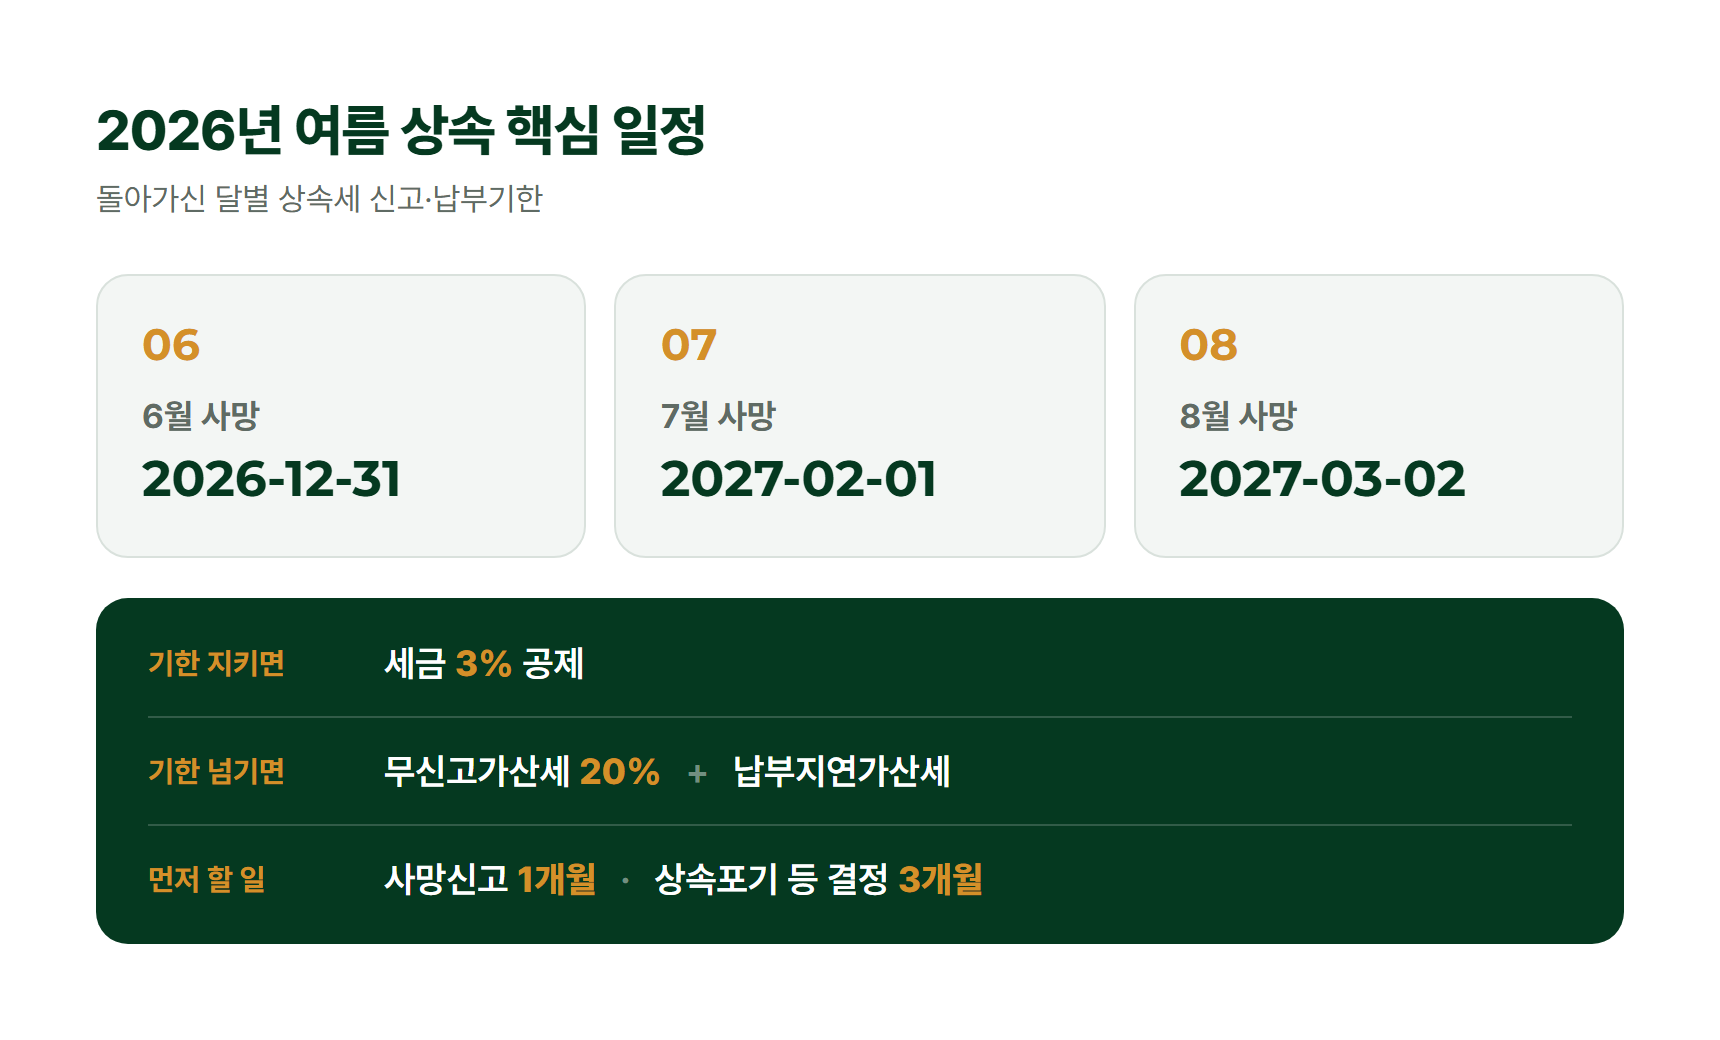
2026년 여름 상속 핵심 일정
돌아가신 달별 상속세 신고·납부기한
| 사망 월 | 상세 | 신고·납부기한 |
|---|
| 06 | 6월 사망 | 2026-12-31 |
| 07 | 7월 사망 | 2027-02-01 |
| 08 | 8월 사망 | 2027-03-02 |
- 기한 지키면
- 세금 3% 공제
- 기한 넘기면
- 무신고가산세 20% + 납부지연가산세
- 먼저 할 일
- 사망신고 1개월 · 상속포기 등 결정 3개월
6월은 2026-12-31, 7월은 2027-02-01, 8월은 2027-03-02를 달력에 표시해 두시기 바랍니다.
저 안성인 세무사는 상속세, 증여세, 양도세 신고를 다수 진행하며 쌓은 경험으로 고객님의 상황에 맞는 절세 방안을 찾아드리고 있습니다.
간단한 연락 한 번으로 그동안의 걱정을 내려놓으실 수 있습니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.