📌 목차
- 보험금의 증여 — 핵심은 '누가 보험료를 냈는가'
- 증여받은 돈으로 보험료를 낸 경우
- 상속세일까, 증여세일까 — 갈림길
- 증여세는 얼마나 나올까 — 사례로 계산
- 언제까지 신고하나 — 신고기한·세액공제·가산세
- 실무 체크포인트
- 자주 묻는 질문
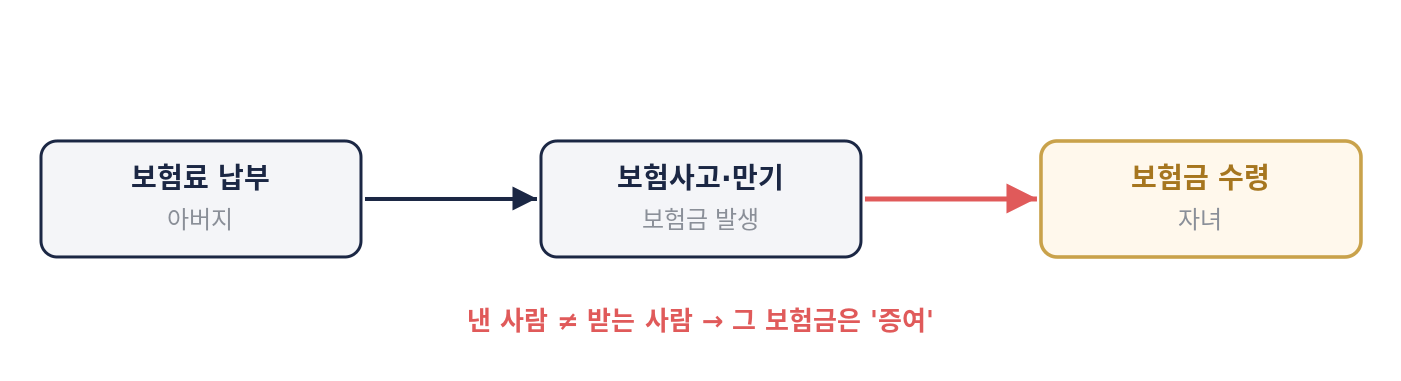
핵심만 짚겠습니다. 생명보험·손해보험에서 보험사고(만기보험금 지급 포함)가 발생했을 때, 보험금 수령인과 보험료 납부자가 다르면, 그 보험금(정확히는 수령인이 아닌 사람이 낸 보험료에 상당하는 보험금)을 수령인이 증여받은 것으로 봅니다(상증법 제34조 제1항 제1호). 증여 시기는 보험사고가 발생한 날입니다.
예를 들어 아버지가 보험료를 냈는데 자녀가 만기보험금 5억 원을 받는다면, 그 5억 원은 자녀가 아버지로부터 증여받은 것으로 보아 증여세가 매겨질 수 있습니다.
"그럼 자녀에게 현금을 먼저 증여하고, 그 돈으로 자녀가 직접 보험료를 내면 되지 않나?" 이 우회로도 세법이 대비해 두었습니다. 보험계약 기간에 수령인이 타인에게서 재산을 증여받아 그 돈으로 보험료를 낸 경우, 그 보험료에 상당하는 보험금에서 낸 보험료를 뺀 차액을 다시 증여재산가액으로 봅니다(상증법 제34조 제1항 제2호).
즉 증여받은 2억 원으로 보험료를 내고 나중에 5억 원을 받았다면, 불어난 차익 3억 원(5억 − 2억)이 추가로 증여가 되는 구조입니다. 현금을 보험이라는 그릇에 담아 불려서 넘기는 방식을 그대로 두지 않겠다는 취지죠.
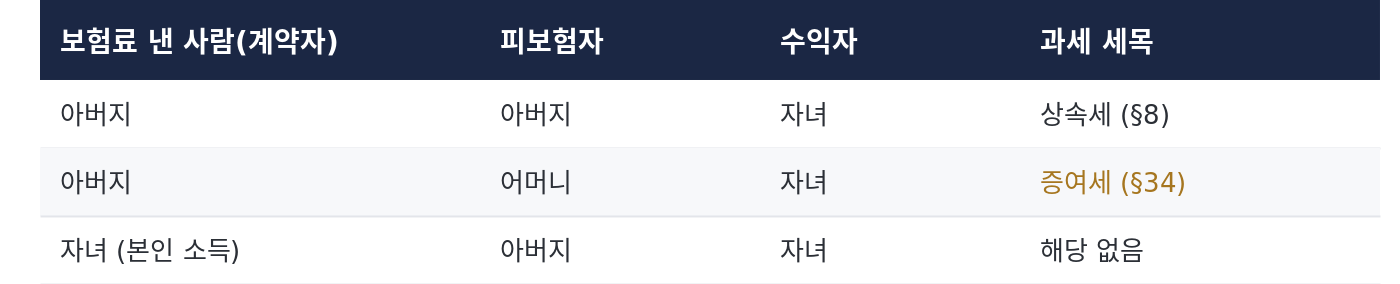
주의할 점이 있습니다. 보험금이 「상속세 및 증여세법」 제8조에 따라 상속재산으로 보는 보험금에 해당하면, 이 증여 규정(제34조)은 적용하지 않습니다(상증법 제34조 제2항). 쉽게 말해, 같은 보험금이라도 누가 계약자·피보험자·수익자냐에 따라 상속세로 갈 수도, 증여세로 갈 수도, 혹은 과세되지 않을 수도 있다는 뜻입니다.
보험은 '누가 계약자·피보험자·수익자냐'에 따라 세목이 갈립니다. 대표적인 세 가지 조합을 먼저 보고, 증여세로 가는 경우의 실제 세액을 계산해 보겠습니다.
표. 아버지가 보험료를 낸 보험금 5억 원을 성년 자녀가 받은 경우(증여세 조합)의 계산
위 계산의 세율은 상속세 및 증여세법 제26조(제56조 준용) 5단계 초과누진세율(10~50%), 공제는 제53조 관계별 공제(성년 자녀는 5,000만원)를 적용했습니다. 기한 내 신고하면 산출세액의 3%를 추가로 공제합니다(제69조 제2항).
이는 이해를 돕기 위한 단순 예시입니다. 최근 10년 내 같은 사람에게서 받은 증여가 있으면 합산되고(상증법 제47조), 손자녀 등 세대를 건너뛴 증여는 산출세액의 30%(미성년자가 20억원을 초과해 받는 경우 40%)가 할증됩니다(제57조).
증여세는 보험사고(만기 포함)가 발생한 날이 속하는 달의 말일부터 3개월 이내에 신고·납부해야 합니다(상증법 제68조). 이 기한 안에 신고하면 산출세액의 3%를 신고세액공제로 빼 줍니다(제69조 제2항).
반대로 기한을 넘겨 신고하지 않으면 무신고가산세 20%(부정행위는 40%), 실제보다 적게 신고하면 과소신고가산세 10%(부정행위는 40%)가 붙고(국세기본법 제47조의2·제47조의3), 납부까지 늦으면 납부지연가산세가 별도로 더해집니다.
- 계약자·피보험자·수익자와 '실제 보험료 부담자'를 문서로 확인한다.
- 계약자(납부자) 변경·증여자금 납입은 시점에 따라 과세범위가 달라지므로 사전에 점검한다.
- 상속재산으로 보는 보험금(§8)에 해당하는지 먼저 판정해 세목(상속·증여)을 가른다.
- 종신·연금보험을 통한 자산이전은 조합과 타이밍이 핵심이므로 가입·변경 전 시뮬레이션한다.
Q1. 명의는 자녀인데 실제로는 부모가 보험료를 냈다면요?
보험금 과세는 형식보다 실질적으로 누가 부담했는지를 봅니다. 부모가 납입했다면 만기·사고 시 보험금이 증여로 과세될 수 있습니다.
Q2. 종신보험으로 물려주면 무조건 증여세인가요?
아닙니다. 계약자·피보험자·수익자 조합에 따라 상속세·증여세·과세 제외로 갈립니다(위 그림 2 참고). 구조 설계가 세목을 결정합니다.
Q3. 상속세 대상인데 증여세로 신고하면 어떻게 되나요?
제8조에 따른 상속재산 보험금은 제34조 증여에서 제외됩니다. 세목을 잘못 잡으면 공제·세율이 달라져 세액이 크게 어긋날 수 있습니다.
Q4. 이미 증여세를 낸 돈으로 보험료를 냈는데 또 과세되나요?
보험금이 그 보험료보다 커진 차익은 다시 증여로 봅니다(제34조 제1항 제2호). 예컨대 2억으로 5억을 받으면 3억이 추가 증여입니다.
본 글은 현행 「상속세 및 증여세법」·시행령·시행규칙 및 「국세기본법」을 토대로 작성되었으며, 세법은 개정될 수 있고 구체적 사실관계에 따라 결론이 달라질 수 있습니다. 실제 적용은 지수회계법인과 상담을 권합니다.