"내 재산을 내가 싸게 파는데 무슨 세금?" 가족 사이 거래에서 가장 흔한 오해입니다. 시세보다 싸게 사거나(저가양수) 비싸게 팔면(고가양도), 그 차액이 증여로 과세될 수 있습니다(상속세 및 증여세법 제35조). 이 글에서는 과세 기준선(시가 30%·3억원)부터 증여세 계산·신고기한까지 정리합니다.
📌 목차
저가양수·고가양도의 증여란
과세 기준선 — 시가의 30% 또는 3억원
증여재산가액은 어떻게 계산되나
양도소득세 부당행위와 겹칠 때
증여세는 얼마나 나올까 — 사례로 계산
언제까지 신고하나 — 신고기한·세액공제·가산세
실무 체크포인트
자주 묻는 질문
핵심만 짚겠습니다. 특수관계인 사이에서 재산을 시가보다 낮은 가액으로 양수하거나 시가보다 높은 가액으로 양도한 경우로서, 그 대가와 시가의 차액이 기준금액 이상이면, 양수일·양도일을 증여일로 하여 '차액에서 기준금액을 뺀 금액'을 이익을 얻은 사람의 증여재산가액으로 봅니다(상증법 제35조 제1항).
쉽게 말해, 아들이 아버지에게서 시세보다 싸게 부동산을 사면 그 싸게 산 만큼의 이익을 증여로 본다는 뜻입니다. 반대로 시세보다 비싸게 팔아 이익을 본 쪽도 마찬가지입니다.
모든 차이에 세금이 붙는 것은 아닙니다. 일정 기준금액까지는 과세하지 않는데, 그 선은 특수관계 여부에 따라 다릅니다(상증법 시행령 제26조).
근거: 상증법 제35조 제1항·제2항, 같은 법 시행령 제26조 제2항(시가의 30%·3억원 중 적은 금액)·제3항(시가의 30%)·제4항(3억원)
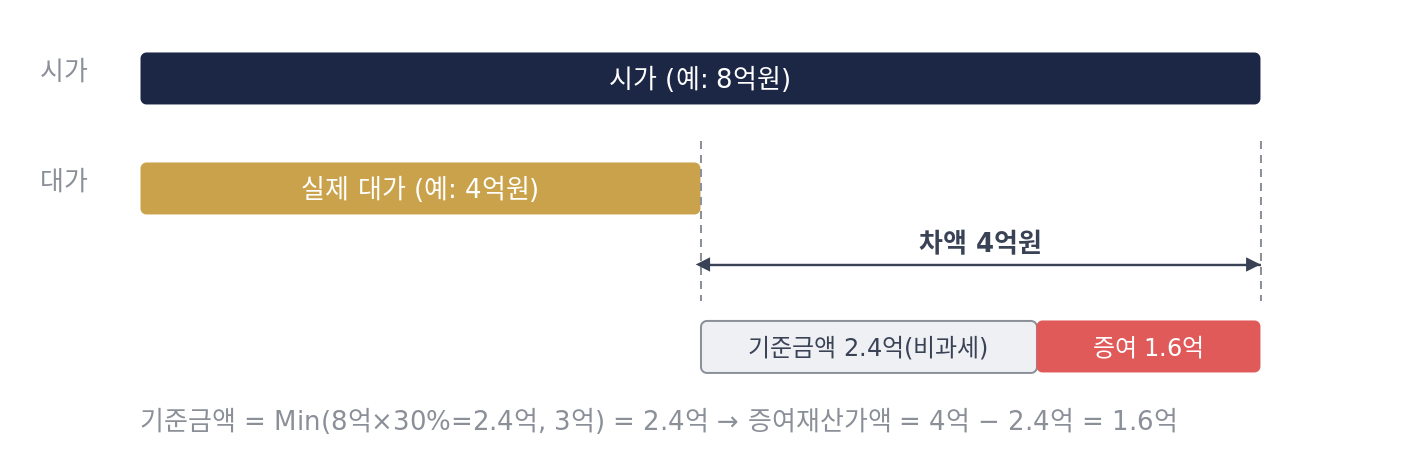
위 그림의 사례로 정리하면, 시가 8억원 부동산을 특수관계인에게 4억원에 넘긴 경우입니다.
대가와 시가의 차액 = 8억 − 4억 = 4억원
기준금액 = Min(시가 8억 × 30% = 2.4억, 3억) = 2.4억원
증여재산가액 = 4억 − 2.4억 = 1.6억원
만약 같은 거래가 특수관계가 없는 사람 사이에서 정당한 사유 없이 이루어졌다면, 기준금액은 시가의 30%(=2.4억)로 요건을 따지되, 증여재산가액은 차액에서 3억원을 뺀 금액(4억 − 3억 = 1억원)이 됩니다. 특수관계 여부에 따라 결과가 달라지는 지점입니다.
같은 저가·고가 거래는 양도인 쪽에서 양도소득세의 부당행위계산부인(소득세법 제101조) 문제로도 다뤄질 수 있습니다. 상증법은 이 중복을 조정하는 규정을 두고 있습니다. 그 거래대가가 법인세법 제52조 제2항의 시가에 해당하여 부당행위계산부인(법인세법 제52조 제1항, 소득세법 제101조 제1항)이 적용되지 않는 경우에는, 제35조 제1항·제2항도 적용하지 않습니다(상증법 제35조 제3항). 다만 거짓이나 그 밖의 부정한 방법으로 상속세·증여세를 줄인 것으로 인정되면 이 배제는 적용되지 않습니다(같은 항 단서).
판단이 필요합니다: 이 규정의 승부처는 결국 '시가'를 얼마로 보느냐입니다. 특히 비상장주식·비주거용 부동산처럼 시세가 뚜렷하지 않은 자산은 감정평가·보충적 평가방법 중 무엇을 적용하느냐에 따라 차액이, 나아가 증여세 유무 자체가 달라집니다. 또 양도소득세(부당행위)와 증여세가 동시에 걸릴 수 있어, 거래 구조와 가격 산정을 사전에 검토해야 예기치 못한 이중과세를 피할 수 있습니다.
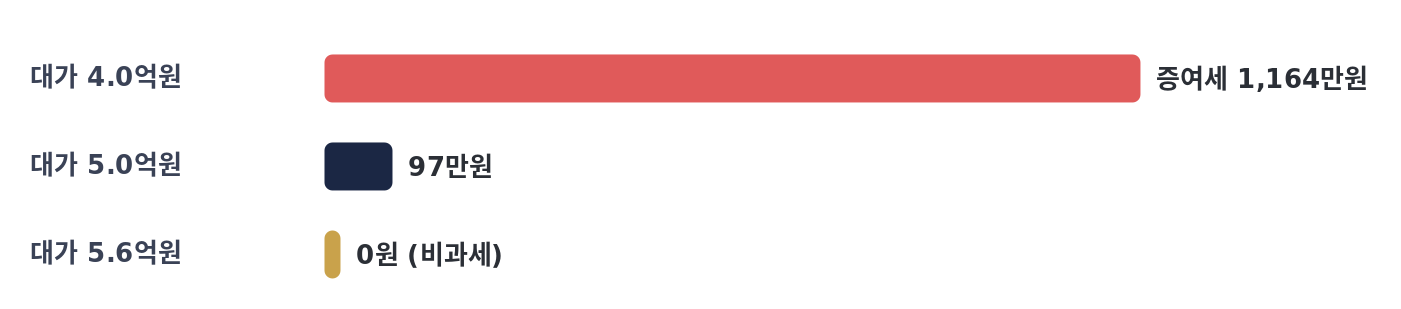
시가 8억원 부동산을 특수관계인에게 넘길 때, 대가를 얼마로 잡느냐에 따라 증여세가 어떻게 줄어드는지 비교해 보겠습니다. 대가가 '시가 − 기준금액(2.4억)' 이상이면 증여세가 0이 됩니다.
표. 시가 8억을 4억에 양수(이익 1.6억)한 경우의 증여세 계산
위 계산의 세율은 상속세 및 증여세법 제26조(제56조 준용) 5단계 초과누진세율(10~50%), 공제는 제53조 관계별 공제(성년 자녀는 5,000만원)를 적용했습니다. 기한 내 신고하면 산출세액의 3%를 추가로 공제합니다(제69조 제2항).
이는 이해를 돕기 위한 단순 예시입니다. 최근 10년 내 같은 사람에게서 받은 증여가 있으면 합산되고(상증법 제47조), 손자녀 등 세대를 건너뛴 증여는 산출세액의 30%(미성년자가 20억원을 초과해 받는 경우 40%)가 할증됩니다(제57조).
증여세는 저가양수·고가양도의 양수일 또는 양도일이 속하는 달의 말일부터 3개월 이내에 신고·납부해야 합니다(상증법 제68조). 이 기한 안에 신고하면 산출세액의 3%를 신고세액공제로 빼 줍니다(제69조 제2항).
반대로 기한을 넘겨 신고하지 않으면 무신고가산세 20%(부정행위는 40%), 실제보다 적게 신고하면 과소신고가산세 10%(부정행위는 40%)가 붙고(국세기본법 제47조의2·제47조의3), 납부까지 늦으면 납부지연가산세가 별도로 더해집니다. 다만 상증법상 평가방법(제60조 등)에 따라 평가한 가액으로 과세표준이 정해져 적게 신고된 경우에는 과소신고가산세를 물리지 않습니다(국세기본법 제47조의3 제4항). 시가 판단이 걸리는 이 영역에서 의미 있는 예외입니다.
출발점인 '시가'부터 확정한다(매매사례가·감정가·보충적 평가 등).
특수관계 여부에 따라 기준금액·차감액이 달라지므로 관계부터 판정한다.
양도세 부당행위(소득세§101)와 증여세가 동시에 걸릴 수 있어 이중과세를 사전에 조정한다.
기준금액 이내로 설계할 때도 반복·우회거래로 보이지 않도록 근거를 남긴다.
Q1. 시세보다 조금만 싸게 팔아도 증여세가 나오나요?
아니요. 대가와 시가의 차액이 기준금액(특수관계 시 시가의 30%와 3억원 중 작은 금액)을 넘어야 과세됩니다. 그 안이면 원칙적으로 증여세 문제가 생기지 않습니다.
Q2. 그럼 얼마에 넘겨야 증여세가 0이 되나요?
'시가 − 기준금액' 이상으로 잡으면 됩니다. 시가 8억이면 기준금액이 2.4억이므로 5.6억원 이상에 거래하면 증여세가 0입니다(위 그림 2).
Q3. 특수관계가 아니면 자유롭게 싸게 거래해도 되나요?
꼭 그렇지는 않습니다. 특수관계가 없어도 거래관행상 정당한 사유 없이 현저히 낮거나 높은 가격이고 차액이 시가의 30% 이상이면 과세될 수 있습니다(제35조 제2항).
Q4. 시가 평가가 애매해 적게 신고하면 가산세가 붙나요?
상증법상 평가방법으로 평가한 가액에 따라 과세표준이 정해져 적게 신고된 경우에는 과소신고가산세를 물리지 않습니다(국세기본법 제47조의3 제4항). 다만 부정행위는 예외입니다.
✓ 오늘의 핵심 3줄
• 가족 거래도 '시가'가 기준선이다.
• 시가 30%·3억원(둘 중 작은 값)을 넘는 차액만 증여로 과세된다.
• 대가를 '시가 − 기준금액' 이상으로 잡으면 증여세가 0이 된다.
본 글은 현행 「상속세 및 증여세법」·시행령·시행규칙 및 「국세기본법」을 토대로 작성되었으며, 세법은 개정될 수 있고 구체적 사실관계에 따라 결론이 달라질 수 있습니다. 실제 적용은 지수회계법인과 상담을 권합니다.