📌 목차
- 채무면제 등의 증여 — 세 가지 유형
- 언제·얼마가 증여인가
- 실무에서 자주 나오는 장면
- 증여세는 얼마나 나올까 — 사례로 계산
- 언제까지 신고하나 — 신고기한·세액공제·가산세
- 실무 체크포인트
- 자주 묻는 질문
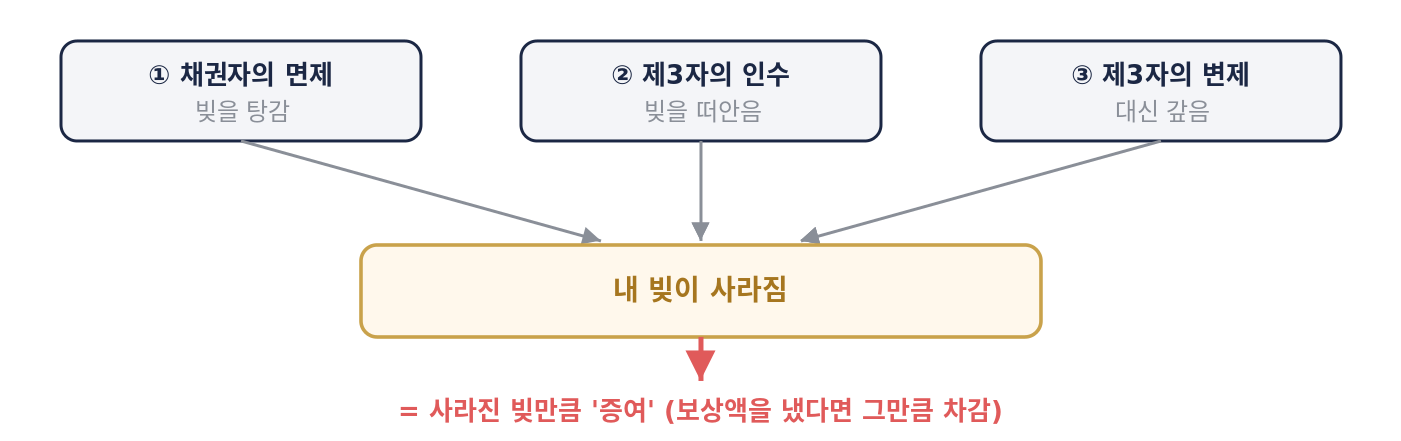
핵심만 짚겠습니다. 다음 세 가지 중 하나로 내 빚이 사라지면, 그 이익을 증여받은 것으로 봅니다(상증법 제36조 제1항).
증여시기는 면제·인수·변제(이하 "면제등")를 받은 날입니다. 증여재산가액은 그 면제등으로 인한 이익에 상당하는 금액이며, 만약 그 대가로 보상액을 지급했다면 그 보상액을 뺀 금액이 증여재산가액이 됩니다(상증법 제36조 제1항). 예를 들어 3억원의 빚을 아버지가 대신 갚아 주었고 자녀가 아무 대가도 치르지 않았다면, 3억원 전액이 증여재산가액입니다.
이 조항은 생각보다 가까이에 있습니다. 대표적으로 이런 경우들입니다.
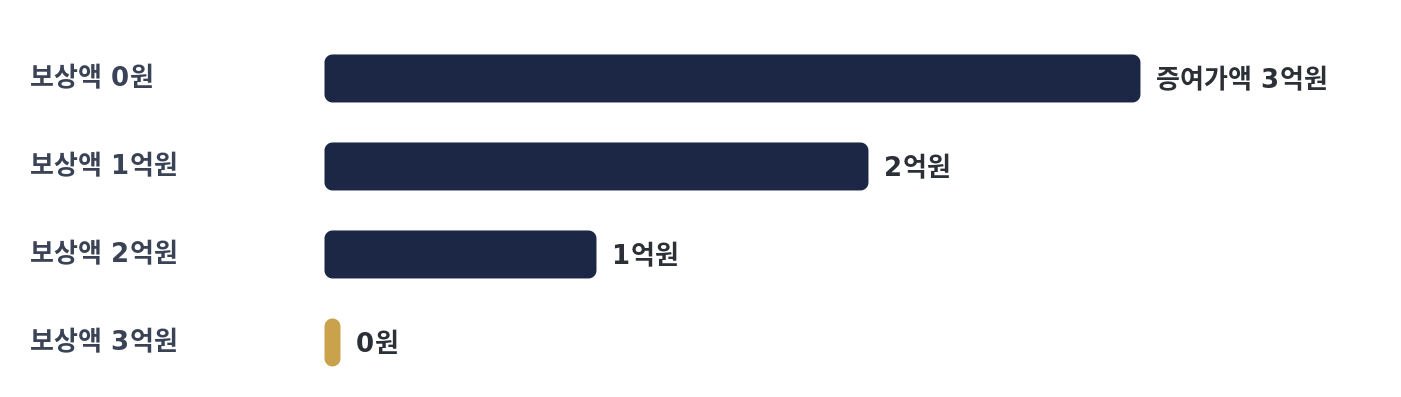
채무 3억원을 면제받되 일부라도 보상(대가)을 치렀다면 그만큼 증여가액이 줄어듭니다(제36조 제1항). 보상액에 따라 증여재산가액이 어떻게 달라지는지 먼저 보겠습니다.
표. 대출 3억 원을 대가 없이 대신 갚아 준 경우의 증여세 계산
위 계산의 세율은 상속세 및 증여세법 제26조(제56조 준용) 5단계 초과누진세율(10~50%), 공제는 제53조 관계별 공제(성년 자녀는 5,000만원)를 적용했습니다. 기한 내 신고하면 산출세액의 3%를 추가로 공제합니다(제69조 제2항).
이는 이해를 돕기 위한 단순 예시입니다. 최근 10년 내 같은 사람에게서 받은 증여가 있으면 합산되고(상증법 제47조), 손자녀 등 세대를 건너뛴 증여는 산출세액의 30%(미성년자가 20억원을 초과해 받는 경우 40%)가 할증됩니다(제57조).
증여세는 채무의 면제·인수·변제를 받은 날이 속하는 달의 말일부터 3개월 이내에 신고·납부해야 합니다(상증법 제68조). 이 기한 안에 신고하면 산출세액의 3%를 신고세액공제로 빼 줍니다(제69조 제2항).
반대로 기한을 넘겨 신고하지 않으면 무신고가산세 20%(부정행위는 40%), 실제보다 적게 신고하면 과소신고가산세 10%(부정행위는 40%)가 붙고(국세기본법 제47조의2·제47조의3), 납부까지 늦으면 납부지연가산세가 별도로 더해집니다.
자녀가 아무 대가 없이 채무를 면했다면 그 금액이 증여재산가액이 됩니다(제3자의 변제). 다만 자녀가 이후 실질적으로 갚아 나가는 구조 등은 사실관계에 따라 달리 볼 수 있습니다.
증여재산가액은 면제이익에서 실제 지급한 보상액을 뺀 금액입니다(제36조 제1항). 보상액이 클수록 증여가액이 줄어듭니다(위 그림 2).
채권자가 채무를 면제한 것으로 보아 면제금액이 증여가 될 수 있습니다. 반대로 당초 '진짜 대여'였는지 자체가 다투어지는 경우도 많습니다.
제3자가 채무를 인수한 경우에 해당해, 채무자는 그만큼 이익을 증여받은 것으로 볼 수 있습니다(채무 인수). 인수 대가가 있으면 그만큼 차감합니다.
본 글은 현행 「상속세 및 증여세법」·시행령·시행규칙 및 「국세기본법」을 토대로 작성되었으며, 세법은 개정될 수 있고 구체적 사실관계에 따라 결론이 달라질 수 있습니다. 실제 적용은 지수회계법인과 상담을 권합니다.