기한 후 1개월 내 신고 50%, 3개월 내 30%, 6개월 내 20% 무신고가산세 감면 (국세기본법 제48조 제2항)
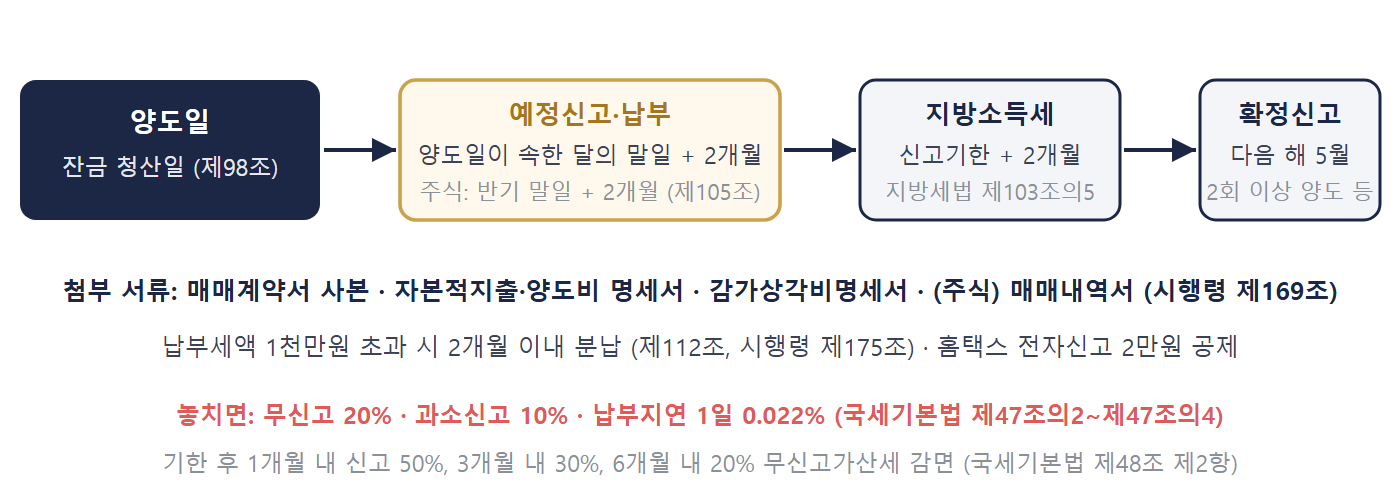
그림 1. 양도세 신고 흐름 — 양도일부터 예정신고, 지방소득세, 확정신고까지의 기한과 놓쳤을 때의 가산세(소득세법 제105조·제110조, 국세기본법 제47조의2~제48조).
핵심만 짚겠습니다. 부동산이나 부동산을 취득할 수 있는 권리, 기타자산을 팔면 양도일이 속하는 달의 말일부터 2개월 이내에 예정신고를 해야 합니다(소득세법 제105조 제1항 제1호). 토지거래허가구역의 땅을 허가 전에 잔금까지 치렀다면 허가일이 속한 달의 말일부터 2개월입니다. 주식은 양도일이 속하는 반기의 말일부터 2개월(제2호), 부담부증여로 양도로 보는 부분은 3개월(제3호)입니다. 양도차익이 없거나 손실이 나도 예정신고 의무는 같습니다(제3항). 예정신고와 함께 세액을 납부합니다(제106조).
확정신고는 다음 해 5월 1일부터 31일까지입니다(제110조 제1항). 예정신고를 마쳤으면 확정신고는 생략할 수 있지만(제4항 본문), 같은 해에 누진세율 자산을 2회 이상 양도해 합산하면 세액이 달라지는 경우, 토지·건물 등을 2회 이상 양도해 기본공제 순서에 따라 세액이 달라지는 경우 등에는 합산해 확정신고를 해야 합니다(같은 항 단서, 시행령 제173조 제5항). 두 번째 양도분을 예정신고할 때 먼저 양도한 자산의 소득과 합산해 신고하는 방법도 있습니다(제107조 제2항).
신고기한의 출발점인 양도일은 대금을 청산한 날입니다(제98조). 잔금일이 분명하지 않으면 등기접수일, 잔금 전에 소유권이전등기를 했으면 등기접수일이고, 장기할부는 등기접수일·인도일·사용수익일 중 빠른 날입니다(시행령 제162조 제1항 제1호~제3호). 상속·증여로 취득한 자산의 취득일은 상속개시일·증여일이고(제5호), 수용은 대금청산일·수용개시일·등기접수일 중 빠른 날입니다(제7호). 양도소득세를 매수인이 부담하기로 한 경우 그 세액은 대금에서 제외합니다(제98조 후단).
납부할 세액이 1천만원을 초과하면 납부기한이 지난 뒤 2개월 안에 나누어 낼 수 있습니다(제112조). 분납 가능액은 세액이 2천만원 이하면 1천만원을 초과하는 금액, 2천만원을 초과하면 세액의 50% 이하입니다(시행령 제175조). 개인지방소득세는 양도소득세 신고기한에 2개월을 더한 날까지 주소지 지방자치단체에 별도로 신고·납부하며(지방세법 제103조의5 제1항, 제103조의7 제1항), 지자체가 보낸 납부서대로 기한 내 납부하면 신고한 것으로 봅니다(같은 법 제103조의5 제4항·제5항). 납세자가 홈택스로 직접 전자신고하면 예정신고 1건당 2만원을 세액에서 공제합니다(조세특례제한법 제104조의8 제1항, 같은 법 시행령 제104조의5 제2항 제2호).
신고를 하지 않으면 납부할 세액의 20%(부정행위 40%)가 무신고가산세로 붙고(국세기본법 제47조의2 제1항), 적게 신고하면 10%(부정행위 40%)의 과소신고가산세가 붙습니다(제47조의3 제1항). 예정신고분에 가산세가 부과되면 같은 부분에 확정신고 가산세를 다시 매기지 않습니다(제47조의2 제5항). 납부지연가산세는 미납세액에 하루 10만분의 22(연 8.03%)를 곱해 계산하고, 고지서를 받고도 지정기한까지 내지 않으면 3%가 추가됩니다(제47조의4 제1항, 같은 법 시행령 제27조의4 제1항). 서울고등법원은 일시적 2주택 요건을 뒤늦게 못 갖춰 비과세가 깨진 사안에서 납부지연가산세의 기산일은 예정신고납부기한의 다음 날이지 요건을 갖추지 못하게 된 다음 날이 아니라고 판단했습니다(서울고등법원 2024. 11. 28. 선고 2024누37338 판결, 대법원 2025. 3. 27. 선고 2024두65560 심리불속행 상고기각으로 확정).
늦었더라도 스스로 신고하면 무신고가산세가 줄어듭니다. 법정신고기한 뒤 1개월 이내 기한 후 신고는 50%, 3개월 이내 30%, 6개월 이내 20%를 감면하고(국세기본법 제48조 제2항 제2호), 예정신고를 놓쳤어도 확정신고기한까지 기한 후 신고하면 그 기간 무신고가산세의 50%를 감면합니다(같은 항 제3호 라목). 과소신고를 수정신고하면 1개월 이내 90%부터 2년 이내 10%까지 단계적으로 감면됩니다(같은 항 제1호).
부동산·권리·신탁수익권: 매도·매입 계약서 사본, 자본적지출액·양도비 명세서, 감가상각비명세서, 환지예정지증명원·관리처분 내용 확인 서류(해당 시)
집이나 땅을 팔고 나면 가장 먼저 챙길 것이 신고기한입니다. 소득세법은 양도일이 속하는 달의 말일부터 2개월 안에 예정신고와 납부를 하도록 하고(제105조, 제106조), 같은 해 두 건 이상 양도한 경우 등에는 다음 해 5월 확정신고를 다시 요구합니다(제110조). 이 글에서는 양도세 신고의 두 단계와 양도일 판단 기준, 첨부 서류, 분납·지방소득세·전자신고 공제, 놓쳤을 때의 가산세와 기한 후 신고 감면까지 순서대로 정리합니다.
📌 목차
양도세 신고는 두 번 — 예정신고와 확정신고
양도일은 언제인가
무엇을 준비하나 — 첨부 서류
납부·분납·지방소득세·전자신고
놓쳤을 때 — 가산세와 기한 후 신고 감면
양도소득세는 얼마나 나올까 — 사례로 계산
언제까지 신고하나 — 신고기한·납부·가산세
실무 체크포인트
자주 묻는 질문
1. 양도세 신고는 두 번 — 예정신고와 확정신고
예정신고서(양도소득과세표준 예정신고 및 납부계산서)에는 다음을 붙입니다(시행령 제169조 제1항).
토지대장·건축물대장·등기사항증명서는 세무서가 행정정보 공동이용으로 확인하고, 확인이 안 될 때만 제출을 요구합니다(같은 조 제2항). 필요경비로 넣을 자본적지출과 양도비는 세금계산서·현금영수증 같은 증명서류를 받아 두거나 금융거래로 지출 사실이 확인되어야 인정됩니다(시행령 제163조 제3항·제5항).
판단이 필요합니다: 신고는 기한만 지키면 끝이 아닙니다. 취득가액을 어떤 서류로 입증할지, 어떤 지출을 필요경비로 넣을지, 두 건 이상 양도 시 합산 순서를 어떻게 둘지에 따라 세액이 달라지고, 비과세·감면을 주장했다가 요건이 깨지면 가산세가 예정신고기한 다음 날부터 붙습니다. 계약 단계에서 잔금일(양도일)과 신고기한을 정해 두고 증빙을 모아 두는 것이 가장 확실한 절세입니다.
6. 양도소득세는 얼마나 나올까 — 사례로 계산
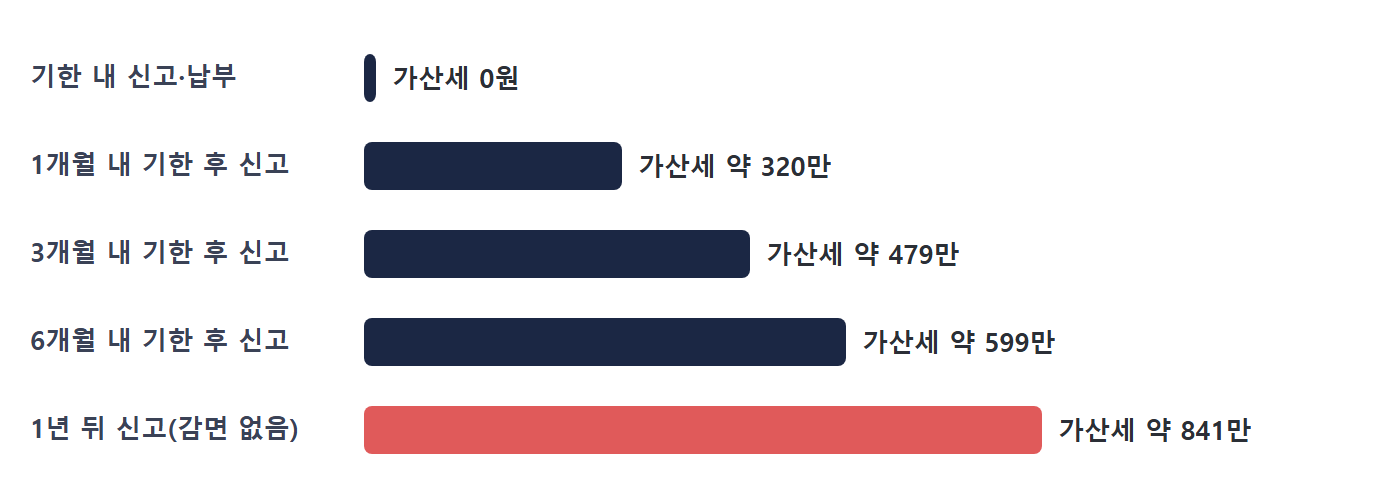
토지를 팔아 산출세액이 3,000만원인데 예정신고를 하지 않았다가 뒤늦게 신고·납부하는 경우, 신고 시점에 따라 가산세가 얼마나 붙는지 보겠습니다(세액은 그대로 3,000만원, 납부일이 신고일과 같다고 가정).
신고 시기
가산세 금액
기한 내 신고·납부
가산세 0원
1개월 내 기한 후 신고
가산세 약 320만
3개월 내 기한 후 신고
가산세 약 479만
6개월 내 기한 후 신고
가산세 약 599만
1년 뒤 신고(감면 없음)
가산세 약 841만
그림 2. 양도세 신고 시점별 가산세 — 기한 후 신고가 빠를수록 무신고가산세 감면이 크고 납부지연가산세도 적습니다.
항목
금액
산출세액 (납부할 세액)
3,000만 원
무신고가산세 20% (국세기본법 제47조의2)
600만 원
(−) 기한 후 100일째 신고: 3개월 초과 6개월 이내 20% 감면
120만 원
납부지연가산세 (3,000만 × 0.022% × 100일)
66만 원
가산세 합계 (100일 뒤 신고·납부 시)
486만 원
표. 산출세액 3,000만원을 100일 늦게 신고·납부한 경우의 가산세
위 계산은 국세기본법 제47조의2 제1항 제2호의 무신고가산세 20%, 제48조 제2항 제2호 다목의 기한 후 신고 감면(3개월 초과 6개월 이내 20%), 제47조의4 제1항 제1호와 같은 법 시행령 제27조의4 제1항의 납부지연 이자율(1일 10만분의 22)을 적용했습니다.
이는 이해를 돕기 위한 단순 예시입니다. 세무서가 결정할 것을 미리 알고 한 기한 후 신고는 감면되지 않고(제48조 제2항 제2호), 부정행위가 있으면 가산세율이 40%로 오릅니다. 지방소득세에도 별도의 가산세가 있습니다.
7. 언제까지 신고하나 — 신고기한·납부·가산세
토지·건물 예정신고·납부: 양도일이 속하는 달의 말일부터 2개월(소득세법 제105조 제1항, 제106조)
토지·건물 확정신고: 다음 해 5월 1일~31일. 예정신고를 마쳤으면 생략 가능하되, 누진세율 자산을 한 해에 2회 이상 양도한 경우 등은 합산해 신고(제110조 제4항, 시행령 제173조 제5항)
토지·건물 가산세: 제때 신고하지 않으면 20%(부정행위 40%)의 무신고가산세와 10%(부정행위 40%)의 과소신고가산세가 국세기본법 제47조의2·제47조의3에 따라 붙고, 토지·건물 납부지연가산세는 하루 10만분의 22씩 계산합니다(제47조의4, 시행령 제27조의4 제1항)
8. 실무 체크포인트
계약서에 잔금일을 적고, 그날이 속한 달의 말일부터 2개월이 되는 날을 신고기한으로 달력에 표시한다(제105조 제1항 제1호).
취득 당시 계약서·영수증·금융거래 내역과 자본적지출·양도비 증빙(세금계산서·현금영수증·이체 기록)을 한 묶음으로 모은다(시행령 제163조 제3항·제5항, 제169조).
한 해에 두 건 이상 팔았다면 두 번째 예정신고에서 합산 신고(제107조 제2항)하거나 5월 확정신고 대상인지 확인한다(제110조 제4항 단서).
세액이 1천만원을 넘으면 분납 가능액을 계산해 자금 계획을 세우고(제112조, 시행령 제175조), 지방소득세 기한(+2개월)도 따로 지킨다.
기한을 넘겼다면 1개월·3개월·6개월 구간별 감면율이 다르므로 바로 기한 후 신고를 한다(국세기본법 제48조 제2항).