세율표만 보면 50%라는 숫자가 먼저 눈에 들어옵니다. 상속세 세율은 과세표준 1억원 이하 10%부터 30억원 초과 50%까지 다섯 구간의 초과누진세율이고, 실무에서는 구간 세율을 곱한 뒤 누진공제를 빼서 계산합니다(상속세 및 증여세법 제26조). 손자녀가 받으면 30%가 할증되고(제27조), 증여세액·단기재상속·외국납부세액을 공제한 뒤 3%를 더 뺍니다(제28조~제30조, 제69조). 이 글에서는 세율표와 누진공제의 뜻, 할증, 세액공제의 순서, 과세표준별 산출세액과 실효세율을 정리합니다.
✓ 3줄 요약
• 과세표준 1억 이하 10%, 5억 이하 20%, 10억 이하 30%, 30억 이하 40%, 초과 50% — 누진공제 1,000만·6,000만·1억 6,000만·4억 6,000만
• 손자녀 등 세대생략 상속·유증은 그 몫의 산출세액에 30%(미성년자 20억 초과 40%) 할증, 대습상속은 제외
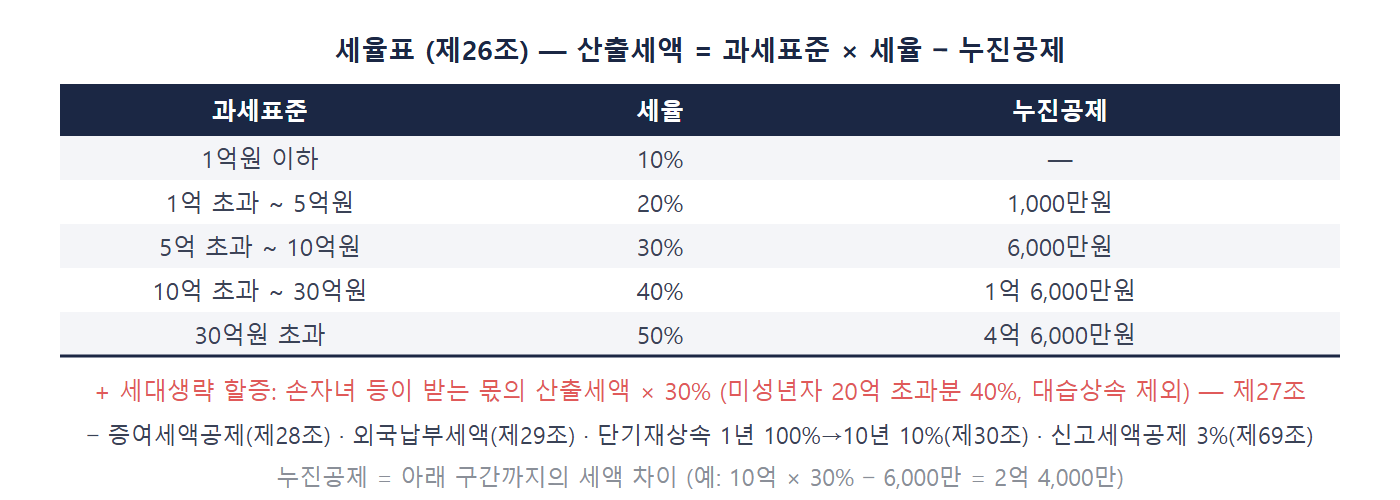
누진공제 = 아래 구간까지의 세액 차이 (예: 10억 × 30% - 6,000만 = 2억 4,000만)
그림 1. 세율·누진공제 — 다섯 구간 세율표와 할증·세액공제의 순서(상속세 및 증여세법 제26조~제30조, 제69조).
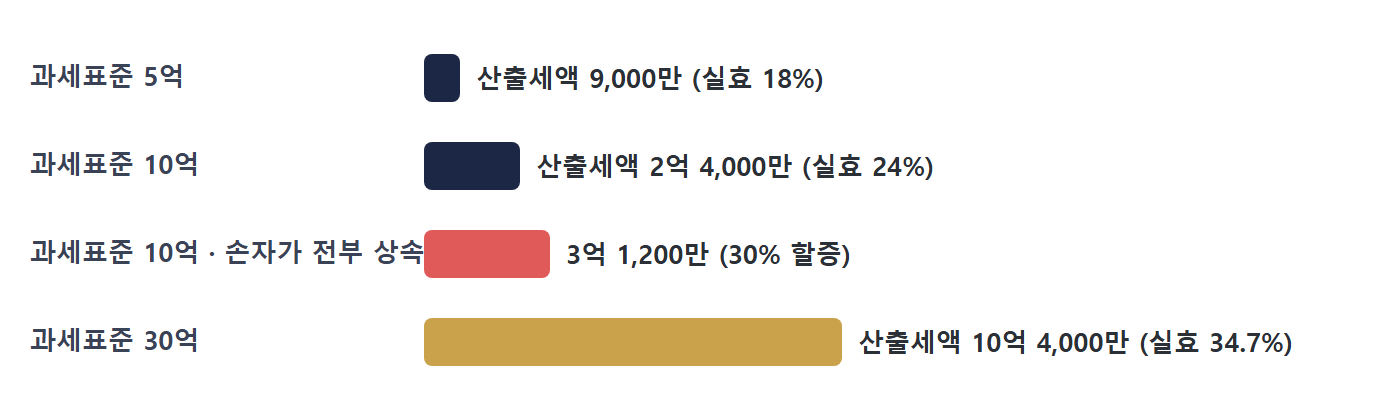
그림 2. 상속세 세율·누진공제 — 과세표준이 커질수록 실효세율이 18%에서 34.7%로 올라가고, 손자가 받으면 같은 10억원에도 30%가 더 붙습니다.
핵심만 짚겠습니다. 세금은 과세표준에 1억원 이하 10%, 5억원 이하 20%, 10억원 이하 30%, 30억원 이하 40%, 30억원 초과 50%의 초과누진세율을 적용해 산출세액을 구합니다(상속세 및 증여세법 제26조). 초과누진이란 구간을 넘는 부분에만 높은 세율이 붙는다는 뜻이어서, 과세표준 10억원이면 1억원에 10%, 다음 4억원에 20%, 다음 5억원에 30%를 각각 곱해 더한 2억4,000만원이 산출세액입니다. 실무에서는 과세표준 전체에 그 구간 세율을 곱한 뒤 누진공제(20% 구간 1,000만원, 30% 구간 6,000만원, 40% 구간 1억6,000만원, 50% 구간 4억6,000만원)를 빼는 방법으로 같은 결과를 냅니다. 세율표는 증여세(제56조)와 같습니다.
2. 세대를 건너뛰면 30% 할증
상속인이나 수유자가 피상속인의 자녀가 아닌 손자녀 등 직계비속이면, 산출세액에 그 사람이 받는 재산이 전체 상속재산(가산한 증여재산 포함)에서 차지하는 비율을 곱한 금액의 30%를 더합니다. 미성년자인 손자녀가 20억원을 넘게 받으면 40%입니다(제27조). 자녀가 먼저 사망해 손자녀가 대신 상속하는 대습상속은 할증하지 않습니다(같은 조 단서). 할증은 한 세대를 건너뛰어 상속세를 한 번 아끼는 효과를 상쇄하려는 규정이므로, 손자녀에게 유증할 때는 할증분까지 계산해야 합니다. 할증한 금액에도 기한 내 신고 시 3% 신고세액공제가 적용됩니다(제69조 제1항).
3. 산출세액에서 빼는 것 — 증여세액·단기재상속·외국납부세액
사망 전 10년 이내 증여로 과세가액에 더해진 재산에 대해 증여 당시 산출된 증여세액은 산출세액에서 공제합니다. 다만 과세가액이 5억원 이하이거나 증여세 부과제척기간이 지나 증여세가 부과되지 않는 경우에는 공제하지 않고, 한도는 산출세액에 전체 과세표준 중 그 증여재산 과세표준이 차지하는 비율을 곱한 금액입니다(제28조). 상속개시 후 10년 안에 상속인이 다시 사망해 재상속이 일어나면 전의 상속세가 부과된 재산 중 재상속분에 대한 전의 상속세 상당액에 재상속 기간별 공제율(1년 이내 100%, 2년 90%, 매년 10%포인트씩 줄어 10년 이내 10%)을 곱한 금액을 공제하되, 증여세액공제와 외국납부세액공제를 뺀 산출세액이 한도입니다(제30조). 외국에 있는 상속재산에 외국에서 같은 세금을 냈으면 그 세액을 공제합니다(제29조). 이 공제들을 뺀 뒤 기한 내 신고하면 3%를 더 뺍니다(제69조 제1항).
4. 세율보다 과세표준이 세금을 정한다
세율은 누구에게나 같으므로 세액 차이는 과세표준에서 납니다. 같은 재산 20억원이라도 배우자가 법정상속분까지 받아 배우자공제가 8억~9억원이 되면 과세표준이 5억원대로 내려가 20% 구간에 머물지만, 자녀만 상속하면 과세표준이 15억원 가까이 되어 40% 구간까지 올라갑니다. 공제가 크면 세율 구간이 내려가고, 사전증여가 있으면 공제 한도가 줄어(제24조) 구간이 올라갑니다. 실효세율은 과세표준 5억원에서 18%, 10억원 24%, 30억원 34.7%로, 명목세율 50%보다 낮습니다.
판단이 필요합니다: 세율표는 단순하지만, 어느 구간에 떨어지느냐는 평가·공제·분할·사전증여가 함께 정합니다. 손자녀 유증의 할증, 10년 안의 재상속 공제, 외국 재산의 세액공제처럼 놓치기 쉬운 가감 항목은 신고 전에 반드시 점검받기를 권합니다.
과세표준이 5억원, 10억원, 30억원인 경우의 산출세액과, 과세표준 10억원의 재산을 손자가 전부 유증받아 30% 할증이 붙는 경우를 비교합니다(신고세액공제 적용 전).
표. 과세표준별 산출세액과 세대생략 할증 (제26조·제27조)
위 계산은 상속세 및 증여세법 제26조의 5단계 초과누진세율과 제27조의 세대생략 할증(30%)을 적용했습니다. 실효세율은 산출세액을 과세표준으로 나눈 비율입니다.
이는 이해를 돕기 위한 단순 예시입니다. 실제 세액은 증여세액공제·단기재상속공제·외국납부세액공제와 신고세액공제 3%를 뺀 뒤 상속인별로 나누어집니다.
6. 언제까지 신고하나 — 신고기한·납부·가산세
산출세액의 상속세 신고는 상속개시일(사망일)이 속하는 달의 말일부터 6개월 안에 피상속인 주소지 관할 세무서에 해야 하고, 피상속인이나 상속인이 외국에 주소를 두면 9개월입니다(상속세 및 증여세법 제67조 제1항·제4항, 제6조 제1항). 기한 안에 산출세액 신고를 마치면 산출세액의 3%를 신고세액공제로 빼 주고(제69조 제1항), 납부할 세액이 1,000만원을 넘으면 일부를 납부기한 뒤 2개월 안에 나누어 낼 수 있습니다(제70조 제2항).
산출세액 신고를 하지 않으면 무신고가산세 20%(부정행위 40%), 적게 신고하면 과소신고가산세 10%(부정행위 40%)가 붙고(국세기본법 제47조의2·제47조의3), 늦게 낸 날수만큼 1일 10만분의 22의 납부지연가산세가 더해집니다(제47조의4, 같은 법 시행령 제27조의4 제1항). 다만 평가 방법 차이나 공제 적용 착오로 적게 신고한 부분에는 과소신고가산세를 매기지 않습니다(제47조의3 제4항 제1호). 할증과 세액공제를 반영한 뒤의 금액이 신고서의 납부세액이고, 상속인별 세액은 각자 받은 재산 비율로 나눕니다(제3조의2 제1항).
세무서는 산출세액 신고서를 받은 날부터 9개월 안에 과세표준과 세액을 결정해 통지하므로(제76조 제3항, 시행령 제78조 제1항), 신고 뒤에도 그 기간 동안 평가액·공제 증빙을 보관해야 합니다.
7. 실무 체크포인트
과세표준을 먼저 확정한 뒤 해당 구간 세율을 곱하고 누진공제를 빼서 산출세액을 검산한다(제26조).
손자녀·증손 등이 받는 재산이 있으면 그 비율의 산출세액에 30%(미성년 20억 초과 40%)를 더하고, 대습상속인지 확인한다(제27조).
10년 내 증여세 신고서로 증여 당시 산출세액을 확인해 증여세액공제와 한도를 계산한다(제28조).
10년 안에 두 번째 상속이면 전의 신고서로 재상속분 세액과 공제율을 계산한다(제30조).
외국 소재 재산에 외국 상속세를 냈으면 납부 증빙으로 외국납부세액공제를 신청한다(제29조).
8. 자주 묻는 질문
Q1. 상속세 세율 50%는 재산 전체에 적용되나요?
아닙니다. 과세표준 30억원을 넘는 부분에만 50%가 적용되고 아래 구간은 각각 10~40%입니다(제26조). 과세표준 30억원의 실효세율은 34.7%입니다.
Q2. 누진공제는 무엇인가요?
과세표준 전체에 구간 세율을 곱한 값에서 아래 구간에 적용되어야 할 세율 차이를 한 번에 빼 주는 금액입니다. 20% 구간 1,000만원, 30% 구간 6,000만원, 40% 구간 1억6,000만원, 50% 구간 4억6,000만원입니다.
Q3. 손자에게 유증하면 세금이 얼마나 늘어나나요?
손자가 받는 몫에 해당하는 산출세액의 30%가 더 붙고, 미성년 손자가 20억원을 넘게 받으면 40%입니다(제27조). 자녀가 먼저 사망해 손자가 대신 받는 대습상속은 할증이 없습니다.
Q4. 어머니가 돌아가신 지 3년 만에 아버지도 돌아가셨습니다. 또 전부 과세되나요?
전에 세금이 부과된 재산이 다시 상속되면 그 재산에 대한 전의 세액 상당액의 80%(3년 이내)를 공제합니다(제30조). 10년 이내면 매년 10%포인트씩 줄어든 비율로 공제됩니다.
✓ 오늘의 핵심 3줄
• 세율은 1억 10%, 5억 20%, 10억 30%, 30억 40%, 초과 50%의 초과누진이고 누진공제로 간단히 계산한다.
• 손자녀 등 세대생략은 30%(미성년 20억 초과 40%) 할증, 대습상속은 제외된다.
• 산출세액에서 증여세액·외국납부세액·단기재상속 공제를 빼고 기한 내 신고 시 3%를 더 뺀 것이 납부세액이다.
📎 같이 보면 좋은 근거 조문
상속세 및 증여세법 제26조 — 상속세 세율 (법제처 국가법령정보센터)
상속세 및 증여세법 제27조 — 세대를 건너뛴 상속에 대한 할증과세 (법제처)
상속세 및 증여세법 제30조 — 단기 재상속에 대한 세액공제 (법제처)
본 글은 현행 「상속세 및 증여세법」·시행령·시행규칙, 「지방세법」, 「국세기본법」 및 「조세특례제한법」을 토대로 작성되었으며, 세법은 개정될 수 있고 구체적 사실관계에 따라 결론이 달라질 수 있습니다. 실제 적용은 지수회계법인과 상담을 권합니다.