1인 미디어 창작자(크리에이터) 분들은 처음 사업자등록을 할 때 어떤 업종코드를 선택하느냐에 따라
부가가치세 과세·면세 여부부터 창업중소기업 세액감면 혜택까지 완전히 달라지기 때문에
처음부터 세팅을 잘 하시는 게 중요합니다.
오늘은 크리에이터분들이 꼭 알아두셔야 할 핵심 세무 포인트 하나씩 친절하게 짚어드리겠습니다!
Ⅰ. 1인 미디어 창작자란?
① 1인 미디어 창작자란
1인 미디어 창작자란 인터넷을 기반으로 다양한 주제의 영상 콘텐츠 등을 창작하고, 이를 영상 플랫폼에 업로드하여 시청자에게 유통함으로써 수익이 발생하는 산업활동을 영위하는 분들을 의미합니다.
우리가 흔히 접하는유튜버, 크리에이터, BJ 등이 대표적인 1인 미디어 창작자에 해당합니다.
② 주요 수입구조
크리에이터분들의 수익은 단순히 영상 조회수에 따른 광고 수익에만 그치지 않고 매우 다양한 형태로 발생합니다.
구분
내용
플랫폼 광고수익
구글 애드센스 광고수익, 채널 VIP멤버쉽, 유튜브 프리미엄 수입 등
기업광고 마케팅
특정 기업 및 제품의 홍보영상 제작, 브랜디드 콘텐츠, PPL(간접광고) 등
후원금 및 기타수입
슈퍼챗, 슈퍼스티커, 슈퍼땡스 외에도 시청자로부터 받는 개별후원금, 오프라인 이벤트, 행사·강연수입 등
③ 수입 정산 방법
또한 수익을 정산받는 방식에 따라 과세 파악 경로에도 차이가 있습니다.
구분
지급 흐름
세무상 특징
MCN 소속 유튜버
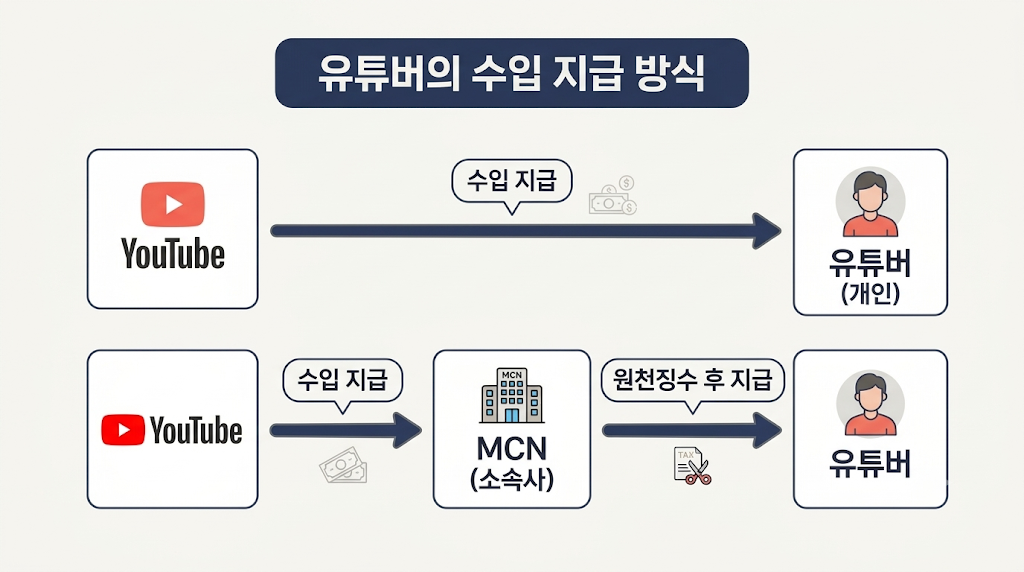
YouTube -> MCN -> 유튜버
MCN이 원천징수 후 유튜버에게 지급
지급명세서가 제출되었기 때문에 수입 자동 파악
개인 유튜버
YouTube -> 유튜버
1. 구글로부터 외화 직접 수취
2. 원천징수 된 내역이 없기 때문에 송금내역 기반 신고
* MCN(Multi Channel Network) : '다중채널 네트워크'라는 뜻으로 1인 크리에이터의 콘텐츠 유통, 판매, 저작권 관리 및 광고유치, 자금지원 등에 도움을 주고 콘텐츠로부터 나온 수익을 창작자와 분배함.
유튜버의 수익 지급 방식
지급 주체
중간 단계
지급 방식
수령인
YouTube
수익 지급
유튜버 (개인)
YouTube
MCN (소속사)
수익 지급 -> 원천징수 후 지급
유튜버
1) MCN 소속 유튜버 (소속사가 있는 경우)
콘텐츠 유통이나 저작권 관리, 광고 유치 등을 도와주는 MCN(소속사)과 계약한 경우에는 유튜브에서 발생한 수익이 먼저 MCN 사업자에게 지급됩니다.
이후 MCN 사업자가 약정된 비율에 따라 수익을 정산하면서 3.3% 원천징수 후 지급(또는 사업자 유튜버의 경우 세금계산서 발행)하게 됩니다. 이때 MCN이 국세청에 지급명세서를 제출하므로 국세청에 소득이 자동으로 파악됩니다.
2) 개인 유튜버 (단독 활동하는 경우)
외국법인인 구글은 유튜버에게 지급하는 소득을 우리나라 국세청에 보고할 의무가 없고 별도의 세금(원천징수)도 떼지 않고 전액 입금해 줍니다. 그렇다 보니 외환 수취 내역 등을 기반으로 누락 없이 세금 신고를 진행해야 합니다.
💡 구글은 세금을 안 떼고 다 주는 걸까요?
구글이 개인 유튜버에게 곧바로 소득 지급을 한다고 해서, "세금을 아예 한 푼도 안 떼고 전액 입금해 준다"는 뜻은 아니며, "국세청이 내 수익을 모른다"는 뜻은 더더욱 아닙니다.
개인 유튜버분들이 세금 신고 전 반드시 알아야 할 미국 원천징수 세금과 외국납부세액공제, 그리고 국세청 과세자료 포착 경로는 별도 포스팅으로 확인해주세요!!
Ⅱ. 업종코드: 인적·물적시설 유무에 따른 구분
'인적 또는 물적시설'을 갖추고 있는지에 따라 과세사업자와 면세사업자로 나뉘며, 적용되는 업종코드도 달라집니다.
구분
인적·물적시설이 있는 경우
인적·물적시설이 없는 경우
업종코드
921505
940306
대분류
정보통신업
협회 및 단체, 수리 및 기타 개인 서비스업
세분류
영화비디오물 및 방송프로그램 제작업
기타자영업
세세분류
미디어콘텐츠창작업
1인미디어콘텐츠창작자
적용 기준
인적시설 O or 물적시설 O
직원 고용 및 주된 업무의 외주용역(편집자 등)을 이요하거나, 별도 사무실·장비 등 물적시설을 갖춘 경우
인적시설 O and 물적시설 O
근로자 미고용(외주 미이용) 상태로 혼자 독립하여 콘텐츠를 제작하고 물적시설이 없는 경우
부가가치세
과세사업자
(단, 구글 애드센스 수익은 영세율 적용 가능)
면세사업자
창업중소기업 감면
가능 (정보통신업)
불가능 (개인 서비스업)
※ 인적시설이나 물적시설 둘 중 하나만 갖추어도 '과세'사업자로 분류가 된다는 점이니 유의 하셔야 합니다.
인적시설은!
직원을 고용하는 경우뿐만 아니라, 영상 편집자나 촬영자 등에게 외주용역을 주는 경우에도 인적시설이 있는 것으로 판단하므로 과세사업자(921505)로 등록하셔야 합니다(24.02.29 개정사항).
부가가치세법 시행령 제42조(저술가 등이 직업상 제공하는 인적 용역으로서 면세하는 것의 범위)
법 제26조 제1항 제15호에 따른 인적(人的) 용역은 독립된 사업(여러 개의 사업을 겸영하는 사업자가 과세사업에 필수적으로 부수되지 아니하는 용역을 독립하여 공급하는 경우를 포함한다)으로 공급하는 다음 각 호의 용역으로 한다.(2013.06.28 개정)
1. 개인이 재정경제부령으로 정하는 물적 시설 없이 근로자를 고용(고용 외의 형태로 해당 용역의 주된 업무에 대해 타인으로부터 노무 등을 제공받는 경우를 포함한다)하지 아니하고 독립된 자격으로 용역을 공급하고 대가를 받는 다음 각 목의 인적 용역(2025.12.30 직제개정)
물적시설은!
급료·감가상각비·임차료·외주용역비가 발생하는 경우 물적시설이 있는 것으로 판단될 수 있습니다.
스튜디오를 계약하거나 편집 외주를 맡기기 시작하셨다면, 비용 처리 전에 반드시 세무사와 상의하여 과세사업자(921505)로 전환할지, 전환 시 창업중소기업 세액감면과 영세율 환급 혜택을 어떻게 챙길지 미리 점검해 보시기 바랍니다!
부가가치세법시행규칙 제29조 [ 물적 시설의 범위 ]
계속적ㆍ반복적으로 사업에만 이용되는 건축물ㆍ기계장치 등의 사업설비(임차한 것을 포함한다)를 말한다.(2026.01.02 직제개정)
Ⅲ. 부가가치세 신고: 구글 애드센스 영세율 적용과 주의사항
과세사업자(921505)로 등록한 유튜버분들이 가장 큰 혜택을 볼 수 있는 부분이 바로 구글 애드센스 수익에 대한 영세율(0% 세율) 적용입니다.
① 애드센스 수입의 영세율 적용과 장점
- 유튜버가 국내사업장이 없는 외국법인(구글 등)에게 광고용역을 공급하고 그 대가를 외국환은행을 통하여 원화로 받은 경우에는 부가가치세 영세율(0%)이 적용됩니다.
- 영세율이 적용되면 매출세액은 0원인데 반해, 촬영 장비 구입이나 스튜디오 임차 등 사업과 관련하여 지출한 매입세액을 전액 환급받을 수 있다는 큰 장점이 있습니다.
② 영세율 적용 요건
국내에서 국내사업장이 없는 비거주자 또는 외국법인에 공급되는 재화 또는 용역일 것
그 대금을 외국환은행에서 원화로 받거나기획재정부령으로 정하는 방법으로 받을 것
부가가치세법시행령 제33조 [ 그 밖의 외화 획득 재화 또는 용역 등의 범위 ]
② 법 제24조 제1항 제3호에서 "대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 것을 공급하는 경우를 말한다.(2013.06.28 개정)
1. 국내에서 국내사업장이 없는 비거주자(국내에 거소를 둔 개인, 법 제24조 제1항 제1호에 따른 외교공관등의 소속 직원, 우리나라에 상주하는 국제연합군 또는 미합중국군대의 군인 또는 군무원은 제외한다. 이하 이 항에서 같다) 또는 외국법인에 공급되는 다음 각 목의 어느 하나에 해당하는 재화 또는 사업에 해당하는 용역으로서 그 대금을 외국환은행에서 원화로 받거나 재정경제부령으로 정하는 방법으로 받는 것. 다만, 나목 중 전문서비스업과 아목 및 자목에 해당하는 용역의 경우에는 해당 국가에서 우리나라의 거주자 또는 내국법인에 대하여 동일하게 면세하는 경우(우리나라의 부가가치세 또는 이와 유사한 성질의 조세가 없거나 면세하는 경우를 말한다. 이하 이 항에서 같다)에 한정한다.(2025.12.30 직제개정)
바. 정보통신업 중 뉴스 제공업, 영상ㆍ오디오 기록물 제작 및 배급업(영화관 운영업과 비디오물 감상실 운영업은 제외한다), 소프트웨어 개발업, 컴퓨터 프로그래밍, 시스템 통합관리업, 자료처리, 호스팅, 포털 및 기타 인터넷 정보매개서비스업, 기타 정보 서비스업(2020.02.11 개정)
부가가치세법시행규칙 제22조 [대가의 지급방법에 따른 영세율의 적용 범위]
영 제33조 제2항 제1호 각 목 외의 부분 본문 및 같은 항 제2호 단서에서 "재정경제부령으로 정하는 방법"이란 다음 각 호의 어느 하나에 해당하는 방법을 말한다.(2026.01.02 직제개정)
1. 국외의 비거주자 또는 외국법인으로부터 외화를 직접 송금받아 외국환은행에 매각하는 방법(2013.06.28 개정)
2. 국내사업장이 없는 비거주자 또는 외국법인에 재화 또는 용역을 공급하고 그 대가를 해당 비거주자 또는 외국법인에 지급할 금액에서 빼는 방법(2020.03.13 개정)
3. 국내사업장이 없는 비거주자 또는 외국법인에 재화 또는 용역을 공급하고 그 대가를 국외에서 발급된 신용카드로 결제하는 방법(2020.03.13 신설)
4. 국내사업장이 없는 비거주자 또는 외국법인에 재화 또는 용역을 공급하고 그 대가로서 국외 금융기관이 발행한 개인수표를 받아 외국환은행에 매각하는 방법(2020.03.13 신설)
5. 국내사업장이 없는 비거주자 또는 외국법인에 재화 또는 용역을 공급하고 그 대가로서 외화를 외국환은행을 통하여 직접 송금받아 외화예금 계좌에 예치하는 방법(외국환은행이 발급한 외화입금증명서에 따라 외화 입금사실이 확인되는 경우에 한정한다)(2020.03.13 신설)
쉽게 풀어 말씀드리면, 단순히 내 통장에 원화(KRW)가 입금되었다는 결과만 보는 것이 아니라 국내사업장이 없는 외국법인(구글 등)이 해외에서 보낸 외화 대금이 외국환은행을 거쳐 원화로 지급되는 정식 외환 수취 경로를 거쳐야만 영세율 혜택을 주겠다는 뜻입니다.
③ 영세율이 적용되지 않는 경우 (주의!)
영세율 적용 요건 중 어느 하나라도 충족하지 못 한다면 0%가 아닌 10% 세율이 적용 되는데요!
특히 대금지급요건에 각별한 주의가 필요합니다. 대금지급 요건을 지키지 못 한 대표적인 예시는 아래와 같습니다.
1) 국내 MCN을 통해 정산받는 경우: 유튜브 광고수익을 국내 MCN 사업자를 거쳐 원화로 지급받는 경우
기획재정부 부가가치세제과-462, 2022.10.13 [유튜브 광고수익을 국내 MCN 사업자를 거쳐 외국법인으로부터 원화로 지급받는 경우 영세율 적용 여부]
귀 질의와 같이 국내 제3자가 외국법인 등으로부터 외화를 송금받고, 사업자가 그 제3자로부터 원화로 지급받는 경우,「부가가치세법 시행령」제33조 제2항 제1호에 해당되지 않아 영세율이 적용되지 않는 것입니다.
2) 비거주자 원화예금구좌를 통한 수취: 외국법인에게 용역을 제공하고 그 대금을 해당 외국법인의 국내소재 외국환은행 비거주자 원화예금구좌를 통하여 원화로 받는 경우
3) 국내에서 재화 공급 후 직접 수취: 국내에서 국내사업장이 없는 비거주자 또는 외국법인에게 재화를 공급하고 그 대금을 국내에서 원화 또는 외화로 직접 받는 경우
④ 영세율 필수 첨부서류와 미첨부 시 불이익
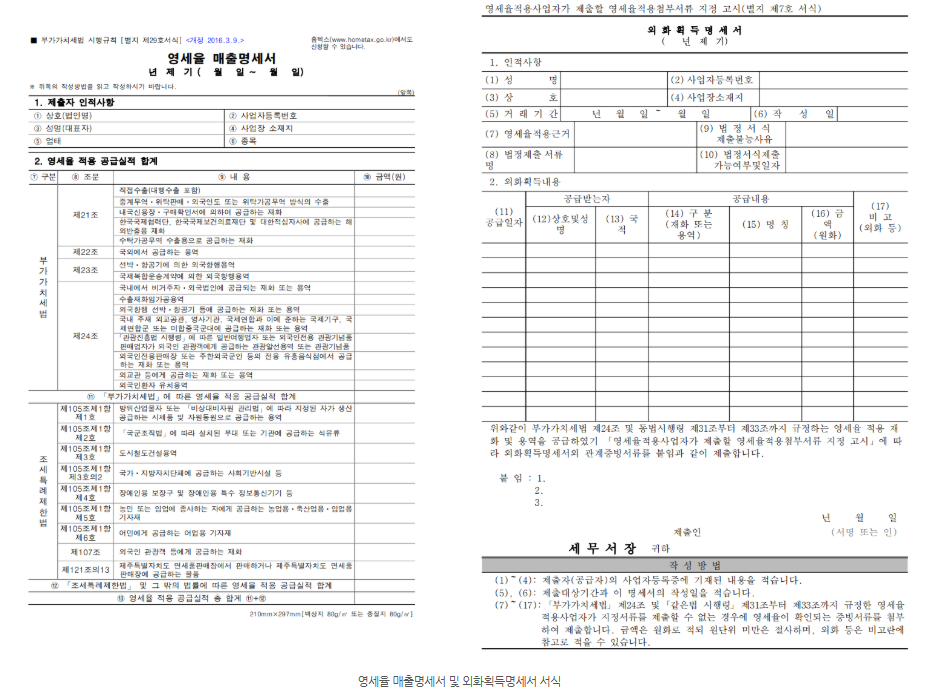
영세율을 적용받기 위해서는 부가가치세 신고 시 '영세율 매출명세서'와 '외화획득명세서'를 반드시 제출하셔야 합니다!
필수 첨부서류를 첨부하지 않고 영세율로 부가가치세를 신고할 경우
「국세기본법」 제47조의2에 따라 영세율 첨부서류 미제출로 무신고로 간주되어 영세율 매출(과세표준)의 0.5% 가산세가 부과될 수 있습니다.
영세율 매출명세서 및 외화획득명세서 서식
■ 부가가치세법 시행규칙 [별지 제29호서식] <개정 2016.3.9.> 홈택스(www.hometax.go.kr)에서도 신청할 수 있습니다.
영세율 매출명세서
년 제 기 ( 월 일 ~ 월 일 )
※ 뒤쪽의 작성방법을 읽고 작성하시기 바랍니다. (앞쪽)
1. 제출자 인적사항
2. 영세율 적용 공급실적 합계
⑦ 구분
⑧ 조문
⑨ 내용
⑩ 금액(원)
부가가치세법
제21조
직접수출(대행수출 포함)
부가가치세법
제21조
중계무역·위탁판매·외국인도 또는 위탁가공무역 방식의 수출
부가가치세법
제21조
내국신용장·구매확인서에 의하여 공급하는 재화
부가가치세법
제21조
한국국제협력단, 한국국제보건의료재단 및 대한적십자사에 공급하는 해외원조용 재화
부가가치세법
제21조
수탁가공무역 수출용으로 공급하는 재화
부가가치세법
제22조
국외에서 공급하는 용역
부가가치세법
제23조
선박·항공기에 의한 외국항행용역
부가가치세법
제23조
국제복합운송계약에 의한 외국항행용역
부가가치세법
제24조
국내에서 비거주자·외국법인에 공급되는 재화 또는 용역
부가가치세법
제24조
수출재화임가공용역
부가가치세법
제24조
외국항행 선박·항공기 등에 공급하는 재화 또는 용역
부가가치세법
제24조
국내 주재 외교공관, 영사기관, 국제연합과 이에 준하는 국제기구, 국제연합군 또는 미합중국군대에 공급하는 재화 또는 용역
부가가치세법
제24조
「관광진흥법 시행령」에 따른 일반여행업자 또는 외국인전용 관광기념품 판매업자가 외국인 관광객에게 공급하는 관광알선용역 또는 관광기념품
부가가치세법
제24조
외국인전용판매장 또는 주한외국군인 등의 전용 유흥음식점에서 공급하는 재화 또는 용역
부가가치세법
제24조
외교관 등에게 공급하는 재화 또는 용역
부가가치세법
제24조
외국인환자 유치용역
⑪
「부가가치세법」에 따른 영세율 적용 공급실적 합계
조세특례제한법
제105조제1항제1호
방위산업물자 또는 「비상대비자원 관리법」에 따라 지정된 자가 생산 공급하는 시제품 및 자원동원으로 공급하는 용역
조세특례제한법
제105조제1항제2호
「국군조직법」에 따라 설치된 부대 또는 기관에 공급하는 석유류
조세특례제한법
제105조제1항제3호
도시철도건설용역
조세특례제한법
제105조제1항제3호의2
국가·지방자치단체에 공급하는 사회기반시설 등
조세특례제한법
제105조제1항제4호
장애인용 보장구 및 장애인용 특수 정보통신기기 등
조세특례제한법
제105조제1항제5호
농민 또는 임업에 종사하는 자에게 공급하는 농업용·축산업용·임업용 기자재
조세특례제한법
제105조제1항제6호
어민에게 공급하는 어업용 기자재
조세특례제한법
제107조
외국인 관광객 등에게 공급하는 재화
조세특례제한법
제121조의13
제주특별자치도 면세판매장에서 판매하거나 제주특별자치도 면세판매장에 공급하는 물품
⑫
「조세특례제한법」 및 그 밖의 법률에 따른 영세율 적용 공급실적 합계
⑬ 영세율 적용 공급실적 총 합계 (⑪+⑫)
영세율적용사업자가 제출할 영세율적용첨부서류 지정 고시(별지 제7호 서식)
외화획득명세서
( 년 제 기)
1. 인적사항
(5) 거래기간
년 월 일 ~ 월 일
2. 외화획득내용
위와같이 부가가치세법 제24조 및 동법시행령 제31조부터 제33조까지 규정하는 영세율 적용 재화 및 용역을 공급하였기 「영세율적용사업자가 제출할 영세율적용첨부서류 지정 고시」에 따라 외화획득명세서와 관계증빙서류를 붙임과 같이 제출합니다.
붙임
1.
2.
3.
년 월 일
제출인 (서명 또는 인)
세무서장 귀하
작성방법
(1)~(4): 제출자(공급자)의 사업자등록증에 기재된 내용을 적습니다.
(5), (6): 제출대상기간과 이 명세서의 작성일을 적습니다.
(7)~(17): 「부가가치세법」 제24조 및 「같은법 시행령」 제31조부터 제33조까지 규정한 영세율 적용사업자가 지정서류를 제출할 수 없는 경우에 영세율이 확인되는 증빙서류를 첨부하여 제출합니다. 금액은 원화로 적되 원단위 미만은 절사하며, 외화 등은 비고란에 참고로 적을 수 있습니다.
Ⅳ. 종합소득세 신고: 기장의무·경비율 기준과 창업중소기업 세액감면
매년 5월에는 직전 연도 1년간 벌어들인 모든 수익에 대해 종합소득세를 신고해야 합니다. 이때 내가 선택한 업종코드와 수입금액(매출액) 규모에 따라 장부 작성 의무와 경비율이 달라집니다.
① 복식부기의무자 vs 간편장부대상자
기장의무는 직전 과세기간의 수입금액(매출액)을 기준으로 판단하며, 올해 처음 사업을 시작한 신규 사업자는 첫해에 간편장부대상자에 해당합니다.
구분
미디어콘텐츠창작업 (921505)
1인 미디어콘텐츠창작자 (940306)
복식부기의무자
직전 연도 수입금액 1억 5천만원 이상
직전 연도 수입금액 7,500만원 이상
간편장부대상자
직전 연도 수입금액 1억 5천만원 미만
or 당해연도 신규 사업자
직전 연도 수입금액 7,500만원 미만
or 당해연도 신규 사업자
② (추계신고 시) 기준경비율 vs 단순경비율 구분
별도의 장부를 기장하지 않고 국세청이 정한 경비율로 비용을 인정받는 '추계신고'를 할 때는 직전 연도 및 당해 연도 수입금액에 따라 단순경비율과 기준경비율로 나뉩니다.
구분
미디어콘텐츠창작업 (921505)
1인미디어콘텐츠창작자 (940306)
단순경비율 적용 기준
직전 연도 수입금액 3,600만 원 미만
(단, 당해 연도 수입금액 1억 5천만 원 미만일 것)
직전 연도 수입금액 3,600만 원 미만
(단, 당해 연도 수입금액 7,500만 원 미만일 것)
기준경비율 적용 기준
직전 연도 수입금액 3,600만 원 이상
or 당해 연도 수입금액 1억 5천만 원 이상
직전 연도 수입금액 3,600만 원 이상
or 당해 연도 수입금액 7,500만 원 이상
③ 유튜버 절세의 핵심, '창업중소기업 세액감면'
유튜버분들이 종합소득세 부담을 크게 덜 수 있는 대표적인 절세 제도가 바로 '창업중소기업 세액감면' 입니다.
다만, 모든 유튜버가 이 혜택을 받을 수 있는 것은 아니며 처음 사업자등록을 할 때 선택한 업종코드에 따라 감면 가능 여부가 달라 집니다.
구분
미디어콘텐츠창작업 (921505)
1인미디어콘텐츠창작자 (940306)
시설 요건
인적·물적시설이 있는 경우
인적·물적시설이 없는 경우
업태명(세세분류)
정보통신업 (미디어콘텐츠창작업)
협회 및 단체, 수리 및 기타 개인 서비스업
(1인미디어콘텐츠창작자)
창업중소기업 감면
가능 (열거 업종)
불가능 (미열거 업종)
부가가치세
과세
면세
왜 업종코드에 따라 감면 여부가 달라질까요?
「조세특례제한법」 제6조 제3항에서는 창업중소기업 세액감면을 받을 수 있는 대상 업종을 '열거'하고 있습니다.
즉, 열거 업종에 해당하지 않는 이상 창업중소기업 세액감면 적용은 불가한 것입니다.
감면 가능 업종: 미디어콘텐츠창작업 (921505)
인적 또는 물적시설을 갖추고 인터넷 기반으로 다양한 주제의 영상 콘텐츠를 창작·유통하는 921505(미디어콘텐츠창작업)는 업태가 '정보통신업'으로 분류됩니다.
->>> '정보통신업'(제8호)은 열거 업종이기 때문에 감면 가능.
감면 제외 업종: 1인 미디어콘텐츠창작자 (940306)
반면, 인적 또는 물적시설 없이 혼자서 영상 콘텐츠를 창작·유통하는 940306(1인미디어콘텐츠창작자)은 업태가 '협회 및 단체, 수리 및 기타 개인서비스업'으로 분류됩니다.
->>> '협회 및 단체, 수리 및 기타 개인서비스업' 중 개인 및 소비용품 수리업, 이용 및 미용업만 열거업종이기 때문에 1인미디어콘텐츠창작자는 감면 불가.
조세특례제한법 제6조 [ 창업중소기업 등에 대한 세액감면 ]
③ 창업중소기업과 창업벤처중소기업의 범위는 다음 각 호의 업종을 경영하는 중소기업으로 한다.(2019.12.31 개정)
8. 정보통신업. 다만, 다음 각 목의 어느 하나에 해당하는 업종은 제외한다.(2019.12.31 개정)
가. 비디오물 감상실 운영업(2019.12.31 개정)
나. 뉴스제공업(2019.12.31 개정)
다. 가상자산 매매 및 중개업(2024.12.31 개정)
14. 협회 및 단체, 수리 및 기타 개인 서비스업 중 다음 각 목의 어느 하나에 해당하는 업종(2019.12.31 개정)
가. 개인 및 소비용품 수리업(2019.12.31 개정)
나. 이용 및 미용업(2019.12.31 개정)
V. 결론
개인 유튜버분들은 구글로부터 해외송금을 직접 받다 보니 당장 국세청에서 연락이 오지 않아
세금 신고를 놓치거나 미루시는 경우가 종종 있습니다.
내가 만든 소중한 콘텐츠가 오래도록 사랑받으려면, 채널이 성장하기 시작하는 시점에
세무사와 미리 상의하여 나에게 꼭 맞는 사업자등록 코드 설정부터 영세율 첨부서류 관리, 종합소득세 절세 전략까지
꼼꼼히 세팅해 두시는 것을 권해드립니다.
대표님의 채널 상황과 수익 구조에 맞춰 가장 안전하고 든든한 절세 방향을 함께 찾아드리겠습니다.