안녕하세요. 상속세, 증여세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 돌아가신 부모님이 한국 거주자였다면 해외에 있는 집과 계좌도 국외 상속재산으로 한국 상속세 신고에 넣으셔야 합니다.
해외 재산은 상속개시일 환율로 원화로 바꿔 국내 재산과 합치고, 외국에 낸 상속세는 한국 세금에서 빼 줍니다.
그래서 오늘은 누가 신고 대상인지, 언제까지 어떻게 신고하는지 예시와 함께 안내해드리려고 합니다.
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
1. 해외에 있는 재산도 한국 상속세 대상인가요?
기준은 재산을 받는 자녀가 아니라 돌아가신 분(피상속인)이 어디에 살았는지입니다.
피상속인이 한국 거주자였다면 국내 재산과 해외 재산을 모두 합쳐 상속세를 계산합니다.
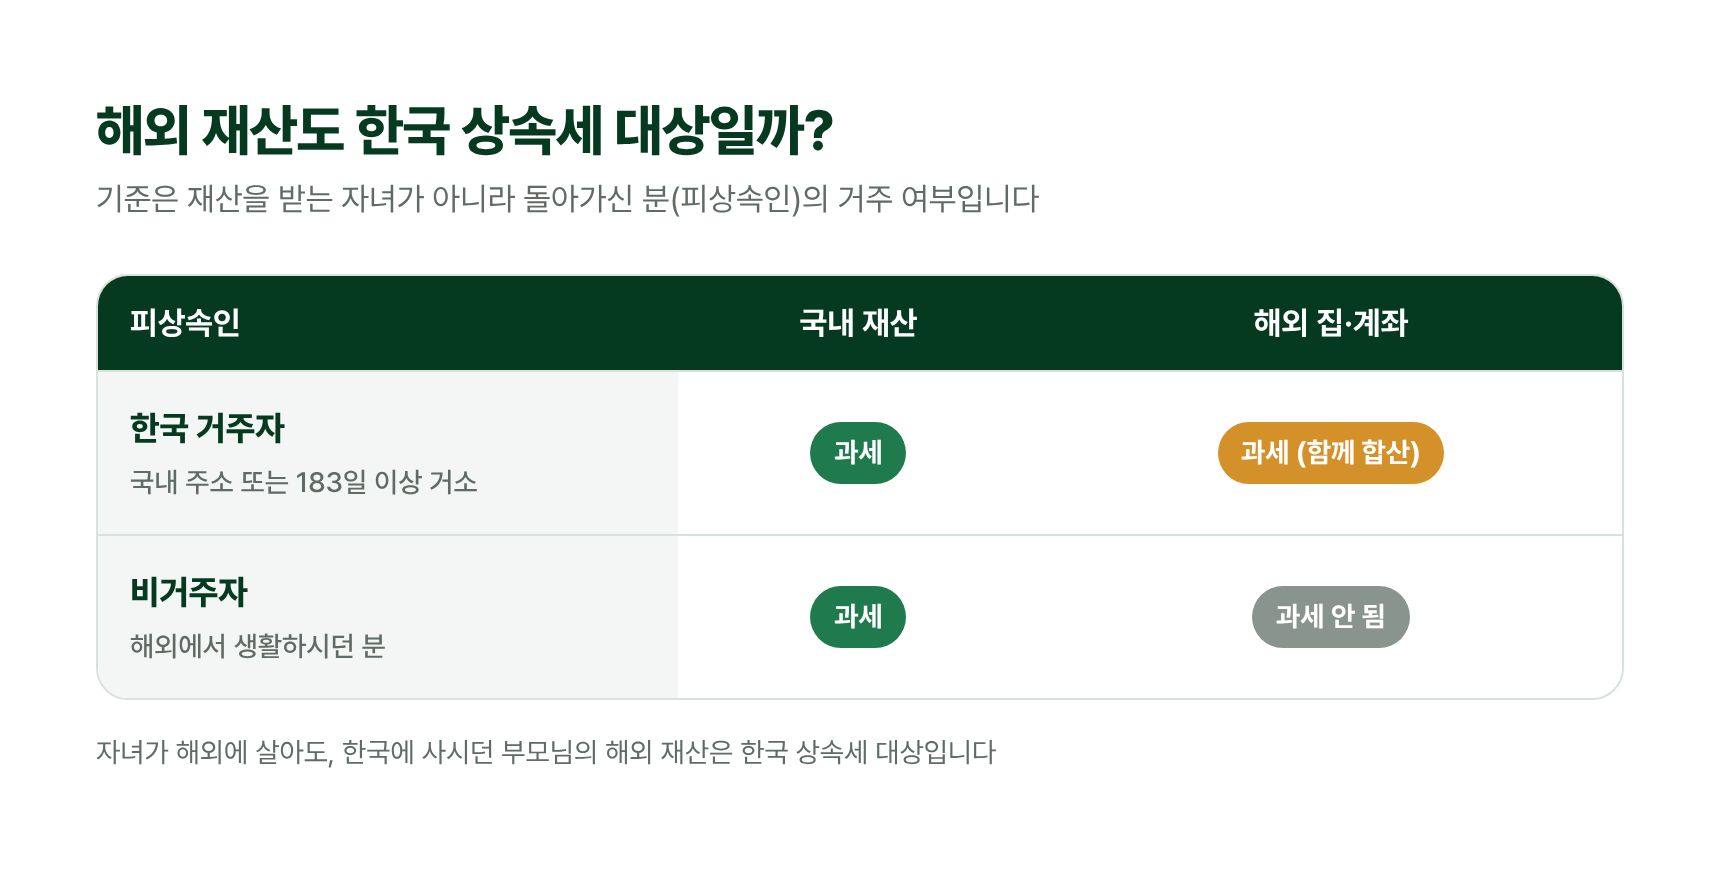
해외 재산도 한국 상속세 대상일까?
기준은 재산을 받는 자녀가 아니라 돌아가신 분(피상속인)의 거주 여부입니다
| 피상속인 | 국내 재산 | 해외 집·계좌 |
|---|
| 한국 거주자 (국내 주소 또는 183일 이상 거소) | 과세 | 과세 (함께 합산) |
| 비거주자 (해외에서 생활하시던 분) | 과세 | 과세 안 됨 |
자녀가 해외에 살아도, 한국에 사시던 부모님의 해외 재산은 한국 상속세 대상입니다
여기서 거주자는 한국에 주소를 두었거나 183일 이상 머문 곳이 있는 분을 말합니다.
국적만으로 정하지 않고, 가족과 재산이 어디에 있는지 같은 생활 사정을 함께 봅니다.
그래서 자녀가 미국에 살고 있더라도, 한국에 사시던 부모님의 미국 집은 한국 상속세 대상이 됩니다.
2. 국외 상속재산 신고기한은 6개월인가요, 9개월인가요?
상속세 신고기한은 돌아가신 날이 속한 달의 말일부터 6개월입니다.
다만 피상속인이나 상속인 중 한 명이라도 외국에 주소를 두고 있으면 9개월로 늘어납니다.
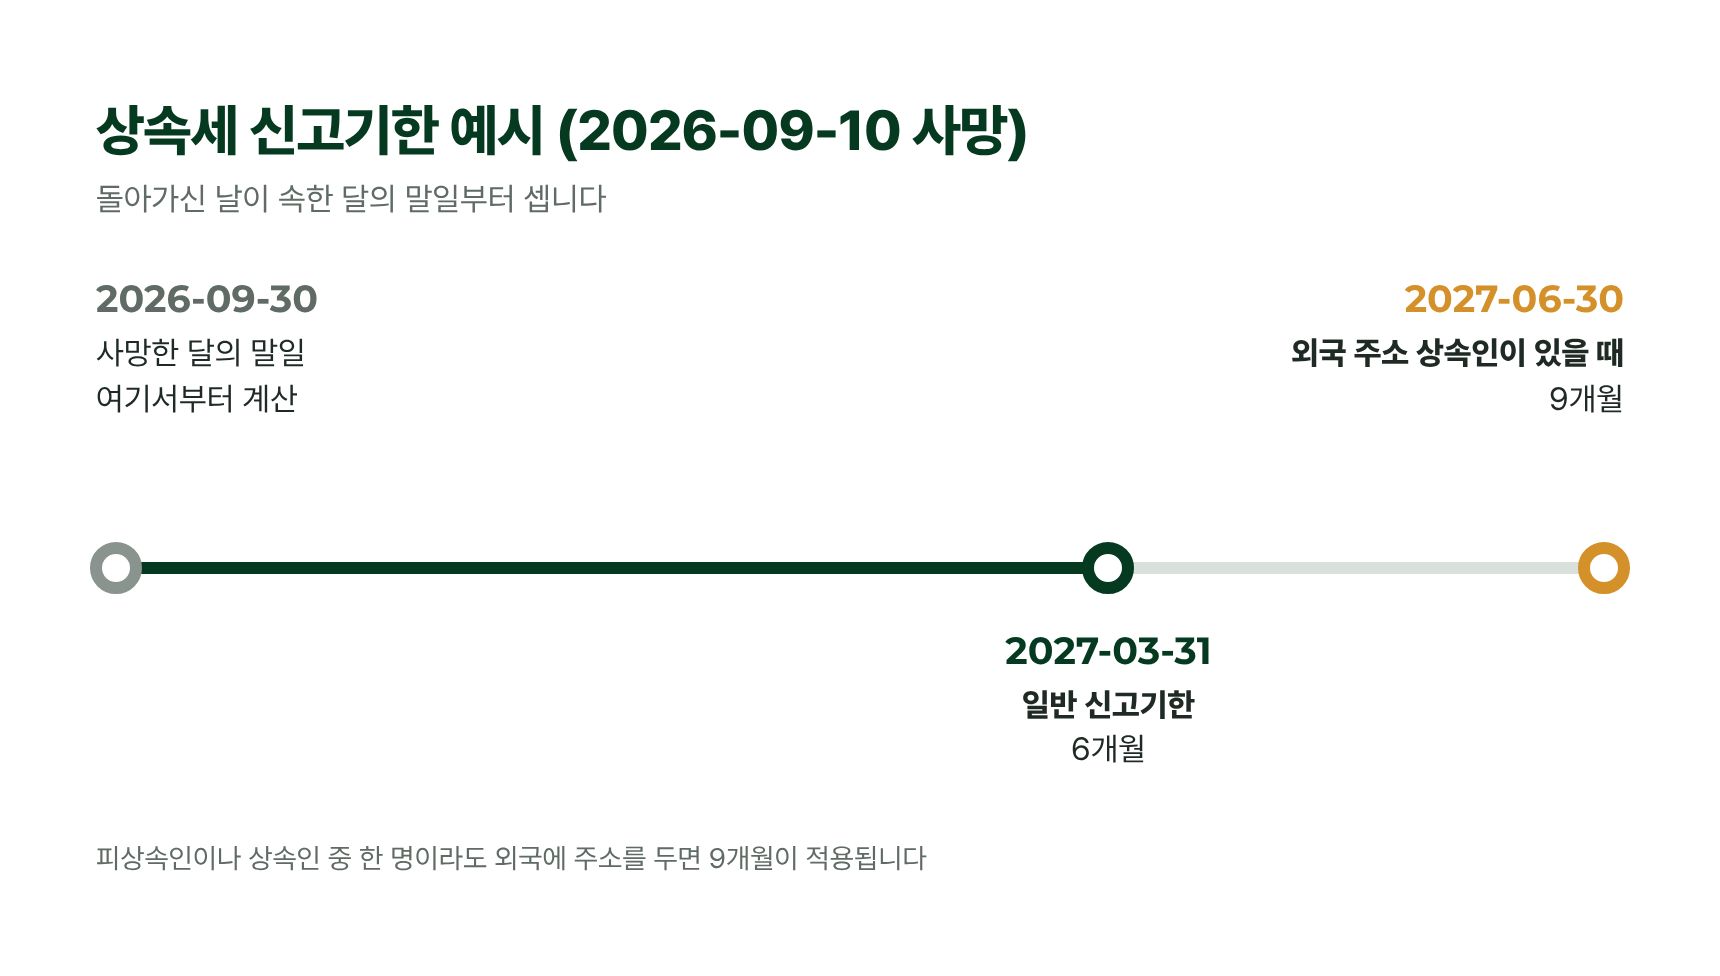
상속세 신고기한 예시 (2026-09-10 사망)
돌아가신 날이 속한 달의 말일부터 셉니다
| 날짜 | 구분 | 설명 |
|---|
| 2026-09-30 | 사망한 달의 말일 | 여기서부터 계산 |
| 2027-03-31 | 일반 신고기한 | 6개월 |
| 2027-06-30 | 외국 주소 상속인이 있을 때 | 9개월 |
피상속인이나 상속인 중 한 명이라도 외국에 주소를 두면 9개월이 적용됩니다
예를 들어 2026-09-10에 돌아가셨다면 기한은 2027-03-31이고, 해외에 사는 자녀가 있으면 2027-06-30입니다.
해외 재산은 서류를 모으는 데 시간이 걸리니, 늘어난 기한도 넉넉하다고 보기는 어렵습니다.
3. 해외 재산은 어떻게 원화로 계산하나요? (예시)
해외 재산도 국내 재산처럼 돌아가신 날 기준의 시가로 평가합니다.
시가를 정하기 어려우면 그 나라에서 세금을 매기려고 평가한 금액을 쓰고, 외화는 그날의 기준환율로 원화로 바꿉니다.
[예시]
예를 들어 한국에 사시던 아버지가 국내 아파트 10억 원과 미국 은행 계좌 30만 달러를 남기셨다고 가정해 보겠습니다.
돌아가신 날의 기준환율이 1달러에 1,400원이었다면, 미국 계좌는 4억 2천만 원이 됩니다.
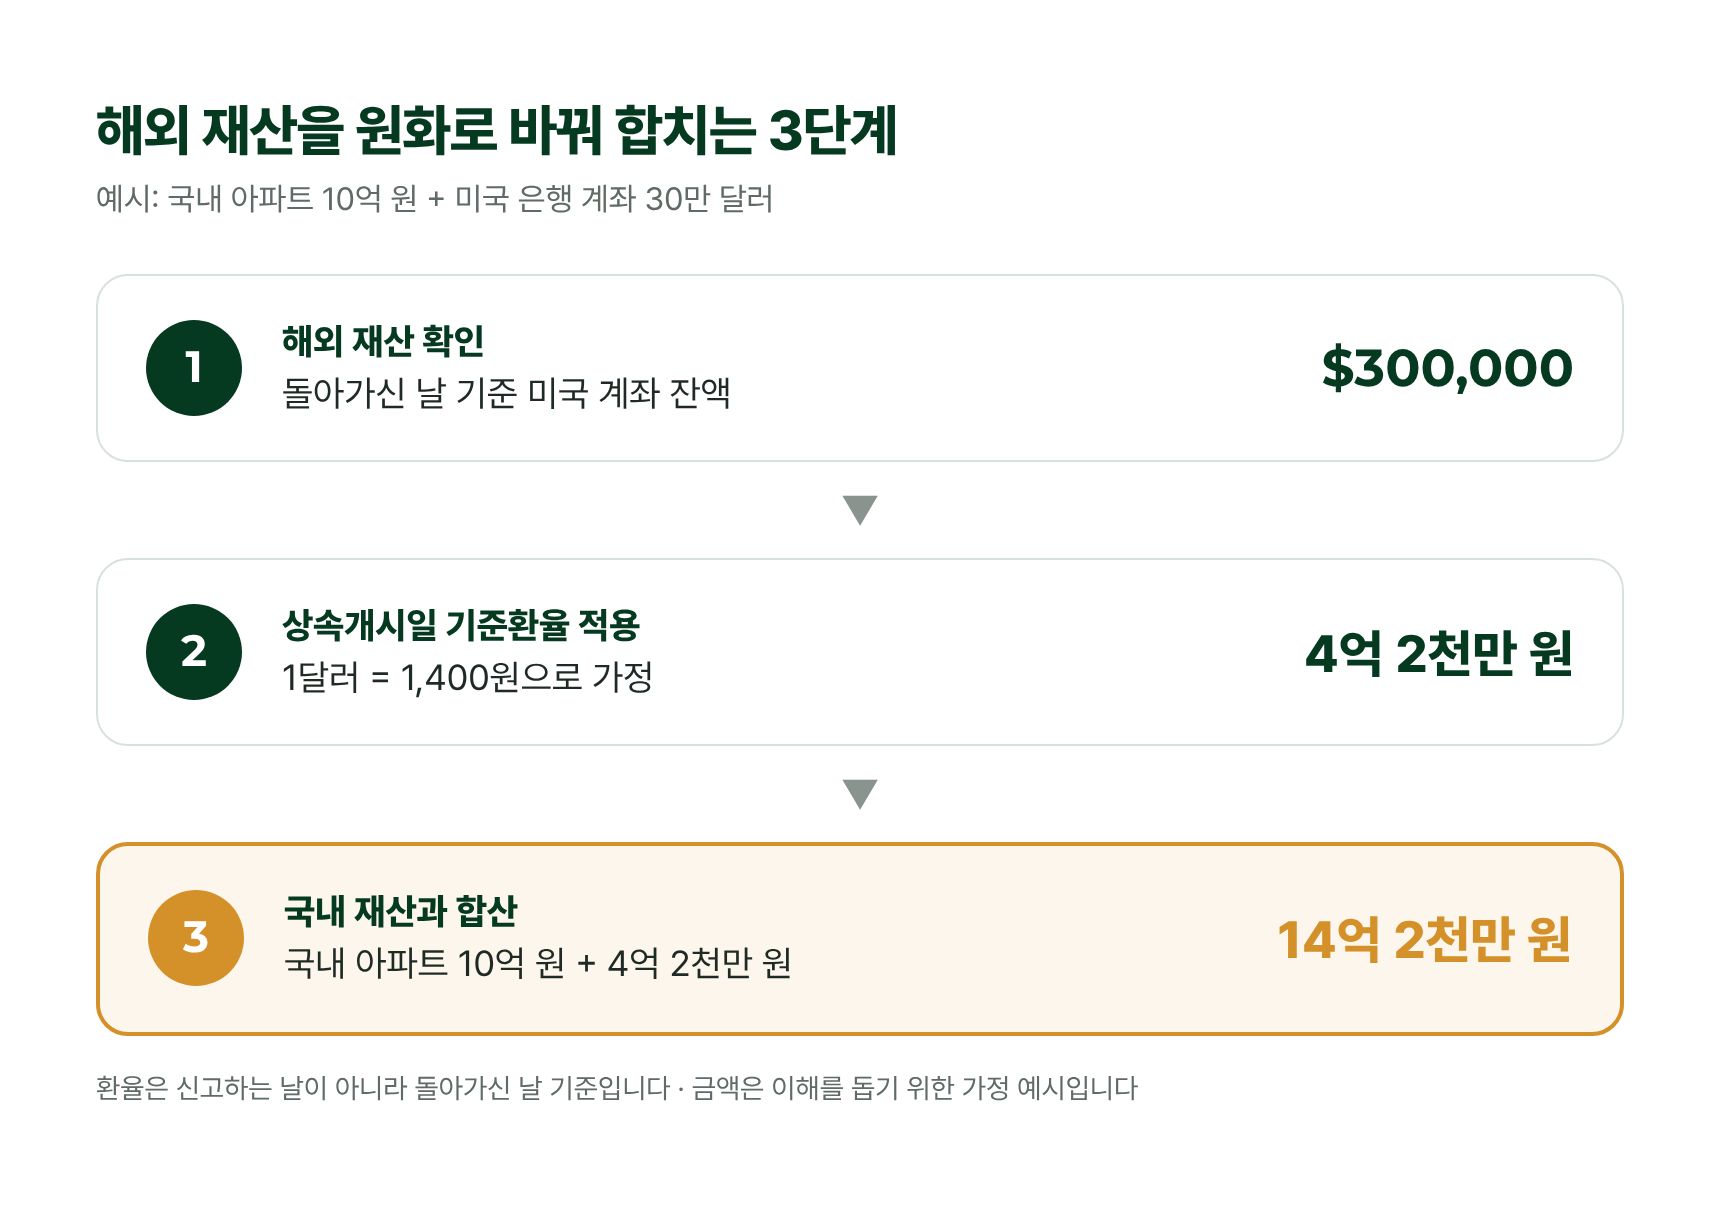
해외 재산을 원화로 바꿔 합치는 3단계
예시: 국내 아파트 10억 원 + 미국 은행 계좌 30만 달러
| 단계 | 항목 | 상세 내용 | 금액 |
|---|
| 1 | 해외 재산 확인 | 돌아가신 날 기준 미국 계좌 잔액 | $300,000 |
| 2 | 상속개시일 기준환율 적용 | 1달러 = 1,400원으로 가정 | 4억 2천만 원 |
| 3 | 국내 재산과 합산 | 국내 아파트 10억 원 + 4억 2천만 원 | 14억 2천만 원 |
- 환율은 신고하는 날이 아니라 돌아가신 날 기준입니다
- 금액은 이해를 돕기 위한 가정 예시입니다
[세무사 코멘트]
이 경우 한국에 신고할 상속재산은 국내외를 합친 14억 2천만 원이 출발점입니다.
환율은 신고하는 날이 아니라 돌아가신 날 기준이라, 그 뒤에 환율이 바뀌어도 금액은 달라지지 않습니다.
4. 외국에 낸 상속세와 신고 전 확인할 점
미국처럼 재산이 있는 나라에서도 상속세를 매기는 경우가 있습니다.
이때 외국에 낸 상속세는 외국납부세액공제(외국에 낸 세금을 빼 주는 제도)로 한국 상속세에서 뺍니다.
다만 한국 상속세 중 해외 재산이 차지하는 비율만큼까지만 빼 주므로, 위 예시라면 한국 세액의 약 30%가 한도입니다.
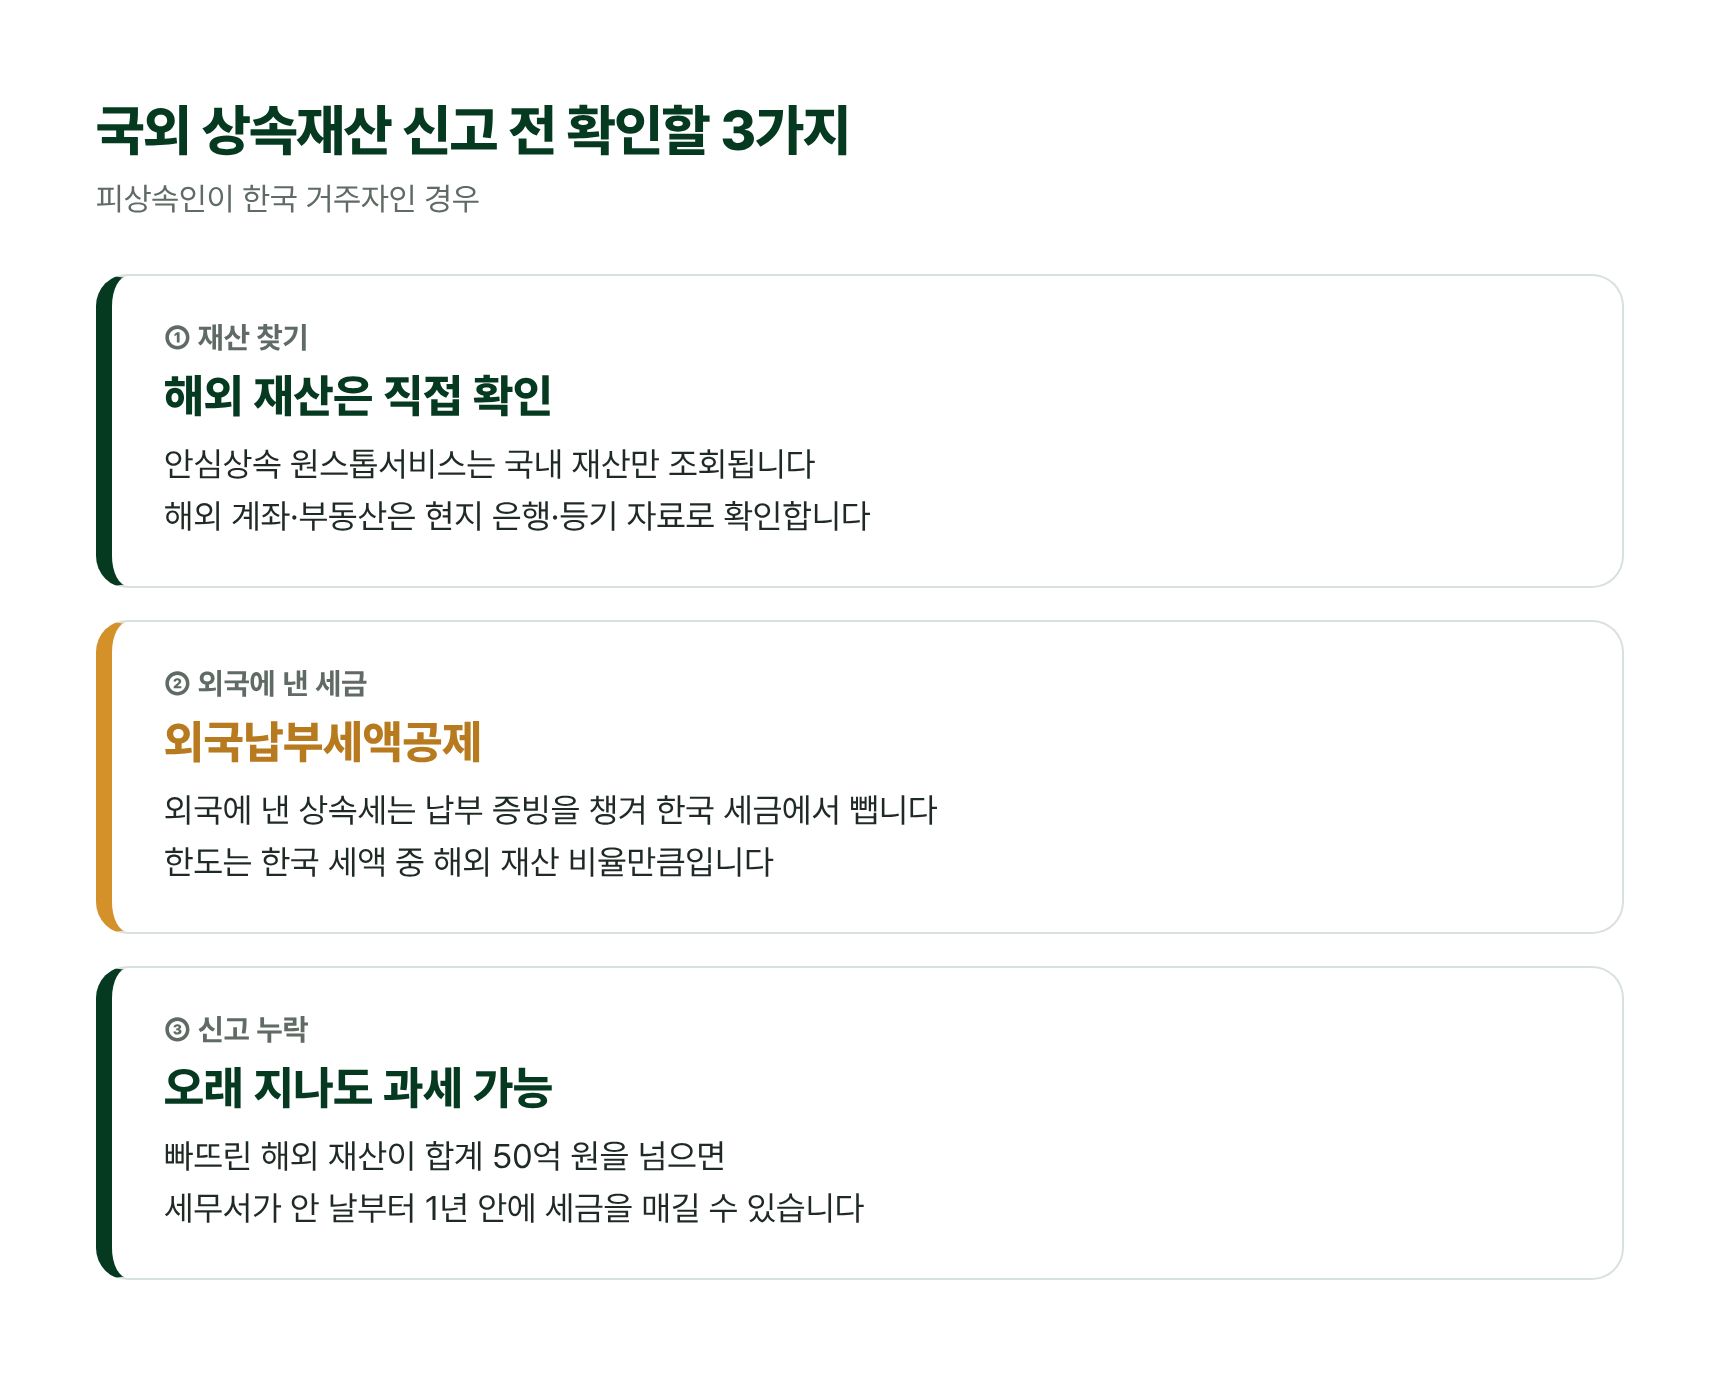
국외 상속재산 신고 전 확인할 3가지
피상속인이 한국 거주자인 경우
| 번호 | 소제목 | 주요 내용 | 상세 설명 |
|---|
| ① | 재산 찾기 | 해외 재산은 직접 확인 | 안심상속 원스톱서비스는 국내 재산만 조회됩니다
해외 계좌·부동산은 현지 은행·등기 자료로 확인합니다 |
| ② | 외국에 낸 세금 | 외국납부세액공제 | 외국에 낸 상속세는 납부 증빙을 챙겨 한국 세금에서 뺍니다
한도는 한국 세액 중 해외 재산 비율만큼입니다 |
| ③ | 신고 누락 | 오래 지나도 과세 가능 | 빠뜨린 해외 재산이 합계 50억 원을 넘으면
세무서가 안 날부터 1년 안에 세금을 매길 수 있습니다 |
※ 국내 재산을 한 번에 조회하는 안심상속 원스톱서비스로는 해외 계좌와 부동산이 조회되지 않습니다.
※ 해외 재산을 빠뜨리고 신고하면, 금액이 큰 경우 오랜 시간이 지나도 세금과 가산세가 함께 매겨질 수 있습니다.
현지 서류 번역, 환율, 외국 세금 공제까지 함께 맞춰야 해서 처음 하시는 분이 혼자 정리하기는 쉽지 않습니다.
마무리하며
국외 상속재산은 해외에 있다고 해서 한국 신고에서 빠지는 재산이 아닙니다.
부모님이 한국 거주자였다면 국내외 재산을 합쳐 기한 안에 신고하고, 외국에 낸 세금은 공제로 정리하시기 바랍니다.
저 안성인 세무사는 상속세, 증여세, 양도세 신고를 다수 진행하며 쌓은 경험으로 고객님의 상황에 맞는 절세 방안을 찾아드리고 있습니다.
간단한 연락 한 번으로 그동안의 걱정을 내려놓으실 수 있습니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.