안녕하세요. 해외/국내 부동산 양도세 신고를 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 한국에 5년 넘게 살아온 분이 캐나다 집을 팔아 원화로 5억 원이 남았다면 한국에서 계산되는 캐나다 부동산 양도세는 약 1억 7,306만 원입니다.
여기서 캐나다에 낸 세금을 빼고, 남은 차액만 한국에 더 내게 됩니다.
그래서 오늘은 이 금액이 어떻게 나오는지, 환율과 캐나다 세금은 어떻게 반영되는지 예시와 함께 안내해드리려고 합니다.
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
1. 캐나다 집을 팔아도 한국에 신고하나요?
집을 판 날까지 계속 5년 이상 한국에 주소나 거소를 둔 거주자라면 신고 대상입니다.
캐나다에서 세금을 냈더라도 한국 신고 의무는 따로 남습니다.
해외 주택에는 1세대 1주택 비과세와 장기보유특별공제(오래 보유하면 이익을 깎아 주는 제도)가 없습니다.
그래서 한 채뿐인 집이었더라도 이익 전체에 세금이 계산됩니다.
2. 이익 5억 원은 어떻게 계산하나요? (환율 기준)
한국 세법은 캐나다 달러 이익을 그대로 쓰지 않습니다.
산 금액은 산 날의 환율로, 판 금액은 대금을 받은 날의 환율로 각각 원화로 바꿔 그 차이를 이익으로 봅니다.
[예시]
예를 들어 2016년에 60만 캐나다 달러(1달러 900원 가정)에 산 집을 2026년에 104만 캐나다 달러(1달러 1,000원 가정)에 팔았다고 생각해 보겠습니다.
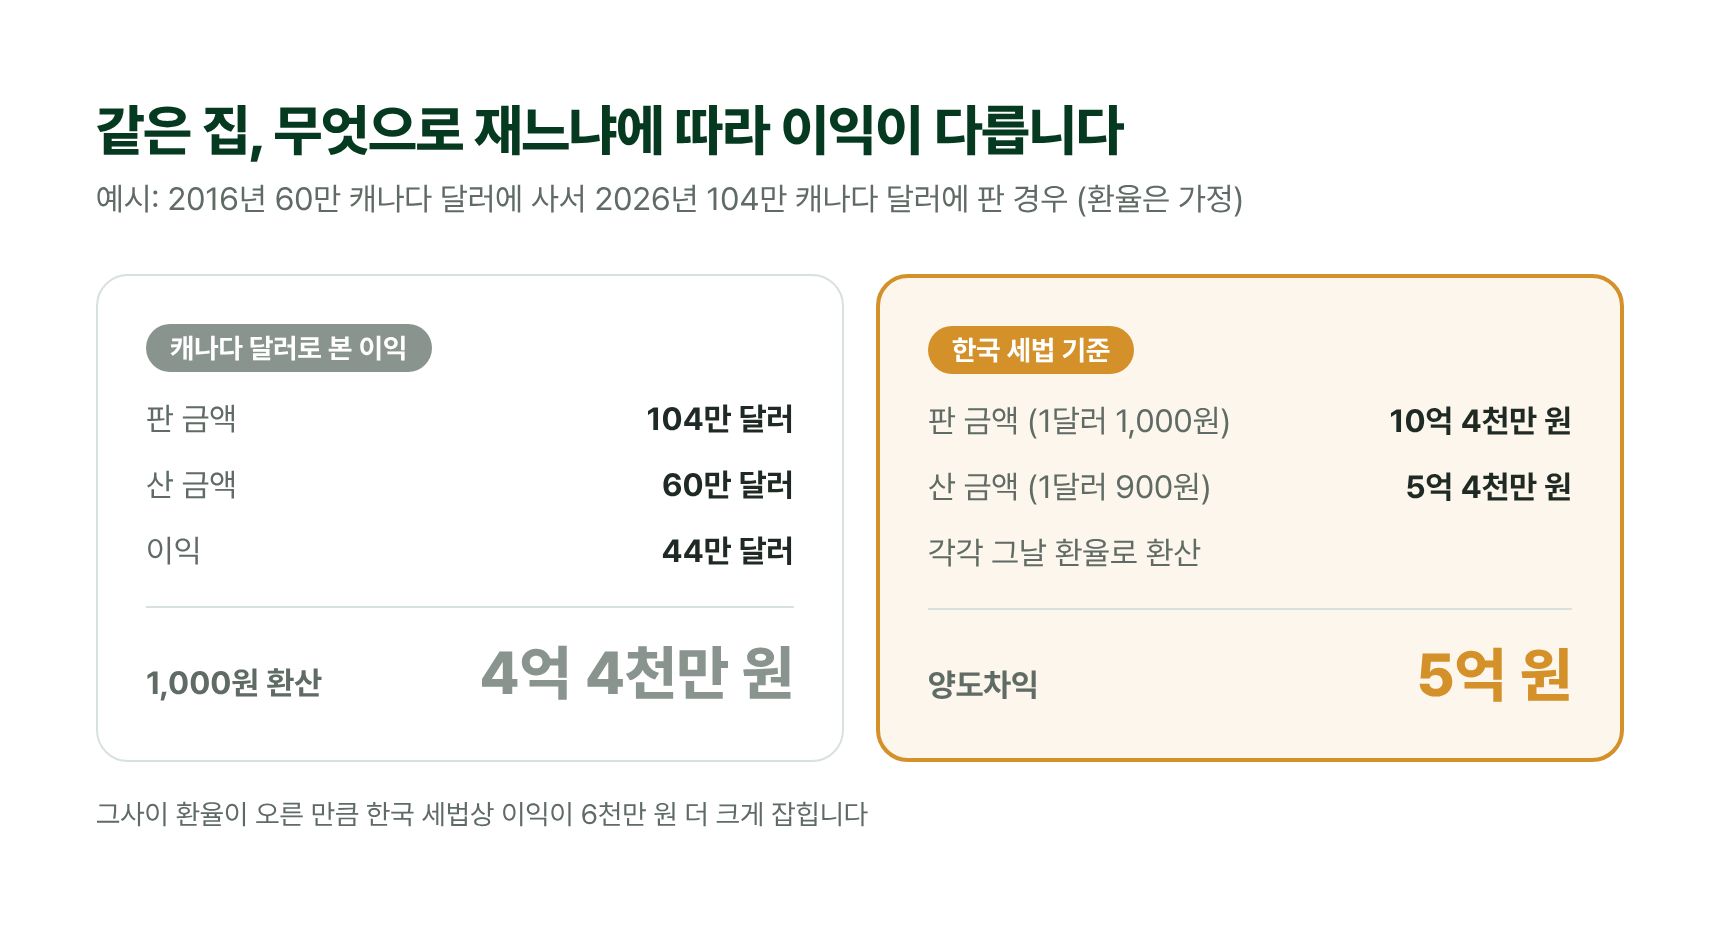
같은 집, 무엇으로 재느냐에 따라 이익이 다릅니다
예시: 2016년 60만 캐나다 달러에 사서 2026년 104만 캐나다 달러에 판 경우 (환율은 가정)
| 구분 | 상세 내용 | 금액 |
|---|
| 캐나다 달러로 본 이익 | 판 금액 | 104만 달러 |
| 캐나다 달러로 본 이익 | 산 금액 | 60만 달러 |
| 캐나다 달러로 본 이익 | 이익 | 44만 달러 |
| 캐나다 달러로 본 이익 | 1,000원 환산 | 4억 4천만 원 |
| 한국 세법 기준 | 판 금액 (1달러 1,000원) | 10억 4천만 원 |
| 한국 세법 기준 | 산 금액 (1달러 900원) | 5억 4천만 원 |
| 한국 세법 기준 | 각각 그날 환율로 환산 | |
| 한국 세법 기준 | 양도차익 | 5억 원 |
그사이 환율이 오른 만큼 한국 세법상 이익이 6천만 원 더 크게 잡힙니다
[세무사 코멘트]
이 경우 한국에서 보는 이익은 5억 원입니다.
달러로만 따진 이익보다 6천만 원 크게 잡히는데, 그사이 환율이 올랐기 때문입니다.
3. 캐나다 부동산 양도세, 한국 세금은 얼마인가요? (계산 예시)
이익 5억 원에서 1년에 한 번 빼 주는 기본공제 250만 원을 빼고, 기본세율을 적용합니다.
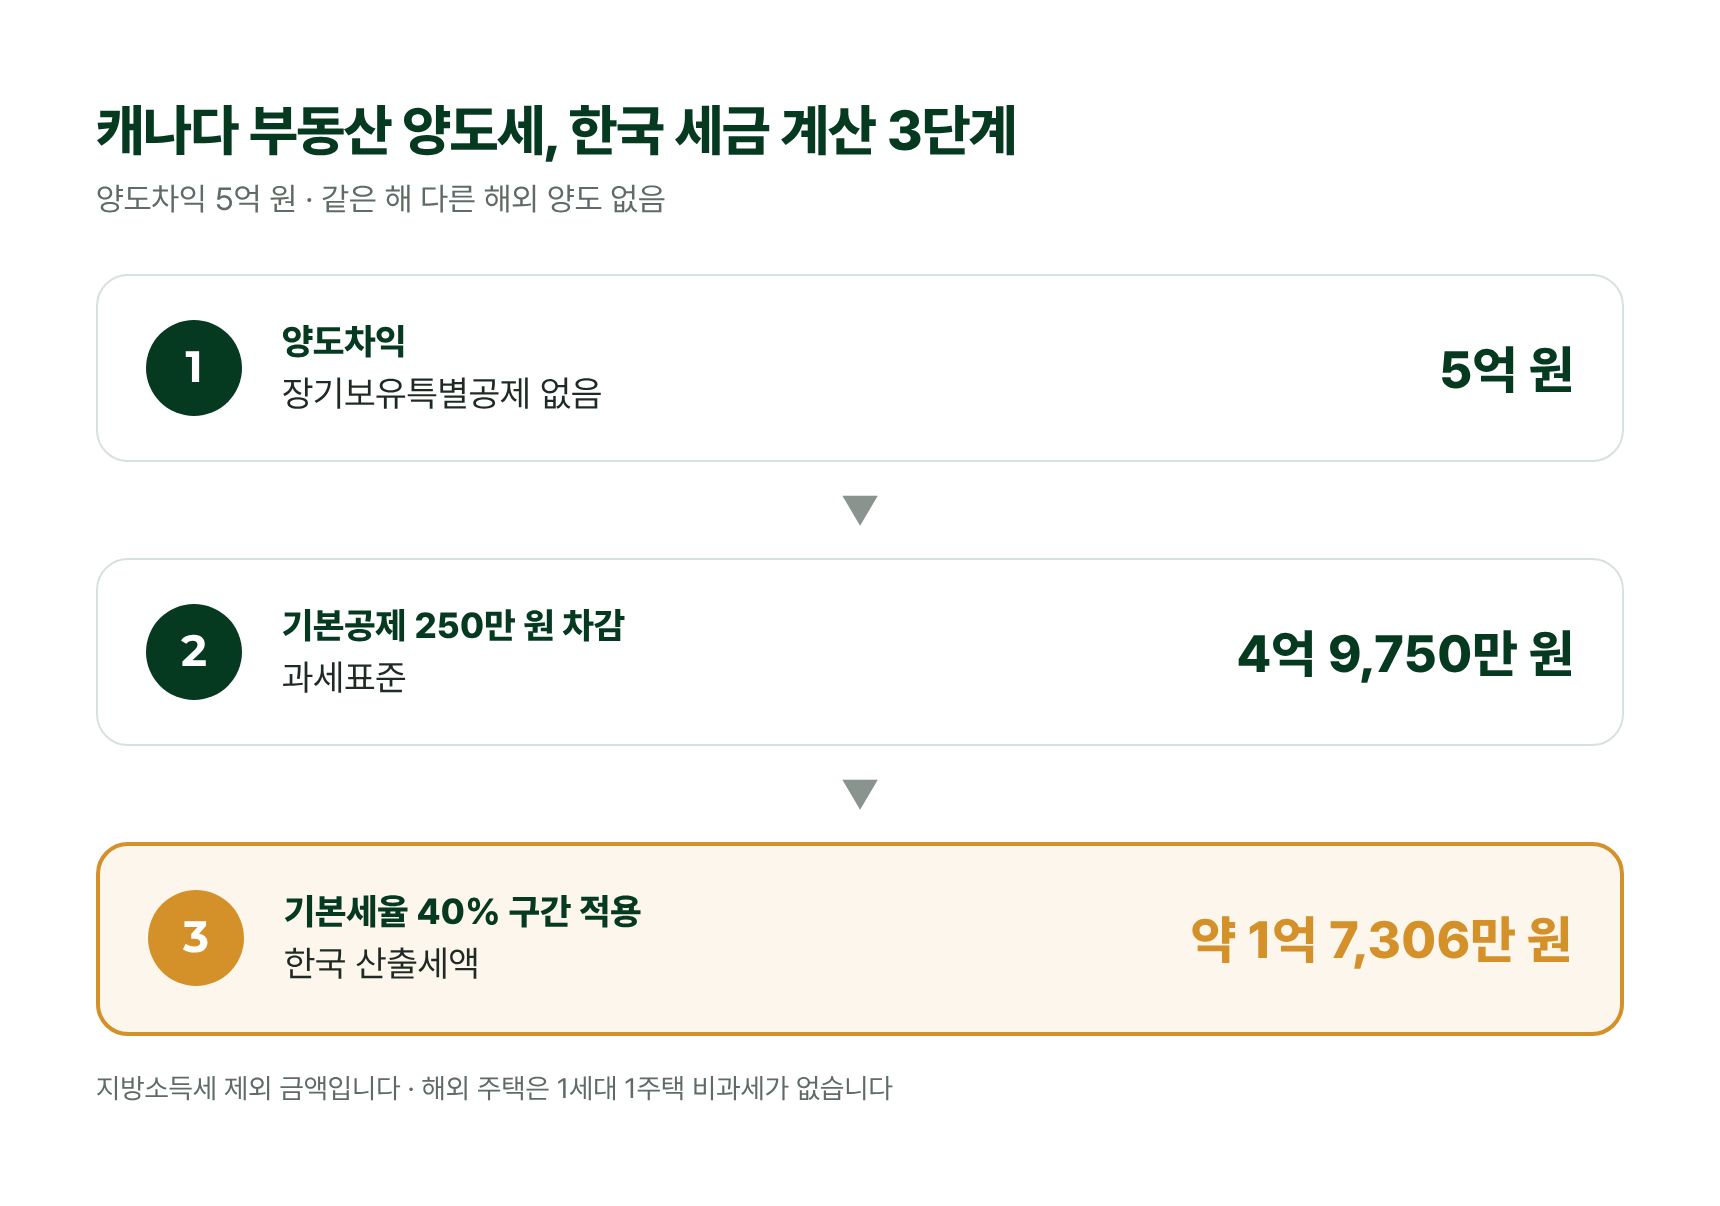
캐나다 부동산 양도세, 한국 세금 계산 3단계
양도차익 5억 원 · 같은 해 다른 해외 양도 없음
| 단계 | 항목 | 상세 내용 | 금액 |
|---|
| 1 | 양도차익 | 장기보유특별공제 없음 | 5억 원 |
| 2 | 기본공제 250만 원 차감 | 과세표준 | 4억 9,750만 원 |
| 3 | 기본세율 40% 구간 적용 | 한국 산출세액 | 약 1억 7,306만 원 |
- 지방소득세 제외 금액입니다
- 해외 주택은 1세대 1주택 비과세가 없습니다
그 결과 한국에서 계산된 세금은 약 1억 7,306만 원입니다.
이 금액은 지방소득세를 뺀 금액입니다.
4. 캐나다에 낸 세금은 얼마나 빠지나요?
캐나다에 낸 세금은 외국납부세액공제(외국에 낸 세금을 한국 세금에서 빼 주는 제도)로 공제받습니다.
다만 한국에서 그 집에 대해 계산된 세금까지만 빼 줍니다.
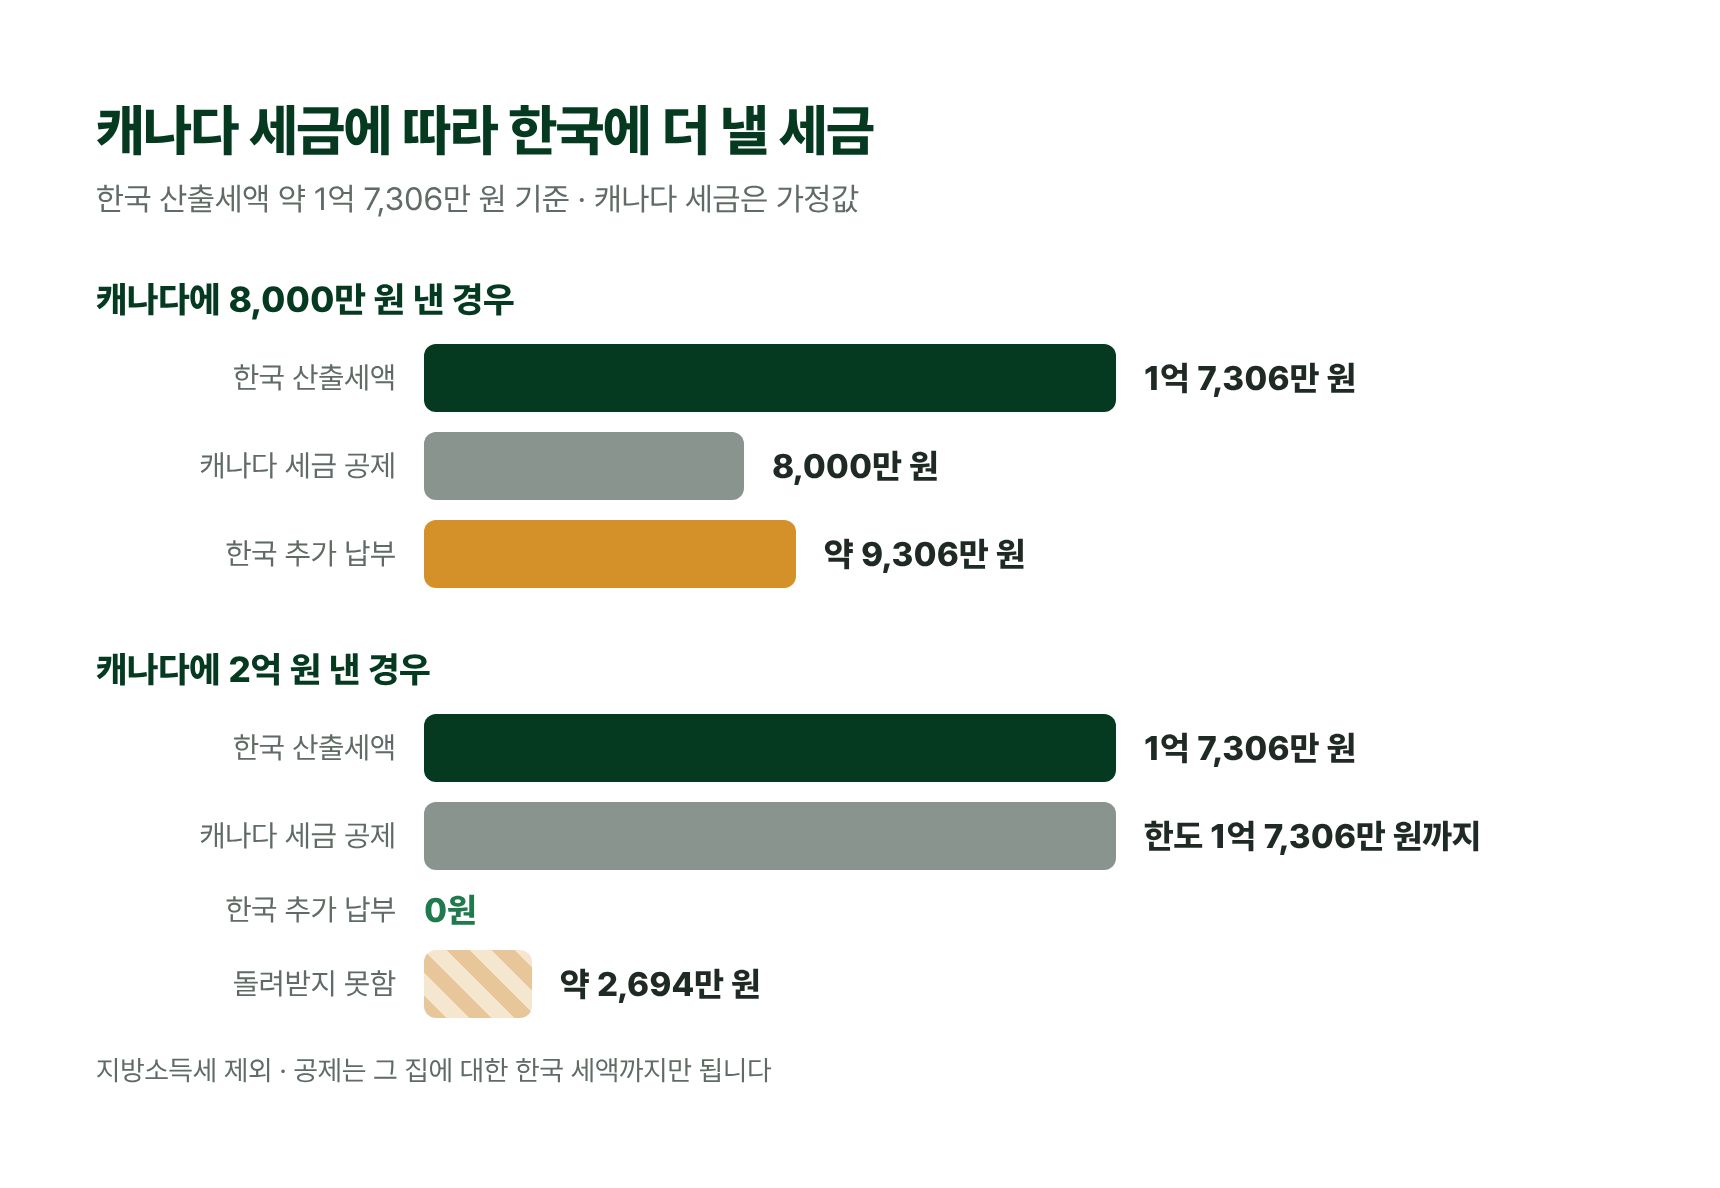
캐나다 세금에 따라 한국에 더 낼 세금
한국 산출세액 약 1억 7,306만 원 기준 · 캐나다 세금은 가정값
| 구분 | 항목 | 금액 |
|---|
| 캐나다에 8,000만 원 낸 경우 | 한국 산출세액 | 1억 7,306만 원 |
| 캐나다에 8,000만 원 낸 경우 | 캐나다 세금 공제 | 8,000만 원 |
| 캐나다에 8,000만 원 낸 경우 | 한국 추가 납부 | 약 9,306만 원 |
| 구분 | 항목 | 금액 |
|---|
| 캐나다에 2억 원 낸 경우 | 한국 산출세액 | 1억 7,306만 원 |
| 캐나다에 2억 원 낸 경우 | 캐나다 세금 공제 | 한도 1억 7,306만 원까지 |
| 캐나다에 2억 원 낸 경우 | 한국 추가 납부 | 0원 |
| 캐나다에 2억 원 낸 경우 | 돌려받지 못함 | 약 2,694만 원 |
지방소득세 제외 · 공제는 그 집에 대한 한국 세액까지만 됩니다
캐나다에 8,000만 원을 냈다면 한국에 약 9,306만 원을 더 내야 합니다.
캐나다에 2억 원을 냈다면 한국에 더 낼 세금은 없지만, 더 낸 약 2,694만 원을 돌려받지는 못합니다.
※ 캐나다에서는 매수자가 판 금액의 일부를 먼저 떼어 내는 원천징수가 있어, 최종 캐나다 세금은 다음 해 캐나다 신고 때 정해집니다.
5. 신고기한과 주의할 점
한국 신고기한은 집을 판 달의 말일부터 2개월 안(예정신고)입니다.
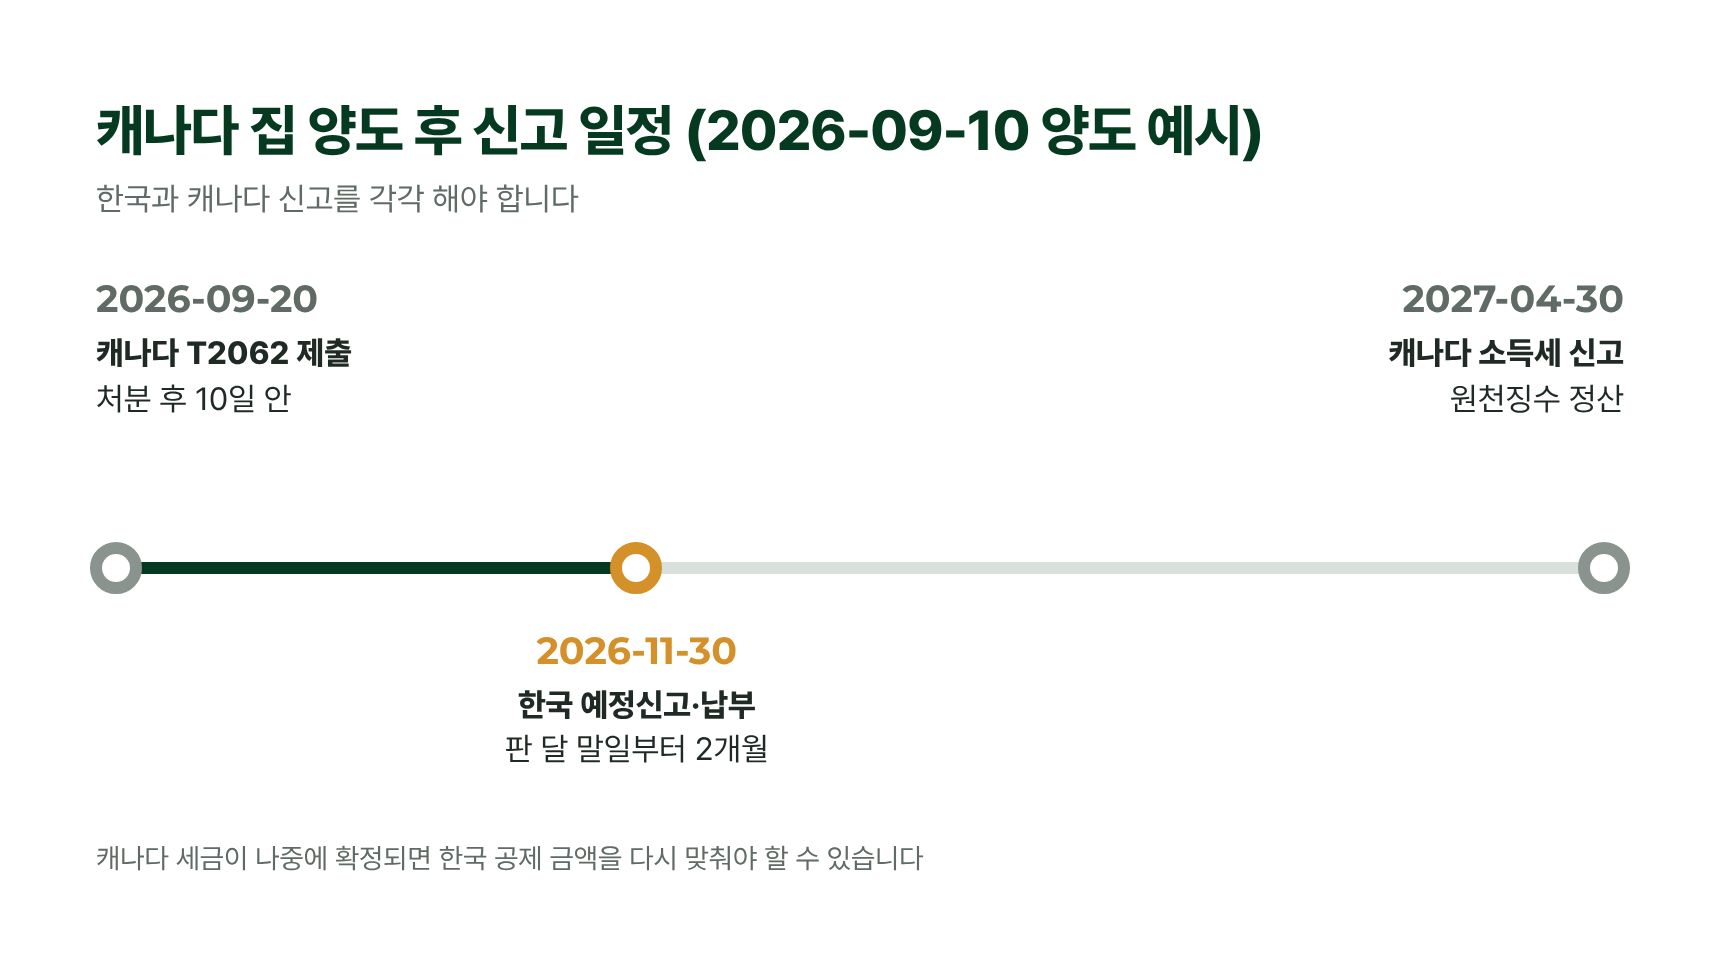
캐나다 집 양도 후 신고 일정 (2026-09-10 양도 예시)
한국과 캐나다 신고를 각각 해야 합니다
| 날짜 | 신고 항목 | 상세 내용 |
|---|
| 2026-09-20 | 캐나다 T2062 제출 | 처분 후 10일 안 |
| 2026-11-30 | 한국 예정신고·납부 | 판 달 말일부터 2개월 |
| 2027-04-30 | 캐나다 소득세 신고 | 원천징수 정산 |
캐나다 세금이 나중에 확정되면 한국 공제 금액을 다시 맞춰야 할 수 있습니다
2026-09-10에 팔았다면 2026-11-30까지 한국에 신고·납부하시면 됩니다.
캐나다 세금이 이때 확정되지 않았다면, 확정된 뒤 공제 금액을 다시 맞추는 절차가 필요할 수 있습니다.
환율 증빙, 캐나다 신고서, 한국 신고 시점이 함께 맞물려 처음 하시는 분이 혼자 맞추기는 쉽지 않습니다.
마무리하며
캐나다 부동산 양도세는 캐나다에 냈다고 끝나는 세금이 아니라, 한국에서 한 번 더 계산해 차액을 내는 세금입니다.
이익은 사고판 날의 환율로 따지고, 캐나다 세금은 한국 세액 한도 안에서 공제받으시기 바랍니다.
저 안성인 세무사는 미국, 캐나다 등 해외 부동산 양도세 신고를 다수 진행하며 쌓은 경험으로 고객님의 상황에 맞는 방법을 찾아드리고 있습니다.
간단한 연락 한 번으로 그동안의 걱정을 내려놓으실 수 있습니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.