(주택 거주기간으로 산정)
동일세대원이 주택의 건물부분과 부수토지 부분을 각각 소유한 경우로서 「소득세법」 제95조제2항 단서에 해당하여 [표2]의 공제를 적용하는 경우 거주기간별 공제율은 동일세대원으로서 주택의 건물부분 소유자와 함께 거주한 기간으로 산정하는 것임
동일세대원이 주택의 건물부분과 부수토지 부분을 각각 소유하다가 주택의 건물부분을 토지소유자에게 증여하여 단독명의로 전환한 경우로서 「소득세법」 제95조제2항 단서에 해당하여 [표2]의 공제를 적용하는 경우, 부수토지의 거주기간별 공제율은 동일세대원으로서 주택의 건물부분 소유자와 함께 거주한 기간으로 산정하는 것입니다.
<A주택 소유현황>
○ ’86.06. 甲은 본인 명의 토지에 배우자 乙명의로 A주택을 신축
- 부수토지 부분은 甲, 건물부분은 乙소유로 신축 후 ’97.10.까지 11년 간 甲, 乙 함께 거주
○ ’02.10. A주택을 甲에게 증여하여 甲 단독명의로 전환
○ ’25.01. A주택 및 부수토지 양도
* 甲, 乙이 속한 세대는 양도당시 A주택외 소유주택 없음
○ 동일 세대원이 주택의 건물부분과 부수토지를 각각 소유하다가 주택의 건물을 토지소유자에게 증여하여 단독명의로 전환한 경우로서
- 부수토지에 대하여 「소득세법」 제95조제2항의 [표2]에 따른 공제율을 적용할 때 주택을 증여받기 전 동일세대원으로서 함께 거주한 기간에 대하여 거주기간별 공제율을 적용할 수 있는지 여부
□ 소득세법 제95조 【양도소득금액과 장기보유특별공제액】
① 양도소득금액은 양도차익에서 장기보유 특별공제액을 공제한 금액으로 한다. <개정 2023.12.31>
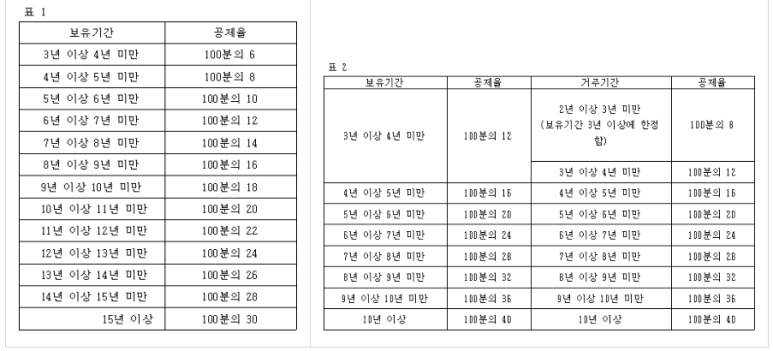
② 제1항에서 "장기보유 특별공제액”이란 제94조제1항제1호에 따른 자산(제104조제3항에 따른 미등기양도자산과 같은 조 제7항 각 호에 따른 자산은 제외한다)으로서 보유기간이 3년 이상인 것 및 제94조제1항제2호가목에 따른 자산 중 조합원입주권(조합원으로부터 취득한 것은 제외한다)에 대하여 그 자산의 양도차익(조합원입주권을 양도하는 경우에는 「도시 및 주거환경정비법」제74조에 따른 관리처분계획 인가 및 「빈집 및 소규모주택 정비에 관한 특례법」제29조에 따른 사업시행계획인가 전 토지분 또는 건물분의 양도차익으로 한정한다)에 다음 표 1에 따른 보유기간별 공제율을 곱하여 계산한 금액을 말한다. 다만, 대통령령으로 정하는 1세대 1주택(이에 딸린 토지를 포함한다)에 해당하는 자산의 경우에는 그 자산의 양도차익에 다음 표 2에 따른 보유기간별 공제율을 곱하여 계산한 금액과 같은 표에 따른 거주기간별 공제율을 곱하여 계산한 금액을 합산한 것을 말한다.
④ 제2항에서 규정하는 자산의 보유기간은 그 자산의 취득일부터 양도일까지로 한다. 다만, 제97조의2제1항의 경우에는 증여한 배우자 또는 직계존비속이 해당 자산을 취득한 날부터 기산(起算)하고, 같은 조 제4항제1호에 따른 가업상속공제가 적용된 비율에 해당하는 자산의 경우에는 피상속인이 해당 자산을 취득한 날부터 기산한다.
⑤ 제2항 단서에도 불구하고 주택이 아닌 건물을 사실상 주거용으로 사용하거나 공부상의 용도를 주택으로 변경하는 경우로서 그 자산이 대통령령으로 정하는 1세대 1주택(이에 딸린 토지를 포함한다)에 해당하는 자산인 경우 장기보유 특별공제액은 그 자산의 양도차익에 제1호에 따른 보유기간별 공제율을 곱하여 계산한 금액과 제2호에 따른 거주기간별 공제율을 곱하여 계산한 금액을 합산한 것을 말한다.
1. 보유기간별 공제율: 다음 계산식에 따라 계산한 공제율. 다만, 다음 계산식에 따라 계산한 공제율이 100분의 40보다 큰 경우에는 100분의 40으로 한다.
2. 거주기간별 공제율: 다음 계산식에 따라 계산한 공제율
□ 소득세법 시행령 제159조의4 【장기보유특별공제】
법 제95조제2항 표 외의 부분 단서 및 같은 조 제5항 각 호 외의 부분에서 "대통령령으로 정하는 1세대 1주택”이란 각각 1세대가 양도일(주택의 매매계약을 체결한 후 해당 계약에 따라 주택을 주택 외의 용도로 용도변경하여 양도하는 경우에는 해당 주택의 매매계약일을 말한다) 현재 국내에 1주택(제155조ㆍ제155조의2ㆍ제156조의2ㆍ제156조의3 및 그 밖의 규정에 따라 1세대 1주택으로 보는 주택을 포함한다)을 보유하고 보유기간 중 거주기간이 2년 이상인 것을 말한다. 이 경우 해당 1주택이 제155조제3항 각 호 외의 부분 본문에 따른 공동상속주택인 경우 거주기간은 해당 주택에 거주한 공동상속인 중 그 거주기간이 가장 긴 사람이 거주한 기간으로 판단한다.
□ 소득세법 시행령 제162조 【양도 또는 취득의 시기】
① 법 제98조 전단에서 "대금을 청산한 날이 분명하지 아니한 경우 등 대통령령으로 정하는 경우”란 다음 각 호의 경우를 말한다.
5. 상속 또는 증여에 의하여 취득한 자산에 대하여는 그 상속이 개시된 날 또는 증여를 받은 날
□ 양도소득세 집행기준 95-0-1 【장기보유특별공제를 위한 보유기간 계산 기준일】
좋은 하루 보내세요!
글 보시고 궁금한 점 있으시면 연락주셔도 됩니다.
★ 저는 별도의 광고나 홍보없이 세무사 사무실을 운영하고 있습니다.

문용현 세무사 플랫폼별 후기모음
문용현 세무사 플랫폼별 후기모음 ★ 저는 별도의 광고나 홍보없이 세무사 사무실을 운영하고 있습니다. 저...
blog.naver.com
cta_moonyh@naver.com 으로 연락을 주시면 됩니다!
- 143,000건 이상의 세금 상담 및 용역
- 600건 이상의 경정청구를 통한 약 25억 이상 세금 환급
- 세무사 플랫폼 '택슬리' 상담 및 후기 1위 (약 7,600건 이상 상담)
- 전문가 플랫폼 '아하커넥츠' 상담 및 후기 1위 (약 500건 이상 상담)
- 지식플랫폼 '아하' 세무/회계 1위 (122,000건 이상 답변 및 337만건 이상 공유)
- 지식플랫폼 '아하' AI 추론(Reasoning) 검수 및 품질 평가
- KB금융 콘텐츠 필진
- 한국경제필진
- 서울시 마을세무사
- ㈜코스맥스 세무팀
- ㈜현대중공업 세무기획팀
- ㈜iMBC 재무회계팀
- 세무법인 넥스트