안녕하세요. 상속세, 증여세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 상속세 납부세액이 2천만 원을 넘고 담보를 맡기면 상속세 연부연납으로 최대 10년에 걸쳐 나눠 낼 수 있습니다.
다만 신고할 때 함께 신청해야 하고, 나눠 내는 동안에는 이자가 붙습니다.
이 글에서는 아래 세 가지를 차례로 확인해 보겠습니다.
- 내 상속세도 나눠 낼 수 있을까?
- 언제, 어떻게 신청해야 할까?
- 나눠 내면 이자는 얼마나 붙을까?
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
1. 상속세 연부연납, 내 경우도 나눠 낼 수 있을까요?
연부연납은 상속세를 해마다 나눠 내는 제도입니다.
상속받은 재산이 대부분 집이나 땅이라 현금이 부족할 때 많이 쓰입니다.
고객님의 상속세 납부세액이 2천만 원을 넘는다면 신청할 수 있습니다.
여기에 세금을 못 낼 때를 대비해 맡기는 담보가 있어야 하고, 정해진 기한 안에 신청해야 합니다.
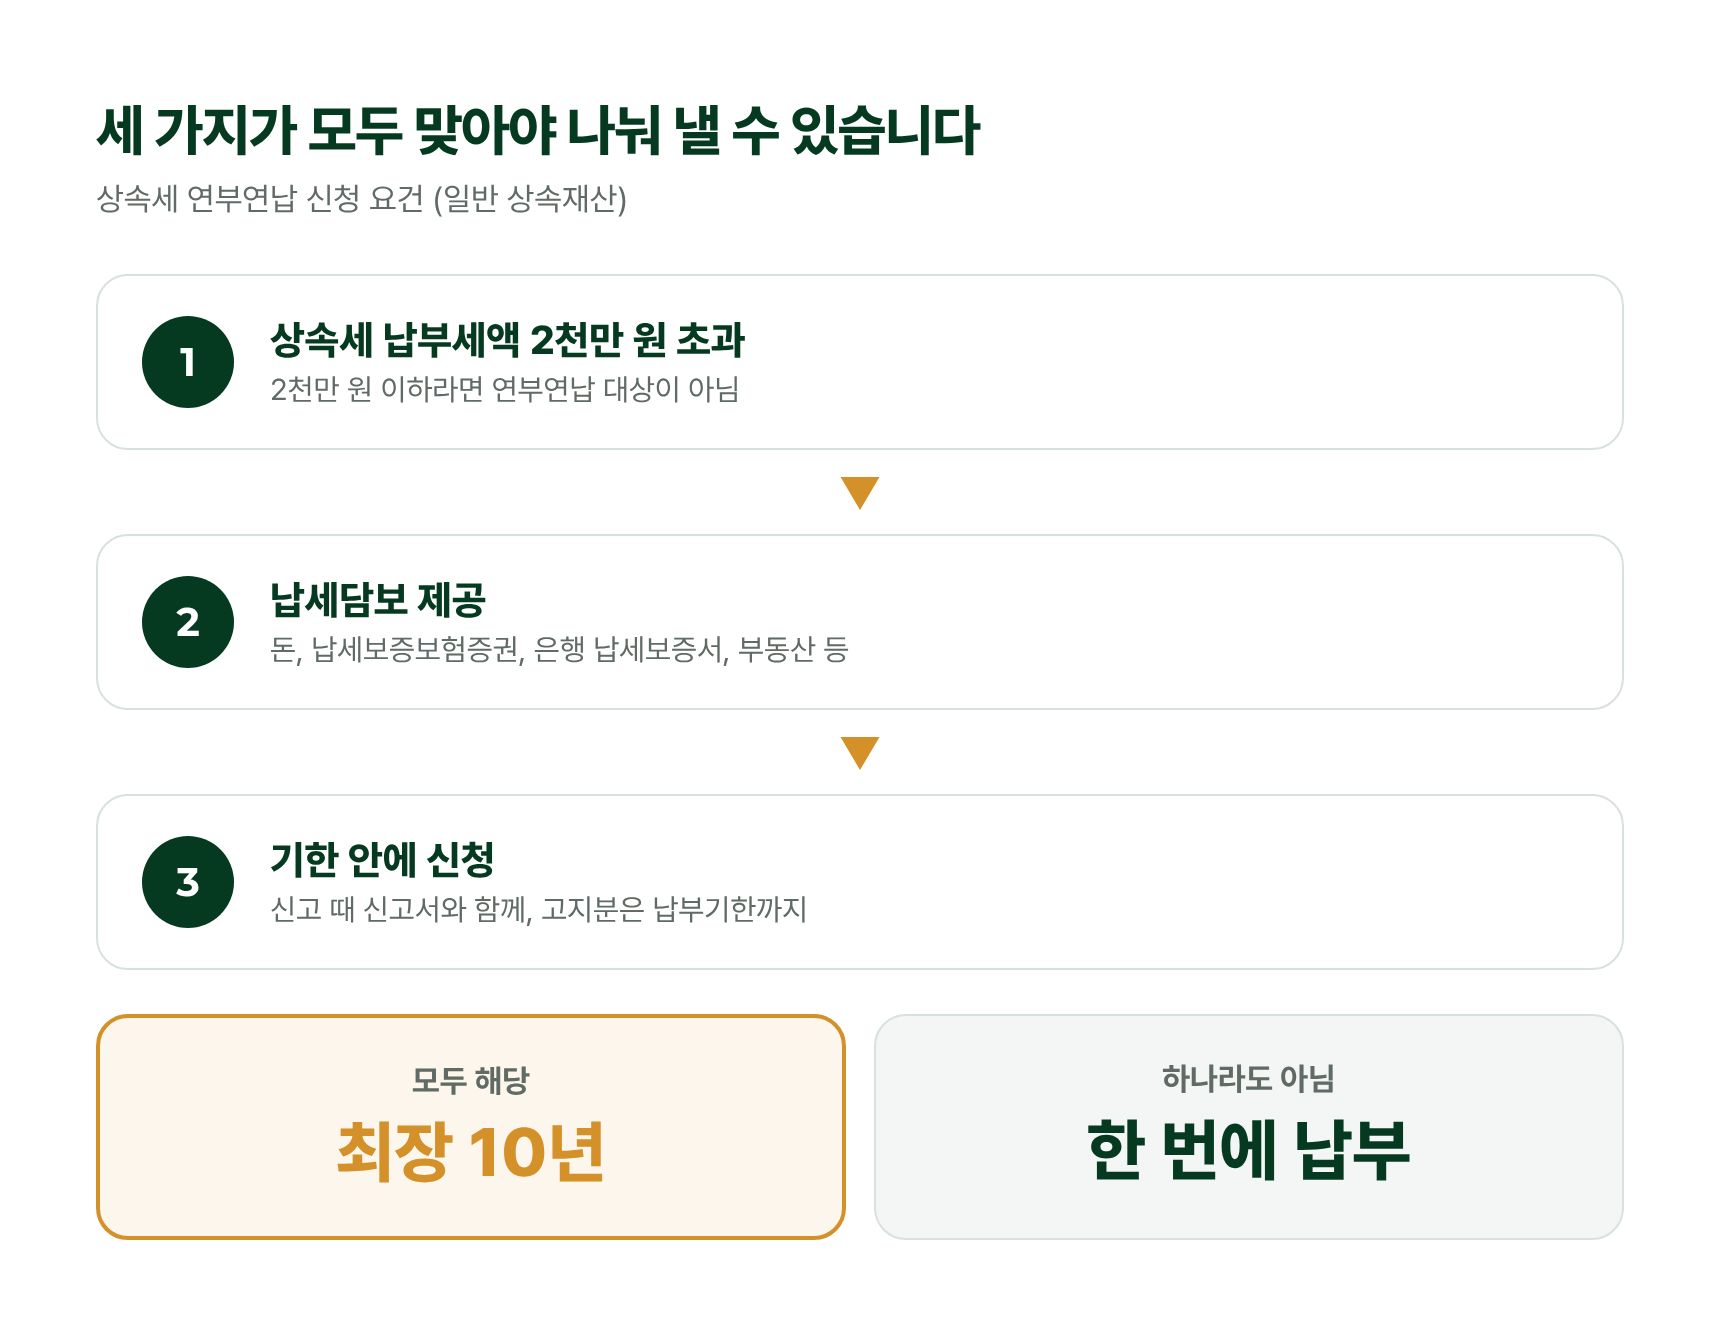
세 가지가 모두 맞아야 나눠 낼 수 있습니다
상속세 연부연납 신청 요건 (일반 상속재산)
| 순번 | 요건 | 상세 설명 |
|---|
| 1 | 상속세 납부세액 2천만 원 초과 | 2천만 원 이하라면 연부연납 대상이 아님 |
| 2 | 납세담보 제공 | 돈, 납세보증보험증권, 은행 납세보증서, 부동산 등 |
| 3 | 기한 안에 신청 | 신고 때 신고서와 함께, 고지분은 납부기한까지 |
- 모두 해당
- 최장 10년
- 하나라도 아님
- 한 번에 납부
일반 상속재산은 허가일부터 최장 10년이고, 한 번에 내는 금액이 1천만 원을 넘도록 기간을 정합니다.
2. 언제, 어떻게 신청해야 할까요?
가장 흔한 방법은 상속세를 신고할 때 신청서를 신고서와 함께 내는 것입니다.
이때 첫 회분은 신고기한까지 바로 냅니다.
세무서는 신고기한부터 9개월 안에 허가 여부를 알려 주고, 그때까지 통지가 없으면 허가한 것으로 봅니다.
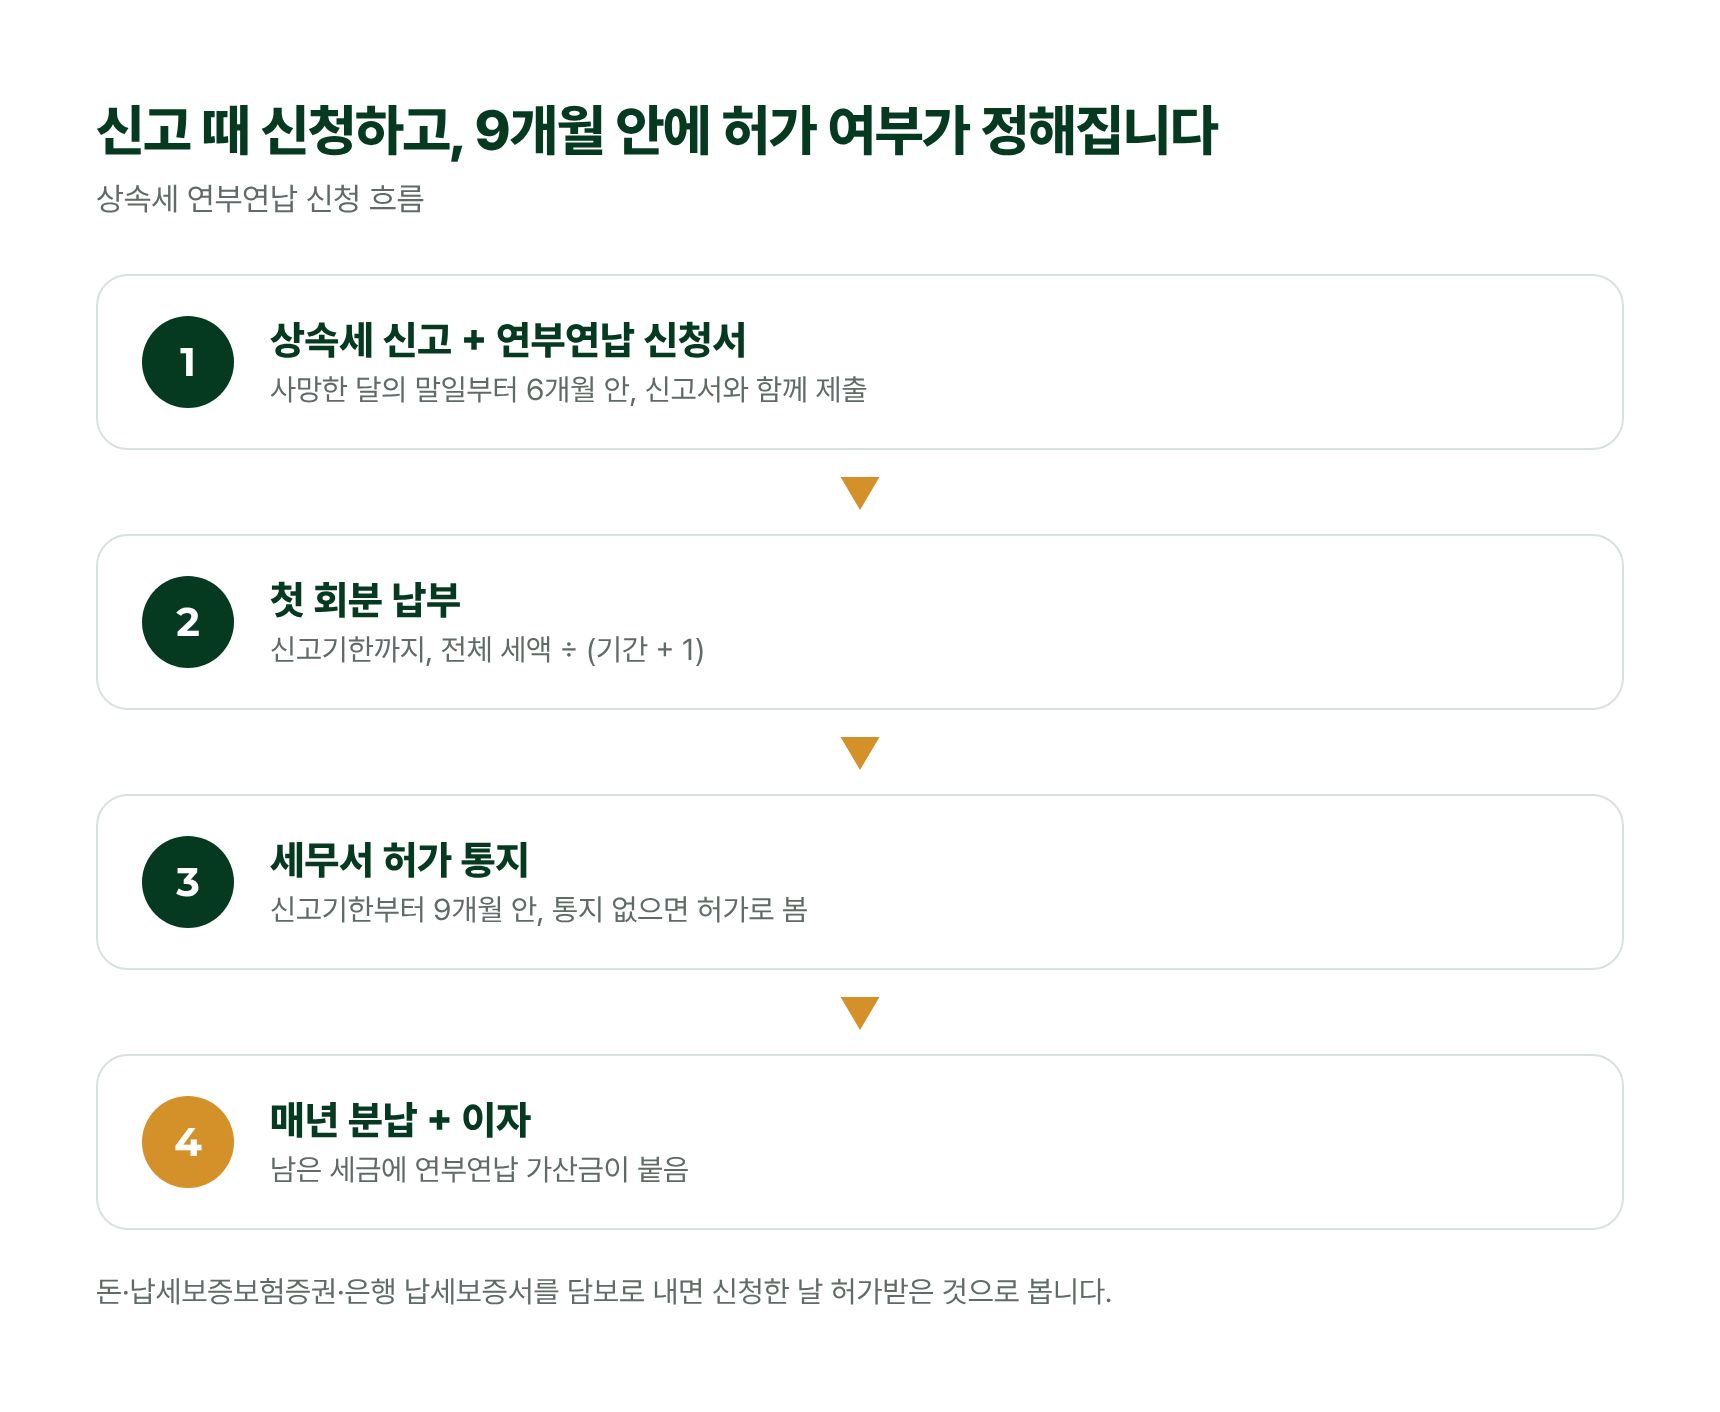
신고 때 신청하고, 9개월 안에 허가 여부가 정해집니다
상속세 연부연납 신청 흐름
| 단계 | 제목 | 상세 내용 |
|---|
| 1 | 상속세 신고 + 연부연납 신청서 | 사망한 달의 말일부터 6개월 안, 신고서와 함께 제출 |
| 2 | 첫 회분 납부 | 신고기한까지, 전체 세액 ÷ (기간 + 1) |
| 3 | 세무서 허가 통지 | 신고기한부터 9개월 안, 통지 없으면 허가로 봄 |
| 4 | 매년 분납 + 이자 | 남은 세금에 연부연납 가산금이 붙음 |
돈·납세보증보험증권·은행 납세보증서를 담보로 내면 신청한 날 허가받은 것으로 봅니다.
담보는 돈, 납세보증보험증권, 은행 납세보증서, 부동산 등으로 맡깁니다.
돈이나 보증보험증권, 납세보증서를 맡기면 신청한 날에 허가받은 것으로 봅니다.
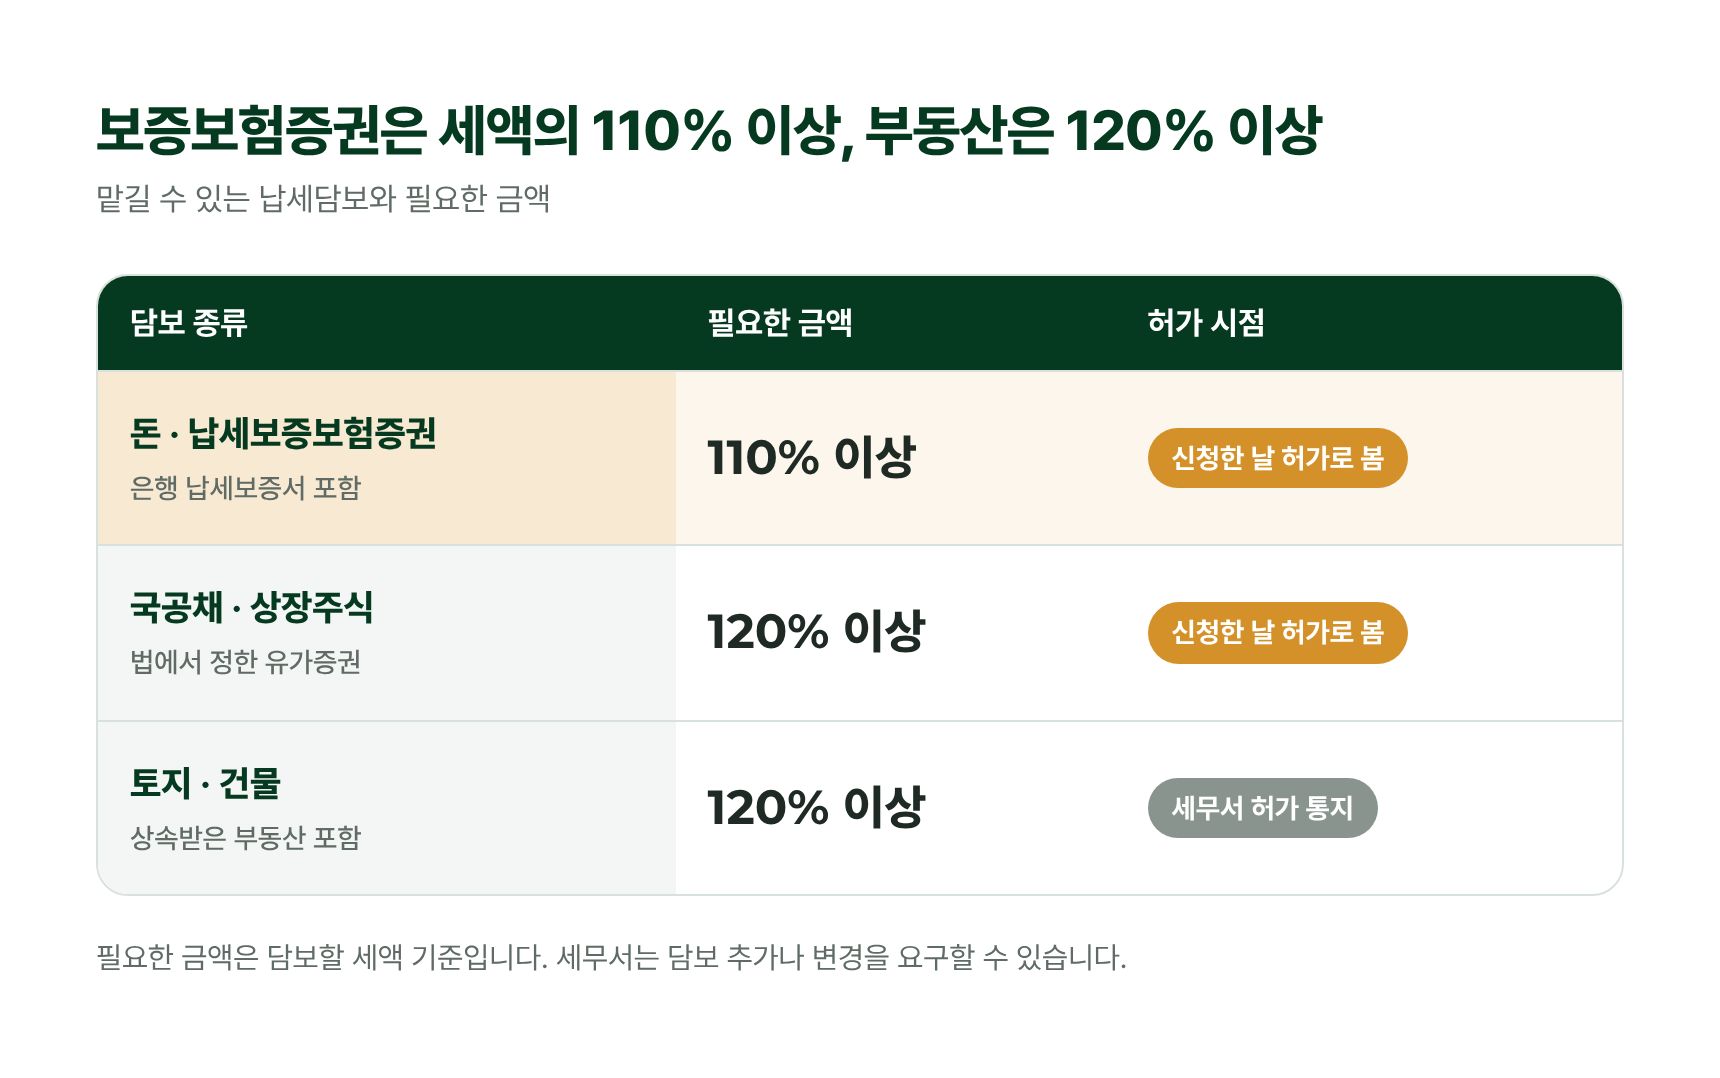
보증보험증권은 세액의 110% 이상, 부동산은 120% 이상
맡길 수 있는 납세담보와 필요한 금액
| 담보 종류 | 필요한 금액 | 허가 시점 |
|---|
| 돈 · 납세보증보험증권
은행 납세보증서 포함 | 110% 이상 | 신청한 날 허가로 봄 |
| 국공채 · 상장주식
법에서 정한 유가증권 | 120% 이상 | 신청한 날 허가로 봄 |
| 토지 · 건물
상속받은 부동산 포함 | 120% 이상 | 세무서 허가 통지 |
필요한 금액은 담보할 세액 기준입니다. 세무서는 담보 추가나 변경을 요구할 수 있습니다.
고객님이 상속받은 집을 담보로 쓰실 계획이라면, 신고 전에 등기 서류부터 챙겨 두시기 바랍니다.
3. 나눠 내면 이자는 얼마나 붙을까요?
계산 전에 용어 하나만 보겠습니다.
연부연납 가산금, 즉 나눠 내는 동안 아직 내지 않은 세금에 붙는 이자입니다.
이율은 2026-09-11 기준 연 3.1%이고, 중간에 이율이 바뀌면 바뀐 날부터는 새 이율로 계산합니다.
[예시]
예를 들어 A씨의 상속세 납부세액이 3억 3천만 원이고, 10년 연부연납을 허가받았다고 가정해 보겠습니다.
① 11회로 나누면 한 번에 3,000만 원씩 냅니다.
② 둘째 해에는 남은 3억 원에 대한 이자 약 930만 원이 더해집니다.
③ 10년 동안 붙는 이자를 모두 더하면 약 5,115만 원입니다.
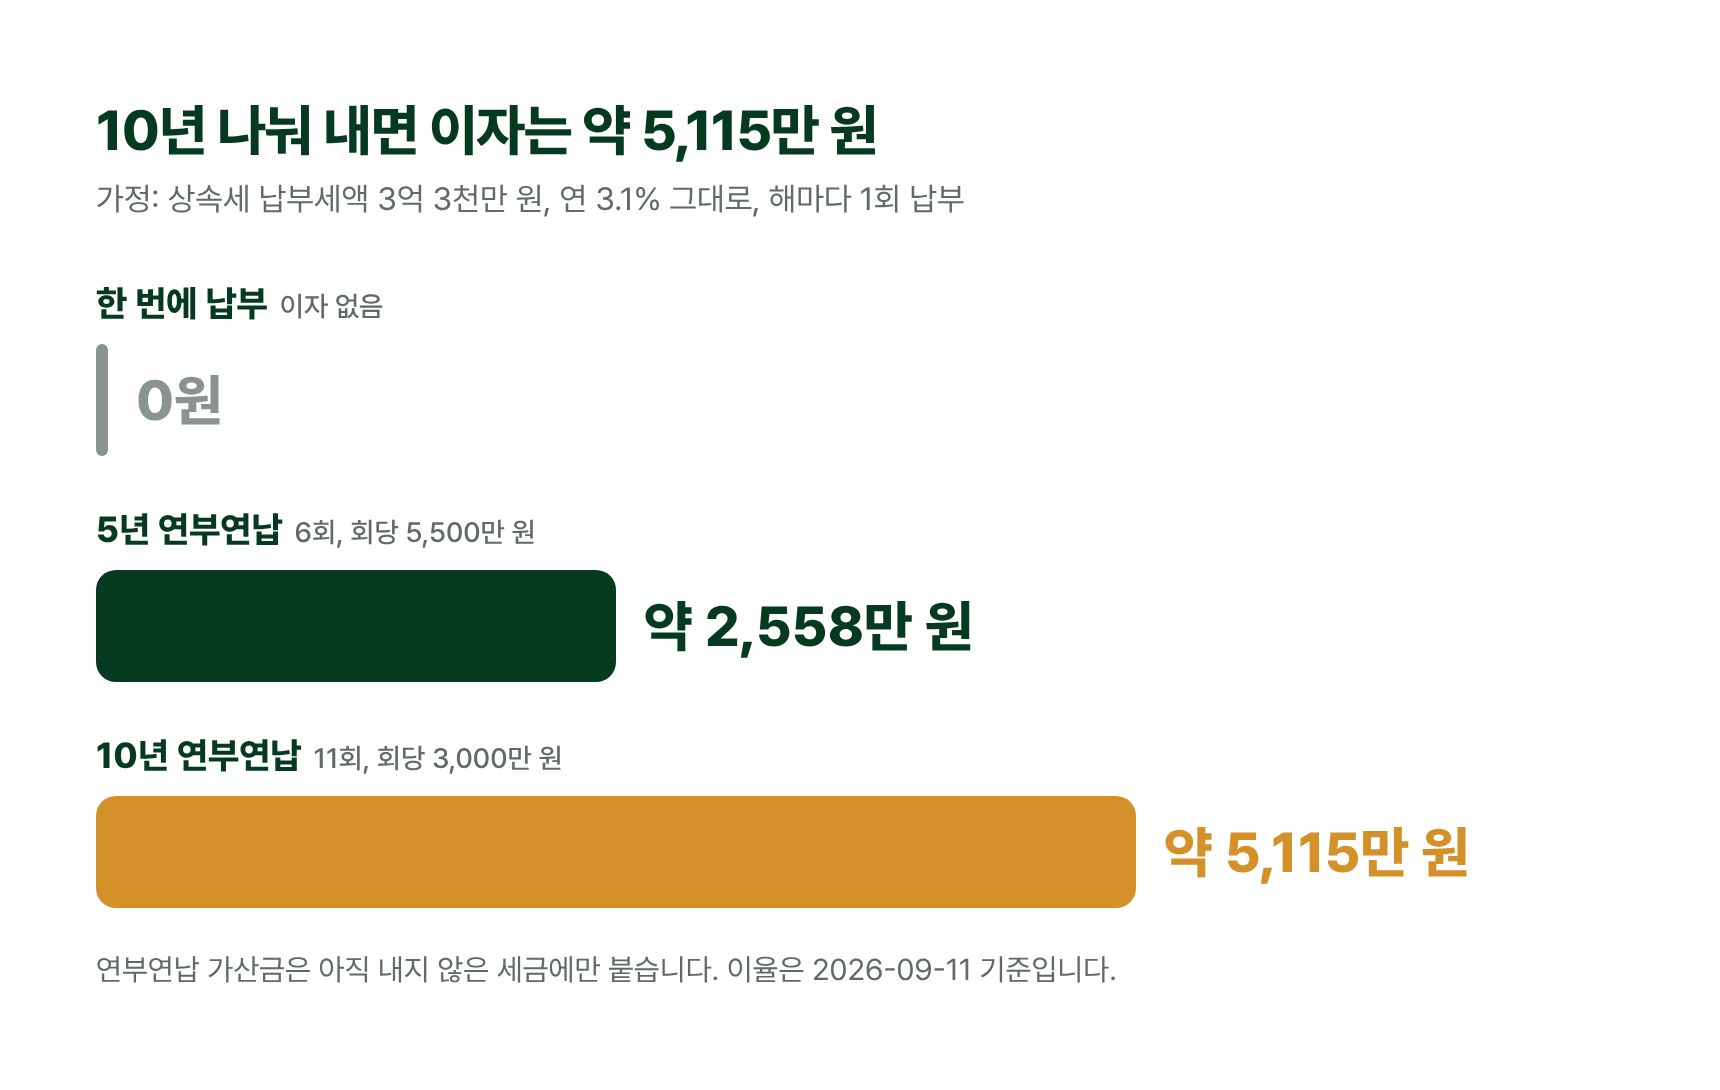
10년 나눠 내면 이자는 약 5,115만 원
가정: 상속세 납부세액 3억 3천만 원, 연 3.1% 그대로, 해마다 1회 납부
| 납부 방식 | 상세 조건 | 이자 금액 |
|---|
| 한 번에 납부 | 이자 없음 | 0원 |
| 5년 연부연납 | 6회, 회당 5,500만 원 | 약 2,558만 원 |
| 10년 연부연납 | 11회, 회당 3,000만 원 | 약 5,115만 원 |
연부연납 가산금은 아직 내지 않은 세금에만 붙습니다. 이율은 2026-09-11 기준입니다.
이 경우, 같은 세액을 5년에 나눠 내면 이자는 약 2,558만 원으로 줄어듭니다.
즉, 기간이 길수록 한 해 부담은 가볍지만 이자는 늘어납니다.
다만 이 금액은 이율이 3.1%로 그대로라고 가정한 값입니다.
4. 놓치기 쉬운 점은 무엇인가요?
정해진 날까지 분납 세액을 내지 않으면 허가가 취소될 수 있습니다.
담보를 바꾸거나 보충하라는 세무서 요구에 따르지 않을 때도 마찬가지입니다.
연부연납을 허가받으면 2개월 안에 나눠 내는 분납과는 함께 쓸 수 없습니다.
기간, 담보, 이자를 함께 따져야 하므로 상속세 신고 전에 납부 계획부터 점검받아 보시기 바랍니다.
5. 실무에서 까다로운 경우는 어떻게 될까요?
▶ 사례 1. 신고기한을 넘겨 기한후신고를 하면서도 연부연납을 신청할 수 있을까?
기한후신고서와 함께 신청서를 내면 신청할 수 있고, 허가 여부는 신고한 달의 말일부터 9개월 안에 정해집니다.
▶ 사례 2. 세무조사 뒤 추가로 고지된 상속세도 나눠 낼 수 있을까?
납부고지서에 적힌 납부기한까지 신청하면 되고, 세무서는 그 납부기한부터 14일 안에 허가 여부를 알려 줍니다.
▶ 사례 3. 상속인 세 명이 함께 허가받았는데 한 명이 분납을 못 냈다면?
못 낸 상속인의 허가만 취소되고, 나머지 상속인은 변경 허가를 받아 계속 나눠 낼 수 있습니다.
▶ 사례 4. 나눠 내는 도중에 이자율이 바뀌었다면?
허가받을 때의 이율로 고정되지 않고, 바뀌기 전 기간은 종전 이율, 바뀐 뒤 기간은 새 이율로 나눠 계산합니다.
마무리하며
상속세 연부연납은 납부세액이 2천만 원을 넘고 담보를 맡기면 최대 10년까지 쓸 수 있습니다.
신청은 신고서와 함께 내는 것이 기본이고, 고지서를 받았다면 그 납부기한까지 냅니다.
나눠 내는 동안에는 남은 세금에 연 3.1%(2026-09-11 기준)의 이자가 붙습니다.
저 안성인 세무사는 상속세 신고와 함께 연부연납 신청서, 납세담보 준비까지 한 번에 살펴드리고 있습니다.
현금이 부족해 상속세가 걱정되신다면 신고기한 전에 한 번 연락주시기 바랍니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.