안녕하세요. 상속세, 증여세, 양도세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 배우자 상속공제는 배우자가 재산을 받지 않아도 최소 5억 원이 됩니다.
5억 원보다 더 받으려면 배우자가 실제로 재산을 나눠 받고, 정해진 기한 안에 등기와 신고까지 마쳐야 합니다.
이 기한을 모르고 지나쳐 공제를 5억 원만 받는 경우가 적지 않습니다.
이 글에서는 아래 세 가지를 차례로 확인해 보겠습니다.
- 내 경우 배우자 공제는 얼마까지 될까?
- 5억 원 넘게 받으려면 언제까지 무엇을 해야 할까?
- 배우자가 많이 받을수록 세금이 줄어들까?
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
1. 배우자 상속공제는 얼마까지 받을 수 있을까요?
배우자 상속공제는 법률상 배우자가 상속받은 몫만큼 상속세를 계산할 재산에서 빼 주는 제도입니다.
배우자가 실제로 받은 금액이 없거나 5억 원보다 적으면 5억 원을 공제합니다.
5억 원보다 많이 받으면 받은 만큼 공제하지만, 위로는 한도가 있습니다.
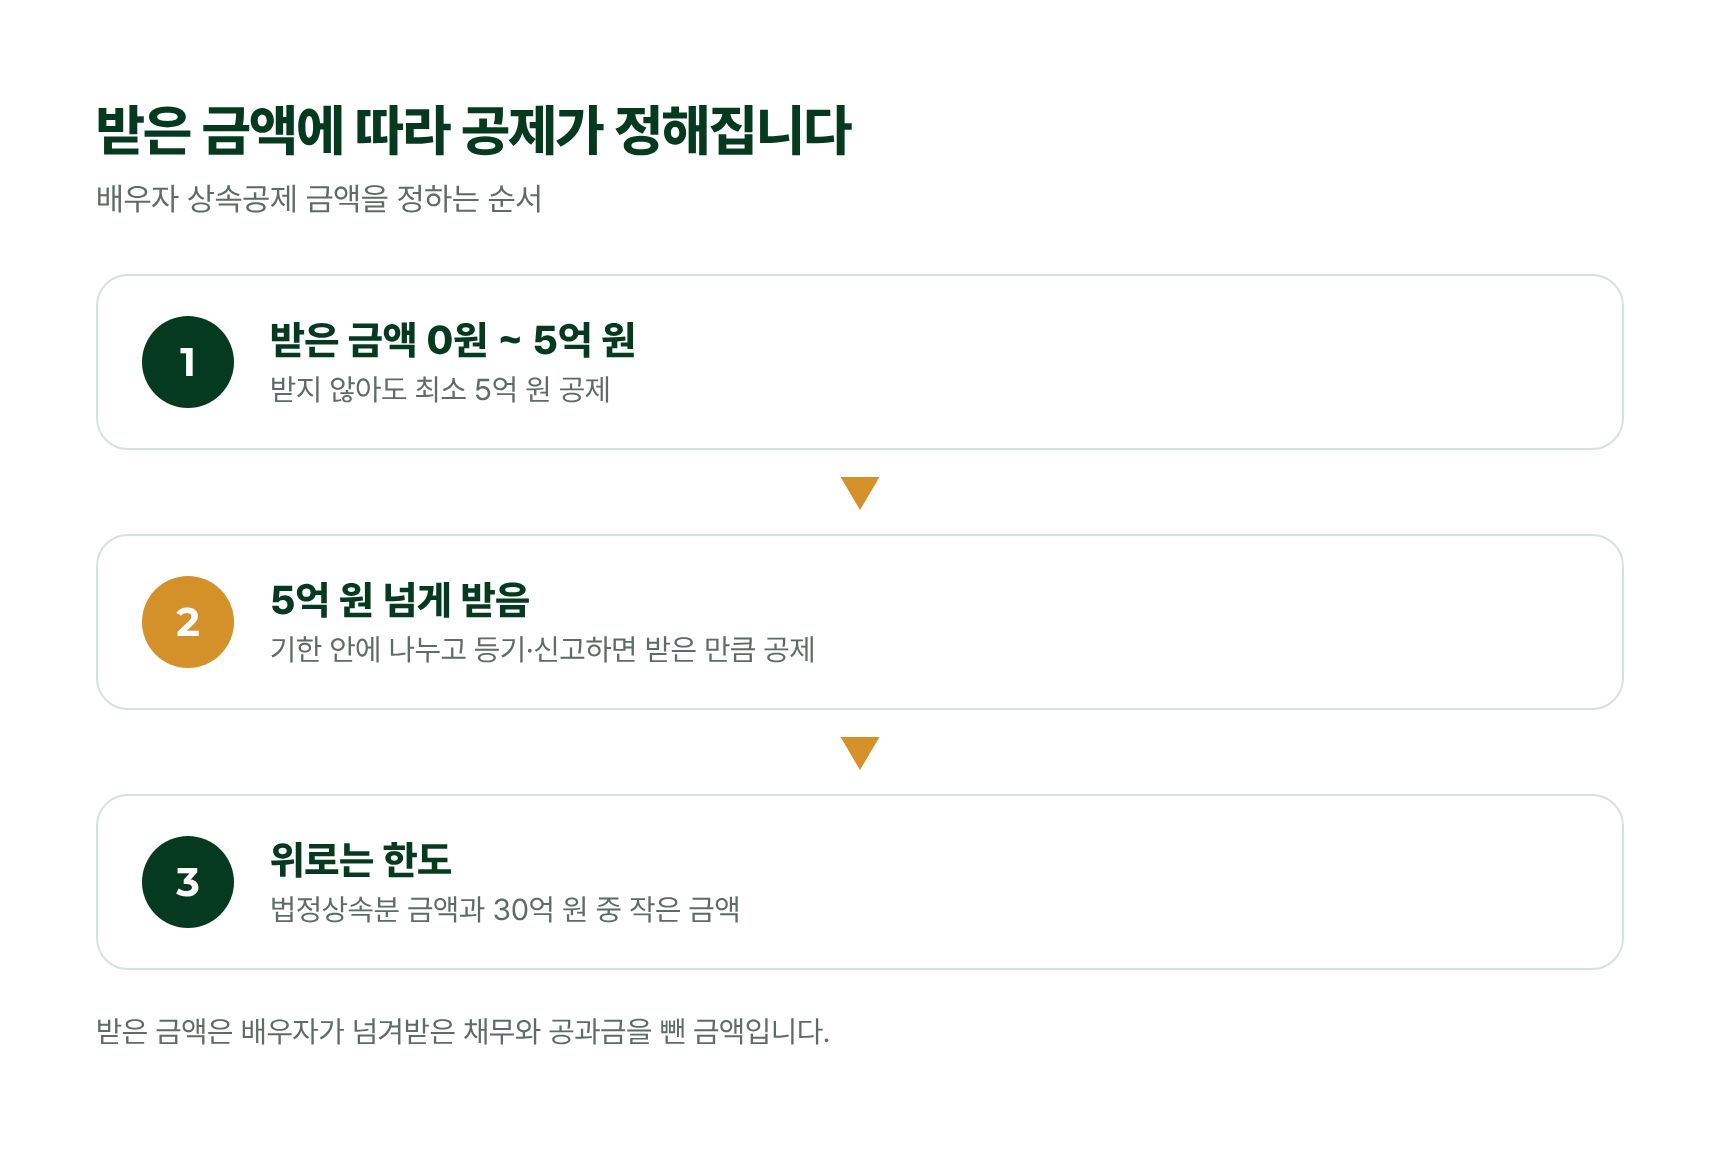
받은 금액에 따라 공제가 정해집니다
배우자 상속공제 금액을 정하는 순서
| 순서 | 조건 | 설명 |
|---|
| 1 | 받은 금액 0원 ~ 5억 원 | 받지 않아도 최소 5억 원 공제 |
| 2 | 5억 원 넘게 받음 | 기한 안에 나누고 등기·신고하면 받은 만큼 공제 |
| 3 | 위로는 한도 | 법정상속분 금액과 30억 원 중 작은 금액 |
받은 금액은 배우자가 넘겨받은 채무와 공과금을 뺀 금액입니다.
한도는 배우자의 법정상속분만큼의 금액과 30억 원 중 작은 금액입니다.
법정상속분은 민법이 정한 나눔 비율로, 배우자는 자녀 한 명 몫의 1.5배를 받습니다.
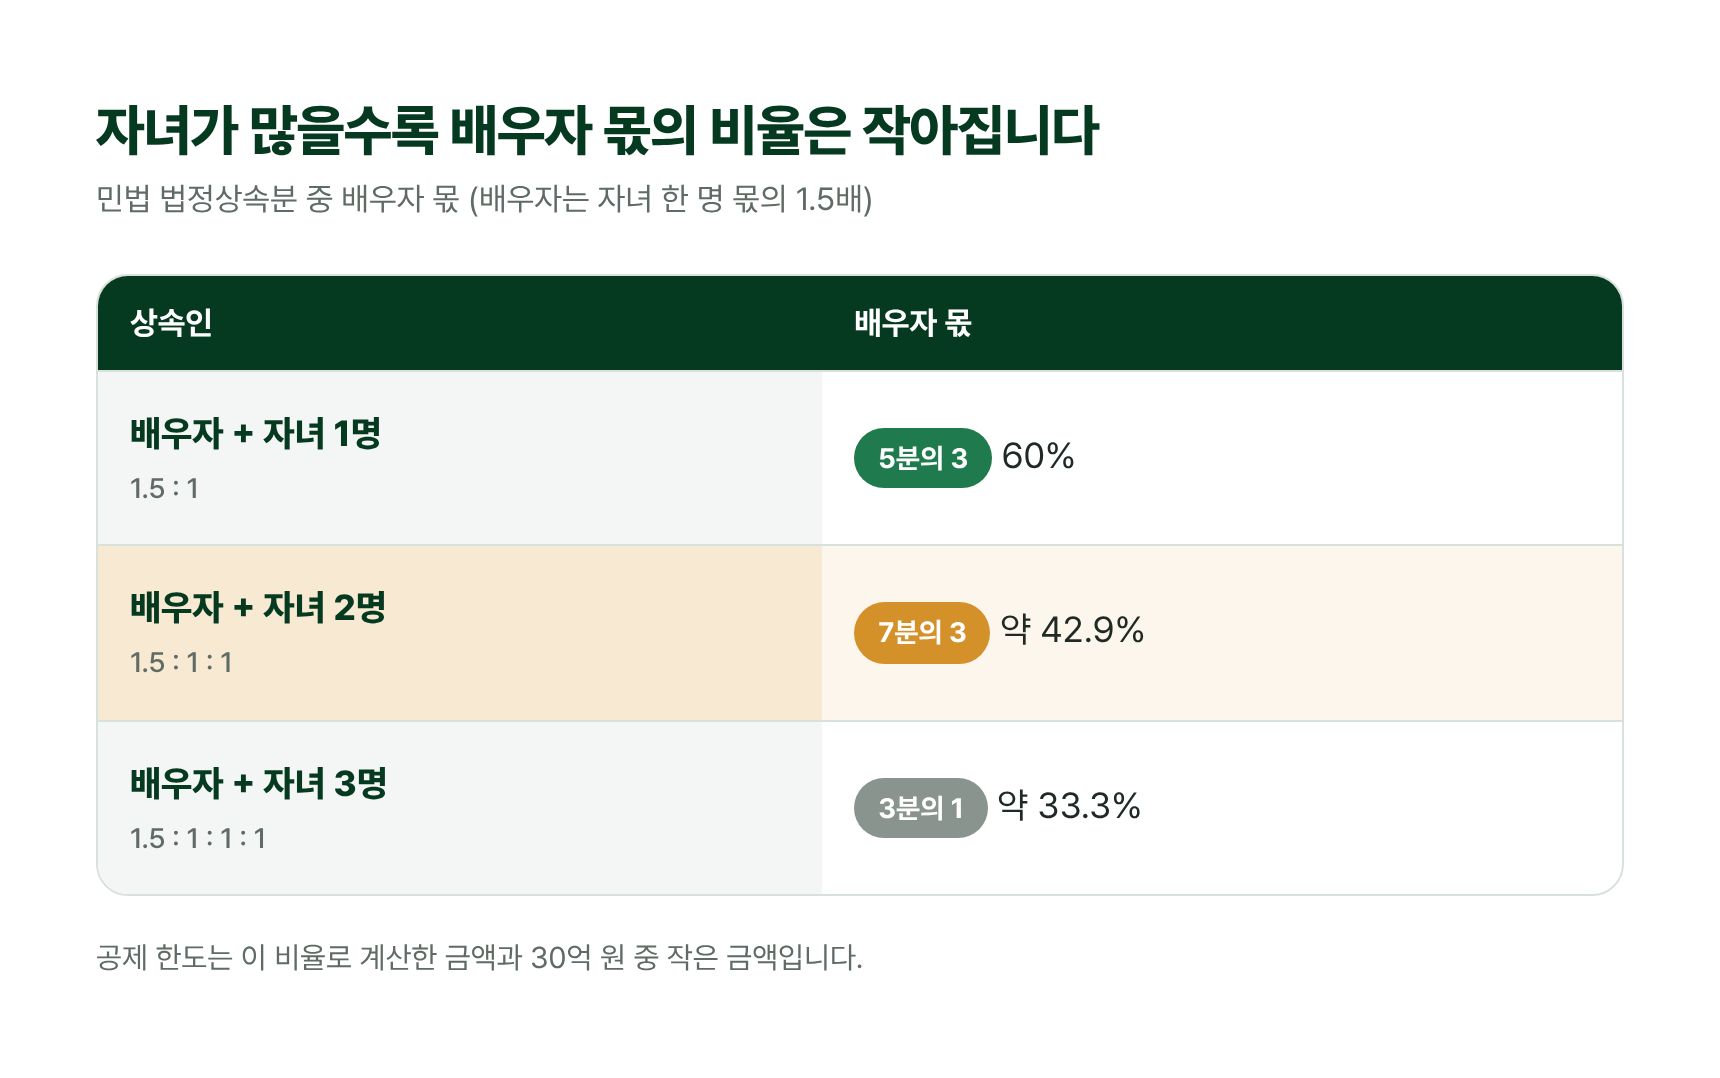
자녀가 많을수록 배우자 몫의 비율은 작아집니다
민법 법정상속분 중 배우자 몫 (배우자는 자녀 한 명 몫의 1.5배)
| 상속인 | 배우자 몫 |
|---|
| 배우자 + 자녀 1명
1.5 : 1 | 5분의 3 (60%) |
| 배우자 + 자녀 2명
1.5 : 1 : 1 | 7분의 3 (약 42.9%) |
| 배우자 + 자녀 3명
1.5 : 1 : 1 : 1 | 3분의 1 (약 33.3%) |
공제 한도는 이 비율로 계산한 금액과 30억 원 중 작은 금액입니다.
즉, 자녀가 2명이면 상속재산의 7분의 3 정도까지가 공제 한도가 됩니다.
정확한 한도는 10년 안에 상속인이 미리 증여받은 재산을 더하고, 배우자가 미리 증여받은 재산의 증여세 과세표준을 빼서 계산합니다.
2. 5억 원 넘게 받으려면 언제까지 무엇을 해야 할까요?
5억 원을 넘는 공제는 배우자상속재산분할기한까지 세 가지를 마쳐야 받을 수 있습니다.
분할기한은 상속세 신고기한 다음 날부터 9개월이 되는 날입니다.
첫째, 상속인끼리 배우자 몫을 정해 실제로 나눕니다.
둘째, 부동산처럼 등기나 명의변경이 필요한 재산은 배우자 이름으로 등기까지 마칩니다.
셋째, 나눈 내용을 관할 세무서에 신고합니다.
예를 들어 2026-03-15에 돌아가셨다면 상속세 신고기한은 2026-09-30이고, 배우자상속재산분할기한은 2027-06-30입니다.
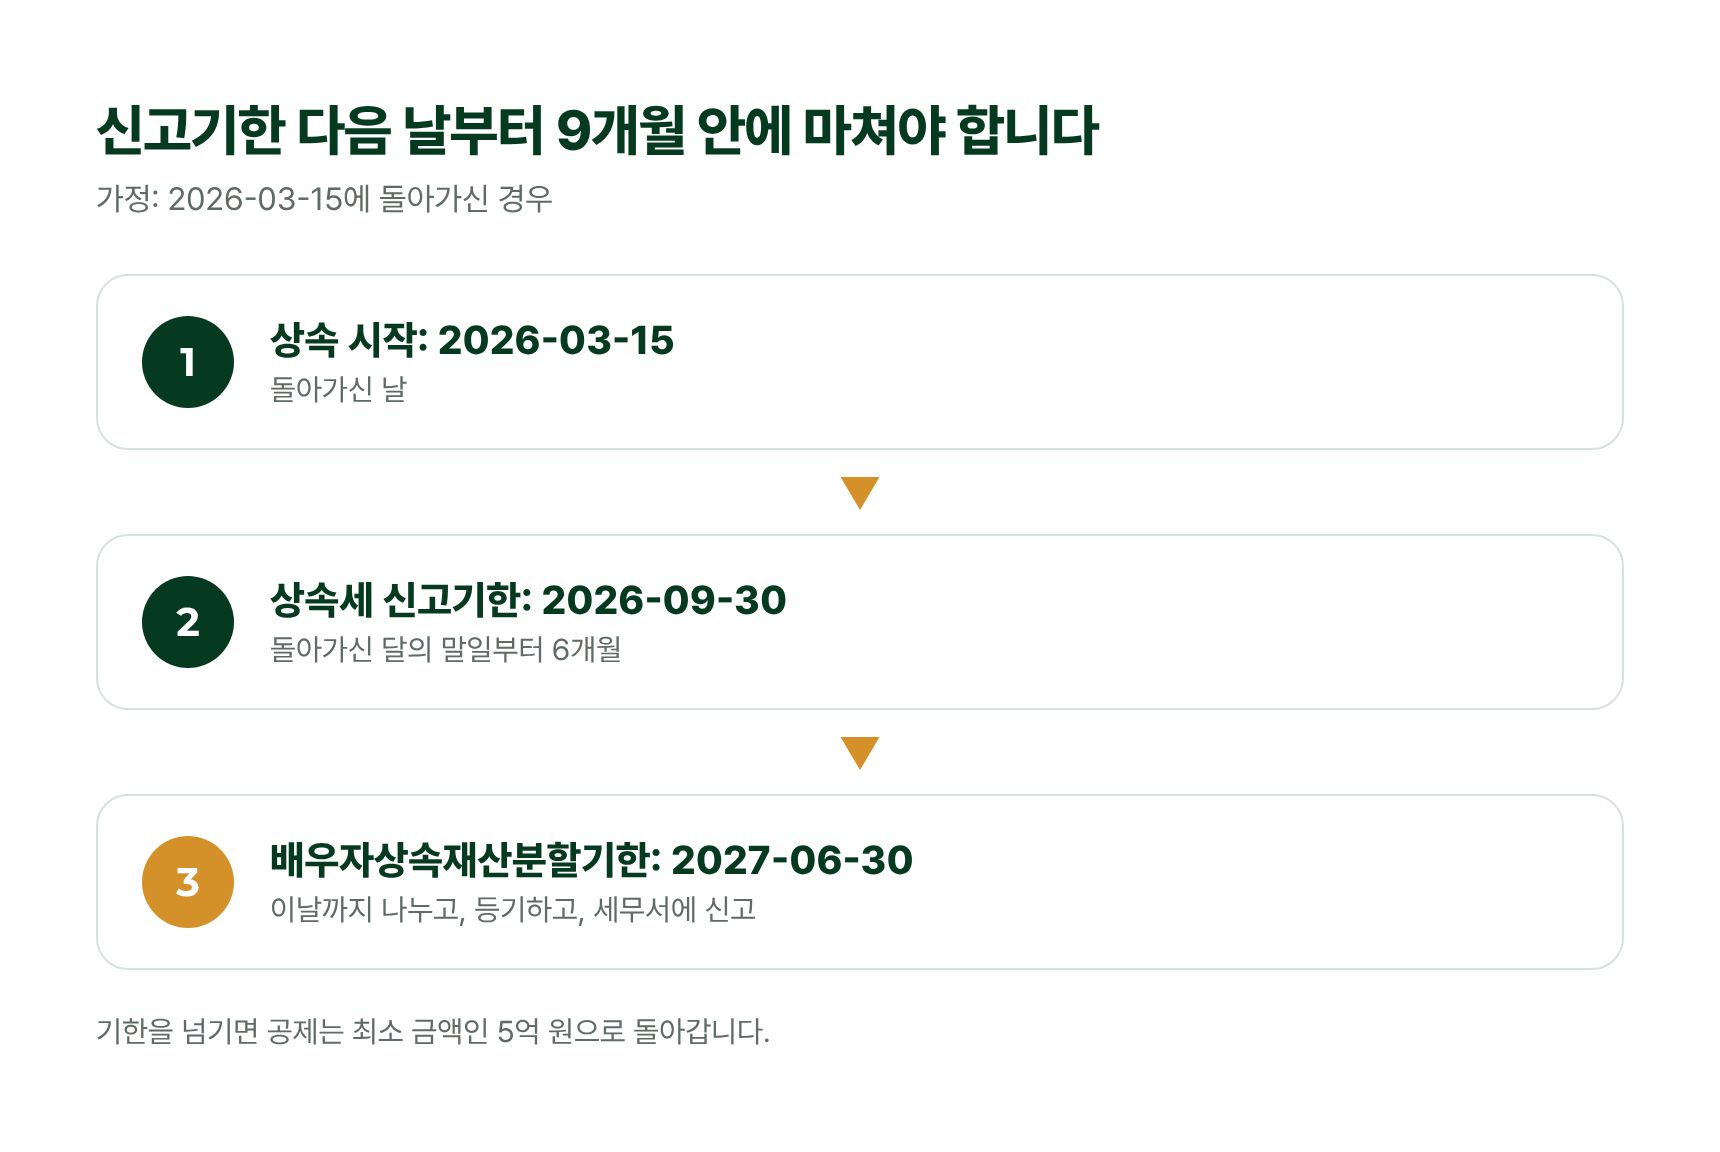
신고기한 다음 날부터 9개월 안에 마쳐야 합니다
가정: 2026-03-15에 돌아가신 경우
| 단계 | 항목 | 날짜 | 설명 |
|---|
| 1 | 상속 시작 | 2026-03-15 | 돌아가신 날 |
| 2 | 상속세 신고기한 | 2026-09-30 | 돌아가신 달의 말일부터 6개월 |
| 3 | 배우자상속재산분할기한 | 2027-06-30 | 이날까지 나누고, 등기하고, 세무서에 신고 |
기한을 넘기면 공제는 최소 금액인 5억 원으로 돌아갑니다.
이 경우, 상속세 신고 때는 배우자 몫을 정해 신고하고, 늦어도 2027-06-30까지 등기와 분할 신고를 끝내야 합니다.
즉, 기한을 넘기면 상속세및증여세법 제19조 ④에 따라 5억 원만 공제됩니다.
다만, 상속재산을 두고 소송이나 분할심판이 진행 중이라면 분할기한 안에 그 사유를 신고해 6개월을 더 받을 수 있습니다.
3. 배우자가 많이 받을수록 세금이 줄어들까요?
그렇지 않습니다. 공제는 한도에서 멈추기 때문입니다.
예를 들어 상속재산이 18억 원이고 상속인이 배우자와 자녀 2명이라고 가정해 보겠습니다.
일괄공제 5억 원만 함께 받는다고 단순하게 계산하면 아래와 같습니다.
- 배우자가 받지 않으면: 배우자 공제 5억 원, 상속세 약 1억 8,000만 원
- 배우자가 법정상속분만큼 받으면: 배우자 공제 약 7억 7,143만 원, 상속세 약 9,857만 원
- 배우자가 전부 받으면: 공제는 한도인 약 7억 7,143만 원에서 멈춰, 상속세도 약 9,857만 원
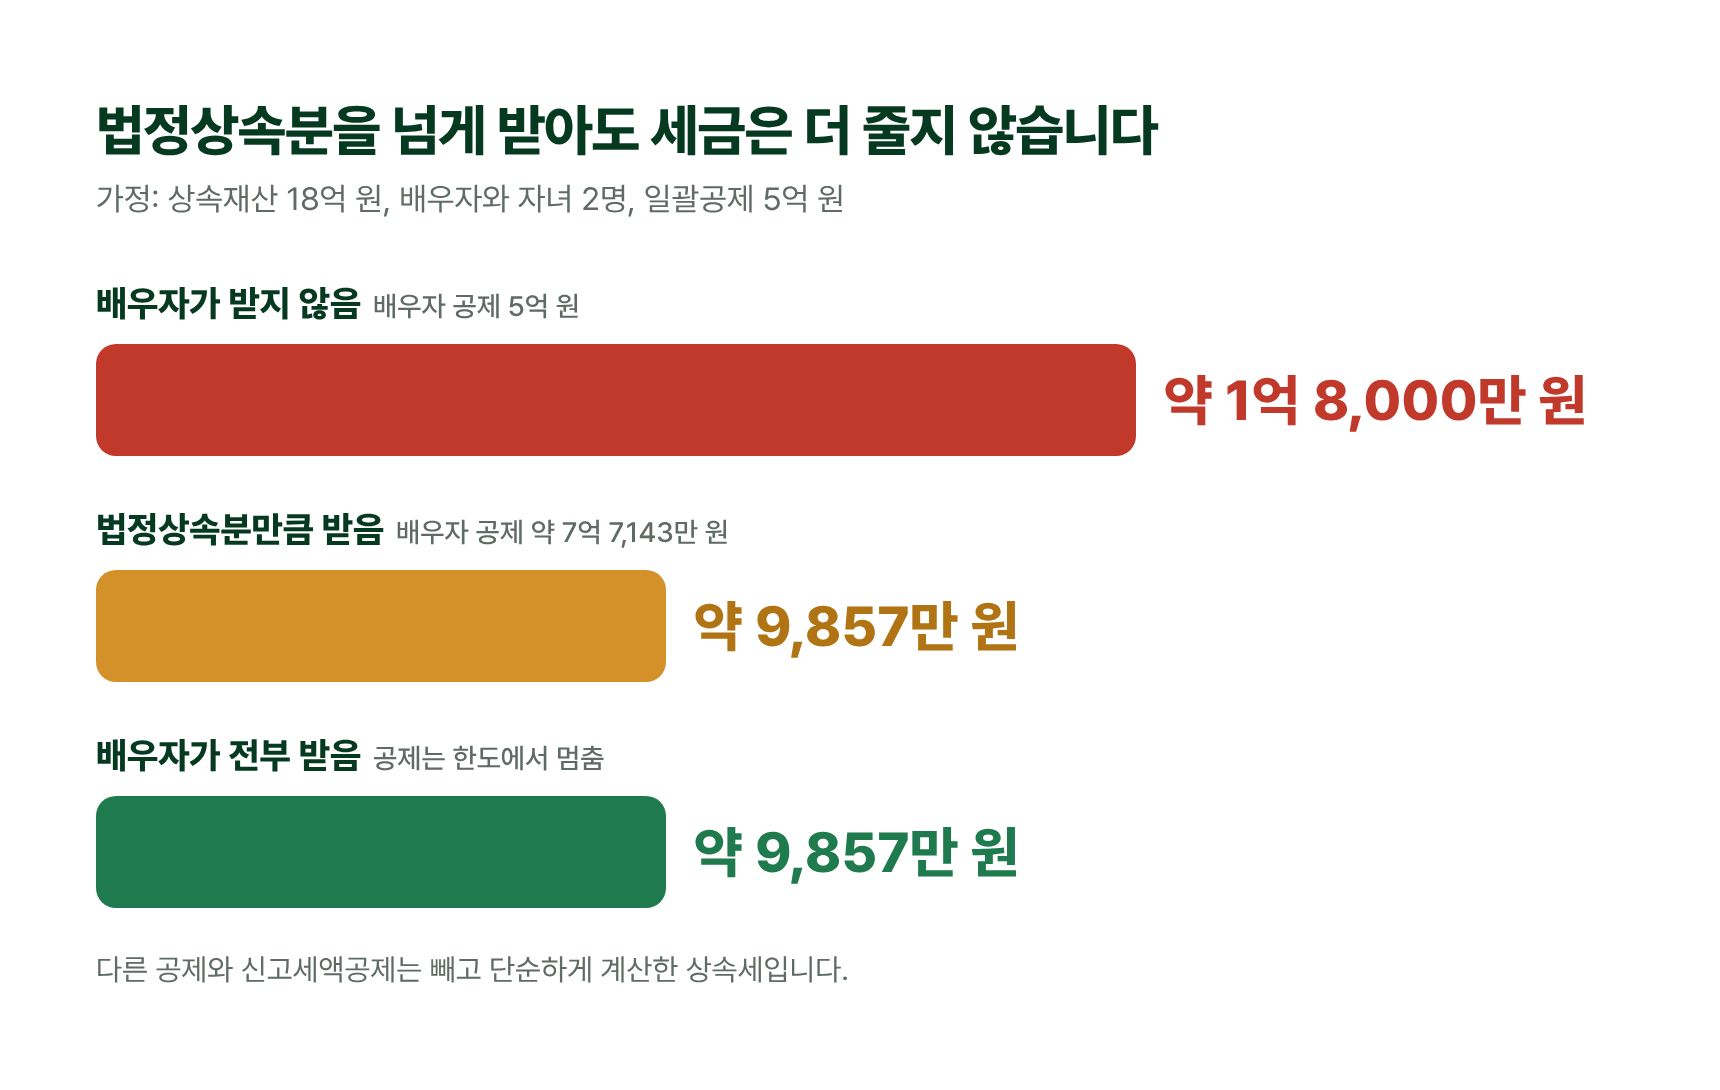
법정상속분을 넘게 받아도 세금은 더 줄지 않습니다
가정: 상속재산 18억 원, 배우자와 자녀 2명, 일괄공제 5억 원
| 상속 상황 | 공제 상세 | 상속세액 |
|---|
| 배우자가 받지 않음 | 배우자 공제 5억 원 | 약 1억 8,000만 원 |
| 법정상속분만큼 받음 | 배우자 공제 약 7억 7,143만 원 | 약 9,857만 원 |
| 배우자가 전부 받음 | 공제는 한도에서 멈춤 | 약 9,857만 원 |
다른 공제와 신고세액공제는 빼고 단순하게 계산한 상속세입니다.
이 경우, 배우자가 법정상속분만큼 받으면 세금이 약 8,143만 원 줄지만, 그보다 더 받는다고 더 줄지는 않습니다.
즉, 배우자 몫은 법정상속분 안팎에서 정하는 것이 일반적인 기준입니다.
다만, 배우자가 받은 재산은 나중에 배우자가 돌아가실 때 다시 자녀에게 상속되며 상속세가 붙습니다.
그래서 배우자의 나이와 재산 규모를 함께 보고 몫을 정해야 합니다.
4. 실무에서 까다로운 경우는 어떻게 될까요?
▶ 사례 1. 배우자가 상속을 포기했다면 5억 원 공제도 없어질까?
없어지지 않습니다. 배우자가 실제로 받은 금액이 없어도 최소 5억 원은 공제합니다. 다만 포기로 재산이 다른 순위 상속인에게 넘어가면 전체 공제 한도가 줄 수 있어 따로 확인해야 합니다.
▶ 사례 2. 자녀들이 모두 상속을 포기해 배우자가 다 받으면 한도가 커질까?
커지지 않습니다. 한도를 계산할 때는 포기한 자녀도 포기하지 않은 것으로 보고 법정상속분을 따집니다.
▶ 사례 3. 혼인신고를 하지 않고 함께 살아온 배우자도 공제를 받을까?
받을 수 없습니다. 상속인이 되는 배우자는 법률상 배우자뿐이라, 사실혼 배우자에게는 배우자 상속공제가 적용되지 않습니다.
▶ 사례 4. 신고 뒤에 상속재산을 다시 나눠 배우자 몫을 늘리면 어떻게 될까?
상속세 신고기한이 지난 뒤 다시 나눠 몫이 늘어나면 그 늘어난 부분은 증여로 봅니다. 공제는 늘지 않고 증여세 문제가 생길 수 있습니다.
마무리하며
배우자 상속공제는 단순히 5억 원을 빼 주고 끝나는 제도가 아닙니다.
배우자가 실제로 받고, 신고기한 다음 날부터 9개월 안에 등기와 신고까지 마치면 법정상속분과 30억 원 중 작은 금액까지 공제받을 수 있습니다.
다만 법정상속분보다 더 받는다고 세금이 더 줄지는 않으니, 나중의 상속까지 보고 몫을 정하시기 바랍니다.
저 안성인 세무사는 10년 넘게 상속세 신고를 다뤄 오며, 상속재산 분할 단계부터 배우자 몫과 등기 일정을 함께 점검해 드리고 있습니다.
상속이 시작되셨다면 분할기한이 지나기 전에 한 번 연락주시기 바랍니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.