안녕하세요. 상속세, 증여세, 양도세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 해외부동산 양도 뒤에는 양도세 신고 말고도 서류 두 가지를 더 챙기셔야 합니다.
하나는 국세청에 내는 처분 명세서이고, 다른 하나는 처음 집을 살 때 신고한 은행에 내는 처분보고서입니다.
세 가지 기한이 모두 달라, 한 가지만 챙기고 나머지를 놓치는 경우가 많습니다.
이 글에서는 아래 세 가지를 차례로 확인해 보겠습니다.
- 해외부동산 양도세는 언제까지 신고할까?
- 국세청에 내는 처분 명세서는 누가 낼까?
- 은행에 내는 처분보고서는 무엇이 다를까?
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
1. 해외부동산 양도, 양도세는 언제까지 신고할까요?
해외부동산을 판 날까지 계속 5년 이상 한국에 주소나 거소를 둔 거주자라면 한국에 양도세를 신고합니다.
신고기한은 판 날이 속한 달의 말일부터 2개월입니다.
예를 들어 2026-11-10에 팔았다면 2027-01-31까지 예정신고를 해야 합니다.
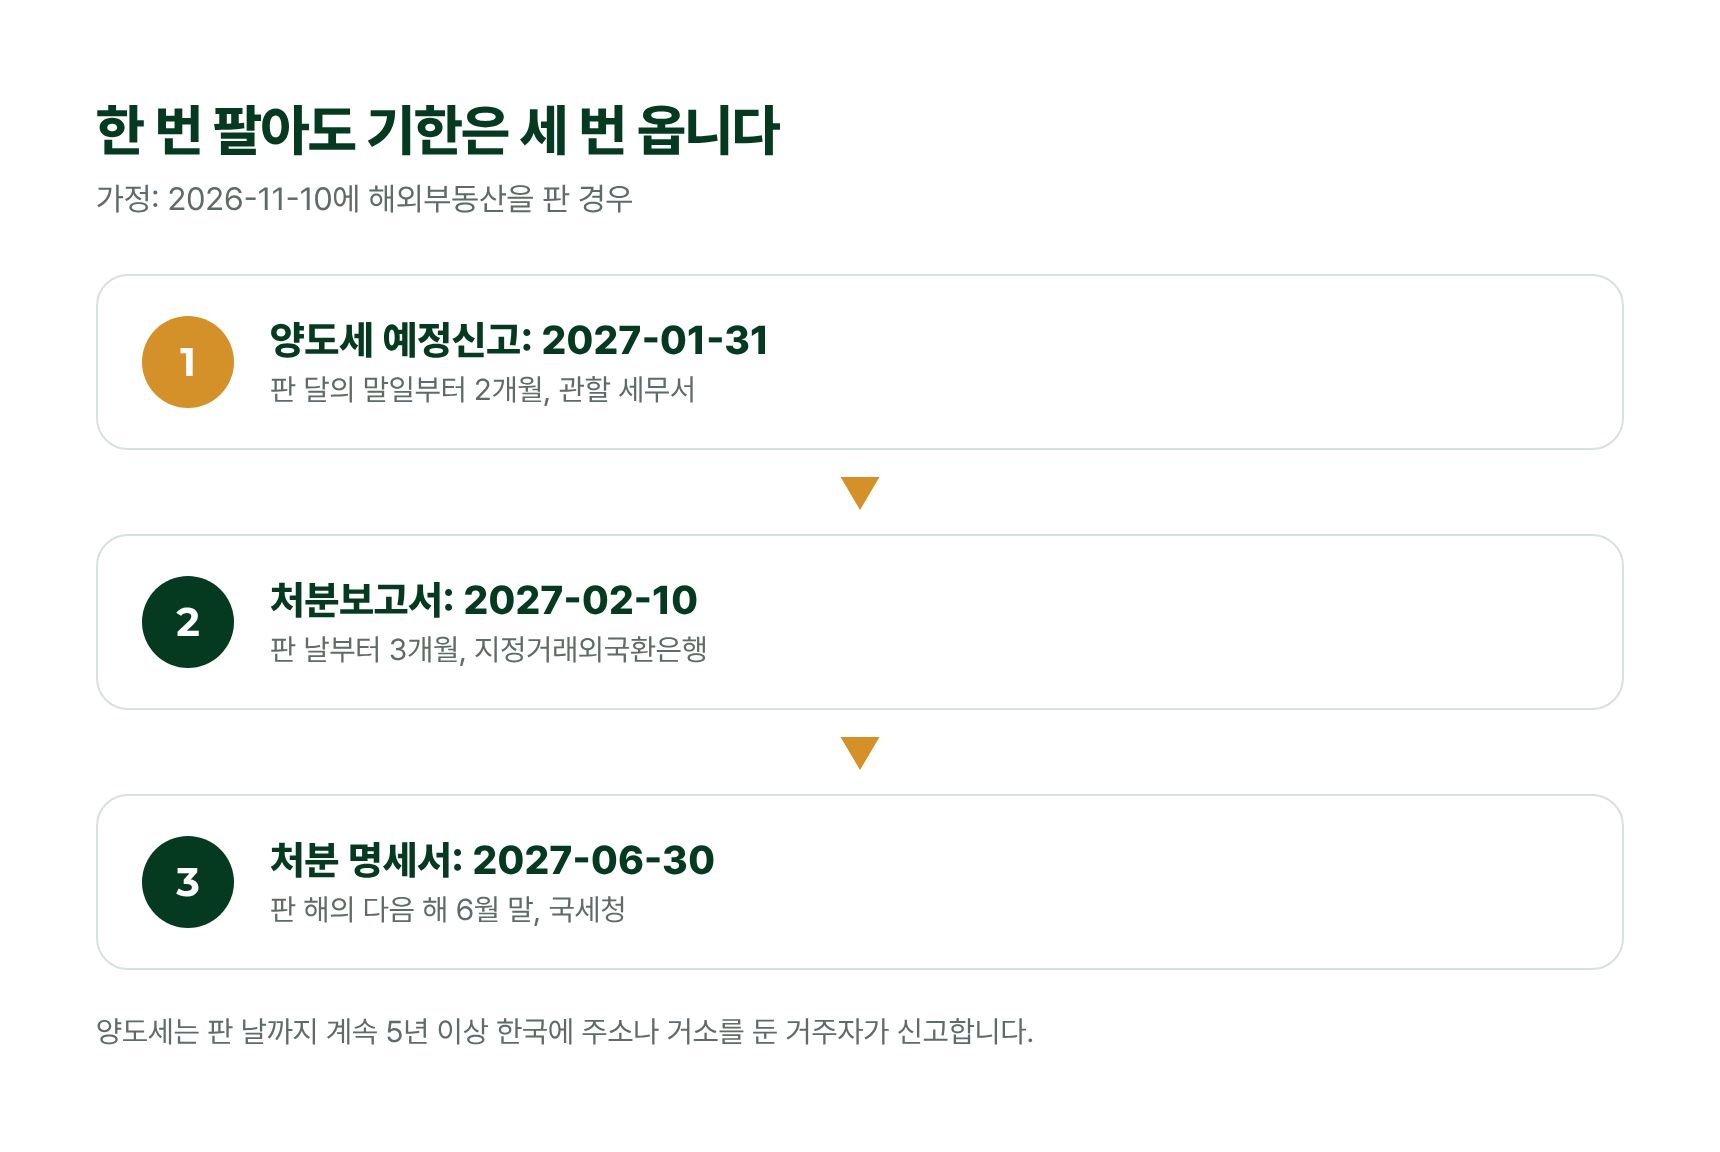
한 번 팔아도 기한은 세 번 옵니다
가정: 2026-11-10에 해외부동산을 판 경우
| 순서 | 항목 | 기한 | 상세 내용 |
|---|
| 1 | 양도세 예정신고 | 2027-01-31 | 판 달의 말일부터 2개월, 관할 세무서 |
| 2 | 처분보고서 | 2027-02-10 | 판 날부터 3개월, 지정거래외국환은행 |
| 3 | 처분 명세서 | 2027-06-30 | 판 해의 다음 해 6월 말, 국세청 |
양도세는 판 날까지 계속 5년 이상 한국에 주소나 거소를 둔 거주자가 신고합니다.
즉, 양도세 신고가 가장 먼저 다가오는 기한입니다.
신고하지 않으면 무신고가산세 20%와 하루 단위 납부지연가산세가 붙습니다.
2. 해외부동산 처분 명세서는 누가, 언제 내야 할까요?
처분 명세서는 해외부동산을 팔았다는 사실과 금액을 국세청에 알리는 서류로, 양도세 신고서와는 따로 냅니다.
산 금액이 2억 원 이상이었다면 판 금액과 상관없이 내야 합니다.
산 금액이 2억 원 미만이어도 판 금액이 2억 원 이상이면 처분 명세서를 냅니다.
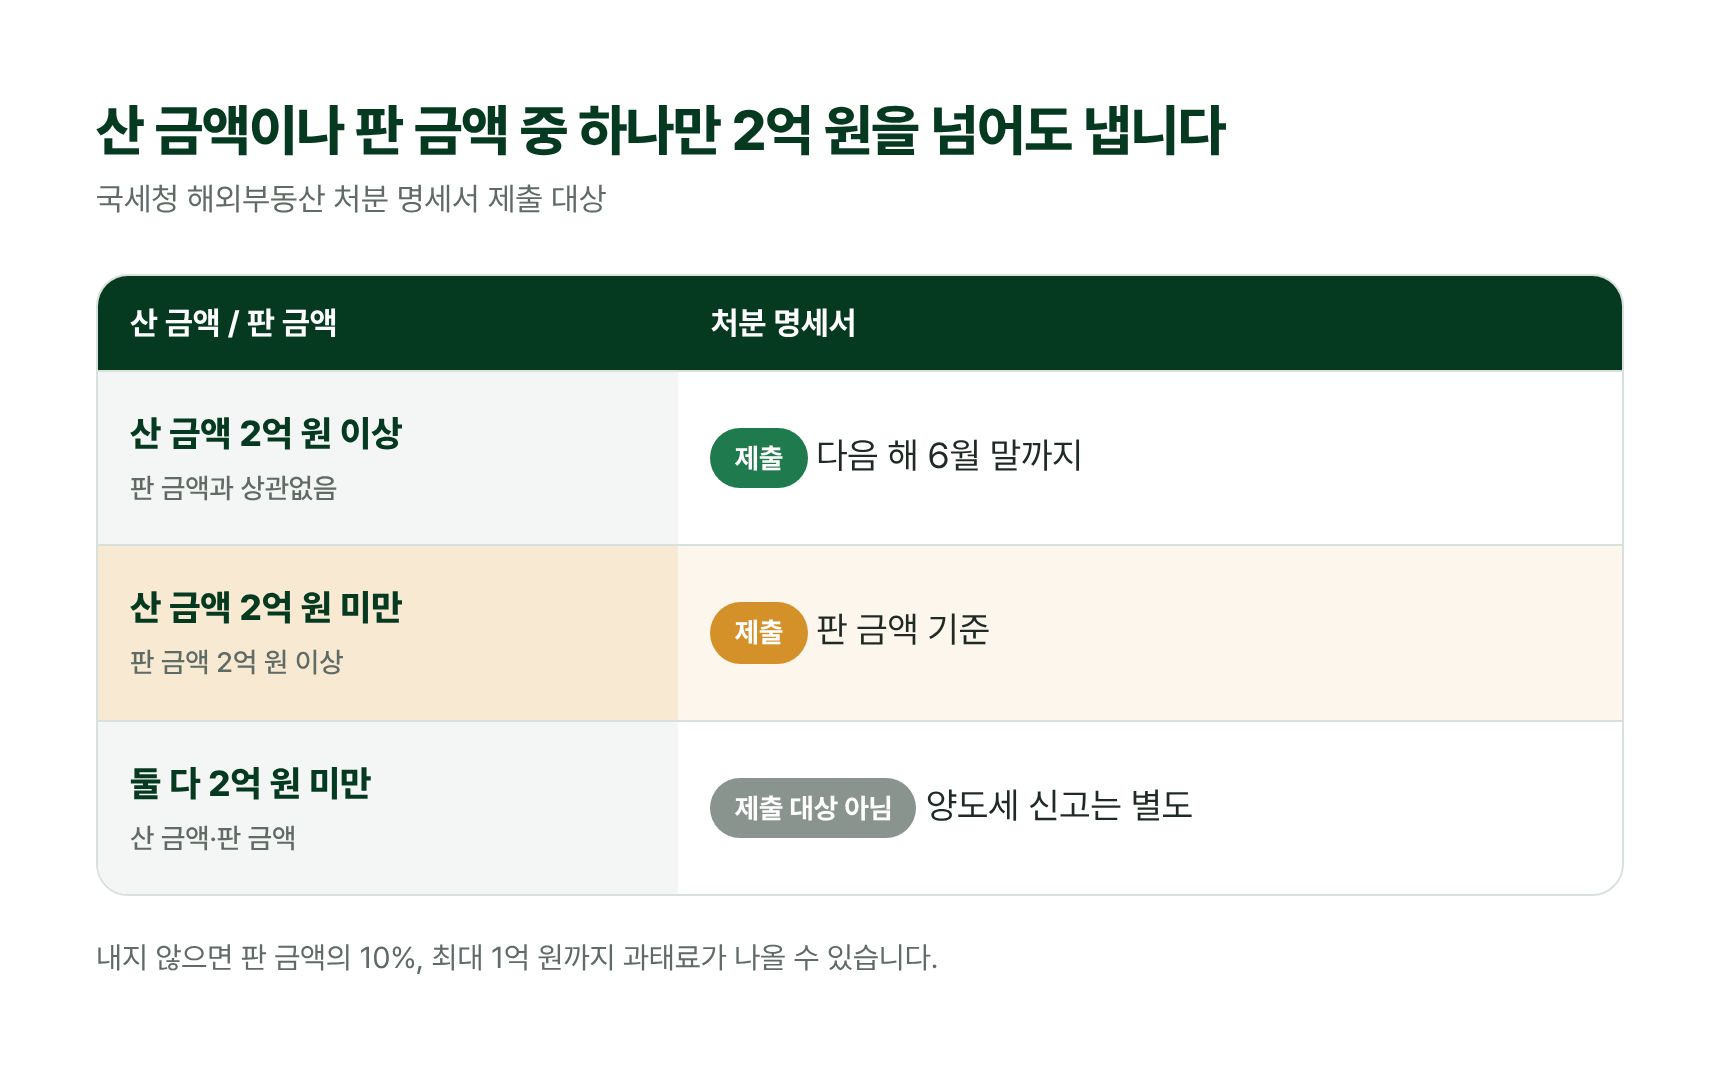
산 금액이나 판 금액 중 하나만 2억 원을 넘어도 냅니다
국세청 해외부동산 처분 명세서 제출 대상
| 산 금액 / 판 금액 | 처분 명세서 |
|---|
| 산 금액 2억 원 이상
판 금액과 상관없음 | 제출 다음 해 6월 말까지 |
| 산 금액 2억 원 미만
판 금액 2억 원 이상 | 제출 판 금액 기준 |
| 둘 다 2억 원 미만
산 금액·판 금액 | 제출 대상 아님 양도세 신고는 별도 |
내지 않으면 판 금액의 10%, 최대 1억 원까지 과태료가 나올 수 있습니다.
제출기한은 판 해의 다음 해 6월 말이라, 위 예시라면 2027-06-30입니다.
즉, 양도세를 신고했더라도 처분 명세서를 내지 않으면 판 금액의 10%, 최대 1억 원까지 과태료가 나올 수 있습니다.
3. 외국환은행 처분보고서는 무엇이 다를까요?
해외부동산을 살 때는 지정거래외국환은행, 즉 해외부동산 거래를 한 곳으로 모아 관리하는 은행에 미리 신고했습니다.
팔 때도 그 은행에 판 날부터 3개월 안에 처분보고서를 내야 합니다.
위 예시라면 2027-02-10까지입니다.
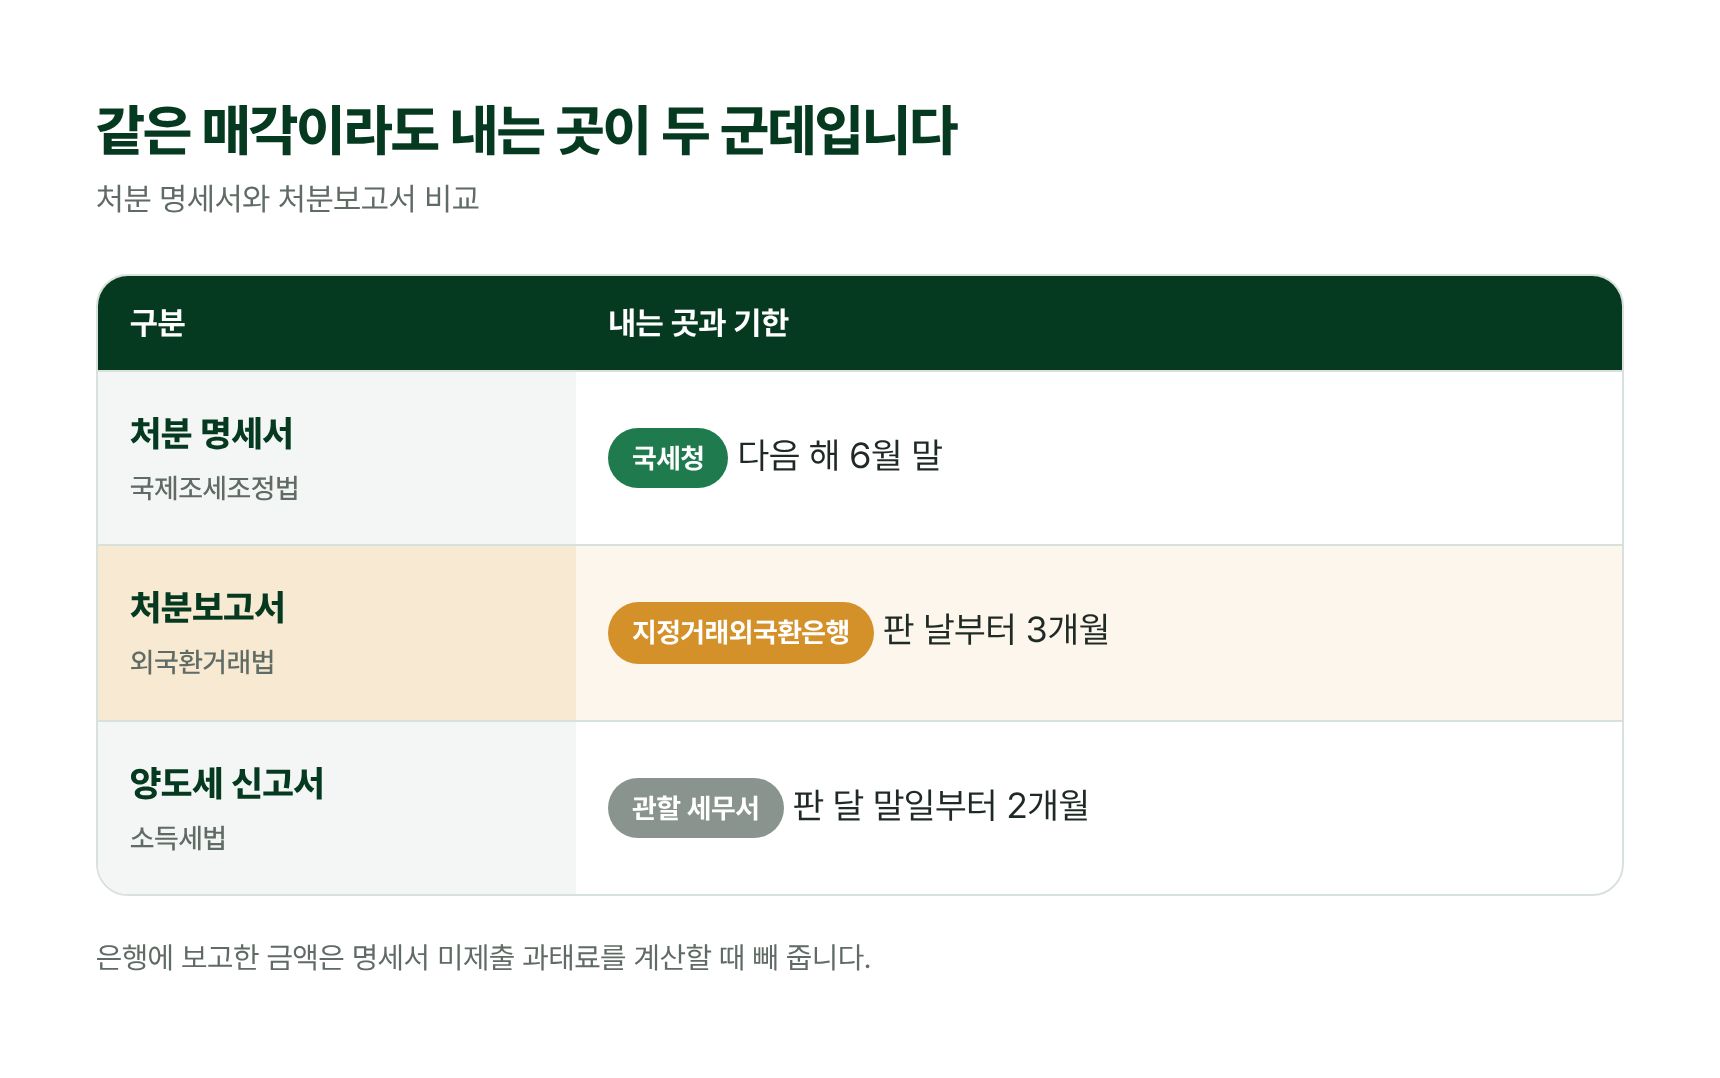
같은 매각이라도 내는 곳이 두 군데입니다
처분 명세서와 처분보고서 비교
| 구분 | 내는 곳과 기한 |
|---|
| 처분 명세서
국제조세조정법 | 국세청 다음 해 6월 말 |
| 처분보고서
외국환거래법 | 지정거래외국환은행 판 날부터 3개월 |
| 양도세 신고서
소득세법 | 관할 세무서 판 달 말일부터 2개월 |
은행에 보고한 금액은 명세서 미제출 과태료를 계산할 때 빼 줍니다.
즉, 처분 명세서는 세법에 따라 국세청에, 처분보고서는 외국환거래법에 따라 은행에 내는 서류입니다.
금융감독원 발표를 보면 2025년 한 해 외국환거래법 위반이 1,072건 적발됐고, 해외부동산 처분보고서를 내지 않은 경우도 들어 있습니다.
4. 놓치기 쉬운 점은 무엇인가요?
판 돈을 한국으로 들여오지 않고 현지 은행에 정기예금으로 두려면, 외국환은행에 외화예금 거래를 미리 신고해야 합니다.
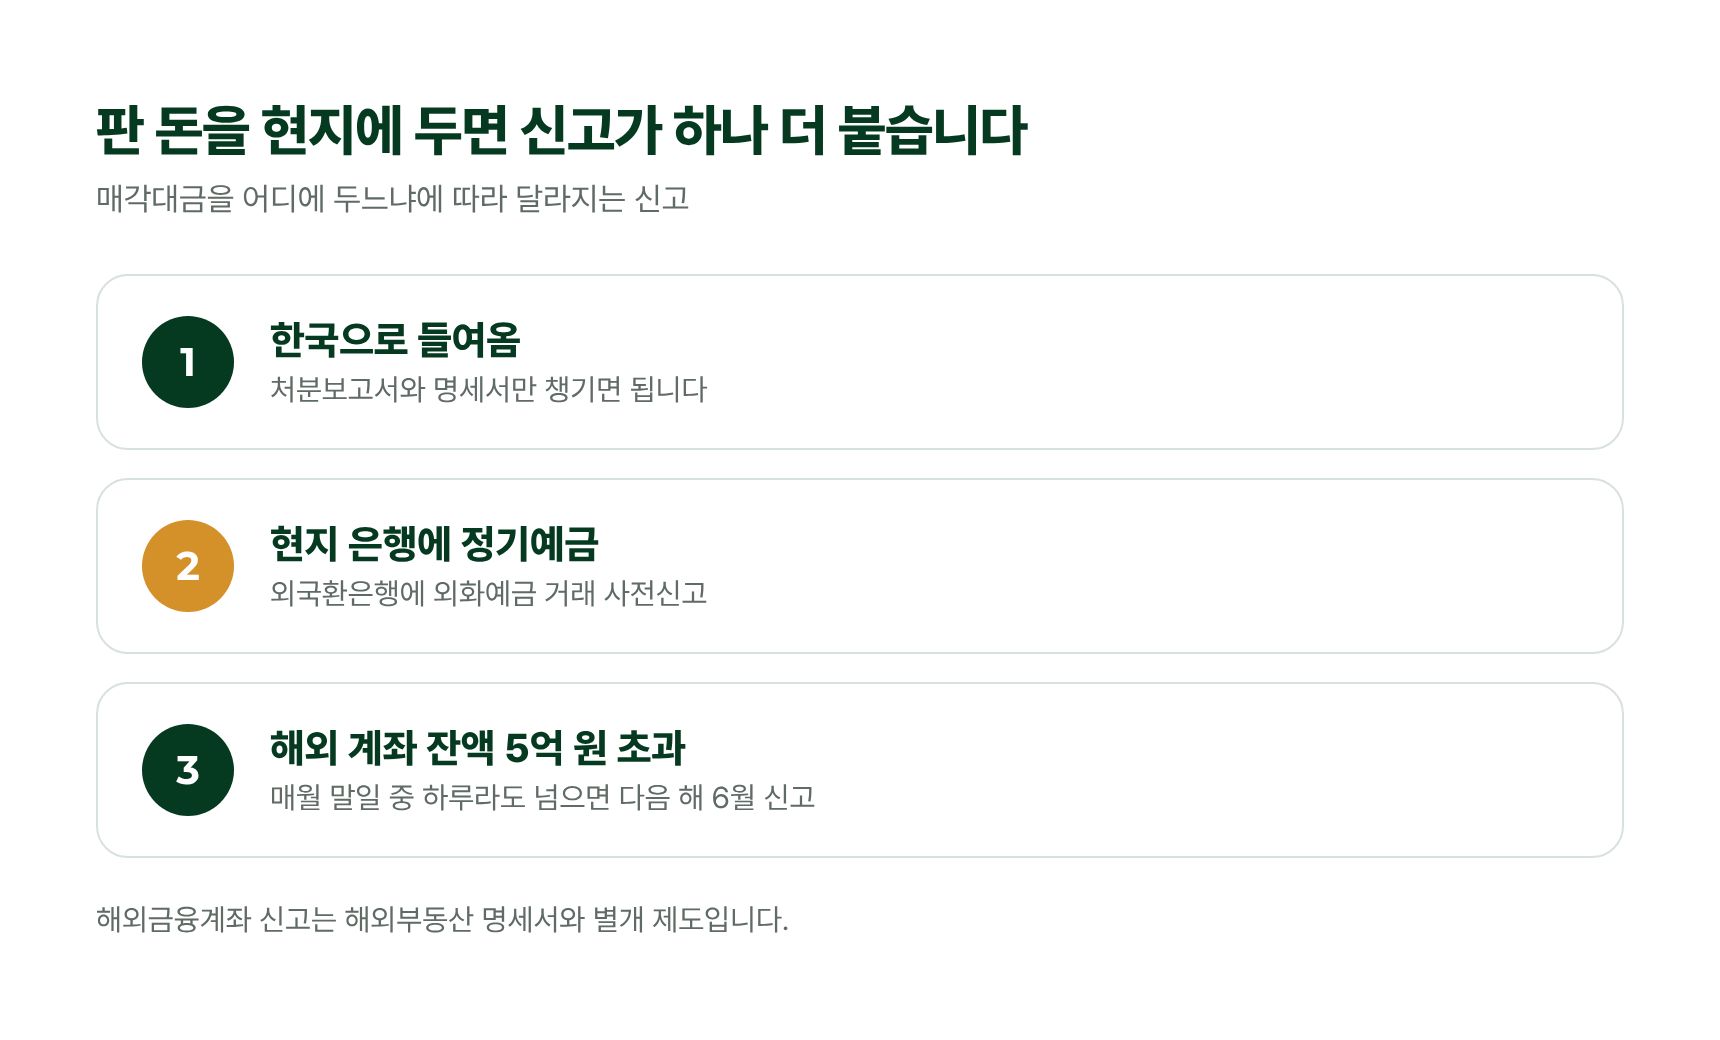
판 돈을 현지에 두면 신고가 하나 더 붙습니다
매각대금을 어디에 두느냐에 따라 달라지는 신고
| 번호 | 상황 | 설명 |
|---|
| 1 | 한국으로 들여옴 | 처분보고서와 명세서만 챙기면 됩니다 |
| 2 | 현지 은행에 정기예금 | 외국환은행에 외화예금 거래 사전신고 |
| 3 | 해외 계좌 잔액 5억 원 초과 | 매월 말일 중 하루라도 넘으면 다음 해 6월 신고 |
해외금융계좌 신고는 해외부동산 명세서와 별개 제도입니다.
또 해외 계좌 잔액이 매월 말일 중 하루라도 합계 5억 원을 넘으면 다음 해 6월에 해외금융계좌 신고를 해야 합니다.
즉, 판 돈을 어디에 두느냐에 따라 챙길 신고가 늘어납니다.
5. 실무에서 까다로운 경우는 어떻게 될까요?
▶ 사례 1. 1억 5천만 원에 산 집을 2억 3천만 원에 팔았다면 처분 명세서를 내야 할까?
네, 산 금액은 2억 원 미만이지만 판 금액이 2억 원 이상이라 처분 명세서 제출 대상입니다.
▶ 사례 2. 한국에 들어온 지 몇 년 안 된 외국인이라면 어떻게 될까?
과세기간 종료일 전 10년 동안 한국에 주소나 거소를 둔 기간이 합계 5년 이하인 외국인 거주자는 명세서 제출 의무가 없습니다.
▶ 사례 3. 양도세 납세의무가 없으면 처분 명세서도 안 내도 될까?
양도세의 5년 요건과 명세서 제출 의무는 따로 판단하므로, 양도세가 없더라도 거주자라면 명세서 대상인지 따로 확인해야 합니다.
▶ 사례 4. 은행에 처분보고서를 냈다면 명세서 과태료는 없을까?
국세청 안내에 따르면 외국환거래법에 따라 보고한 금액은 명세서 미제출 과태료를 계산할 때 빼 줍니다. 다만 명세서 제출 의무 자체가 없어지는 것은 아니니 함께 내시는 것이 안전합니다.
마무리하며
해외부동산 양도 뒤에는 양도세 신고(2개월), 은행 처분보고서(3개월), 국세청 처분 명세서(다음 해 6월 말)를 차례로 챙기셔야 합니다.
판 돈을 현지에 두신다면 외화예금 신고와 해외금융계좌 신고도 함께 확인하시기 바랍니다.
저 안성인 세무사는 10년 넘게 해외 양도세 신고를 다뤄 오며, 양도세 신고와 함께 처분 명세서 같은 신고 서류까지 한 번에 점검해 드리고 있습니다.
해외에서 집을 파셨거나 팔 계획이시라면 기한이 지나기 전에 한 번 연락주시기 바랍니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.