안녕하세요. 법인 기장과 법인세 신고는 물론, 상속세, 증여세, 양도세 신고부터 세무조사 대응까지 도와드리는 안성인 세무사입니다.
결론부터 말씀드리면, 순이익이 2억 원인 개인사업자가 법인으로 바꾸면 한 해 세금이 약 3,900만 원 줄어드는 것으로 계산됩니다.
개인사업자는 이익이 늘수록 세율이 45%까지 오르지만, 법인은 과세표준 2억 원까지 10%이기 때문입니다.
다만 법인 돈은 대표 개인 돈이 아니어서, 꺼내 쓰는 방법까지 함께 정해야 실제로 세금이 줄어듭니다.
이 글에서는 아래 세 가지를 차례로 확인해 보겠습니다.
- 순이익이 얼마부터 법인이 유리할까?
- 순이익 2억 원이면 세금이 얼마나 달라질까?
- 법인으로 바꾸면 무엇이 달라질까?
글을 읽어보시고 상담 및 신고대리가 필요하시면 언제든지 편하게 연락주시기 바랍니다.
전국 어디에서 문의주셔도 비대면으로 상담 및 신고가 가능합니다.
세금신고는 거주자의 주소 또는 세무대리인의 위치와 무관합니다. 전국 어디에서 문의주셔도 상담 및 신고가 가능합니다.
법인전환은 개인사업자로 하던 사업을 그대로 법인으로 옮기는 것을 말합니다.
먼저 두 세금의 구조를 보면, 개인사업자의 종합소득세는 1년 이익이 늘수록 세율이 6%에서 45%까지 올라갑니다.
반면 법인세는 2026-01-01 이후 시작하는 사업연도부터 과세표준 2억 원까지 10%, 그 위는 20%입니다.
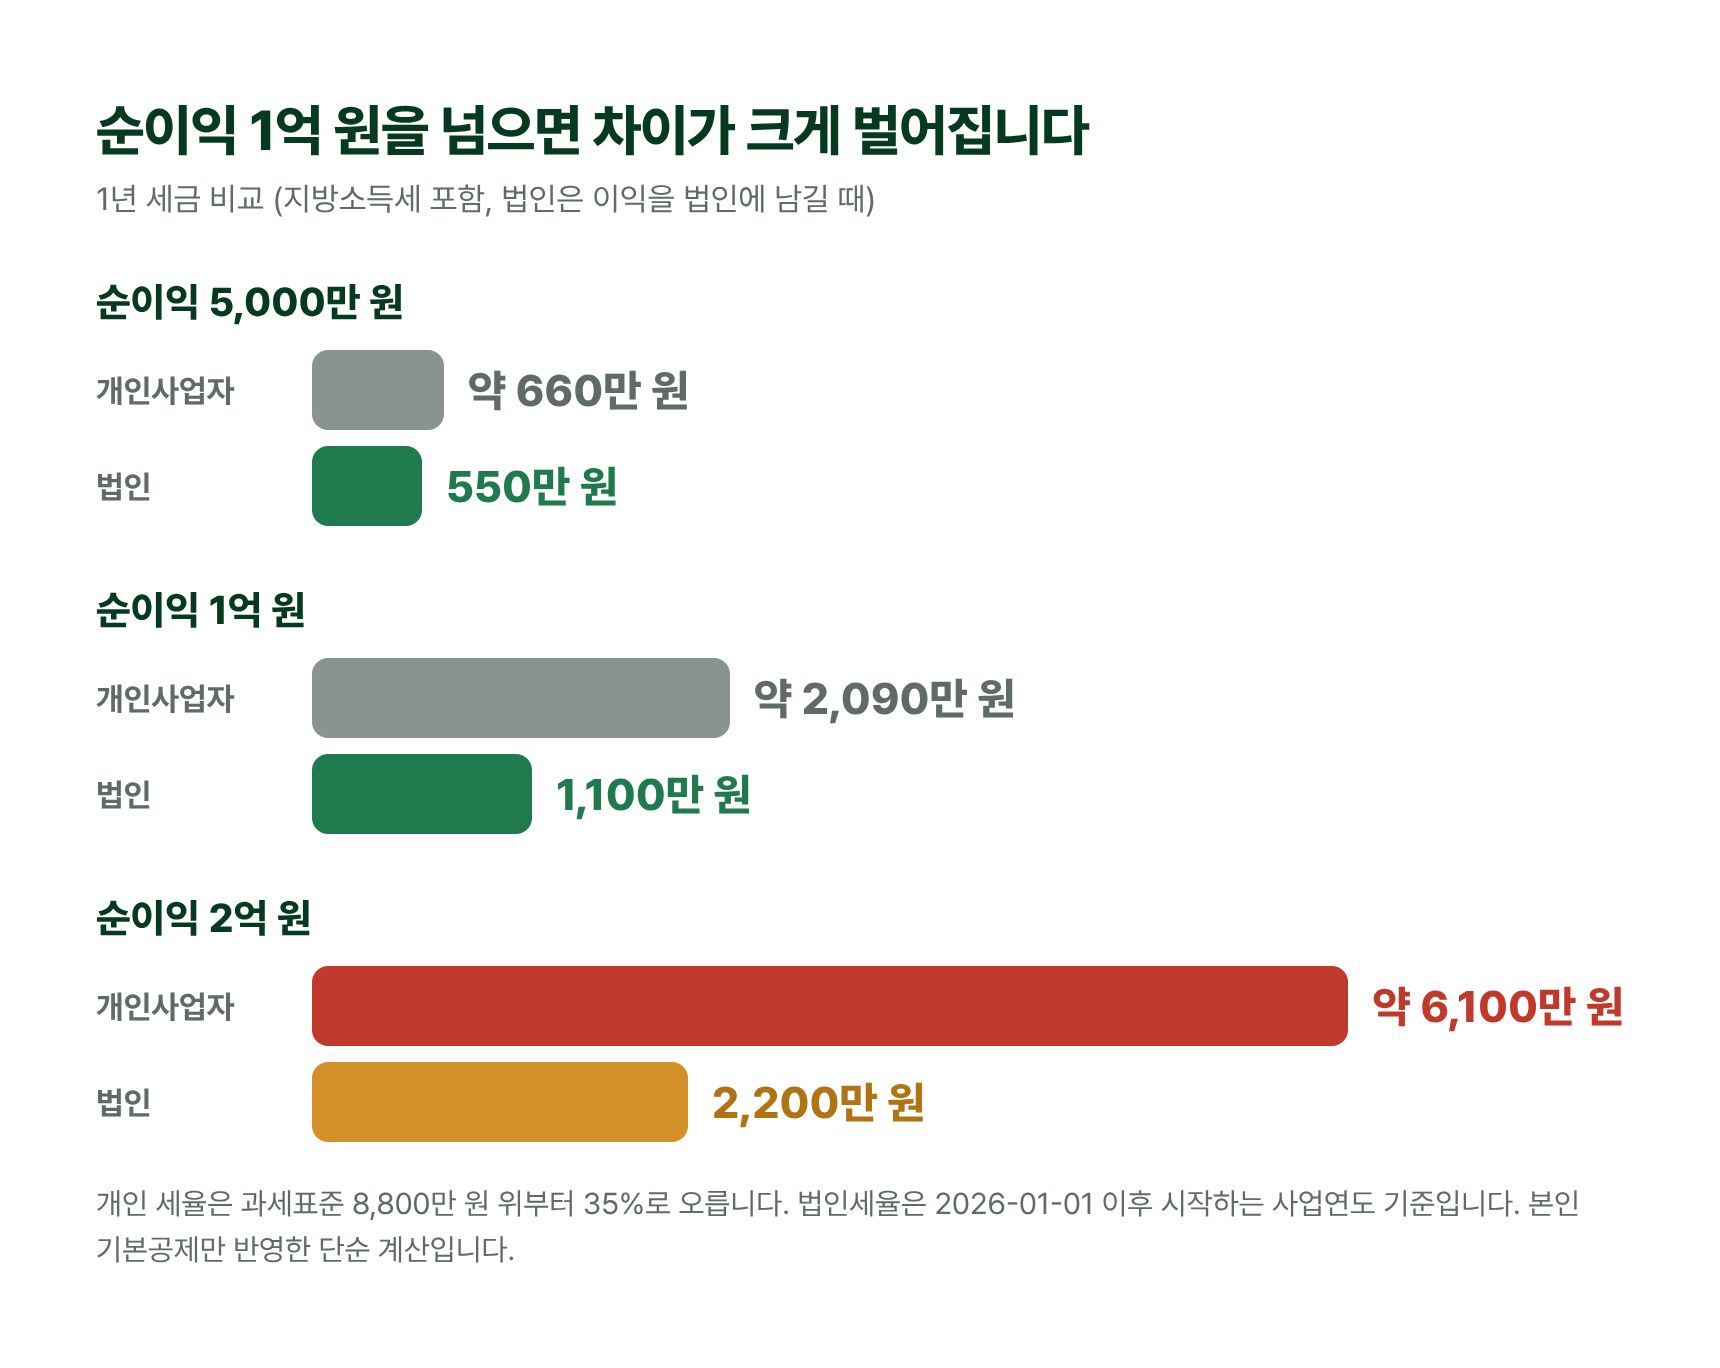
고객님의 순이익이 아래 세 구간 중 어디에 있는지 보시면 차이가 바로 보입니다.
이 경우, 순이익 5,000만 원에서는 차이가 약 110만 원이지만 1억 원에서는 약 990만 원으로 커집니다.
즉, 개인 세율이 24%에서 35%로 오르는 8,800만 원 위부터 차이가 크게 벌어집니다.
그래서 순이익이 1억 원 안팎을 넘기 시작하면 법인전환을 검토해 볼 시점으로 봅니다.
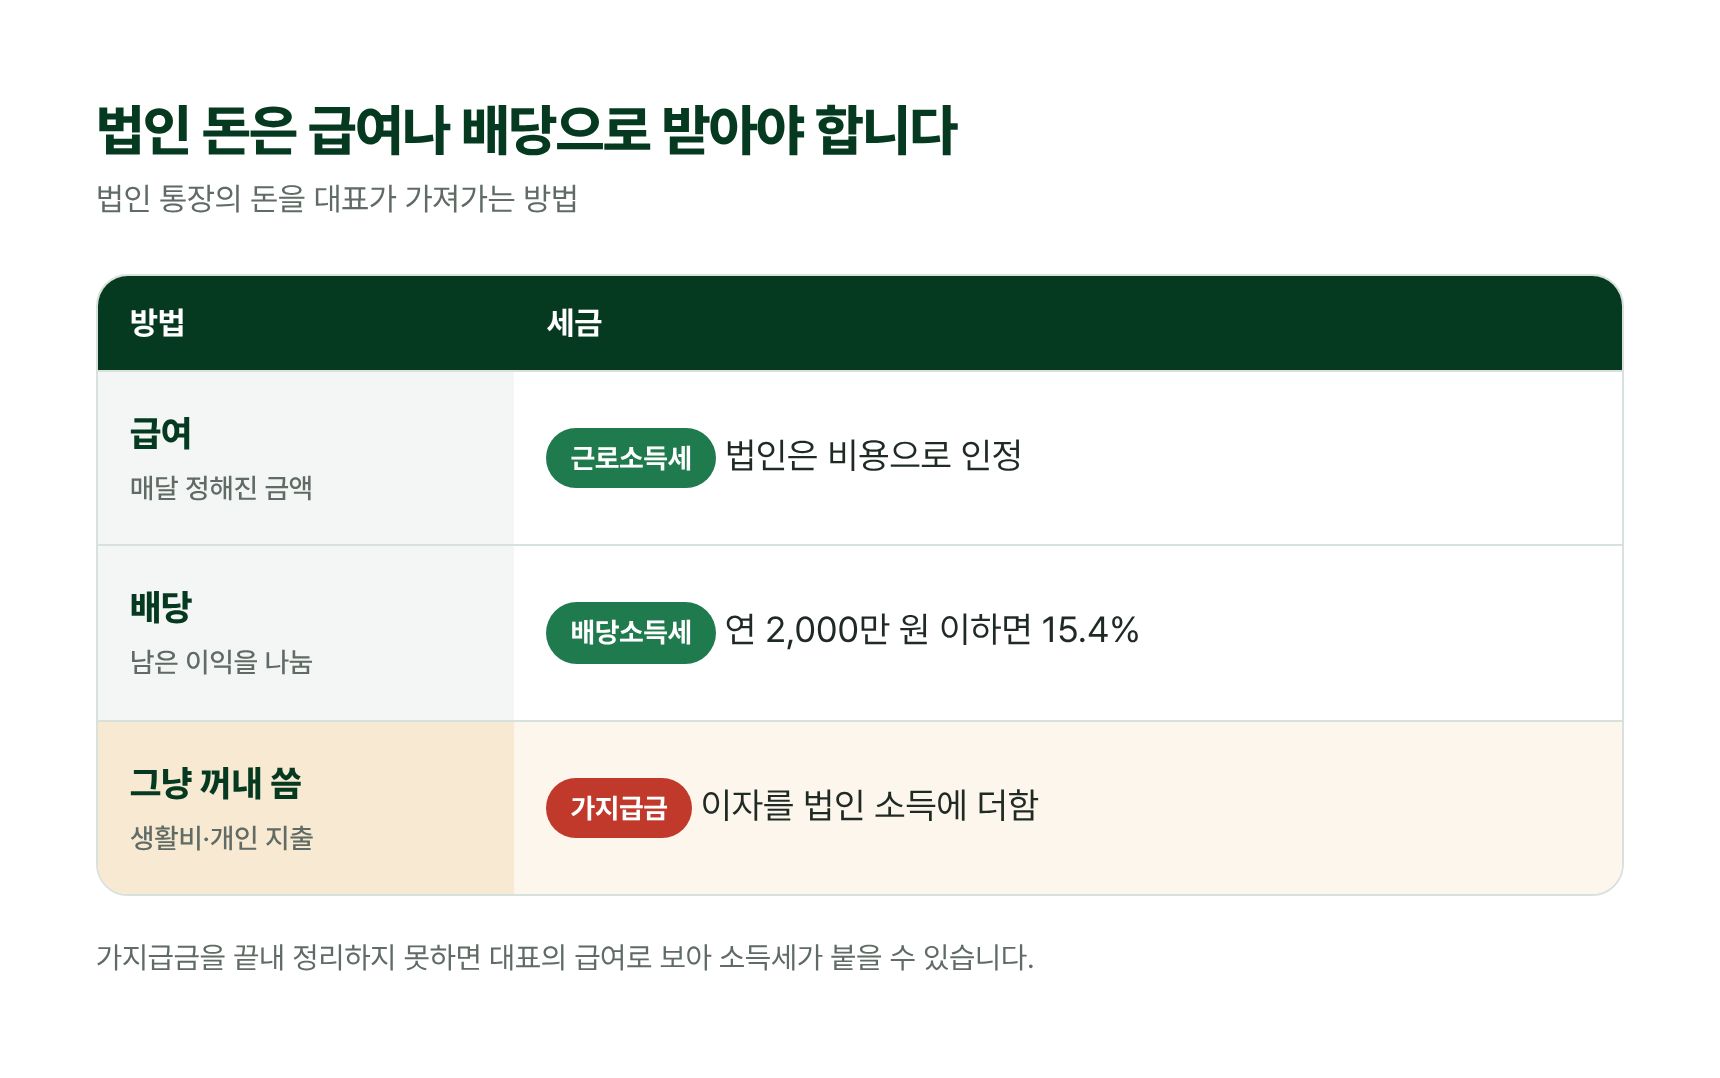
계산 전에 하나만 먼저 짚겠습니다. 법인의 이익은 법인 것이라, 대표는 급여나 배당으로 받아야 개인 돈이 됩니다.
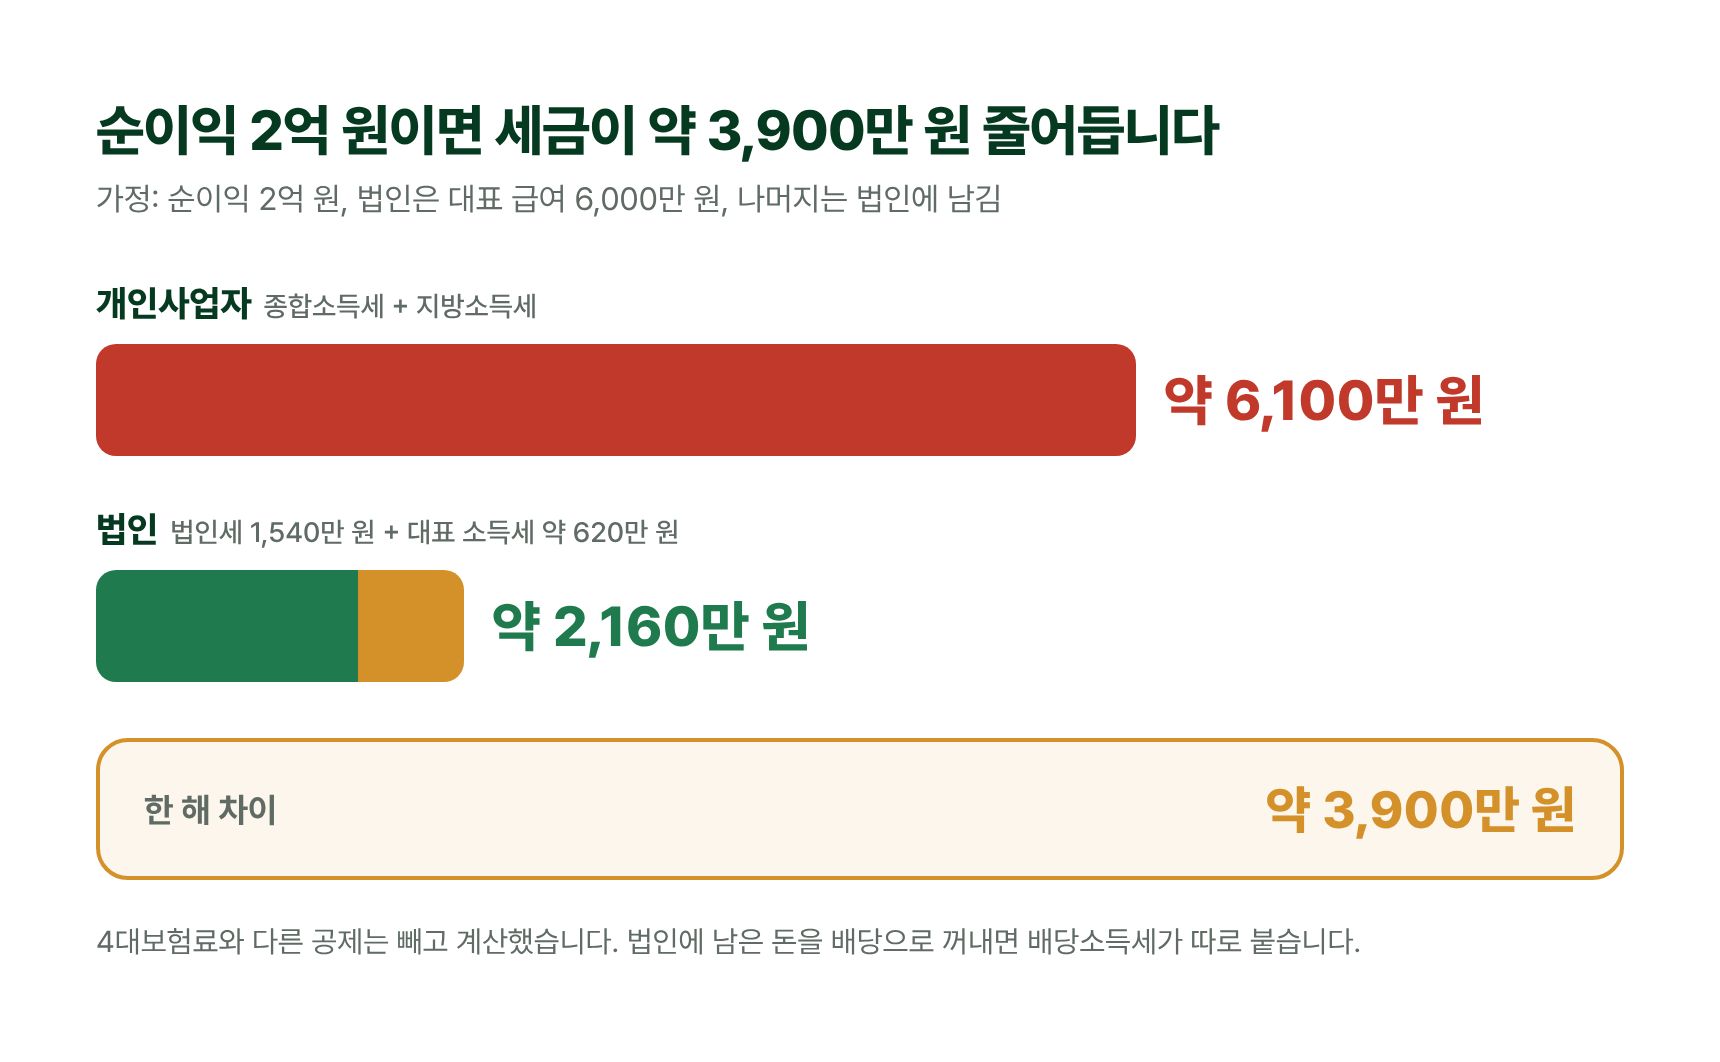
예를 들어 순이익이 2억 원인 개인사업자 A씨가 법인으로 바꾸고, 대표 급여로 1년에 6,000만 원을 받는다고 가정해 보겠습니다.
- 개인사업자로 남으면: 종합소득세와 지방소득세 약 6,100만 원
- 법인으로 바꾸면: 법인세 1,540만 원 + 대표 급여 소득세 약 620만 원
- 합계: 약 2,160만 원, 차이 약 3,900만 원
이 경우, 법인에는 세금을 내고 약 1억 2,000만 원이 남습니다.
즉, 차이 약 3,900만 원은 법인에 돈을 남겨 둘 때 생기는 숫자입니다.
다만, 남은 돈을 배당으로 꺼내면 배당소득세가 붙고, 급여에는 4대보험료도 따라옵니다. 그래서 실제 차이는 가져가는 금액과 방법에 따라 줄어듭니다.
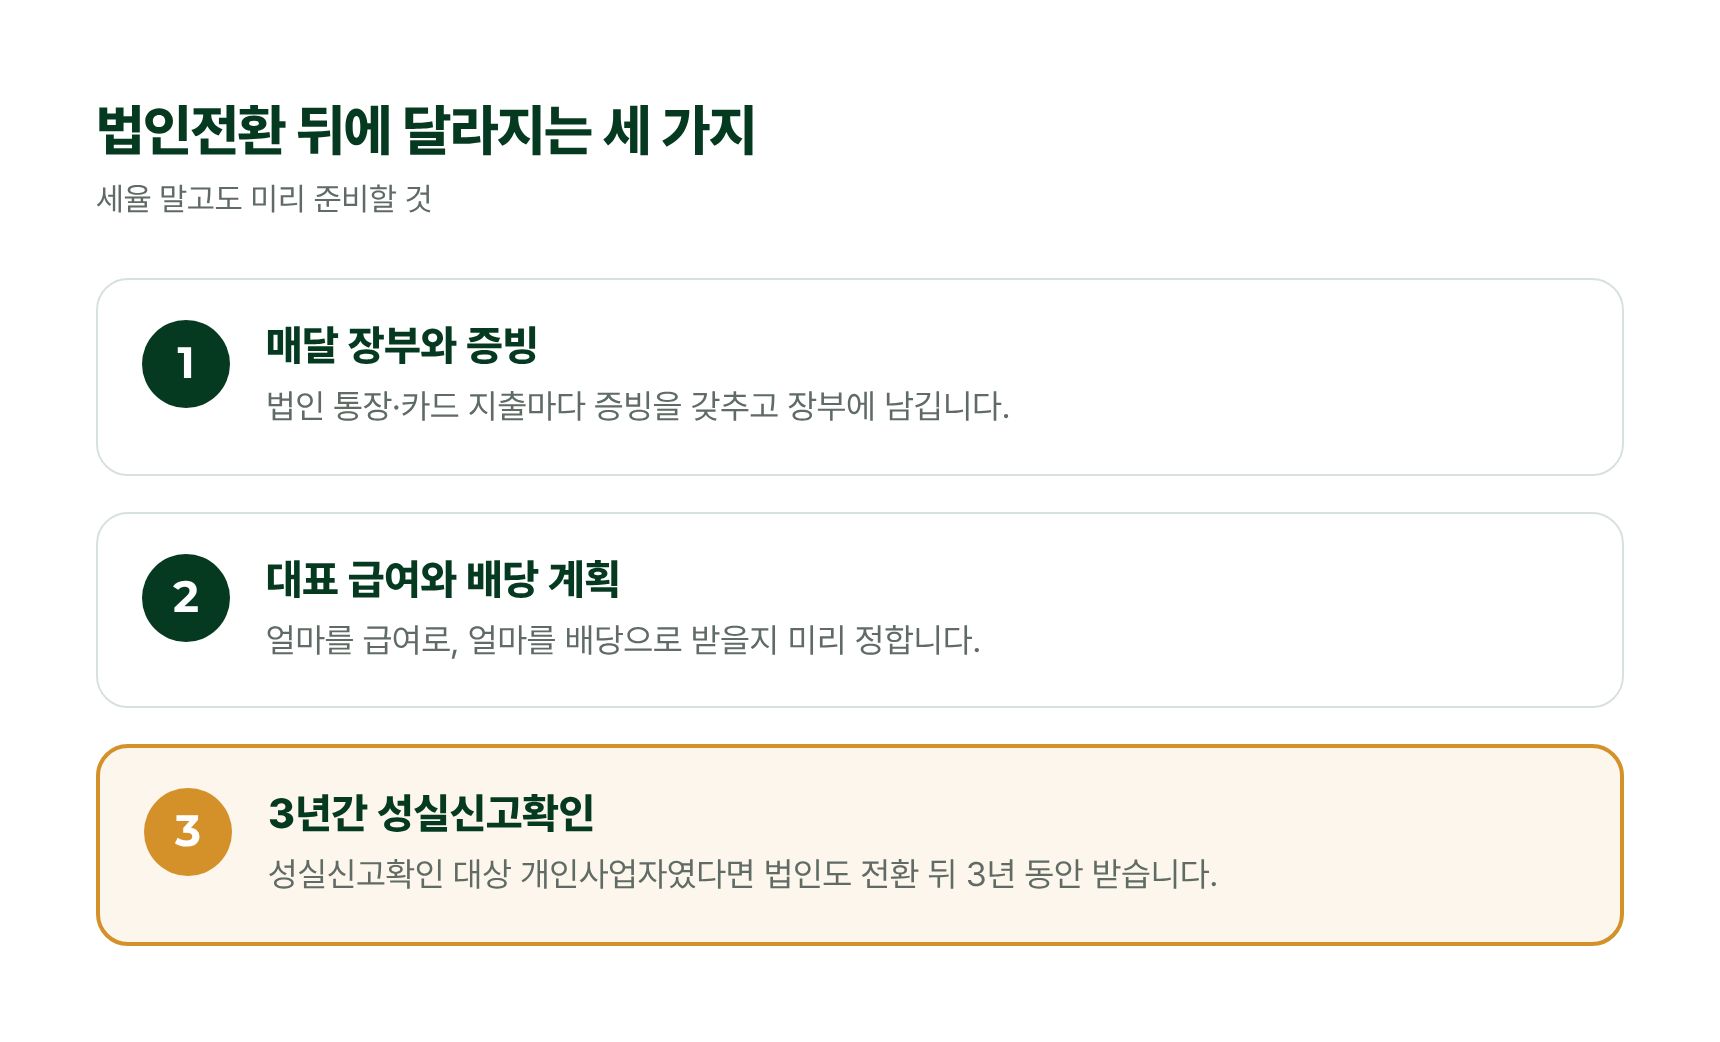
가장 크게 달라지는 것은 법인 통장의 돈을 대하는 방식입니다.
개인사업자 때처럼 사업 통장에서 생활비를 바로 꺼내 쓰면, 법인이 대표에게 돈을 빌려준 것(가지급금)으로 봅니다.
그래서 법인으로 바꾸면 대표 급여를 얼마로 정할지, 배당은 언제 얼마나 받을지 처음부터 계획해야 합니다.
또 법인은 매달 장부를 쓰고 증빙을 갖춰 두어야 하며, 해마다 법인세를 신고합니다.
고객님이 성실신고확인 대상인 개인사업자였다면, 법인으로 바꾼 뒤 3년 동안 법인도 성실신고확인을 받아야 합니다.
즉, 법인전환은 세율만 보고 정할 일이 아니라, 전환 뒤 3년의 장부 관리와 돈을 꺼내는 계획까지 함께 세워야 하는 일입니다.
▶ 사례 1. 사업에 쓰던 건물이나 토지가 있다면 법인으로 넘길 때 양도세를 내야 할까?
현물출자나 사업양수도 방식으로 요건을 갖춰 법인으로 바꾸면 양도소득세를 나중으로 미루는 이월과세를 받을 수 있고, 취득세도 일부 줄어듭니다. 다만 부동산임대업은 취득세 감면에서 빠지고, 5년 안에 사업을 그만두거나 재산·주식을 처분하면 줄어든 세금을 다시 낼 수 있습니다.
▶ 사례 2. 법인으로 바꾼 뒤에도 법인 카드로 생활비를 쓰면 어떻게 될까?
사업과 관계없는 지출은 비용으로 인정되지 않고, 대표가 가져간 돈은 가지급금이 됩니다. 법인은 이 돈에 대한 이자를 소득에 더해야 하고, 끝내 정리하지 못하면 대표의 급여로 보아 소득세가 붙을 수 있습니다.
▶ 사례 3. 배당은 얼마까지 받으면 세금이 적을까?
이자와 배당을 합친 금융소득이 1년에 2,000만 원 이하라면 지방소득세 포함 15.4%를 떼는 것으로 끝납니다. 2,000만 원을 넘으면 다른 소득과 합쳐 다시 계산하므로, 배당은 해마다 나눠 받는 계획이 유리할 수 있습니다.
▶ 사례 4. 성실신고확인 대상인데 일부 자산은 빼고 법인으로 넘겼다면?
일부 자산을 빼고 사업을 넘겨도 법인전환으로 보아, 전환 뒤 3년 동안 성실신고확인서를 내야 한다는 해석이 있습니다.
법인전환은 단순히 세율이 낮은 쪽으로 옮기는 일이 아닙니다.
개인 세율이 35%로 오르는 순이익 8,800만 원 위부터 차이가 커지고, 순이익 2억 원이면 법인에 돈을 남겨 둘 때 한 해 약 3,900만 원이 줄어듭니다.
다만 법인 돈은 급여와 배당으로만 가져갈 수 있고, 전환 뒤에는 매달 장부와 3년간의 성실신고확인까지 챙겨야 합니다.
저 안성인 세무사는 10년 넘게 법인 기장과 법인세 신고를 다뤄 오며, 법인전환 시점 검토부터 설립 뒤 매달 장부와 대표 급여·배당 계획까지 함께 관리해 드리고 있습니다.
올해 순이익이 1억 원을 넘을 것 같으시다면 결산 전에 한 번 연락주시기 바랍니다.
고객님의 재산을 지키는 세무대리인이 되겠습니다.
읽어주셔서 감사합니다.