소득세 [강서구 마곡 상속세 전문 세무사] [강서구 마곡 증여세 전문 세무사] 일자리 창출 기업 세정지원 제도 총정리(자연세무회계컨설팅)  머털도사 절세도사 ・ 20시간 전
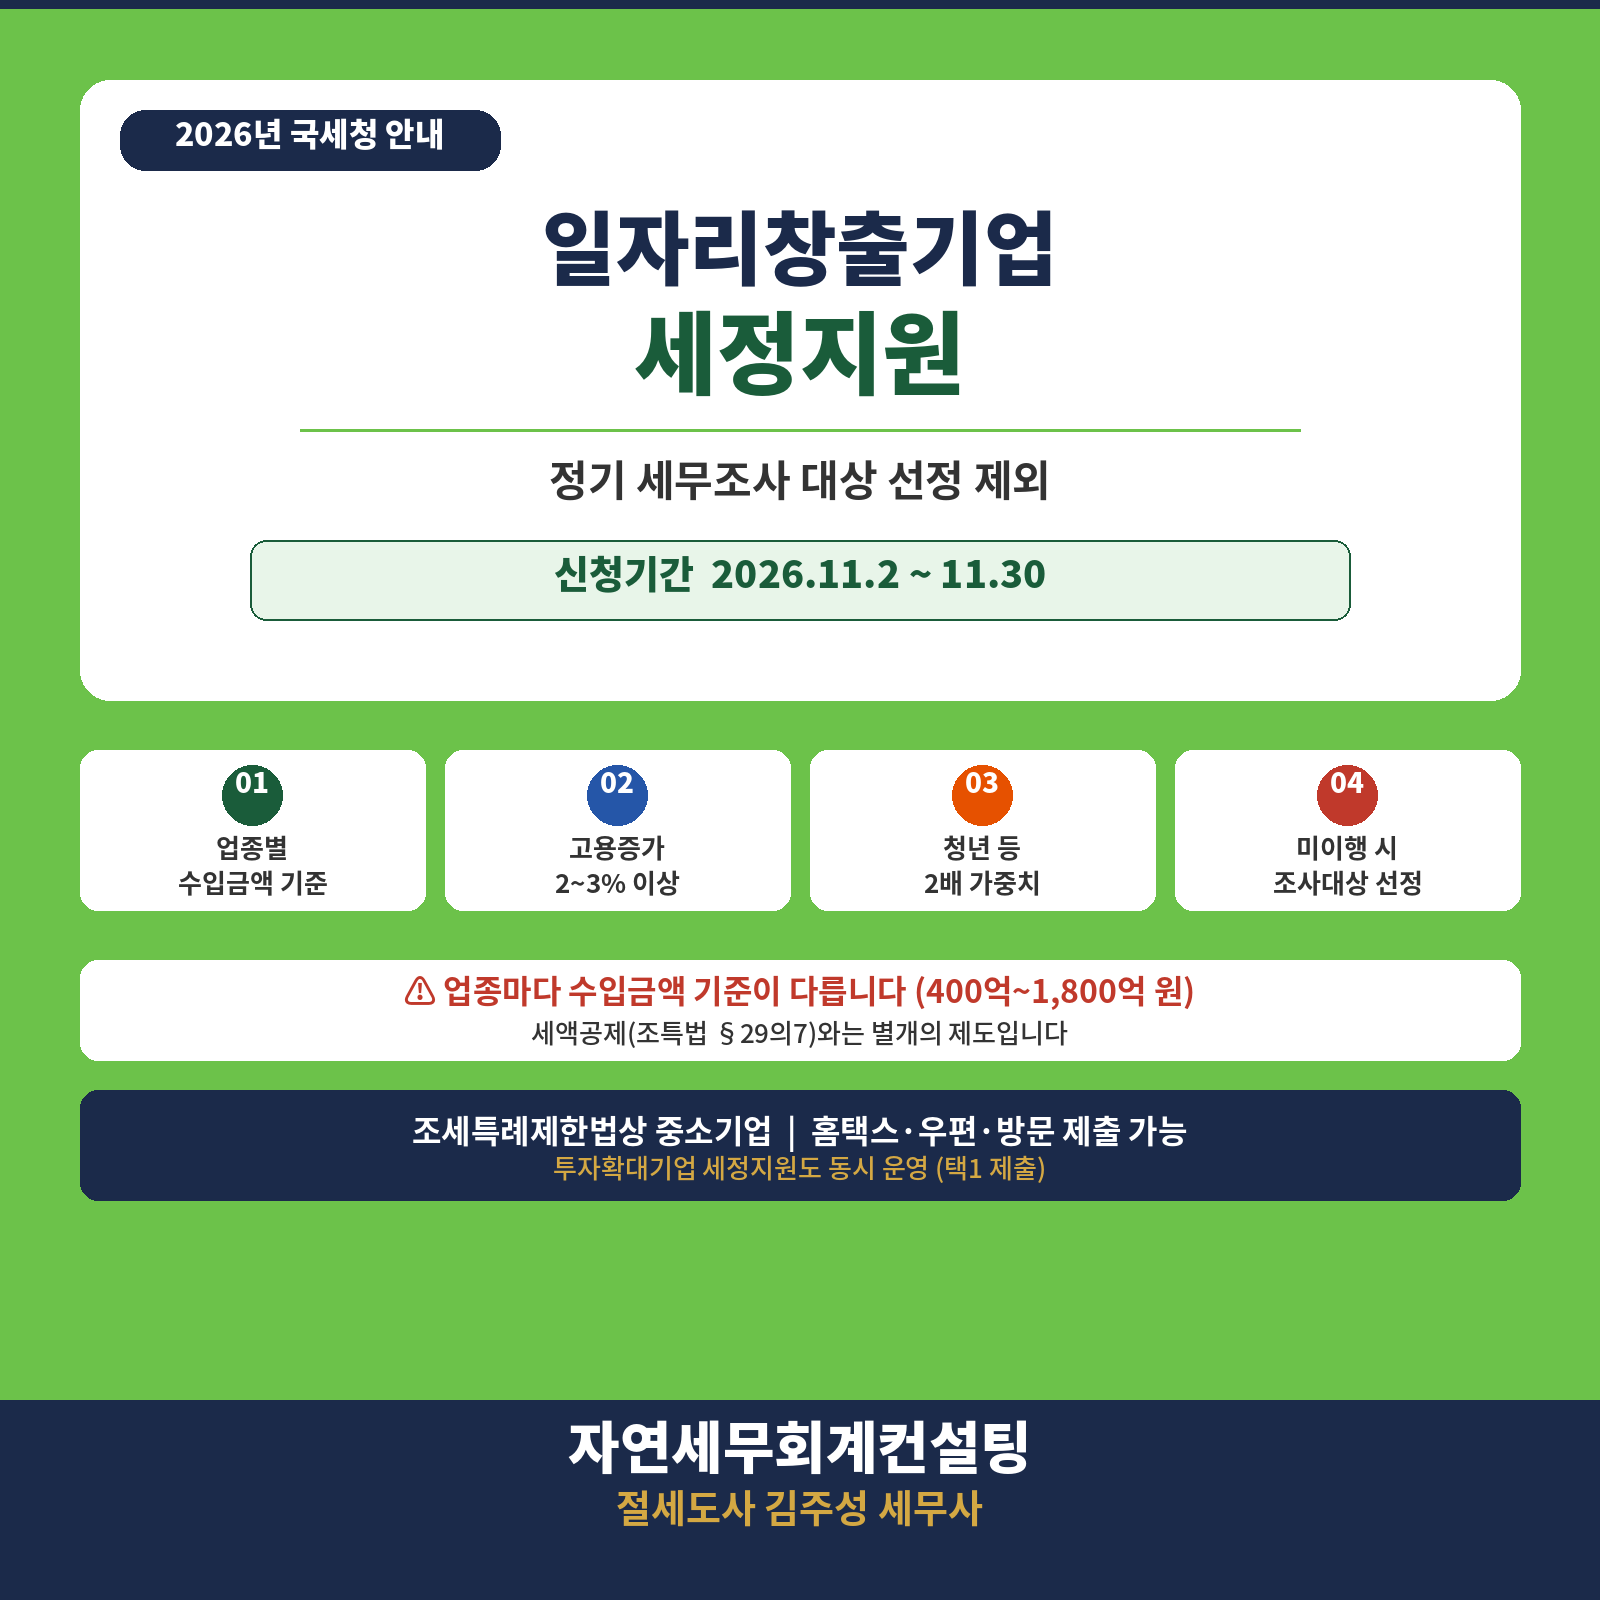
URL 복사 통계 본문 기타 기능 위치자연세무회계컨설팅  2026년 국세청 안내 일자리창출기업 세정지원정기 세무조사 대상 선정 제외 - 신청기간
- 2026.11.2 ~ 11.30
| 번호 | 내용 |
|---|
| 01 | 업종별 수입금액 기준 | | 02 | 고용증가 2~3% 이상 | | 03 | 청년 등 2배 가중치 | | 04 | 미이행 시 조사대상 선정 |
유의사항- 업종마다 수입금액 기준이 다릅니다 (400억~1,800억 원)
- 세액공제(조특법 § 29의7)와는 별개의 제도입니다
신청 안내- 조세특례제한법상 중소기업 | 홈택스·우편·방문 제출 가능
- 투자확대기업 세정지원도 동시 운영 (택1 제출)
자연세무회계컨설팅
절세도사 김주성 세무사 안녕하세요 머털도사 절세도사 김주성 세무사입니다^^ 오늘은 직원을 추가로 채용할 계획이 있는 중소기업 사장님께 도움이 되는 '일자리창출기업 세정지원' 제도를 정리해 드리겠습니다. 일정 요건을 갖추고 계획서를 제출하면 정기 세무조사 대상 선정에서 제외받을 수 있는 제도입니다.  일자리창출기업 세정지원, 어떤 제도인가요? 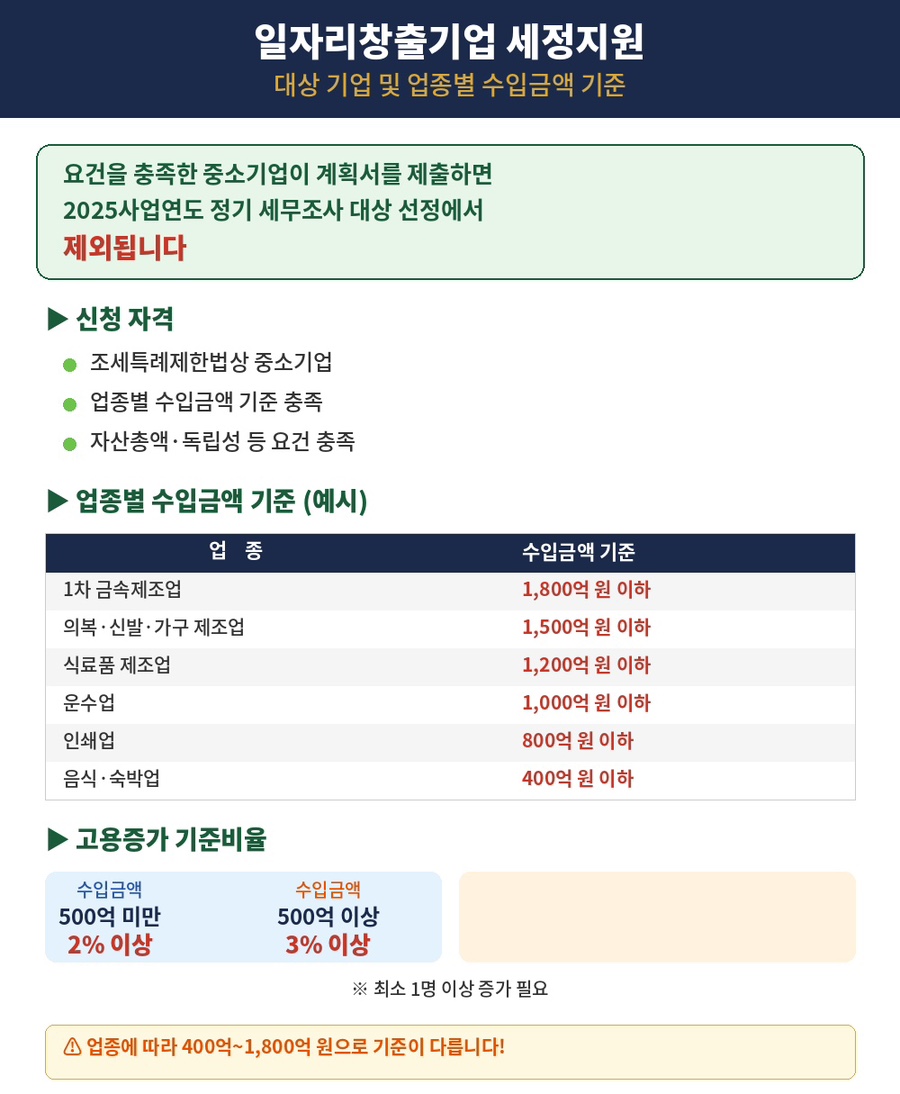 일자리창출기업 세정지원대상 기업 및 업종별 수입금액 기준 요건을 충족한 중소기업이 계획서를 제출하면 2025사업연도 정기 세무조사 대상 선정에서 제외됩니다 신청 자격- 조세특례제한법상 중소기업
- 업종별 수입금액 기준 충족
- 자산총액·독립성 등 요건 충족
| 업종 | 수입금액 기준 |
|---|
| 1차 금속제조업 | 1,800억 원 이하 | | 의복·신발·가구 제조업 | 1,500억 원 이하 | | 식료품 제조업 | 1,200억 원 이하 | | 운수업 | 1,000억 원 이하 | | 인쇄업 | 800억 원 이하 | | 음식·숙박업 | 400억 원 이하 |
| 수입금액 500억 미만 | 수입금액 500억 이상 |
|---|
| 2% 이상 | 3% 이상 |
※ 최소 1명 이상 증가 필요 ⚠ 업종에 따라 400억~1,800억 원으로 기준이 다릅니다! -국세청은 일자리를 늘리는 성실한 중소기업을 지원하기 위해 매년 일자리창출계획서를 접수하고 있습니다. -이번 지원의 핵심은, 요건을 충족한 중소기업이 일자리창출계획서를 제출하고 실제로 고용증가 계획을 이행하면, 2025사업연도 법인세 또는 2025년 귀속 종합소득세의 정기 세무조사 대상 선정에서 제외해 주는 것입니다. -다만, 모든 세목이나 모든 과세연도의 세무조사를 면제하는 제도는 아닙니다. 대상 과세연도가 특정되어 있다는 점에 유의하셔야 합니다. -이번 내용은 국세청이 발표한 '2026년 일자리창출기업에 대한 세정지원 안내'를 기준으로 정리했습니다. 참고로, 고용 증가에 따른 세액공제(조세특례제한법 제29조의7)와 정기 세무조사 선정 제외는 서로 구분되는 별개의 제도입니다. · · ·  어떤 기업이 신청할 수 있나요? -세정지원을 받으려면 먼저 조세특례제한법상 '중소기업'에 해당해야 합니다. -2025사업연도(개인은 2025년 귀속) 수입금액이 업종별 기준금액 이하이고, 조세특례제한법상 중소기업 요건을 충족하는 법인·개인사업자가 대상입니다. -여기서 중요한 점은, 수입금액 기준이 업종에 따라 다르다는 것입니다. 단순히 "매출이 1,800억 원 이하이면 신청 가능"이라고 판단하면 안 됩니다. -업종별 수입금액 기준 예시는 다음과 같습니다. -1차 금속제조업: 1,800억 원 이하 -의복·신발·가구 제조업: 1,500억 원 이하 -식료품 제조업: 1,200억 원 이하 -운수업: 1,000억 원 이하 -인쇄업: 800억 원 이하 -음식·숙박업: 400억 원 이하 -따라서 실제 영위 업종에 맞는 수입금액 기준과 중소기업 해당 여부를 함께 확인해야 합니다. · · ·  TAX CONSULTINGTax ServicesProfessional FieldsTAX Report| Category | Value |
|---|
| Bar Chart Data | Increasing trend across 8 periods | | Pie Chart Data | Distribution across 6 segments |
직원을 얼마나 늘려야 하나요? -2027년 상시근로자 수를 2026년보다 아래 기준 이상 늘리는 계획을 제출해야 합니다. -수입금액 규모별 고용증가 기준비율은 다음과 같습니다. -2025사업연도 수입금액 500억 원 미만: 기준비율 2% 이상 -2025사업연도 수입금액 500억 원 이상 ~ 업종별 기준금액 이하: 기준비율 3% 이상 -두 경우 모두 최소 1명 이상 증가해야 합니다. -상시근로자 수는 단순히 연말 직원 수만 비교하는 것이 아니라 연평균 인원을 기준으로 검토하므로, 월별 채용·퇴사 계획까지 함께 반영해야 정확한 판단이 가능합니다. · · ·  TAX CONSULTINGCore ServicesBusiness Resources- TAX STRATEGY
- ACCOUNTING
- BUSINESS MANAGEMENT
TAX 청년·고령자·장애인 고용에는 우대가 있습니다 -이 제도에서 특히 눈여겨볼 점은 청년, 고령자, 장애인 등 우대 대상 근로자를 고용할 경우 상시근로자 수 산정 시 2배 가중치를 적용받을 수 있다는 것입니다. -청년: 15세 이상 34세 이하인 사람 (병역 이행 기간은 현재 연령에서 빼고 계산, 최대 6년 한도) -고령자: 근로계약 체결일 현재 연령이 60세 이상인 사람 -장애인: 장애인복지법의 적용을 받는 장애인 등 -청년창업 중소기업과 청년일자리 강소기업에도 일반 상시근로자에 대한 2배 가중치 우대가 안내되어 있습니다. -다만, "청년 1명을 채용했으니 연평균 상시근로자가 무조건 2명 증가한다"는 의미는 아닙니다. 2배 가중치는 연평균 상시근로자 수를 산정할 때 적용되는 것이므로, 채용 시기와 근무기간, 기존 직원의 퇴사 등을 함께 반영해야 합니다. -예를 들어 연초에 채용한 청년 근로자와 하반기에 채용한 경우는 연평균 계산 결과가 달라지므로, 실제 채용 시뮬레이션을 해보시는 것이 좋습니다. · · ·  TAX CHECKLISTBook Titles- TAX PLANNING
- ACCOUNTING
- FINANCE
- SUCCESSFUL TAX MANAGEMENT
절세는 준비된 사람의 권리입니다. 우대 대상 및 혜택 정리 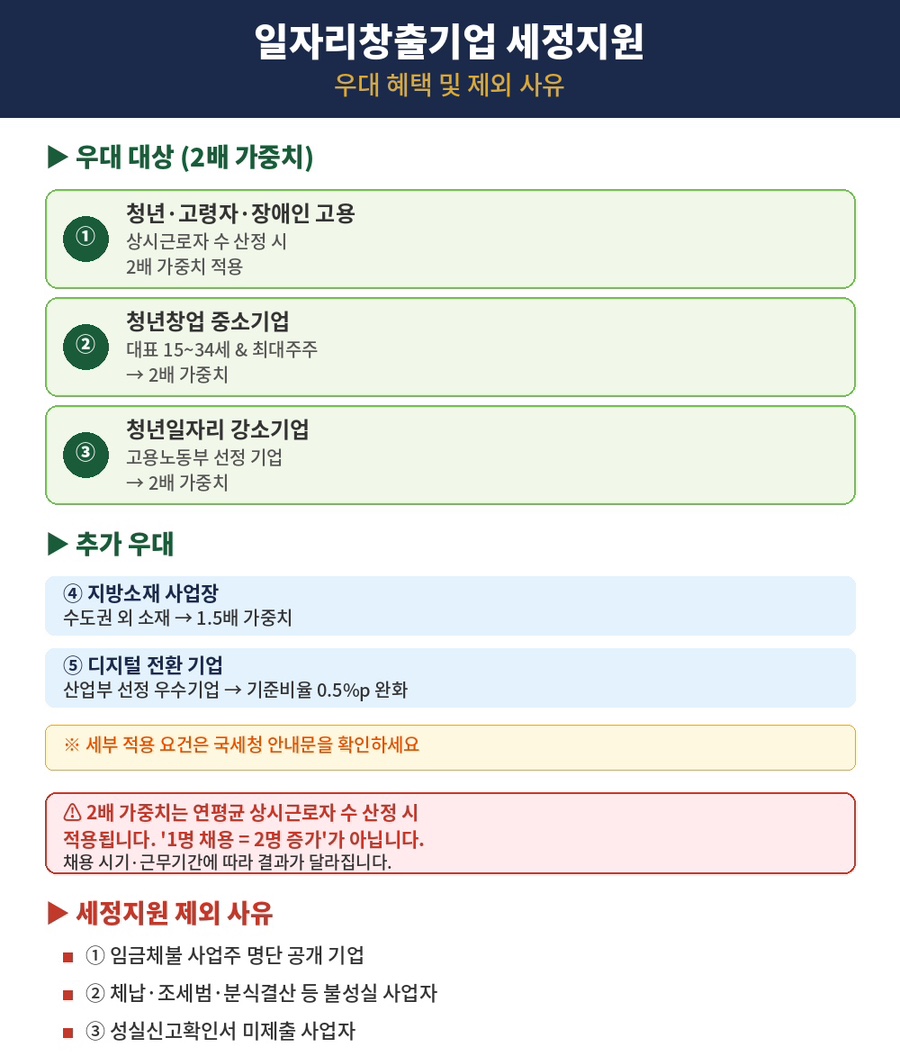 일자리창출기업 세정지원우대 혜택 및 제외 사유 | 번호 | 우대 대상 | 상세 내용 |
|---|
| 1 | 청년·고령자·장애인 고용 | 상시근로자 수 산정 시 2배 가중치 적용 | | 2 | 청년창업 중소기업 | 대표 15~34세 & 최대주주 → 2배 가중치 | | 3 | 청년일자리 강소기업 | 고용노동부 선정 기업 → 2배 가중치 |
추가 우대| 번호 | 우대 대상 | 상세 내용 |
|---|
| 4 | 지방소재 사업장 | 수도권 외 소재 → 1.5배 가중치 | | 5 | 디지털 전환 기업 | 산업부 선정 우수기업 → 기준비율 0.5%p 완화 |
- ※ 세부 적용 요건은 국세청 안내문을 확인하세요
⚠ 2배 가중치는 연평균 상시근로자 수 산정 시 적용됩니다. '1명 채용 = 2명 증가'가 아닙니다. 채용 시기·근무기간에 따라 결과가 달라집니다. 세정지원 제외 사유- ① 임금체불 사업주 명단 공개 기업
- ② 체납·조세범·분식결산 등 불성실 사업자
- ③ 성실신고확인서 미제출 사업자
-일자리창출기업 요건 적용 시 아래에 해당하면 추가 우대를 받을 수 있습니다. -① 청년·고령자·장애인 고용: 상시근로자 수 산정 시 2배 가중치 적용 -② 청년창업 중소기업: 설립 당시 대표자가 15세 이상 34세 이하이면서 최대주주(출자자)인 법인 → 2배 가중치 -③ 청년일자리 강소기업: 고용노동부 선정 '청년일자리 강소기업' → 2배 가중치 -④ 지방소재 사업장: 수도권 이외 지역에 사업장이 소재한 중소기업 → 1.5배 가중치 -⑤ 디지털 전환 기업: 산업 디지털 전환 촉진법에 따른 산업부 선정 우수기업 → 기준비율 0.5%p 완화 -우대 항목별 세부 적용 요건과 중복 적용 가능 여부는 국세청 안내문을 확인하시기 바랍니다. · · ·  Financial Concepts- TAX
- ACCOUNTING
- PLANNING
- STRATEGY
세정지원에서 제외되는 경우도 있습니다 -아래에 해당하는 사업자는 일자리창출기업 세정지원 대상에서 제외됩니다. -① 근로기준법 제43조의2에 따라 임금체불 사업주로 명단이 공개된 기업 -② 체납, 조세범, 분식결산 등 불성실 사업자 -③ 성실신고확인서를 미제출한 법인·개인사업자 -특히 임금체불 명단 공개 기업은 반드시 제외 대상이므로, 근로자 임금 관리에도 각별히 신경 쓰셔야 합니다. · · ·  부동산 세금TAX PLAN- Save Money
- Smart Choice
- Better Future
신청기간과 제출방법 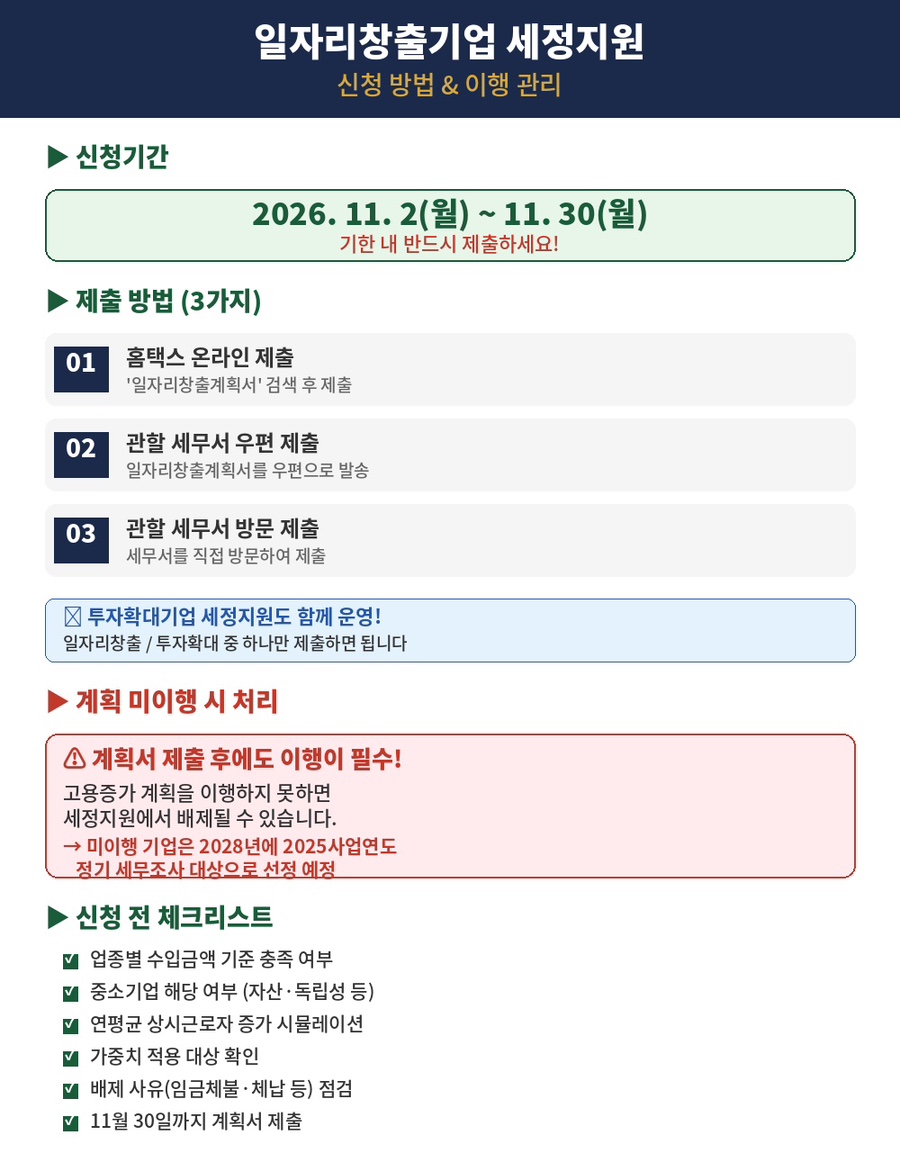 일자리창출기업 세정지원 신청 방법 & 이행 관리신청기간2026. 11. 2(월) ~ 11. 30(월)
기한 내 반드시 제출하세요! 제출 방법 (3가지)| 번호 | 방법 | 상세내용 |
|---|
| 01 | 홈택스 온라인 제출 | '일자리창출계획서' 검색 후 제출 | | 02 | 관할 세무서 우편 제출 | 일자리창출계획서를 우편으로 발송 | | 03 | 관할 세무서 방문 제출 | 세무서를 직접 방문하여 제출 |
투자확대기업 세정지원도 함께 운영!
일자리창출 / 투자확대 중 하나만 제출하면 됩니다 계획 미이행 시 처리계획서 제출 후에도 이행이 필수!- 고용증가 계획을 이행하지 못하면 세정지원에서 배제될 수 있습니다.
- 미이행 기업은 2028년에 2025사업연도 정기 세무조사 대상으로 선정 예정
신청 전 체크리스트- 업종별 수입금액 기준 충족 여부
- 중소기업 해당 여부 (자산·독립성 등)
- 연평균 상시근로자 증가 시뮬레이션
- 가중치 적용 대상 확인
- 배제 사유(임금체불·체납 등) 점검
- 11월 30일까지 계획서 제출
-제출기간: 2026년 11월 2일(월) ~ 11월 30일(월) -제출방법은 다음과 같습니다. -① 홈택스 온라인 제출: 홈택스에서 '일자리창출계획서'를 검색하여 해당 화면에서 제출 -② 관할 세무서 우편 제출 -③ 관할 세무서 방문 제출 -참고로, 이번에는 투자 확대 기업에 대한 세정지원도 함께 운영됩니다. 일자리창출계획서와 투자확대계획서를 모두 제출할 필요는 없고, 둘 중 하나를 제출하면 됩니다. -제출기한을 놓치면 세정지원 혜택을 받을 수 없으므로, 미리미리 준비하시기 바랍니다. · · ·  부동산 세금TAX 계획서를 제출한 뒤에도 이행 관리가 중요합니다 -계획서를 제출해 정기조사 선정에서 제외되더라도, 실제 고용증가 계획을 이행하지 못하면 지원에서 배제될 수 있습니다. -국세청은 계획 미이행 기업을 2028년에 2025사업연도 정기 세무조사 대상으로 선정할 예정이라고 안내했습니다. -따라서 월별 상시근로자 수와 채용·퇴사 내역을 정리하고, 제출한 계획을 충족하는지 지속적으로 점검하는 것이 매우 중요합니다. · · ·  신청 전 꼭 확인할 체크리스트 1. 실제 업종에 맞는 수입금액 기준을 충족하는지 확인하세요. 업종에 따라 400억~1,800억 원으로 기준이 다릅니다. 2. 조세특례제한법상 중소기업에 해당하는지 확인하세요. 수입금액 기준 외에도 자산총액, 독립성 기준 등 요건이 있습니다. 3. 2027년 연평균 상시근로자 수 증가계획이 기준비율을 충족하는지 시뮬레이션해 보세요. 4. 청년·고령자·장애인 가중치 적용 대상과 효과를 확인하세요. 2배 가중치는 연평균 계산 시 적용되므로 채용 시기를 함께 고려해야 합니다. 5. 임금체불·체납 등 세정지원 배제 사유가 없는지 점검하세요. 6. 11월 30일까지 홈택스 또는 관할 세무서를 통해 계획서를 반드시 제출하세요. |