오늘은 주식회사를 운영하시는 대표님들이 알아두셔야 할 법인 등기사항증명서 보는 법과 변경등기 의무를 정리해 드리겠습니다. 발행할 주식의 총수와 액면가의 개념부터, 이사 임기 만료 시 변경등기 의무, 미이행 시 과태료, 그리고 등록면허세까지 꼼꼼하게 정리해 드릴게요.
이 글은 일반적인 주식회사를 기준으로 설명하며, 유한회사 등 다른 법인 형태는 적용 규정이 다를 수 있습니다.
법인 등기사항증명서, 왜 알아야 할까요?
- 법인 등기사항증명서(등기부등본)는 법인의 신분증이라고 할 수 있습니다. 은행 거래, 부동산 계약, 관공서 제출 등 법인 활동의 거의 모든 장면에서 필요합니다.
- 그런데 막상 등기사항증명서를 떼보면 생소한 용어들이 가득합니다. '발행할 주식의 총수', '1주의 금액', '발행주식의 총수' 같은 항목들이 무엇을 의미하는지 정확히 아는 대표님은 의외로 많지 않습니다.
- 더 중요한 것은, 등기사항에 변경이 생겼는데 제때 변경등기를 신청하지 않으면 대표이사 등 등기의무자 개인에게 500만원 이하의 과태료가 부과될 수 있다는 점입니다.
- 오늘 포스팅에서 등기사항증명서의 핵심 항목과 변경등기 의무, 그리고 등록면허세까지 한 번에 정리해 드리겠습니다.
· · ·
발행할 주식의 총수 vs 발행주식의 총수, 뭐가 다를까요?
- 등기사항증명서를 보면 비슷해 보이는 두 가지 항목이 있습니다. 바로 '발행할 주식의 총수'와 '발행주식의 총수'입니다. 이름은 비슷하지만 의미는 완전히 다릅니다.
▶ 발행할 주식의 총수 (수권주식총수)
- 이것은 해당 회사가 앞으로 발행할 수 있는 주식의 최대 한도를 말합니다. 쉽게 말해 '주식 발행 가능 총량'입니다.
- 상법 제289조 제1항 제3호에 따라 발행할 주식의 총수는 정관의 절대적 기재사항입니다. 정관에 반드시 기재해야 하며, 등기사항증명서에도 표시됩니다.
- 발행할 주식의 총수가 100,000주이고 현재 발행주식의 총수가 10,000주라면, 정관상 한도 내에서 90,000주를 추가 발행할 여지가 있다는 뜻입니다. 다만, 실제 신주발행에는 회사의 기관 구성과 정관에 따른 결의, 주주의 신주인수권 등 관련 절차를 준수해야 합니다.
▶ 발행주식의 총수
- '발행주식의 총수'는 회사가 실제로 발행하여 현재 존재하는 주식의 총수를 말합니다. 설립 당시 발행한 주식뿐 아니라 이후 증자, 감자, 주식소각, 주식분할·병합 등에 따른 변동이 반영됩니다.
- 일반적인 액면주식 회사에서는 '1주의 금액(액면가) × 발행주식의 총수'로 자본금을 이해할 수 있습니다. 다만, 무액면주식을 발행한 회사나 자본금 감소 없이 주식을 소각한 경우 등은 별도로 확인해야 합니다.
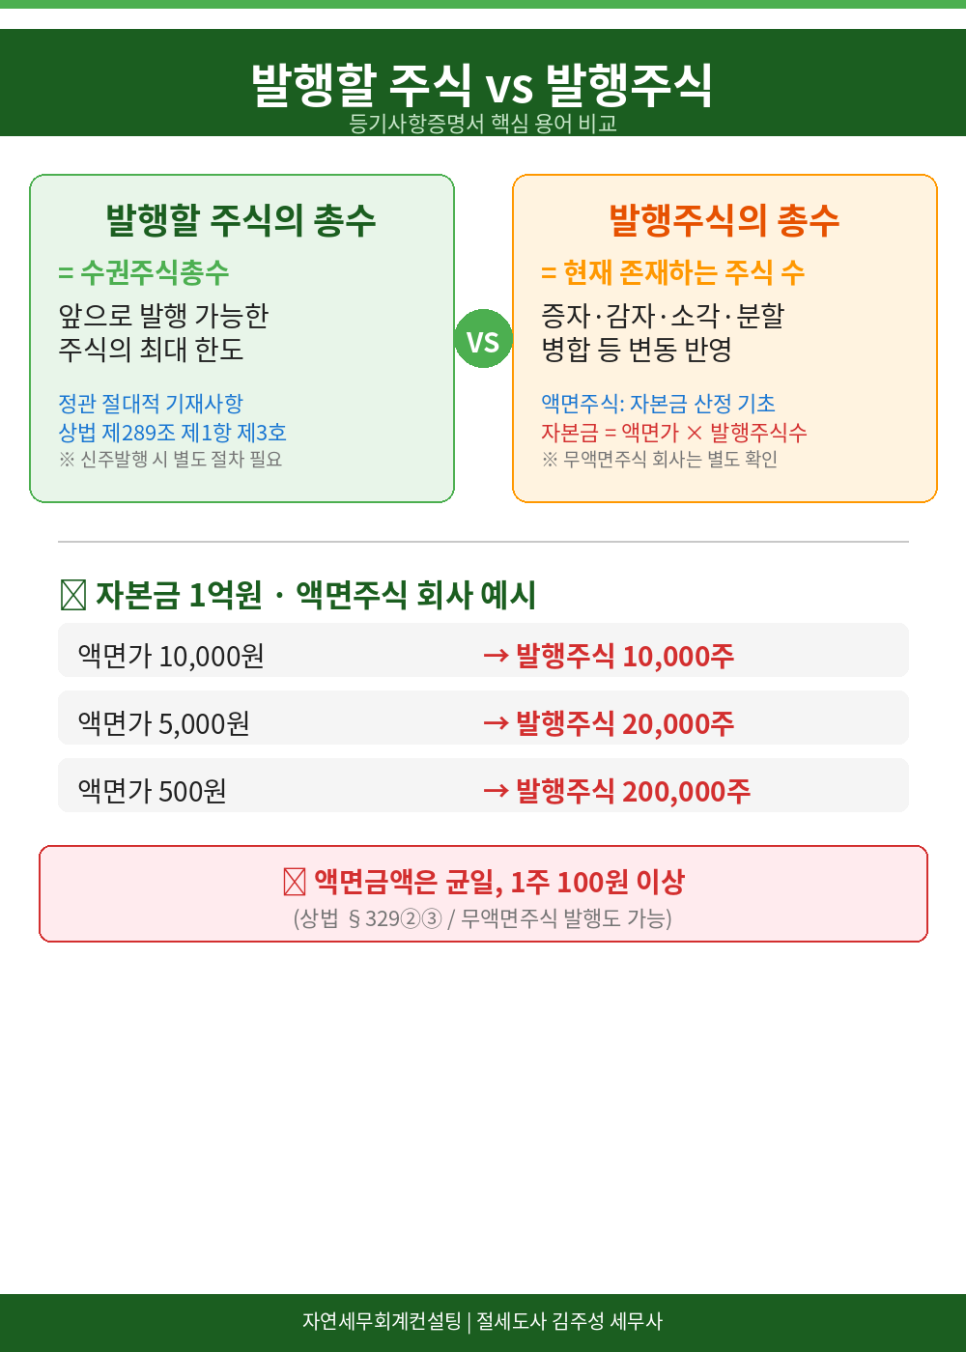
발행할 주식 vs 발행주식
등기사항증명서 핵심 용어 비교
구분
정의
상세 설명
비고
발행할 주식의 총수
= 수권주식총수
앞으로 발행 가능한 주식의 최대 한도
정관 절대적 기재사항
상법 제289조 제1항 제3호
※ 신주발행 시 별도 절차 필요
발행주식의 총수
= 현재 존재하는 주식 수
증자·감자·소각·분할 병합 등 변동 반영
액면주식: 자본금 산정 기초
자본금 = 액면가 × 발행주식수
※ 무액면주식 회사는 별도 확인
자본금 1억원 · 액면주식 회사 예시
액면가 10,000원
발행주식 10,000주
액면가 5,000원
발행주식 20,000주
액면가 500원
발행주식 200,000주
액면금액 관련 규정
액면금액은 균일, 1주 100원 이상
(상법 § 329②③ / 무액면주식 발행도 가능)
자연세무회계컨설팅 | 절세도사 김주성 세무사
· · ·
1주의 금액(액면가), 어떻게 정할까요?
- 1주의 금액, 즉 액면가란 주식 1주당 정관에 정해진 금액을 말합니다. 등기사항증명서에 기재되는 기본 항목 중 하나입니다.
- 액면주식을 발행하는 경우, 상법 제329조 제2항·제3항에 따라 각 주식의 액면금액은 균일해야 하며 1주의 금액은 100원 이상이어야 합니다. 다만, 정관으로 정한 경우 주식 전부를 무액면주식으로 발행할 수도 있습니다.
- 액면가는 회사의 자본금 규모와 향후 지분 조정 계획 등을 고려하여 정합니다. 예를 들어 액면가를 100원, 500원, 5,000원, 10,000원 등으로 정할 수 있습니다.
- 자본금 1억원인 회사 예시:
① 액면가 10,000원 → 발행주식 10,000주
② 액면가 5,000원 → 발행주식 20,000주
③ 액면가 500원 → 발행주식 200,000주
- 액면가를 낮게 설정하면 같은 자본금으로도 더 많은 주식을 발행할 수 있어 향후 지분 조정이 유연해지는 장점이 있습니다. 반대로 너무 낮게 설정하면 주식 수가 과도하게 많아져 관리가 번거로워질 수 있습니다.
- 한번 정한 액면가는 주식분할·병합 절차 없이는 변경이 어렵기 때문에, 회사 설립 시 신중하게 결정하시는 것이 좋습니다.
· · ·
이사 임기 만료, 변경등기를 빠뜨리면 과태료가 나옵니다!
- 많은 대표님들이 놓치는 부분이 바로 이사 임기 만료 후 중임등기 또는 변경등기입니다.
- 주식회사 이사의 임기는 상법 제383조 제2항에 따라 원칙적으로 3년을 초과하지 못합니다. 다만, 같은 조 제3항에 따라 정관으로 그 임기 중 최종 결산기에 관한 정기주주총회 종결 시까지 연장할 수 있습니다.
- 따라서 이사의 임기 만료일은 취임일에서 단순히 3년을 더하여 판단하지 말고, 정관의 임기 규정과 회사의 결산기 등을 함께 확인해야 합니다.
- 임기가 만료된 이사가 계속 직무를 수행하려면 원칙적으로 주주총회에서 이사로 다시 선임되어야 하며, 중임등기도 필요합니다.
- 대표이사를 계속 맡는 경우에는 이사 재선임과 별도로 대표이사 선정 절차가 필요한지도 확인해야 합니다. 대표이사는 원칙적으로 이사회에서 선정하지만, 정관으로 주주총회에서 선정하도록 정할 수 있으며, 이사회가 없는 소규모 회사는 별도의 규정을 확인해야 합니다.
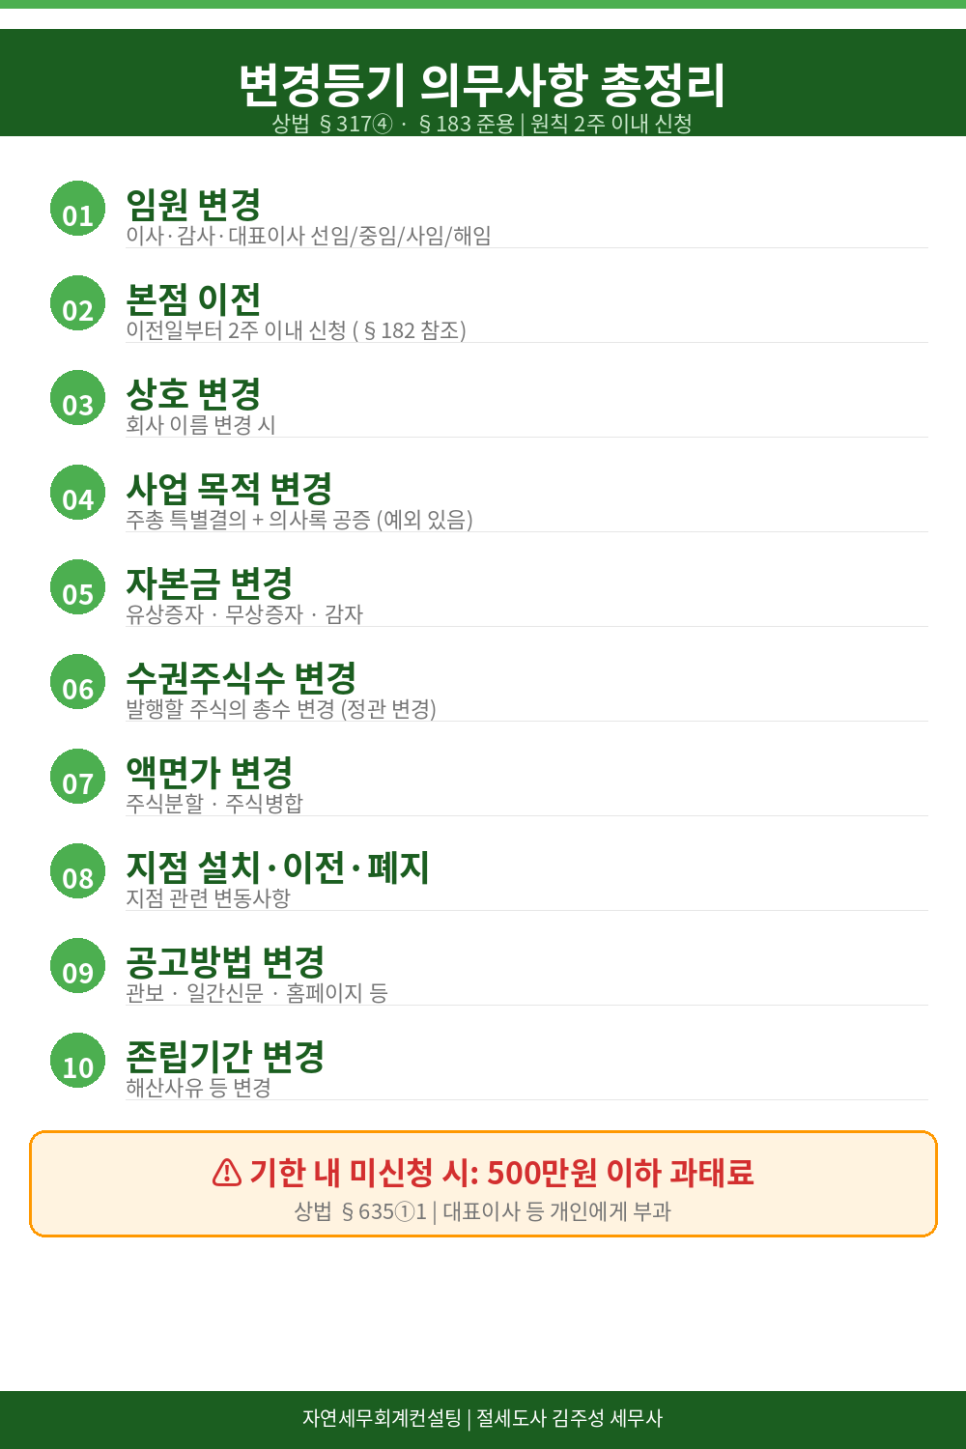
- 주식회사는 상법 제317조 제4항 및 이에 따라 준용되는 제183조에 따라, 원칙적으로 등기사항 변경일부터 2주 이내에 본점 소재지에서 변경등기를 신청해야 합니다.
- 이 기한을 넘기면? 상법 제635조 제1항 제1호에 따라 등기를 게을리한 경우에는 500만원 이하의 과태료가 부과될 수 있습니다. 이는 회사 자체가 아니라 등기의무를 부담하는 대표이사 등 개인에게 부과되는 제재입니다.
- 실제 과태료 부과 여부와 금액은 지연 기간 등 구체적인 사정을 고려하여 정해지므로, 기한을 넘겼더라도 지체하지 말고 필요한 등기를 진행해야 합니다.
- 특히 1인 법인이나 소규모 가족법인의 경우, 이사 임기 관리를 소홀히 하는 경우가 많은데, 임기 만료일을 미리 확인하고 관리하시는 것이 불필요한 과태료와 법적 위험을 예방하는 기본입니다.
· · ·
상법상 의무적으로 변경등기를 신청해야 하는 사항 총정리
변경등기 의무사항 총정리
상법 § 317④ · § 183 준용 | 원칙 2주 이내 신청
번호
항목
상세내용
01
임원 변경
이사·감사·대표이사 선임/중임/사임/해임
02
본점 이전
이전일부터 2주 이내 신청 ( § 182 참조)
03
상호 변경
회사 이름 변경 시
04
사업 목적 변경
주총 특별결의 + 의사록 공증 (예외 있음)
05
자본금 변경
유상증자 · 무상증자 · 감자
06
수권주식수 변경
발행할 주식의 총수 변경 (정관 변경)
07
액면가 변경
주식분할 · 주식병합
08
지점 설치·이전·폐지
지점 관련 변동사항
09
공고방법 변경
관보 · 일간신문 · 홈페이지 등
10
존립기간 변경
해산사유 등 변경
⚠ 기한 내 미신청 시: 500만원 이하 과태료
상법 § 635①1 | 대표이사 등 개인에게 부과
자연세무회계컨설팅 | 절세도사 김주성 세무사
- 상법 제317조 제4항 및 준용 규정에 따라, 다음과 같은 사항이 변경되면 원칙적으로 변경일부터 2주 이내에 본점 소재지에서 변경등기를 신청해야 합니다. 다만, 증자·감자 등 별도 규정이 있는 등기는 해당 규정에 따른 기산점과 절차를 확인해야 합니다.
1. 임원(이사·감사·대표이사) 변경
- 신규 선임, 중임(재선임), 사임, 해임, 임기 만료 모두 해당됩니다.
- 대표이사의 주소 변경도 등기사항입니다.
2. 본점 소재지 변경 (본점 이전)
- 본점을 이전한 경우에는 같은 등기소 관할 내 이전인지, 다른 등기소 관할로 이전하는지와 관계없이 원칙적으로 이전일부터 2주 이내에 본점이전등기를 신청해야 합니다.
- 관할이 달라지는 경우에는 그에 맞는 신청 절차를 추가로 확인해야 합니다.
- 상법 제317조 제4항에서 준용하는 제182조 참조
3. 상호(법인명) 변경
- 회사의 이름을 바꾸는 경우 변경등기가 필요합니다.
4. 사업 목적 변경·추가
- 사업 목적을 변경하거나 추가하려면 정관 변경을 위한 주주총회 특별결의가 필요합니다. 등기신청에 주주총회 의사록을 첨부하는 경우에는 원칙적으로 공증인법 제66조의2에 따라 공증인의 인증을 받아야 합니다.
- 다만, 자본금 총액이 10억원 미만인 주식회사가 상법 제363조 제4항에 따른 주주 전원 서면결의 등의 요건을 갖추어 서면결의서를 첨부하는 경우에는 의사록 공증 없이 진행할 수 있습니다.
- 단순히 자본금이 10억원 미만이라는 이유만으로 모든 변경등기의 의사록 인증이 면제되는 것은 아닙니다.
5. 자본금 변경 (증자·감자)
- 유상증자, 무상증자, 감자 등으로 자본금이 변동되면 변경등기를 신청해야 합니다.
- 발행주식의 총수, 자본금 총액이 함께 변경됩니다.
-현재 상법적으로 최저 자본금 규정이 없으므로 ,특정업종제외하고 자본금은 마음대로 정할수 있습니다
-비상장법인의 주주끼리 주식을 양도,증여,상속등 으로 이전한다고 해서 , 그 내용을 등기부 등본에 수정해서 반영할 필요는 없습니다. 증자나 감자일때 등기부등본을 수정해야합니다.
6~10. 수권주식수·액면가·지점·공고방법·존립기간 변경
- 위 사항들 중 하나라도 변경이 발생했는데 기한 내에 등기를 신청하지 않으면, 상법 제635조 제1항 제1호에 따라
등기를 게을리한 대표이사 등 개인에게 500만원 이하의 과태료가 부과될 수 있습니다.
· · ·
등록면허세, 변경등기 비용은 얼마나 들까요?
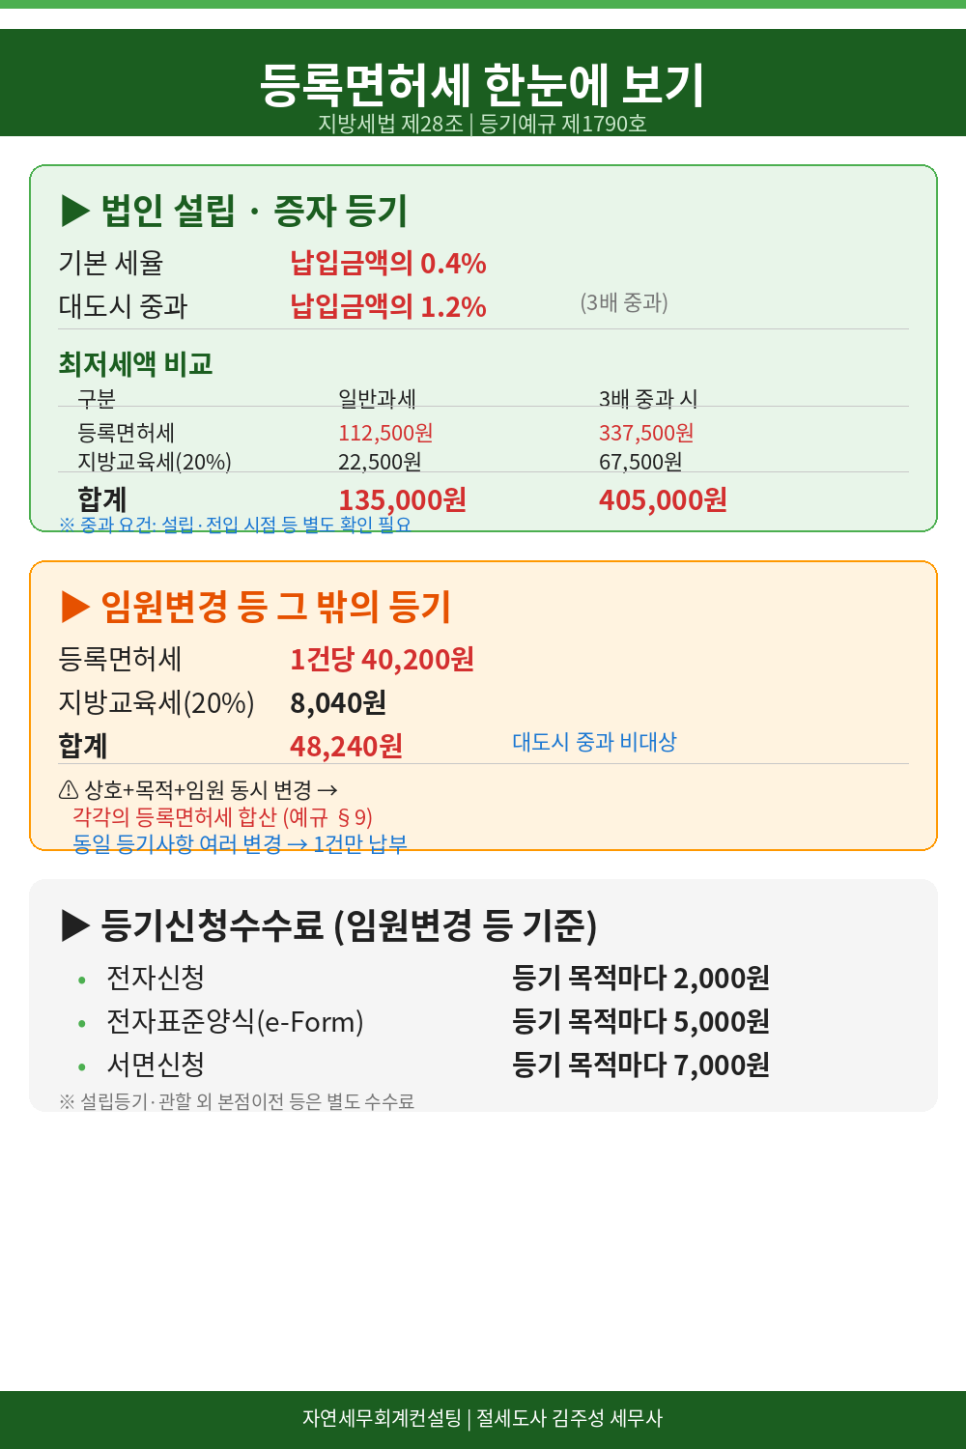
등록면허세 한눈에 보기
지방세법 제28조 | 등기예규 제1790호
법인 설립 · 증자 등기
기본 세율
납입금액의 0.4%
대도시 중과
납입금액의 1.2% (3배 중과)
구분
일반과세
3배 중과 시
등록면허세
112,500원
337,500원
지방교육세(20%)
22,500원
67,500원
합계
135,000원
405,000원
※ 중과 요건·설립·전입 시점 등 별도 확인 필요
임원변경 등 그 밖의 등기
등록면허세
1건당 40,200원
지방교육세(20%)
8,040원
합계
48,240원 (대도시 중과 비대상)
상호+목적+임원 동시 변경 → 각각의 등록면허세 합산 (예규 § 9)
동일 등기사항 여러 변경 → 1건만 납부
등기신청수수료 (임원변경 등 기준)
전자신청
등기 목적마다 2,000원
전자표준양식(e-Form)
등기 목적마다 5,000원
서면신청
등기 목적마다 7,000원
※ 설립등기·관할 외 본점이전 등은 별도 수수료
자연세무회계컨설팅 | 절세도사 김주성 세무사
- 법인등기를 신청할 때는 지방세법 제28조 제1항 제6호에 따라 등록면허세를 납부해야 합니다. 등기 유형에 따라 세율이 다릅니다.
▶ 법인 설립·증자 등기
- 납입금액(증자금액)의 1,000분의 4 (0.4%)
- 대도시 중과 적용 시: 1,000분의 12 (1.2%, 3배 중과)
- 등록면허세 최저세액: 112,500원 (등록면허세 자체)
- 최저세액에 대한 지방교육세(20%): 22,500원
- 지방교육세 포함 최저 합계: 135,000원 (일반과세 기준)
- 3배 중과 시 최저 합계: 405,000원 (등록면허세 337,500원 + 지방교육세 67,500원)
- 지방세법 제28조 제2항에 따라 대도시 중과는 설립·전입 후 일정 기간 내의 증자 등에 적용되며, 소재지만으로 모든 증자에 3배 중과가 적용되는 것은 아닙니다. 대도시의 범위, 설립·전입 시점, 산업단지·업종 등에 따른 중과 제외 규정도 함께 검토해야 합니다.
▶ 임원변경·사업목적변경 등 그 밖의 등기
- 등록면허세: 1건당 40,200원
- 지방교육세(20%): 8,040원
- 합계: 48,240원
- 다만, 하나의 신청서로 여러 사항을 변경하더라도 세금이 무조건 48,240원으로 끝나는 것은 아닙니다. 상호변경·목적변경·임원변경을 함께 신청하면 각각의 등록면허세를 합산합니다. 반면, 임원 여러 명의 취임등기를 함께 신청하는 등 동일한 등기사항에 여러 변경이 있는 경우에는 1건의 등록면허세를 납부합니다.
- 등기예규 제1790호 제9조 참조
▶ 등기신청수수료
- 등기의 목적마다:
① 전자신청: 2,000원
② 전자표준양식(e-Form) 신청: 5,000원
③ 서면신청: 7,000원
- 설립등기와 관할 외 본점이전등기 등에는 별도 수수료가 적용됩니다.
▶ 공증 비용
- 공증 비용은 인증 대상 문서와 적용 수수료 규정 등에 따라 별도로 확인해야 하며, 공증 없이 진행할 수 있는 서면결의 방식인지도 함께 검토합니다.
▶ 법무사 대행 수수료: 위임 시 별도
· · ·
실무에서 꼭 확인할 사항
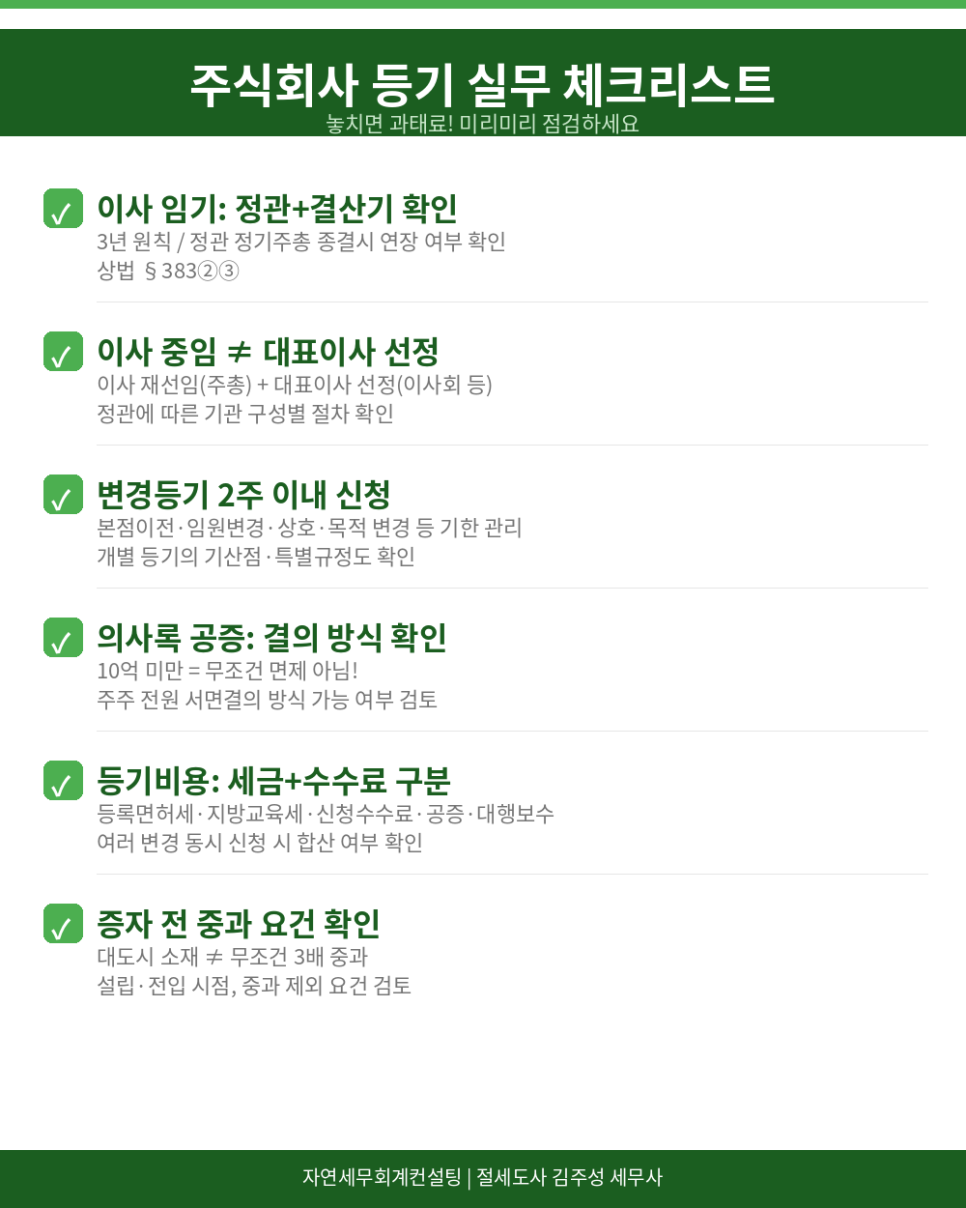
주식회사 등기 실무 체크리스트
놓치면 과태료! 미리미리 점검하세요
항목
상세 내용
이사 임기: 정관+결산기 확인
3년 원칙 / 정관 정기주총 종결시 연장 여부 확인
상법 § 383②③
이사 중임 ≠ 대표이사 선정
이사 재선임(주총) + 대표이사 선정(이사회 등)
정관에 따른 기관 구성별 절차 확인
변경등기 2주 이내 신청
본점이전·임원변경·상호·목적 변경 등 기한 관리
개별 등기의 기산점·특별규정도 확인
의사록 공증: 결의 방식 확인
10억 미만 = 무조건 면제 아님!
주주 전원 서면결의 방식 가능 여부 검토
등기비용: 세금+수수료 구분
등록면허세·지방교육세·신청수수료·공증·대행보수
여러 변경 동시 신청 시 합산 여부 확인
증자 전 중과 요건 확인
대도시 소재 ≠ 무조건 3배 중과
설립·전입 시점, 중과 제외 요건 검토
자연세무회계컨설팅 | 절세도사 김주성 세무사
1. 이사 임기는 정관과 결산기를 함께 확인하세요.
- 이사의 임기는 원칙적으로 3년 이내지만, 정관에 따른 정기주주총회 종결 시까지의 연장 규정이 있는지 확인해야 합니다.
- 상법 제383조 제2항·제3항
2. 이사 중임과 대표이사 선정 절차를 구분하세요.
- 같은 사람이 계속 대표를 맡더라도 회사의 기관 구성과 정관에 맞는 결의 및 중임등기가 필요합니다.
3. 변경등기는 원칙적으로 2주 이내 신청하세요.
- 본점이전, 임원변경, 상호·목적 변경 등은 기한을 관리하되, 개별 등기의 기산점과 특별규정도 확인해야 합니다.
4. 의사록 공증 여부는 결의 방식까지 확인하세요.
- 자본금 10억원 미만이라고 모든 의사록의 인증이 면제되는 것은 아닙니다. 적법한 주주 전원 서면결의 방식으로 진행할 수 있는지 별도로 검토합니다.
5. 등기비용은 세금과 수수료를 나누어 확인하세요.
- 등록면허세, 지방교육세, 등기신청수수료, 공증 비용, 대행 보수는 서로 다른 비용입니다. 여러 변경사항을 함께 신청하면 등록면허세가 합산될 수도 있습니다.