"세무사님, 저 고기집 오픈하려는데요. 인테리어랑 환기설비에만 1억이 넘게 들어갔습니다. 간이로 하는 게 낫습니까, 일반이 낫습니까? 고기값이 매출의 거의 절반인데 부가세가 얼마나 나올지 감이 안 옵니다."
개업 전 사장님들이 이렇게 물으십니다. 고기집은 인테리어도 크고 고기 매입도 커서, 간이냐 일반이냐에 따라 세금이 수백만 원에서 천만 원 단위로 달라집니다. 오늘은 숫자로 같이 보겠습니다.
계산은 이렇게 가정했습니다.
연 매출(부가세 포함)은 3억 원, 월 2,500만 원입니다. 고기와 쌈채소 같은 면세 매입(계산서나 카드로 증빙하는 것)은 매출의 40%, 술·음료·숯·가스·임차료 같은 과세 매입(세금계산서를 받는 것)은 15%로 보았습니다. 인건비는 뺐고 금액 단위는 만 원입니다.
1. 고기집 원가의 가장 큰 덩어리는 면세입니다
가공하지 않은 육류와 채소는 부가세가 없는 면세 상품입니다. 일반과세자는 손님에게 받은 부가세에서 물건을 살 때 낸 부가세를 빼고 내는데, 면세 고기에는 뺄 부가세가 없습니다. 원가의 40%가 공제 없이 지나가니 세금이 커집니다. 이걸 보정해 주는 제도가 의제매입세액공제입니다.
2. 일반과세로 1년 부가세를 계산해 보면
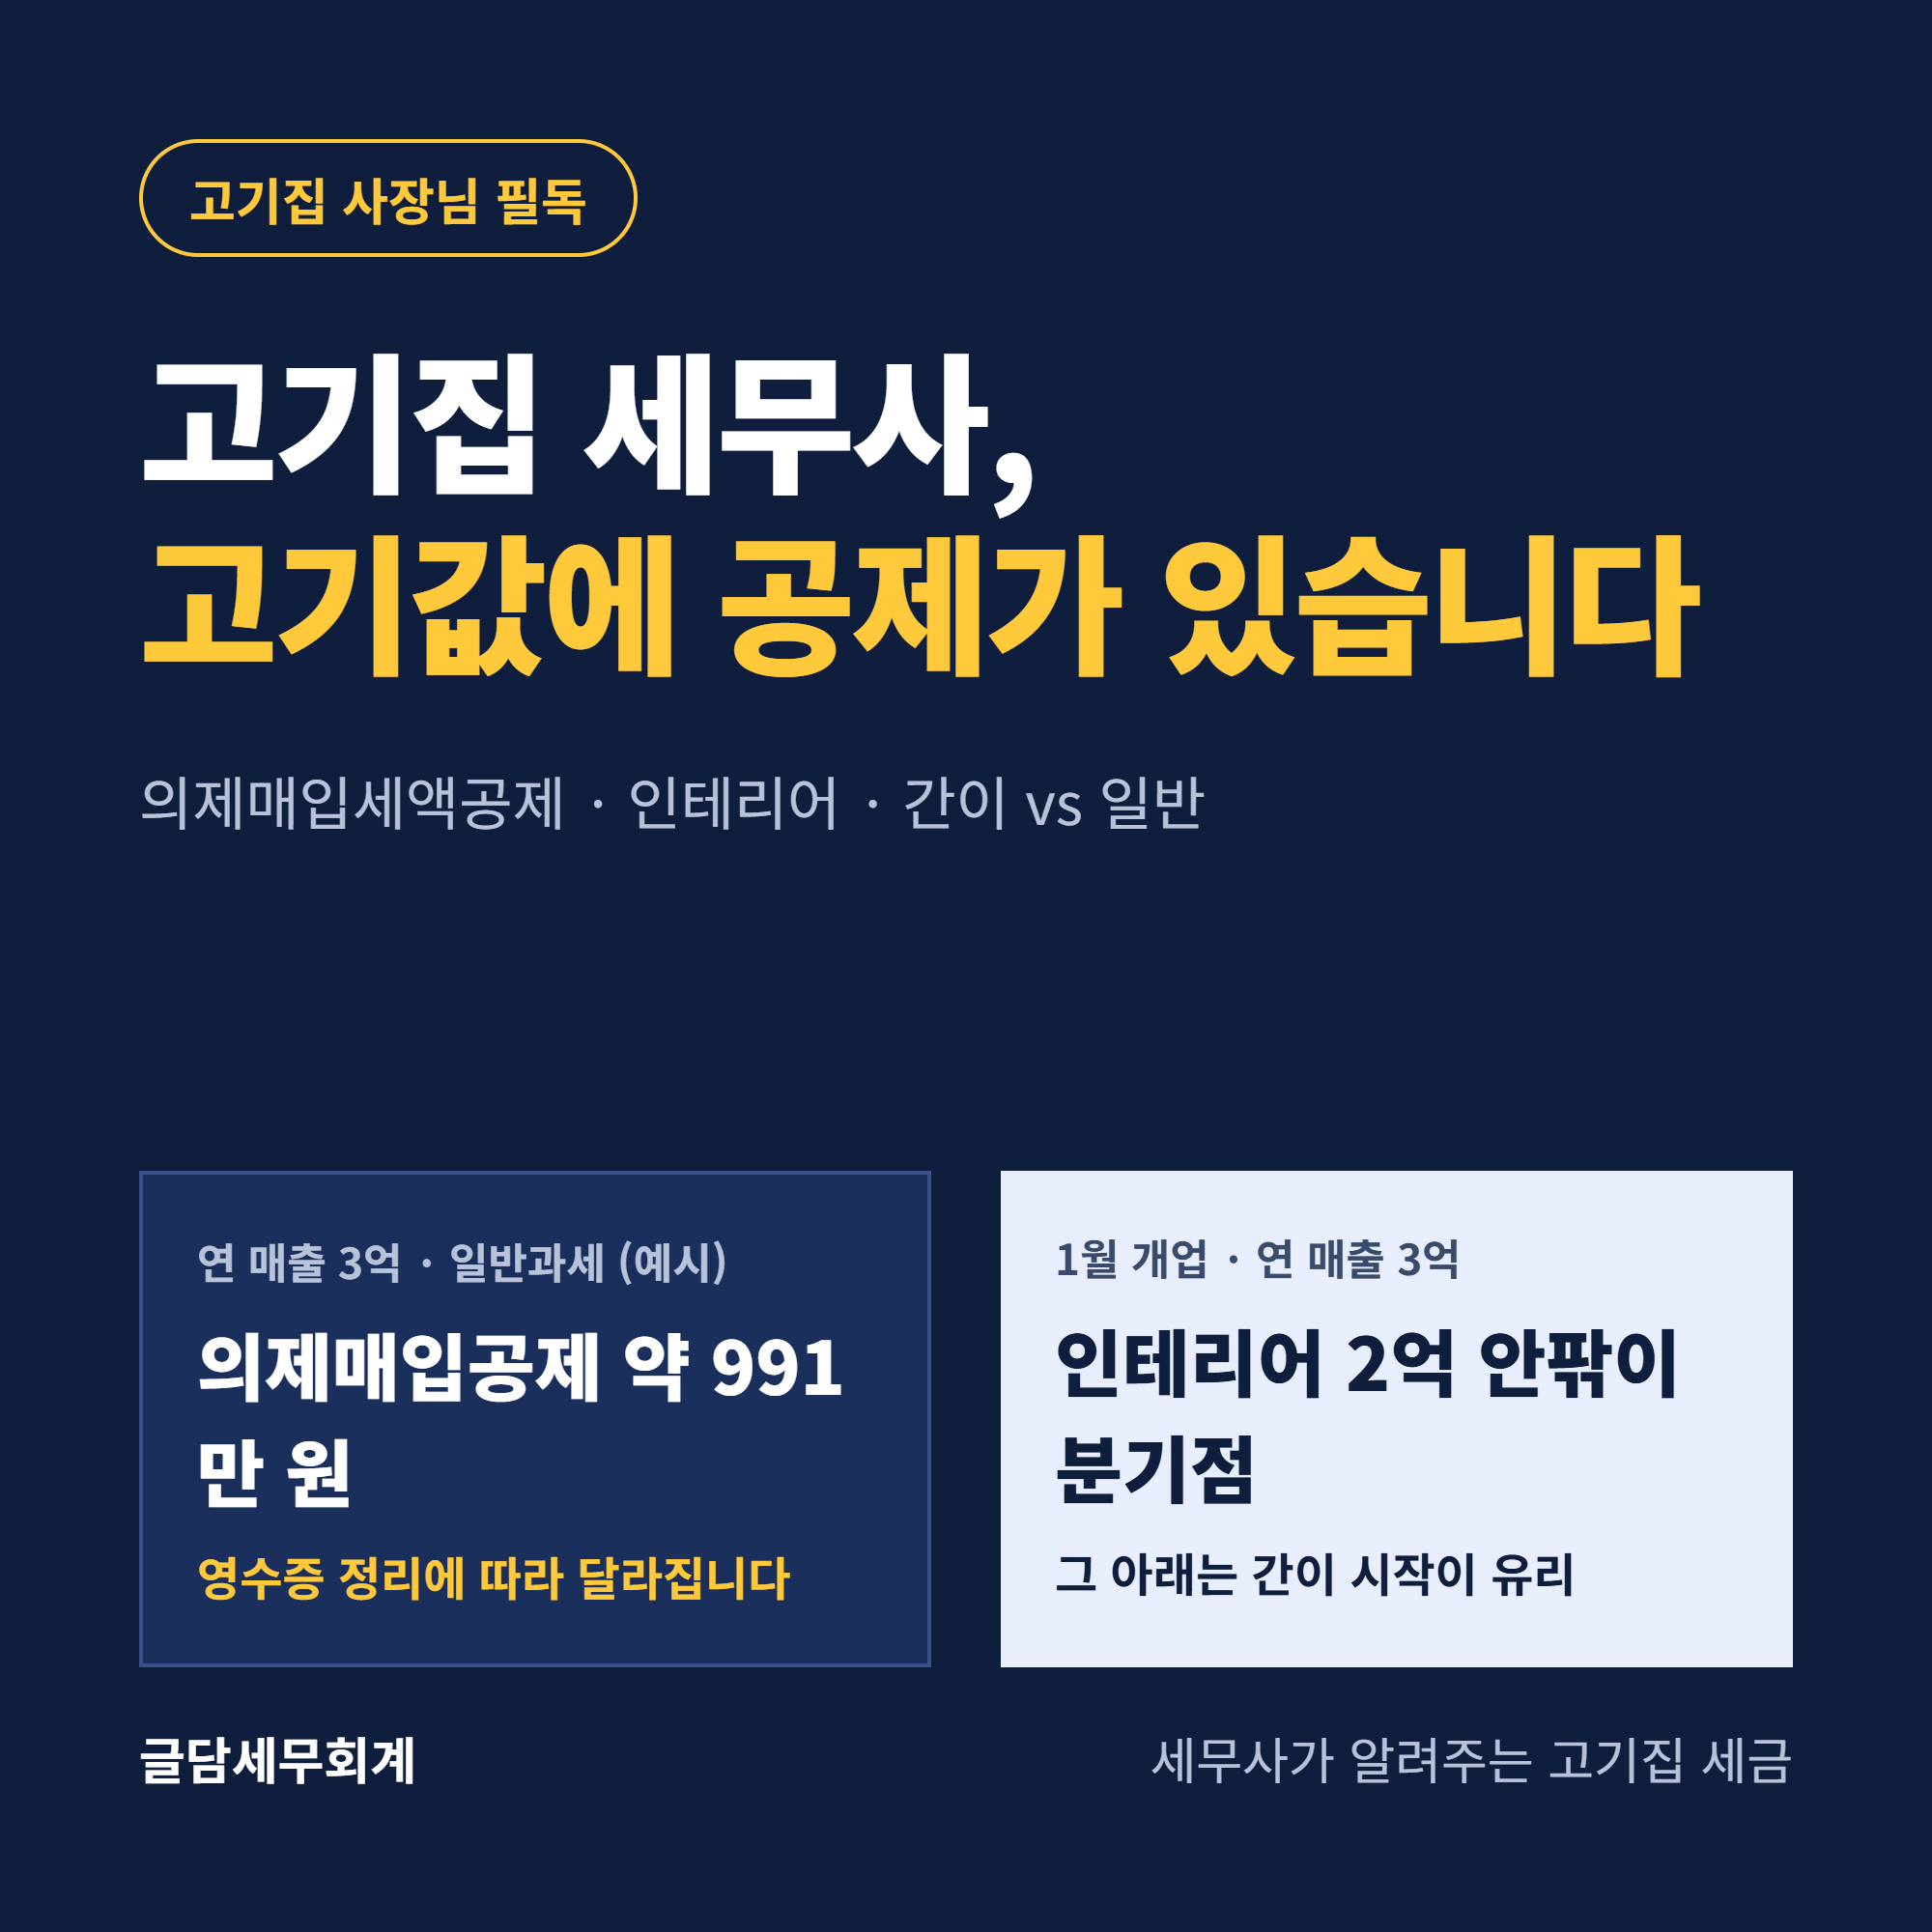
매출세액이 약 2,727만 원이고, 과세 매입세액이 약 409만 원입니다. 의제매입세액공제는 면세 매입 1억 2,000만 원에 9/109를 곱한 약 991만 원입니다. 낼 세금은 약 1,327만 원입니다.
이 공제를 못 받으면 약 2,318만 원을 냅니다. 고기를 산 영수증을 정리하느냐에 따라 991만 원이 달라지는 셈입니다.
공제율은 개인 음식점 8/108이고, 연매출 4억 원 이하면 우대공제율 9/109입니다. 우대공제율은 올해 12월 31일까지 적용되고, 정부가 2028년 말까지 연장하는 안을 냈지만 아직 국회를 통과하지는 않았습니다. 공제 한도는 면세 매입액과 과세표준 구간별 한도(75%, 70%, 60%) 중 작은 금액을 기준으로 합니다. 이 예시는 한도 안에 들어갑니다. 간이과세자는 이 공제를 받을 수 없습니다.
3. 개업할 때는 간이와 일반 중 어느 쪽이 유리할까
신규 사업자는 간이로 시작해도 연환산 매출이 1억 400만 원을 넘으면 개업 다음 해 7월에 일반으로 바뀝니다. 1월에 개업하면 간이로 18개월을 버틸 수 있습니다. 이 18개월 동안의 부가세와 인테리어 부가세를 합쳐서 비교하면, 인테리어 금액에 따라 결과가 뒤집힙니다. 연 매출 3억 원, 1월 개업 기준입니다.
- 인테리어 공급가 5,000만 원: 간이로 시작하는 쪽이 약 995만 원 유리합니다.
- 1억 원: 간이 시작이 약 641만 원 유리합니다.
- 1억 5,000만 원: 간이 시작이 약 287만 원 유리합니다.
- 2억 원: 일반 시작이 약 68만 원 유리합니다.
- 2억 5,000만 원: 일반 시작이 약 422만 원 유리합니다.
일반으로 시작하면 인테리어 부가세를 환급받고, 18개월 내내 의제매입세액공제도 받습니다. 간이로 시작하면 의제매입세액공제를 못 받지만 세율이 낮고, 일반으로 바뀔 때 재고매입세액공제로 인테리어 부가세 일부를 돌려받습니다. 이 두 힘이 어디서 균형을 이루느냐가 인테리어 2억 원 언저리라는 얘기입니다.
다만 이 계산은 간이 등록이 가능하다는 가정입니다. 인테리어가 구축물인지 집기·설비인지에 따라 재고매입세액공제액도 달라집니다. 사장님 숫자로 다시 계산해 보셔야 합니다.
4. 증빙은 고기 거래처에서 시작됩니다
공제를 받으려면 매입처별 계산서합계표나 신용카드매출전표등 수령명세서에 거래가 잡혀야 합니다. 거래처가 계산서를 끊으면 면세 상품이고 세금계산서를 끊으면 과세 상품입니다. 같은 고기여도 양념육이나 가공육, 소스류는 과세일 수 있어서 거래처가 어떤 증빙을 발행하는지가 가장 확실한 기준입니다. 수입 고기를 쓰신다면 어떤 증빙이 오는지도 처음에 확인해 두십시오. 시장에서 현금으로 사고 영수증이 없으면 공제도 못 받고 비용 처리도 어려워집니다.
일반과세로 바뀐 뒤 신고할 때는 의제매입세액공제신고서를 꼭 같이 제출하셔야 합니다.
5. 술 매출 비중은 창업감면과 직결됩니다
고기집은 소주와 맥주 매출이 큰 경우가 많습니다. 음식점업은 청년창업중소기업 세액감면 대상 업종이지만, 술 매출 비중이 높으면 주점업으로 볼 위험이 있습니다. 업종은 등록한 이름이 아니라 실제 영업 내용으로 판단합니다. 창업 당시 만 15세 이상 34세 이하(군 복무 기간은 최대 6년까지 빼고 계산)이시고 감면을 노리신다면, 개업 전에 매출 구성을 미리 점검하셔야 합니다.
6. 직원 신고도 놓치기 쉽습니다
홀과 주방 직원은 근무 형태에 따라 상용직이나 일용직으로 신고합니다. 일용근로소득은 지급명세서를 지급한 달의 다음 달 말일까지 제출합니다. 직원을 3.3%로 처리하고 계신다면 실제 일하는 방식이 근로자에 가까운지 한 번 따져 보셔야 합니다. 근로자로 판단되면 4대보험과 퇴직금이 지난 기간까지 소급될 수 있습니다.
7. 처음 질문에 답하자면
"간이로 하는 게 낫습니까, 일반이 낫습니까?"라고 물으신 사장님께는 이렇게 답합니다. 연 매출이 크고 인테리어가 1억 5,000만 원 안팎이라면 간이로 시작하는 쪽이 유리한 경우가 많습니다. 인테리어가 2억 원 가까이 되면 일반으로 시작하는 쪽이 나을 수 있습니다. 어느 쪽이든 고기 사 온 영수증을 계산서와 카드로 모으는 습관은 개업 첫날부터 필요합니다.
내 가게는 어느 쪽일지 궁금하시지 않습니까?
고기집은 인테리어 금액, 예상 매출, 면세 매입 비중에 따라 답이 달라서 이 글의 숫자를 그대로 적용하기는 어렵습니다. 개업 예정이시라면 인테리어 견적과 예상 월 매출, 고기와 채소 매입 비중만 알려 주십시오. 간이로 갈지 일반으로 갈지 숫자로 같이 계산해 드리겠습니다. 이미 운영 중이시라면 지금 의제매입세액공제를 제대로 받고 계신지 점검해 드립니다.
편하게 문의 주세요 ^^