양도소득세 [목동재건축양도세 증여세 전문 세무사][여의도 재건축 양도세 증여세 전문 세무사] 재건축 대지지분 (권리가액 ·분담금·세금)설명 (자연 세무회계컨설팅)  머털도사 절세도사 ・ 12시간 전
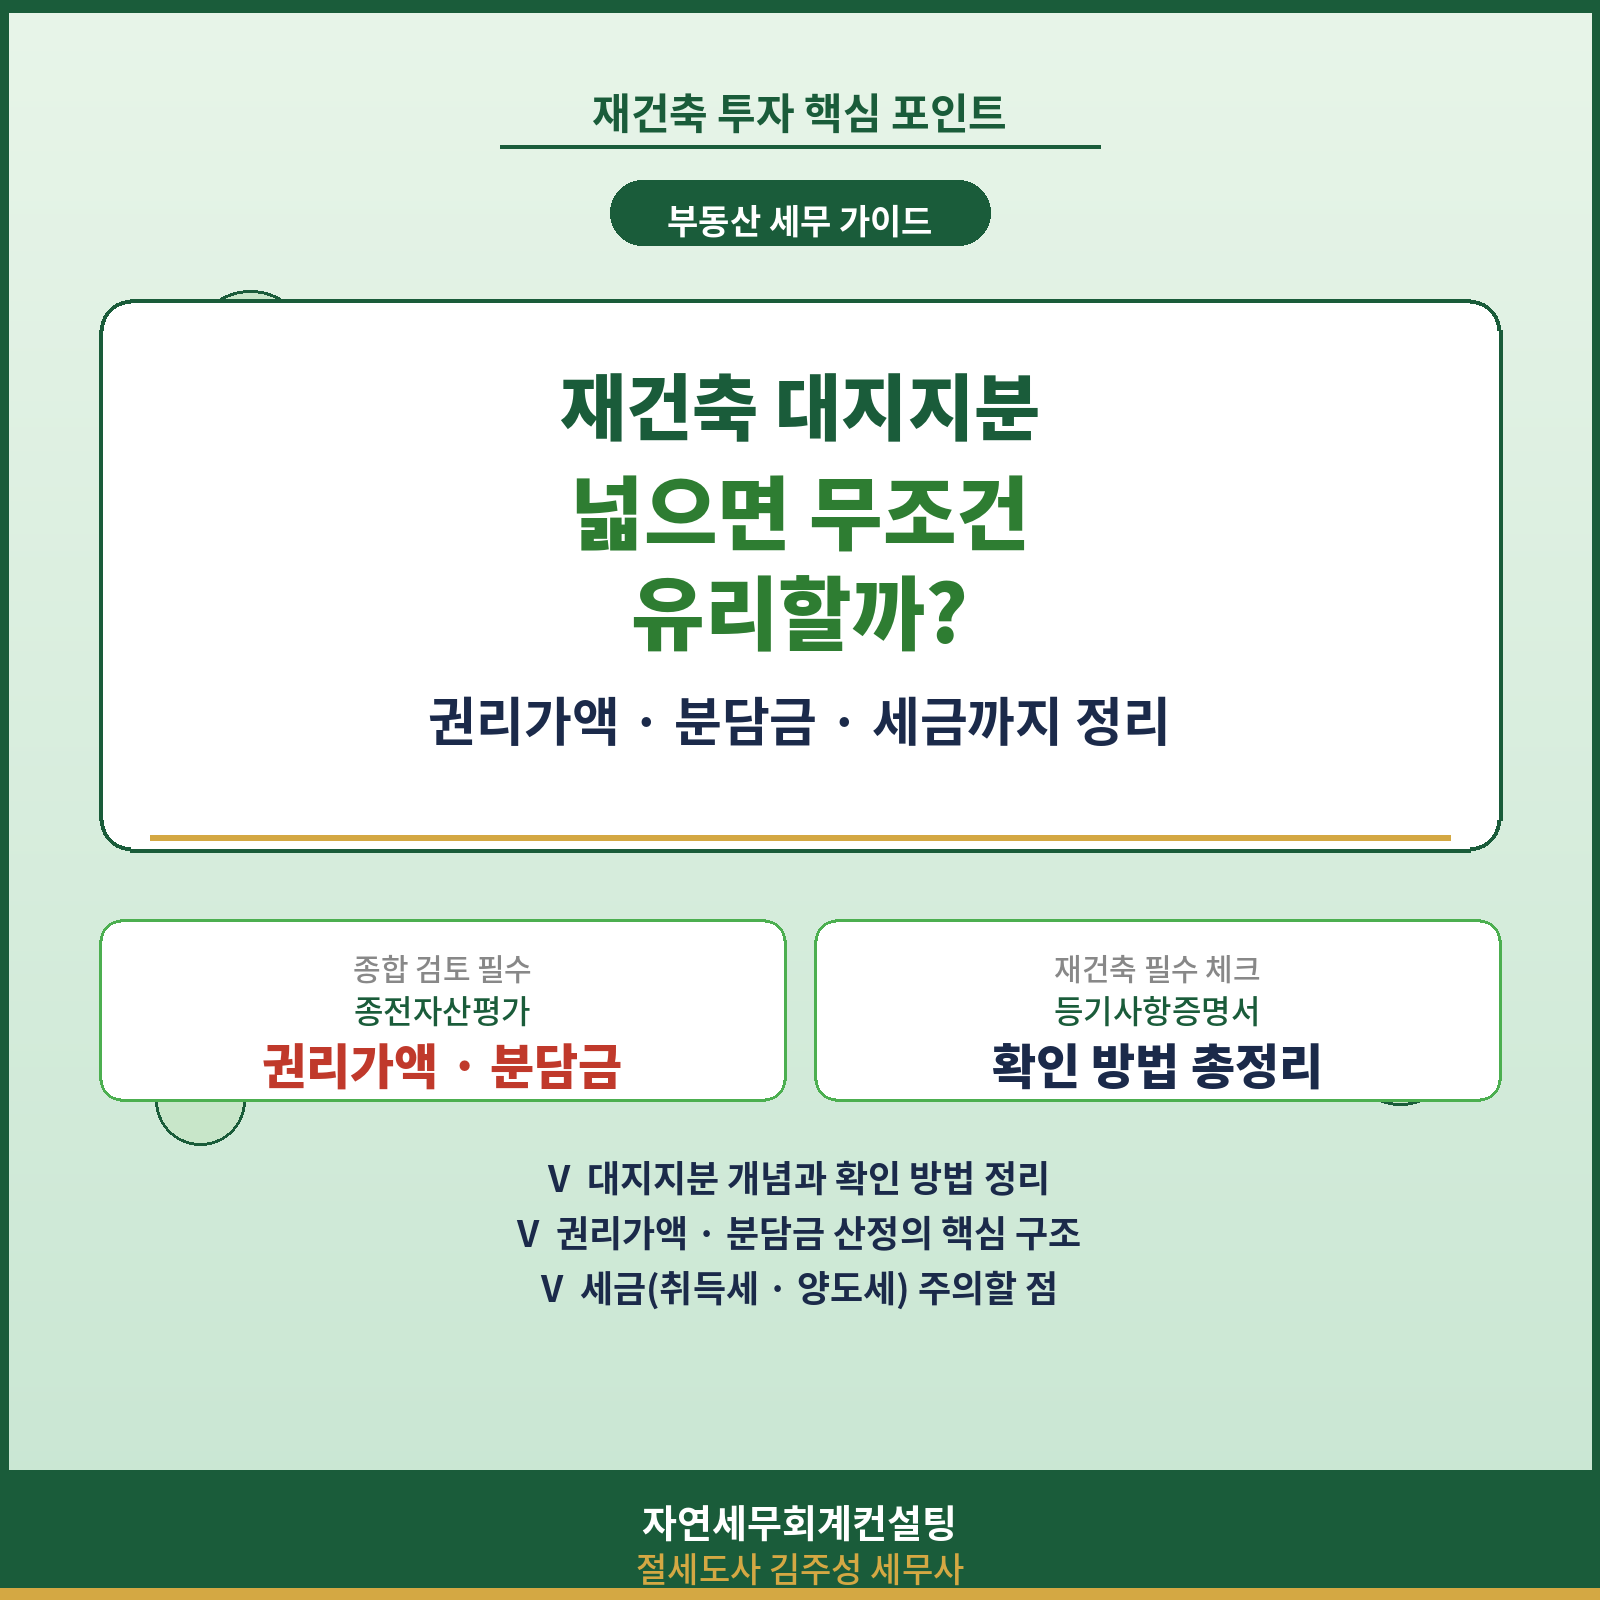
URL 복사 통계 본문 기타 기능  재건축 투자 핵심 포인트부동산 세무 가이드 재건축 대지지분 넓으면 무조건 유리할까?권리가액 · 분담금 · 세금까지 정리 | 구분 | 상세 내용 | 핵심 키워드 |
|---|
| 종합 검토 필수 | 종전자산평가 | 권리가액 · 분담금 | | 재건축 필수 체크 | 등기사항증명서 | 확인 방법 총정리 |
주요 내용- 대지지분 개념과 확인 방법 정리
- 권리가액 · 분담금 산정의 핵심 구조
- 세금(취득세 · 양도세) 주의할 점
자연세무회계컨설팅
절세도사 김주성 세무사 안녕하세요 절세도사 김주성 세무사입니다^^ 오늘은 재건축 투자에서 자주 등장하는 '대지지분'에 대해 알아보겠습니다. 대지지분은 재건축을 검토할 때 중요한 자료입니다. 다만 대지지분이 넓다는 이유만으로 사업성이 좋거나 추가분담금이 적다고 단정해서는 안 됩니다. 이번 글에서는 대지지분의 의미와 확인 방법을 살펴보고, 권리가액과 세금을 검토할 때 주의할 점을 정리하겠습니다. 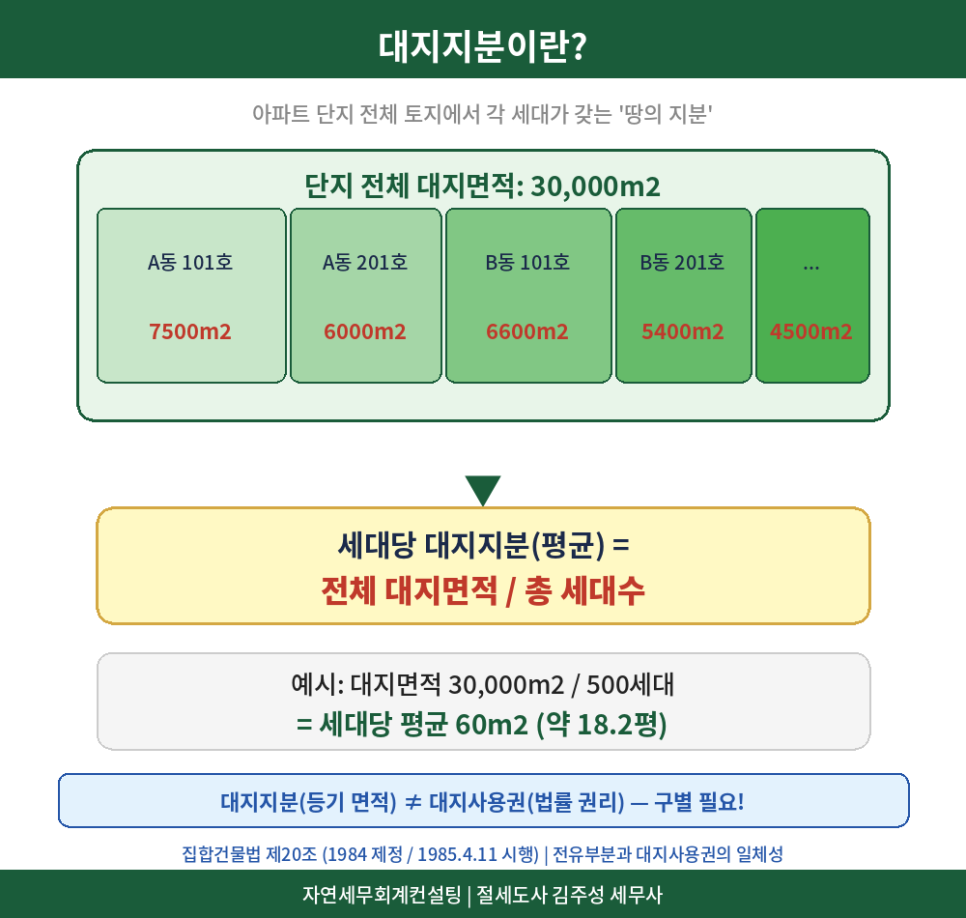 대지지분이란?아파트 단지 전체 토지에서 각 세대가 갖는 '땅의 지분' | | | | 단지 전체 대지면적: 30,000m2 |
|---|
| A동 101호 | A동 201호 | B동 101호 | B동 201호 | ... | | 7500m2 | 6000m2 | 6600m2 | 5400m2 | 4500m2 |
세대당 대지지분(평균) = 전체 대지면적 / 총 세대수예시: 대지면적 30,000m2 / 500세대 = 세대당 평균 60m2 (약 18.2평) 대지지분(등기 면적) ≠ 대지사용권(법률 권리) — 구별 필요! 집합건물법 제20조 (1984 제정 / 1985.4.11 시행) | 전유부분과 대지사용권의 일체성 자연세무회계컨설팅 | 절세도사 김주성 세무사 - 아파트를 소유한다는 것은 일반적으로 해당 호수의 전유부분과 함께 그 건물을 위한 토지 지분도 보유한다는 의미입니다. - 여기서 해당 세대가 가진 토지의 공유지분을 흔히 '대지지분'이라고 부릅니다. - 집합건물법상 '대지사용권'은 전유부분을 소유하기 위해 대지에 대해 가지는 권리입니다. 전유부분과 대지사용권은 원칙적으로 함께 처분되며, 법률은 규약으로 달리 정하는 예외도 두고 있습니다. - 이 글에서는 통상 소유권 대지권이 등기된 아파트를 기준으로 설명하겠습니다. - 참고로 집합건물법은 1984년 4월 10일 제정되어 1985년 4월 11일 시행되었습니다. - 같은 단지 내에서도 전용면적이 큰 세대일수록 대지지분이 크고, 작은 세대일수록 대지지분이 작습니다. 관련 법령: 집합건물의 소유 및 관리에 관한 법률 제20조(전유부분과 대지사용권의 일체성) · · ·  - 세대당 평균 대지지분은 다음과 같이 단순 계산할 수 있습니다. | ▶ 세대당 평균 대지지분 = 단지 전체 대지면적 ÷ 총 세대수 |
- 예를 들어 전체 대지면적이 30,000㎡이고 500세대인 단지라면 세대당 단순 평균은 60㎡입니다. - 다만 이것이 모든 세대가 실제로 60㎡씩 보유한다는 뜻은 아닙니다. 개별 세대의 지분은 해당 호수의 등기내용을 확인해야 합니다. - 상가 등이 함께 있는 단지라면 전체 대지에 대한 권리 배분도 살펴봐야 하므로, 단순 평균과 개별 세대의 권리면적을 구분해서 보시는 것이 좋습니다. · · ·  - 재건축에서는 종전 토지와 건축물의 가격을 평가합니다. 따라서 대지지분은 중요한 요소이지만, 권리가액이 대지지분 면적 하나로 결정되는 것은 아닙니다. - 일반적인 사업성 설명에 사용하는 산식은 다음과 같습니다. ▶ 조합원 권리가액 = 종전자산평가액 × 비례율 ▶ 비례율 = (총수입 추산액 - 총사업비 추산액) / 종전자산평가액 총액 ▶ 예상 추가분담금 = 조합원 분양가격 - 조합원 권리가액 |
- 이 산식에서 중요한 점은 다음 두 가지입니다. - 대지지분 자체가 아니라 종전자산평가 결과를 확인해야 합니다.
- 추가분담금은 권리가액뿐 아니라 배정받는 주택의 조합원 분양가격에 따라서도 달라집니다.
- 따라서 다른 조건이 유사하다면 대지지분이 큰 주택이 유리할 수 있지만, 실제 부담은 해당 사업의 평가 결과와 관리처분계획을 확인해야 합니다. 관련 법령: 도시 및 주거환경정비법 제74조(관리처분계획의 인가 등) 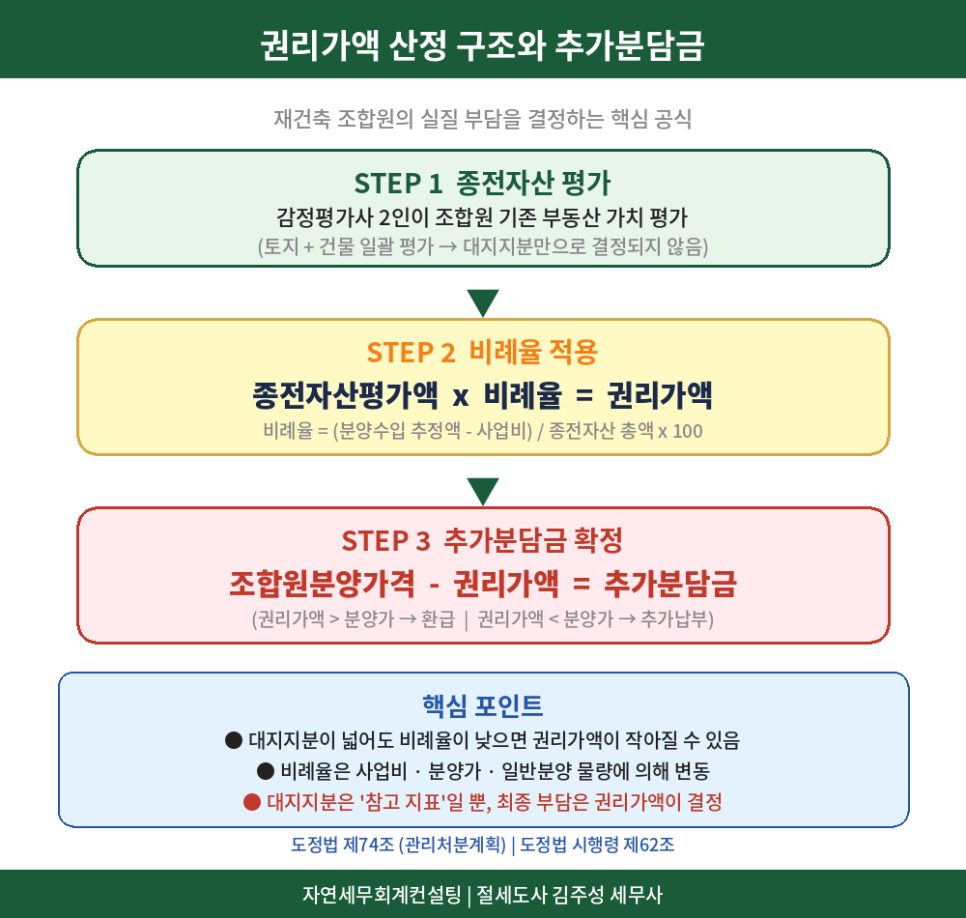 권리가액 산정 구조와 추가분담금재건축 조합원의 실질 부담을 결정하는 핵심 공식 | 단계 | 제목 | 내용 | 공식 및 상세설명 |
|---|
| STEP 1 | 종전자산 평가 | 감정평가사 2인이 조합원 기존 부동산 가치 평가 | (토지 + 건물 일괄 평가 → 대지지분만으로 결정되지 않음) | | STEP 2 | 비례율 적용 | 종전자산평가액 x 비례율 = 권리가액 | 비례율 = (분양수입 추정액 - 사업비) / 종전자산 총액 x 100 | | STEP 3 | 추가분담금 확정 | 조합원분양가격 - 권리가액 = 추가분담금 | (권리가액 > 분양가 → 환급 | 권리가액 < 분양가 → 추가납부) |
핵심 포인트- 대지지분이 넓어도 비례율이 낮으면 권리가액이 작아질 수 있음
- 비례율은 사업비 · 분양가 · 일반분양 물량에 의해 변동
- 대지지분은 '참고 지표'일 뿐, 최종 부담은 권리가액이 결정
도정법 제74조 (관리처분계획) | 도정법 시행령 제62조 자연세무회계컨설팅 | 절세도사 김주성 세무사 · · ·  | 대지지분 15평·20평이면 사업성이 좋다는 말, 그대로 믿어도 될까요? |
- 평균 대지지분이 넓다는 것은 기존 세대수에 비해 토지 규모가 크다는 의미입니다. 하지만 이것만으로 사업성을 확정할 수는 없습니다. - 사업성 검토에서는 적어도 다음 조건을 함께 놓고 비교해야 합니다. - 현재 용적률과 재건축 후 적용 가능한 용적률
- 새로 지을 주택의 규모와 세대수
- 조합원 배정 물량과 일반분양 가능 물량
- 예상 일반분양 수입
- 공사비와 기타 사업비
- 따라서 "평균 대지지분이 15평 이상이면 사업 추진이 가능하다", "20평 이상이면 분담금이 거의 없다"는 식의 표현은 주의가 필요합니다. - 평균 대지지분은 비교의 출발점이지 사업성을 확정하는 결론은 아닙니다. · · ·  | 전용 84㎡에 필요한 대지지분도 일정하지 않습니다 |
- "전용 84㎡ 아파트를 지으려면 대지지분이 약 45㎡ 필요하다"는 설명을 접할 수 있습니다. - 이는 일정한 면적과 용적률을 가정한 단순 계산으로 이해해야 합니다. - 예를 들어 세대당 용적률 산정에 포함되는 면적을 112.5㎡, 적용 용적률을 250%로 가정하면 다음과 같습니다. - 여기서 45㎡는 그 가정 아래 계산된 토지 소요면적이지, 전용 84㎡ 아파트에 법적으로 정해진 최소 대지지분은 아닙니다. - 따라서 이 수치만으로 특정 단지의 일반분양 물량이나 추가분담금을 확정해서는 안 됩니다. 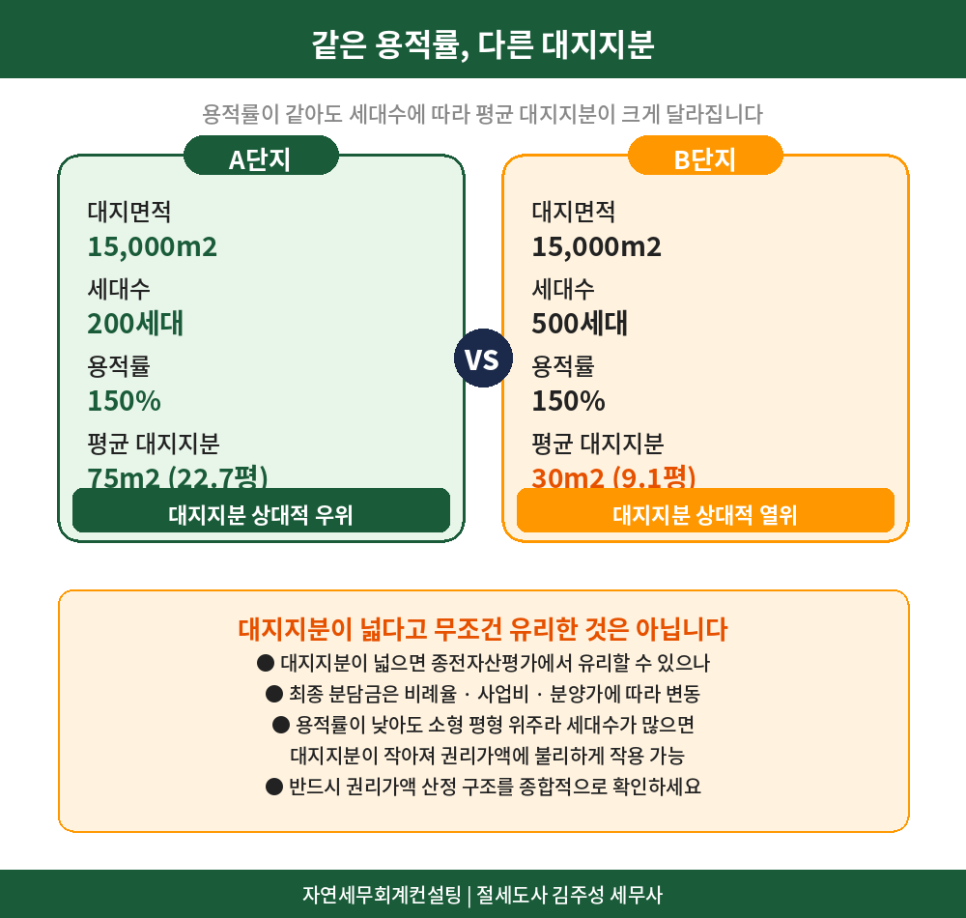 같은 용적률, 다른 대지지분용적률이 같아도 세대수에 따라 평균 대지지분이 크게 달라집니다 | 구분 | 대지면적 | 세대수 | 용적률 | 평균 대지지분 | 비고 |
|---|
| A단지 | 15,000m2 | 200세대 | 150% | 75m2 (22.7평) | 대지지분 상대적 우위 | | B단지 | 15,000m2 | 500세대 | 150% | 30m2 (9.1평) | 대지지분 상대적 열위 |
대지지분이 넓다고 무조건 유리한 것은 아닙니다- 대지지분이 넓으면 종전자산평가에서 유리할 수 있으나
- 최종 분담금은 비례율 · 사업비 · 분양가에 따라 변동
- 용적률이 낮아도 소형 평형 위주라 세대수가 많으면 대지지분이 작아져 권리가액에 불리하게 작용 가능
- 반드시 권리가액 산정 구조를 종합적으로 확인하세요
자연세무회계컨설팅 | 절세도사 김주성 세무사 · · ·  - 개별 세대의 대지지분은 등기사항증명서를 중심으로 확인하는 것이 좋습니다. - 확인할 항목은 다음과 같습니다. - '대지권의 목적인 토지의 표시'에 기재된 토지와 면적
- '대지권의 표시'에 기재된 권리의 종류와 대지권비율
- 소유권 대지권을 기준으로 기본적인 계산 방법은 다음과 같습니다. | ▶ 해당 토지의 지분면적 = 해당 토지면적 × 대지권비율 |
- 예를 들어 토지면적이 30,000㎡이고 대지권비율이 25,000분의 60이라면 지분면적은 72㎡입니다. - 대지권비율의 분모와 해당 토지의 면적이 일치하는 경우에는 분자에 해당하는 수치가 지분면적과 일치할 수 있습니다. 다만 항상 그런 것은 아니므로 면적과 비율을 직접 대조해야 합니다. - 여러 필지가 기재되어 있다면 각 필지의 면적과 적용되는 대지권비율을 확인해야 합니다. - 건축물대장은 대지면적·전유면적·연면적 등 건축물 현황을 확인하는 데 활용하고, 개별 토지 지분은 등기사항증명서와 필요한 관련 자료를 함께 대조하는 것이 좋습니다. 관련 법령: 부동산등기법 제40조(건물의 표시에 관한 등기사항) 열람: 대법원 인터넷등기소(www.iros.go.kr), 건축물대장은 정부24(www.gov.kr) 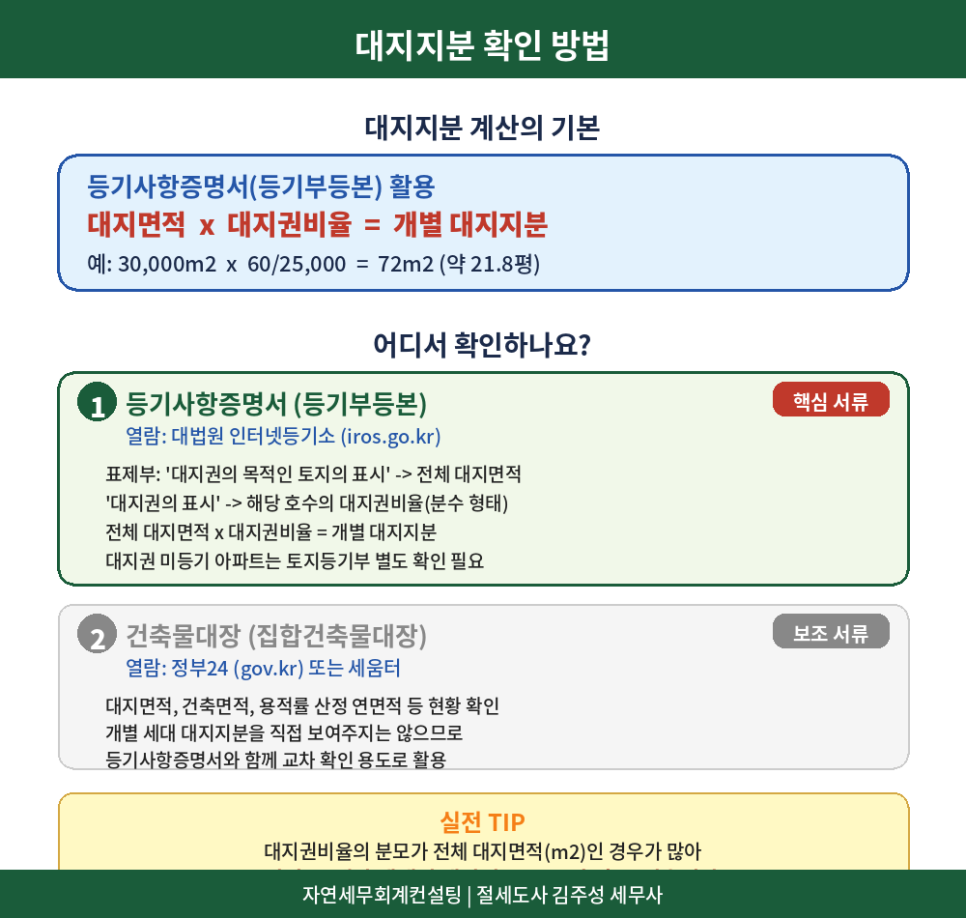 대지지분 확인 방법대지지분 계산의 기본등기사항증명서(등기부등본) 활용
대지면적 x 대지권비율 = 개별 대지지분
예: 30,000m2 x 60/25,000 = 72m2 (약 21.8평) 어디서 확인하나요?| 구분 | 서류명 | 열람처 | 상세내용 |
|---|
| 핵심 서류 | 1. 등기사항증명서 (등기부등본) | 대법원 인터넷등기소 (iros.go.kr) | 표제부: '대지권의 목적인 토지의 표시' -> 전체 대지면적
'대지권의 표시' -> 해당 호수의 대지권비율(분수 형태)
전체 대지면적 x 대지권비율 = 개별 대지지분
대지권 미등기 아파트는 토지등기부 별도 확인 필요 | | 보조 서류 | 2. 건축물대장 (집합건축물대장) | 정부24 (gov.kr) 또는 세움터 | 대지면적, 건축면적, 용적률 산정 연면적 등 현황 확인
개별 세대 대지지분을 직접 보여주지는 않으므로 등기사항증명서와 함께 교차 확인 용도로 활용 |
실전 TIP- 대지권비율의 분모가 전체 대지면적(m2)인 경우가 많아
자연세무회계컨설팅 | 절세도사 김주성 세무사 · · ·  ▶ 1. 취득세: 추가분담금과 과세표준은 다를 수 있습니다 - 재건축 조합원이 신축 아파트를 취득할 때에는 신축 건물의 취득세를 검토해야 합니다. - 건물분 취득세 과세표준은 해당 조합원에게 배분되는 신축 취득비용을 기준으로 판단하므로, 조합에 납부한 추가분담금과 반드시 일치하지 않습니다. - 따라서 대지지분이 커서 추가분담금이 줄었다고 취득세도 같은 비율로 줄어드는 것은 아닙니다. - 토지의 추가 취득 여부와 개별 취득 경위 등은 별도로 확인해야 합니다. 관련 해석: 조심-2020-지-2299 ▶ 2. 양도소득세: 종전자산평가액이 곧 실제 취득가액은 아닙니다 - 재건축 과정에서 산정된 종전자산평가액이나 권리가액을 그대로 세법상 실제 취득가액이라고 생각하면 안 됩니다. - 조합원입주권이나 재건축 신축주택을 양도할 때에는 종전 부동산의 취득가액, 납부하거나 지급받은 청산금, 필요경비 등을 확인하고 관련 양도차익 산정 규정을 적용해야 합니다. - 대지지분이 넓다는 이유만으로 양도소득세가 적다고 판단할 수는 없습니다. 관련 법령: 소득세법 시행령 제166조(양도차익의 산정 등) ▶ 3. 세금은 세목별 판단 시점을 확인해야 합니다 - 관리처분계획인가일은 중요한 기준일이지만, 모든 세금이 그날을 기준으로 동일하게 달라지는 것은 아닙니다. - 관리처분계획인가, 기존 건물의 멸실, 신축주택의 취득 등 각 시점이 세목별로 어떤 의미를 갖는지 나누어 확인해야 합니다. · · ·  - 현재 법령은 '재건축진단'이라는 명칭을 사용하며, 원칙적으로 사업시행계획인가 전까지 실시하도록 규정하고 있습니다. 일정한 경우에는 진단 대상에서 제외할 수 있는 규정도 있습니다. - 따라서 "안전진단을 통과해야 정비계획 입안이나 사업 추진을 시작할 수 있다"는 과거 방식의 설명은 현행 절차와 맞지 않습니다. - 대지지분뿐 아니라 정비계획, 재건축진단 적용 여부, 사업시행계획인가 가능성 등 해당 단지의 실제 추진 조건을 함께 확인하시기 바랍니다. 관련 법령: 도시 및 주거환경정비법 제12조(재건축진단), 제50조(사업시행계획인가) · · ·  TAX CHECKLISTBook Titles- TAX PLANNING
- ACCOUNTING
- FINANCE
- SUCCESSFUL TAX MANAGEMENT
절세는 준비된 사람의 권리입니다. 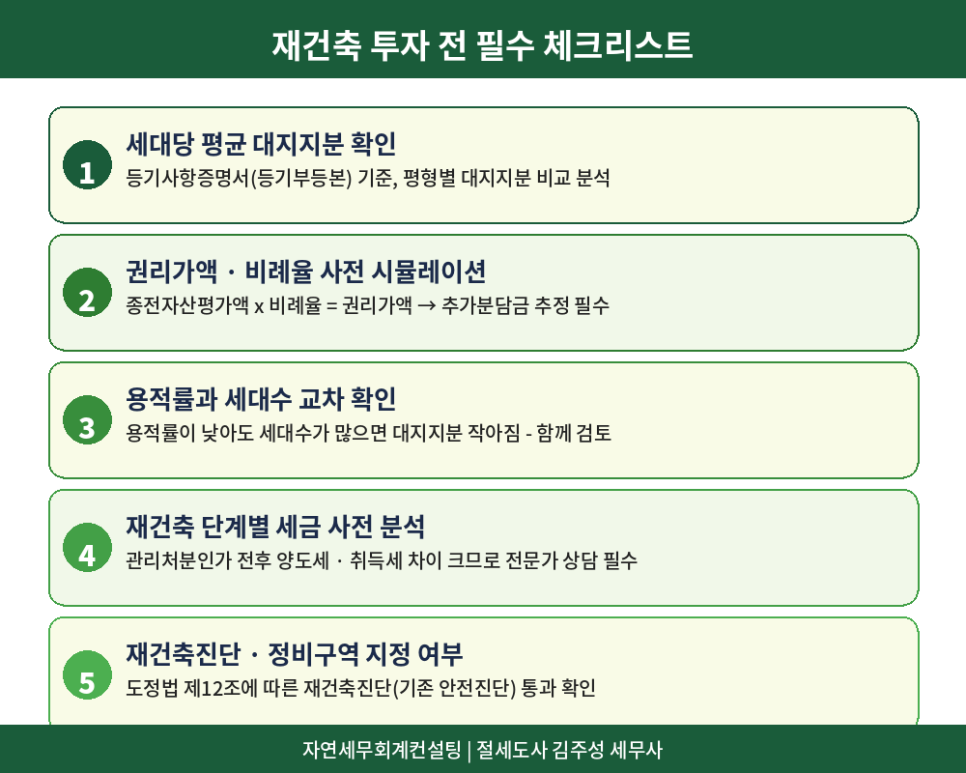 재건축 투자 전 필수 체크리스트| 번호 | 체크 항목 | 상세 내용 |
|---|
| 1 | 세대당 평균 대지지분 확인 | 등기사항증명서(등기부등본) 기준, 평형별 대지지분 비교 분석 | | 2 | 권리가액 · 비례율 사전 시뮬레이션 | 종전자산평가액 x 비례율 = 권리가액 → 추가분담금 추정 필수 | | 3 | 용적률과 세대수 교차 확인 | 용적률이 낮아도 세대수가 많으면 대지지분 작아짐 - 함께 검토 | | 4 | 재건축 단계별 세금 사전 분석 | 관리처분인가 전후 양도세 · 취득세 차이 크므로 전문가 상담 필수 | | 5 | 재건축진단 · 정비구역 지정 여부 | 도정법 제12조에 따른 재건축진단(기존 안전진단) 통과 확인 |
자연세무회계컨설팅 | 절세도사 김주성 세무사 - 재건축 대지지분은 중요한 지표이지만, 그것만으로 수익성과 세금이 결정되는 것은 아닙니다. - 단지 평균과 개별 세대의 지분을 구분하고, 종전자산평가액·조합원 분양가격·예상 사업비·세금까지 함께 검토해야 보다 정확한 판단이 가능합니다. - 개별 거래는 취득 경위와 사업 진행 단계에 따라 과세 결과가 달라질 수 있으므로, 계약이나 처분 전에 구체적인 사실관계를 확인하시기 바랍니다. · · ·  부동산 세금TAX 자연세무회계컨설팅은 재건축·재개발 관련 취득세와 양도소득세 등 부동산 세무 이슈를 상담해 드리고 있습니다. 궁금하신 점이 있으시면 언제든 문의해 주세요. 참고 법령 - 집합건물의 소유 및 관리에 관한 법률 제20조 (전유부분과 대지사용권의 일체성) - 도시 및 주거환경정비법 제12조 (재건축진단) - 도시 및 주거환경정비법 제74조 (관리처분계획의 인가 등) - 소득세법 시행령 제166조 (양도차익의 산정 등) - 부동산등기법 제40조 (건물의 표시에 관한 등기사항) |