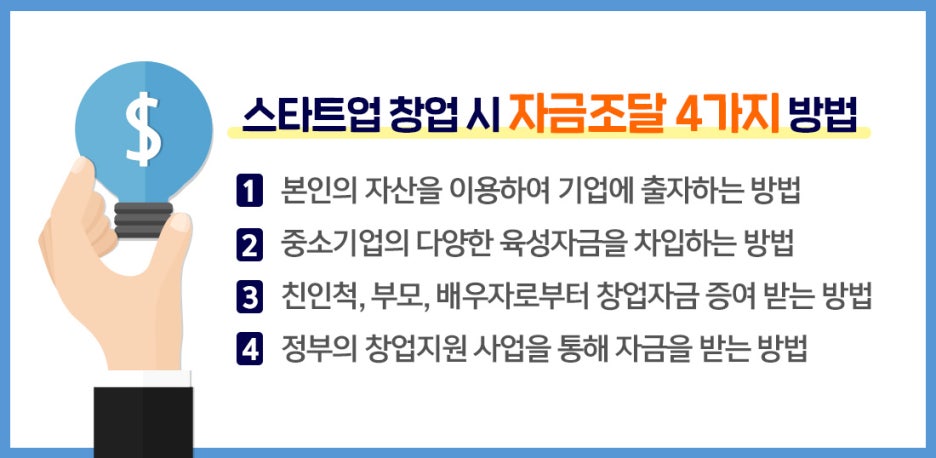
자금을 조달하는 방법은 크게 네 가지가 있다.
첫째, 창업자들이 본인이 가지고 있는 자산을 이용하여 기업에 출자(또는 대여)를 하는 방법이다.
예를 들어, 창업자 본인의 현금을 출자하거나 본인이 가지고 있는 부동산을 담보로 하여 은행으로부터 차입하여 기업에 대여 등이 이에 해당한다. 이러한 방법은
조달하는 자금의 원천에 큰 문제가 없는 한 세무상 리스크가 가장 적은 방법이다. 그러나 스타트업을 하는 초기 기업들의 창업자들은 충분한 자금이 있지 않기 때문에
자금 조달에 일정 부분 한계점이 있을 수밖에 없다.
둘째,중소기업의 다양한 육성자금을 차입하는 방법이 있다.
예를 들어, 서울시나 경기도의 중소기업 육성자금을 활용하거나 중소기업진흥공단, 소상공인시장진흥공단 등의 창업기업지원자금을 활용할 수 있다. 매년 마다 융자조건과 자금 소요 규모의 차이는 있으나 평균적으로 1억원 내외에서 4%대의 이자율로 자금을 조달할 수 있다. 이러한 중소기업의 다양한 육성자금을 활용하는 경우 자금 조달과 관련된 세무상 리스크는 거의 없으나 거치기간 동안 이자를 부담해야 하며, 거치기간이 종료되는 경우 상환을 해야 하는 부담이 있게 된다.
셋째, 주위의 친인척이나 부모, 배우자 등으로부터 창업자금을 증여 받는 방법이다.
일반적으로 타인으로부터 자금을 증여 받는 경우 증여재산에 대해 공제가 되는데 배우자 6억원, 부모님 5천만원, 친족(6촌 이내 방계혈족 및 4촌 이내 인척) 1천 만원이 공제된다. 그러나 이 공제되는 금액은 10년간의 누적액을 말하는 것이기 때문에 그리 큰 금액이라고 볼 수 없다. 이러한 문제점을 인식한 정부는 2006년부터 18세 이상인 거주자가 60세 이상인 부모로부터 창업자금을 지원받아 중소기업을 창업하는 경우, 일정 요건이 성립하면 5억원을 한도로 증여세를 부과하지 않고 있다. 이 경우, 증여 받은 재산가액은 30억원(창업을 통해 신규 고용인원이 10명 이상인 경우 50억원)을 한도로 하고 있으며, 증여일이 속하는 달의 말일로부터 3월 이내에 “창업자금 특례신청서 및 사용내역서”를 관할세무서장에서 제출해야 한다.
마지막으로 정부의 창업지원사업을 통해 부족한 창업자금을 마련하는 방법이다.
이 방법은 많은 창업자들이 아직까지 잘 모르는 방법이며, 일정 기간 철저한 준비만 한다면 창업자금을 비교적 손쉽게 마련할 수 있는 방법이다. 성공적인 창업과 지속적인 성장을 위해 2020년 정부 16개 부처는 90개 사업을 올 1월 초에 공고한 바 있으며, 예산 규모는 1조 4,517억원으로 전년도에 비해 3,336억원(29.8%) 증가하였다. 정부 창업지원사업은 사업유형별로 사업화(35개 사업), 연구 및 개발(8개 사업), 창업교육(13개 사업), 시설 및 공간(16개 사업), 멘토링 및 컨설팅(13개), 행사 및 네트워크(6개 사업)로 구분되며, K-Startup 홈페이지(www.k-startup.go.kr)를참고하면 다양한 창업지원사업에 대한 정보를 얻을 수 있다.
위와 같이 초기 스타트업 기업들이 자금을 조달하는 방법은 다양하나, 창업자금에 대한 출처에 대해 과세문제가 발생할 수 있다. 창업자금에 대한 입증 자료로써 그 자금의 출처가 입증되지 않으면 창업자는 창업자금을 증여 받은 것으로 추정되어 증여세를 내야만 한다.
다만, 창업자금 중 미입증된 금액이 ‘Min[취득재산가액 ×20%, 2억원]’에 미달하는 경우에는 증여추정에서 배제된다.
글. 박성진
한국공인회계사(2001.09 기획재정부)
세무사(2003.12 기획재정부)
미국공인회계사(2006.01 캘리포니아 주 회계협회)
스타트업 기업의 자금조달 및 세무컨설팅
비영리법인 회계 및 세무컨설팅
성균관대학교 경영학 박사(회계학 전공)