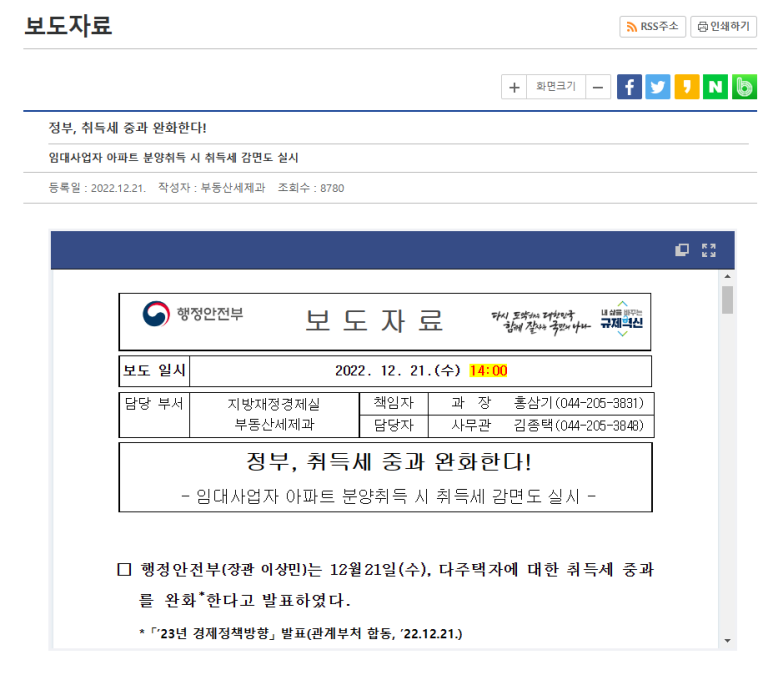
2022년 12월 21일 이후 취득분부터 취득세 중과를 완화한다고 발표했는데, 이렇게 정부가 특정 일자를 지정해서 2023년 1분기 중 지방세법을 개정하여 소급 적용한다고 하면 야당이 반대한다고 하면 시행령 개정까지 염두에 둔 것으로 보입니다. 따라서, 높은 확률로 보도자료 그대로 시행이 된다고 생각하시면 되겠습니다.
취득세 중과 전후의 세율
2022년 12월 20일까지의 취득분에 대해서는 조정대상지역 2주택 및 비조정대상지역 3주택은 8%, 그 이상은 12%로 과세가 되었습니다.
하지만 2022년 12월 21일까지의 취득분에 대해서는 2번째 주택을 취득할 때는 전부 1~3%, 비조정대상지역 3주택은 4%, 조정대상지역 3주택 및 4주택 이상과 법인은 12%에서 6%로 완화되었습니다.
*** 추가로 주택 증여 취득세율도 완화가 되었습니다.
증여자가 2주택 이상일 때 조정대상지역 공시지가 3억 원 이상의 주택 증여 시 : 12%
-> 증여자가 3주택 이상일 때 조정대상지역 공시지가 3억 원 이상의 주택 증여 시 : 6%
보도자료 정부 의견 및 취득세 관련 Q & A
조정대상지역 2주택까지 중과 배제하는 이유가 무엇인지?(정부 의견)
조정대상지역 2주택의 경우 경기 위축과 주택 거래 침체에 대한 대응에 주안점을 두었음
당초의 주택 취득세율이 조정·비조정지역 구분 없이 1~3%인 점을 감안하면, 여전히 취득세가 높은 것은 아닌지?(정부 의견)
현재 조정대상지역과 비조정대상지역을 구분하고 있고, 종부세, 양도세, 재산세도 1주택자 여부에 따라 세 부담의 차이를 두고 있음
이에 따라, 취득세도 3주택 이상 취득에 대해서는 일반 세율과의 차이를 두는 것이 바람직하다고 판단
기존 일시적 2주택자로서 처분기한이 경과하지 않은 경우에도 중과세가 폐지되는지? (정부 의견)
금번 개정안은 발표일인 ’22.12.21일 이후 취득(잔금지급일) 하는 경우부터 적용될 예정임(국회에서 시행일을 ’22.12.21.부터 소급 적용 시)
- 만약 ’22.12.21. 기준으로 종전 주택 처분기한 2년이 경과하지 않은 자에게도 중과 폐지를 적용한다면, 종전 주택 처분기한 경과 전에 주택을 처분한 자와의 형평성 문제가 발생하며, 이미 적법하게 납부한 자에 대해 세금을 환급해야 하는 부당한 결과가 초래됨
일시적 2주택 취득세
판단은 신규 주택 취득 시점을 기준으로 하고, 매도잔금일에 조정대상지역에서 해제가 되었더라도 신규 주택 취득 시점에 조정대상지역이면 처분 기한은 2년이 됩니다.
분양권 취득세
주택 수 판단은 분양권 취득 시점으로 하고, 조정대상지역 판단은 매수잔금일로 합니다. 따라서, 분양권 취득 시점에 2주택이었다면 현행 기준으로는 1~3%의 세율, 3주택부터는 매수잔금일 기준으로 조정대상지역이라면 6%(대부분 조정대상지역이 해제되었기 때문에 4%일겁니다.), 4주택이라면 6%의 세율이 적용됩니다.