고객분들의 문제해결에 가장 근본적이고 실질적인 해결방법을 알려드리는 안성인 세무사 입니다.
1주택을 보유하고 있던 부모님과 동거를 하다 상속이 발생하게 되면 그 주택에 대한 상속세를 부담해야 합니다.
상속세 최고세율이 50%인 우리나라의 경우 같이 동거하던 주택을 팔아서라도 세금을 내야할 상황이 올 수도 있습니다.
다만 이러한 경우를 방지하기 위해서 알아둬야 할 것이 '동거주택상속공제 제도' 입니다.
이 제도는 피상속인이 사망함에 따라 취득하는 주택에 대해 상속인의 세금 부담을 완하하고 주거 안정을 도모하고자 마련되었습니다.
이를 적용받기 위해서는 일정요건을 충족해야 하므로 아래의 글을 꼭 읽어보시기 바랍니다.
글을 읽어보시고 합리적인 수수료로 상속세 신고를 원하신다면 언제든지 편하게 연락주시기 바랍니다.
1. 동거주택상속공제
■ 피상속인과 상속인이 상속개시일부터 소급하여 10년 이상 계속하여 하나의 주택에서 동거해야 합니다.■
※ 요건은 간단해 보이지만 아래와 같은 중요한 점이 있으니 꼭 참고하시기 바랍니다.
- 상속인은 직계비속이여야 하며 배우자는 제외됩니다.
- 상속개시일부터 소급하여 10년 이상 계속하여 1세대를 구성해야 합니다. 다만 예외적인 경우에는 동거하지 않아도 동거한 것으로 봅니다. [징집, 취학, 근무상 현편 또는 질병 요양등 기획재정부령으로 정하는 사유 ]
- 상속개시일 현재 무주택자이거나 피상속인과 공동으로 1세대 1주택을 보유한 자로서 피상속인과 동거한 상속인이 상속받은 주택이여야 합니다.
- 동거기간 내 계속하여 1세대를 구정하면서 1세대1주택이여야 하며 무주택기간도 1세대1주택 기간에 포함됩니다.
- 10년의 기간 계산시 상속인이 미성년자인 기간은 제외합니다.
- 주소가 다르더라도 휴대폰 단말기, 카드사용내역, 각종 고지서등을 통해 피상속인과 사실상 동거하였음을 입증한다면 동거기간에 산입할 수 있습니다.
- 상속개시당시 주택을 근린생활시설로 사용한 경우에는 적용받을 수 없습니다.
- 상속주택을 2인이 공동으로 상속받는 경우, 요건을 충족한 상속인의 지분 상당액에 대해 동거주택 상속공제가 가능합니다.
노우만세무회계
고객들의 재산을 지키는 세무서비스
노우만세무회계
고객들의 재산을 지키는 세무서비스
2. 실무 적용사례
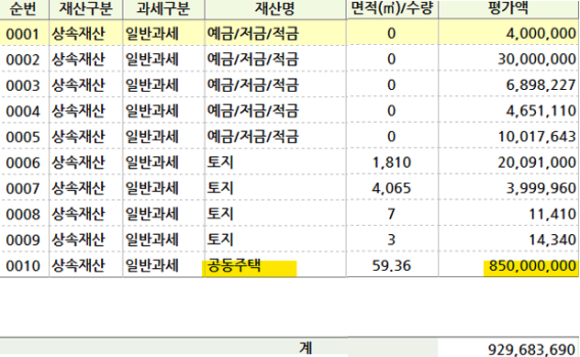
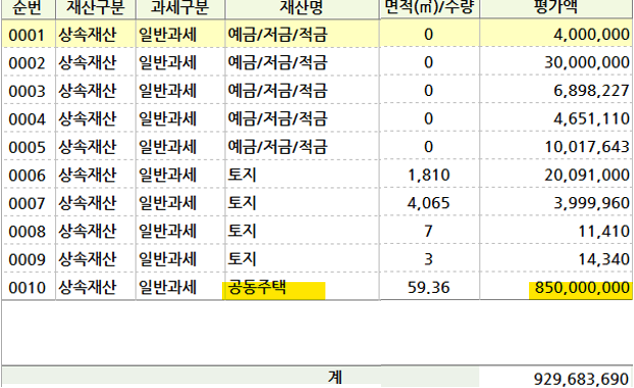
■ 사실관계: 상속재산 9억원, 상속인 자녀 2
| 순번 | 재산구분 | 과세구분 | 재산명 | 면적(㎡)/수량 | 평가액 |
|---|
| 0001 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 4,000,000 |
| 0002 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 30,000,000 |
| 0003 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 6,898,227 |
| 0004 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 4,651,110 |
| 0005 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 10,017,643 |
| 0006 | 상속재산 | 일반과세 | 토지 | 1,810 | 20,091,000 |
| 0007 | 상속재산 | 일반과세 | 토지 | 4,065 | 3,999,960 |
| 0008 | 상속재산 | 일반과세 | 토지 | 7 | 11,410 |
| 0009 | 상속재산 | 일반과세 | 토지 | 3 | 14,340 |
| 0010 | 상속재산 | 일반과세 | 공동주택 | 59.36 | 850,000,000 |
| 계 | | | | | 929,683,690 |
| 순번 | 재산구분 | 과세구분 | 재산명 | 면적(㎡)/수량 | 평가액 |
|---|
| 0001 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 4,000,000 |
| 0002 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 30,000,000 |
| 0003 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 6,898,227 |
| 0004 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 4,651,110 |
| 0005 | 상속재산 | 일반과세 | 예금/저금/적금 | 0 | 10,017,643 |
| 0006 | 상속재산 | 일반과세 | 토지 | 1,810 | 20,091,000 |
| 0007 | 상속재산 | 일반과세 | 토지 | 4,065 | 3,999,960 |
| 0008 | 상속재산 | 일반과세 | 토지 | 7 | 11,410 |
| 0009 | 상속재산 | 일반과세 | 토지 | 3 | 14,340 |
| 0010 | 상속재산 | 일반과세 | 공동주택 | 59.36 | 850,000,000 |
| 계 | | | | | 929,683,690 |
동거주택상속공제 적용없이 상속인이 모두 자녀인 상태에서 상속재산이 9억원인 경우 납부하는 세금은 7천만원 가량이 됩니다.
다만, 상속인인 자녀 중 피상속인과 10년이상 동거를 한 상속인이 있어서 그 상속인이 해당주택을 100%상속받았기 때문에 동거주택상속공제를 최대 6억원까지 적용받을 수 있었습니다.
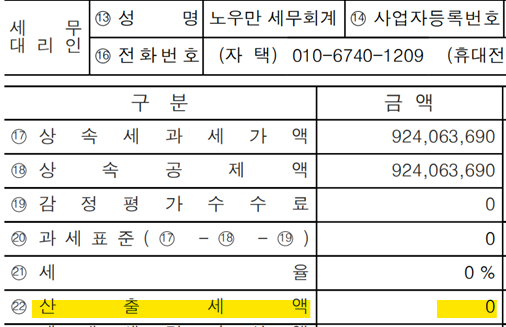
결과적으로 일괄공제 5억원 + 동거주택상속공제 6억원 총 11억원을 적용받아 납부하는 세금은 아래와 같이 한푼도 나오지 않게 되었습니다.
| 구분 | 항목 | 내용 |
|---|
| 세무대리인 | ⑬ 성명 | 노우만 세무회계 |
| 세무대리인 | ⑭ 사업자등록번호 | |
| 세무대리인 | ⑯ 전화번호 | (자택) 010-6740-1209 (휴대전화) |
| 구분 | 금액 |
|---|
| ⑰ 상속세 과세가액 | 924,063,690 |
| ⑱ 상속공제액 | 924,063,690 |
| ⑲ 감정평가수수료 | 0 |
| ⑳ 과세표준 (⑰ - ⑱ - ⑲) | 0 |
| ㉑ 세율 | 0 % |
| ㉒ 산출세액 | 0 |
| 구분 | 내용 | 구분2 | 내용2 |
|---|
| 세무대리인 | ⑬ 성명 | 노우만 세무회계 | ⑭ 사업자등록번호 | |
| 세무대리인 | ⑯ 전화번호 | (자택) 010-6740-1209 | (휴대전화) | |
| 구분 | 금액 |
|---|
| ⑰ 상속세 과세가액 | 924,063,690 |
| ⑱ 상속공제액 | 924,063,690 |
| ⑲ 감정평가수수료 | 0 |
| ⑳ 과세표준 (⑰ - ⑱ - ⑲) | 0 |
| ㉑ 세율 | 0 % |
| ㉒ 산출세액 | 0 |
노우만세무회계
고객들의 재산을 지키는 세무서비스
3. 안성인 세무사. 항상 신중을 기하고 연구하는 상속세 전문세무사 입니다.
상속세는 고객분들만다 이해관계자와의 관계가 다르고, 재산의 종류가 모두 다르기 때문에 어느 한 케이스도 동일한 것이 없는 세목입니다.
저는 상속세 신고 전문세무사로서 다년간에 걸친 전문선과 누적된 경험으로 고객분들의 상속세 신고를 맡아 진행하고 있습니다.
감사하게도 기존 고객분들이 주위에 소개를 해주셔서 더 많은 고객분들과 소통하며 더욱 더 다양한 케이스를 연구하고 있습니다.
합리적인 수수료뿐만이 아니라 소통이 잘되는 실력있는 세무사를 찾고 계신다면 망설이지 마시고 제게 연락을 주시기 바랍니다.
최적의 절세 방법을 제시해드리겠습니다.
읽어주셔서 감사합니다.