[강서구 상속세 전문 세무사][마곡 증여세 전문 세무사] 상가빌딩 가족간 이전 증여 설명 (자연세무회계컨설

안녕하세요, 최희원 세무사입니다.
오늘 포스팅에서는 해외 금융계좌신고에 대해서 자세히 말씀드리도록 하겠습니다.
해외 금융계좌신고제도란?
국제조세조정에 관한 법률 제52조~제57조, 제62조에 의거하여 거주자 또는 내국법인이 보유한 해외금융계좌 잔액의 합이 매월 말일 중 어느 하루라도 5억 원을 초과하는 경우 그 해외금융계좌 정보를 매년 6월 관할 세무서에 신고하는 제도입니다. 국제거래를 이용한 은밀한 탈세자와 성실납세자 간 조세부담의 공정성을 제고하기 위해 위 신고 제도를 2011년에 도입했습니다.
신고의무자 및 신고의무 면제자
아래 요건을 모두 충족하면서, ***신고의무 면제자가 아닌 자가 신고의무자입니다.
*** 신고의무 면제자
1. 외국인 거주자 : 신고 대상 연도 종료일 10년 전부터 국내에 주소나 거소를 둔 기간의 합계가 5년 이하인 자
2. 재외국민 : 신고 대상 연도 종료일 1년 전부터 국내에 거소를 둔 기간의 합계가 183일 이하인 자
신고방법
%ED%95%B4%EC%99%B8%EA%B8%88%EC%9C%B5%EA%B3%84%EC%A2%8C_%EC%8B%A0%EA%B3%A0%EC%84%9C(%EA%B5%AD%EC%A1%B0%EB%B2%95_%EC%8B%9C%ED%96%89%EA%B7%9C%EC%B9%99_45)001.jpg?type=w773)
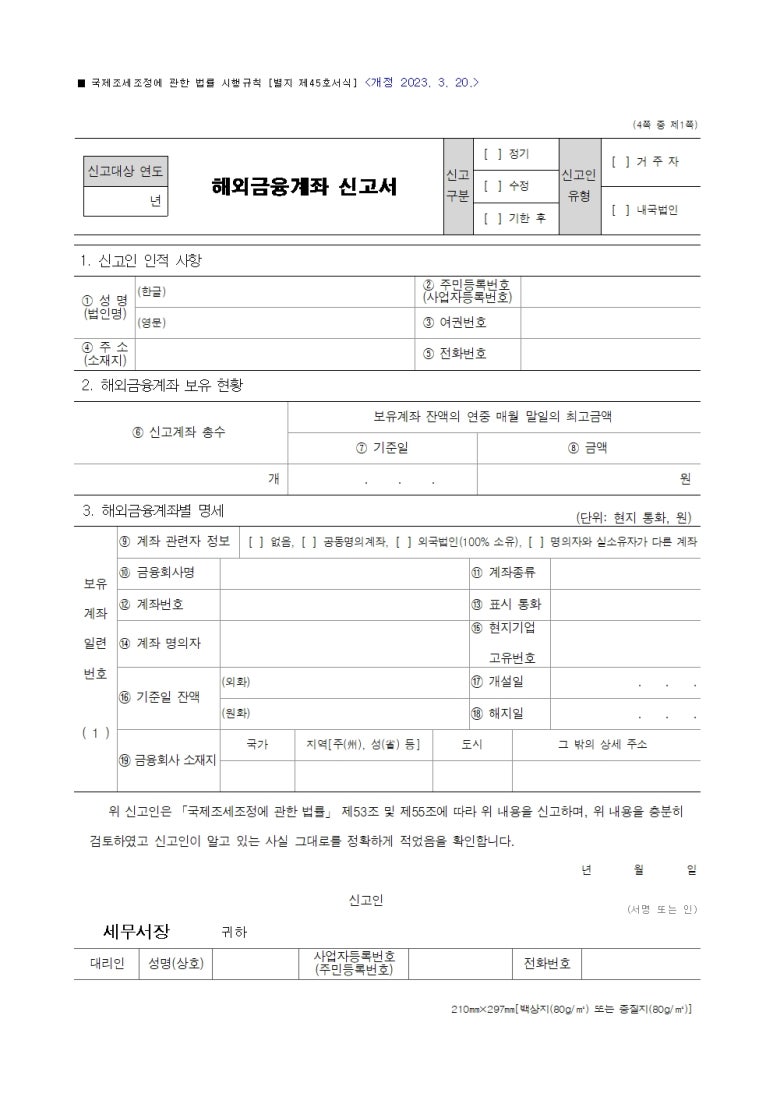
■ 국제조세조정에 관한 법률 시행규칙 [별지 제45호서식] <개정 2023. 3. 20.>
| 항목 | 내용 | 구분 | 선택 |
|---|---|---|---|
| 신고대상 연도 | 년 | 신고구분 | [ ] 정기 [ ] 수정 [ ] 기한 후 |
| 해외금융계좌 신고서 | 해외금융계좌 신고서 | 신고인 유형 | [ ] 거주자 [ ] 내국법인 |
| 구분 | 상세 |
|---|---|
| ① 성명(법인명) | (한글) / (영문) |
| ② 주민등록번호(사업자등록번호) | |
| ③ 여권번호 | |
| ④ 주소(소재지) | |
| ⑤ 전화번호 |
| ⑥ 신고계좌 총수 | 보유계좌 잔액의 연중 매월 말일의 최고금액 - ⑦ 기준일 | 보유계좌 잔액의 연중 매월 말일의 최고금액 - ⑧ 금액 |
|---|---|---|
| 개 | . . . | 원 |
(단위: 현지 통화, 원)
| 구분 | 항목 | 내용 |
|---|---|---|
| 보유 계좌 일련 번호 ( 1 ) | ⑨ 계좌 관련자 정보 | [ ] 없음, [ ] 공동명의계좌, [ ] 외국법인(100% 소유), [ ] 명의자와 실소유자가 다른 계좌 |
| 보유 계좌 일련 번호 ( 1 ) | ⑩ 금융회사명 | ⑪ 계좌종류 |
| 보유 계좌 일련 번호 ( 1 ) | ⑫ 계좌번호 | ⑬ 표시 통화 |
| 보유 계좌 일련 번호 ( 1 ) | ⑭ 계좌 명의자 | ⑮ 현지기업 고유번호 |
| 보유 계좌 일련 번호 ( 1 ) | ⑯ 기준일 잔액 | (외화) / (원화) |
| 보유 계좌 일련 번호 ( 1 ) | ⑰ 개설일 | . . . |
| 보유 계좌 일련 번호 ( 1 ) | ⑱ 해지일 | . . . |
위 신고인은 「국제조세조정에 관한 법률」 제53조 및 제55조에 따라 위 내용을 신고하며, 위 내용을 충분히 검토하였고 신고인이 알고 있는 사실 그대로를 정확하게 적었음을 확인합니다.
년 월 일
신고인 (서명 또는 인)
210mm×297mm[백상지(80g/㎡) 또는 중질지(80g/㎡)]
2. 홈택스 또는 손택스를 이용해서 전자신고
홈택스 기준으로 간단히 설명드리겠습니다.
유의사항
미신고, 과소 신고 시 불이익
| 미신고 금액 | 과태료 |
| 20억 원 이하 | 해당 금액 * 10% |
| 50억 원 이하 | 2억 원 + (20억 원 초과한 금액 * 15%) |
| 50억 원 초과 | min(6억 5천만 원 + 50억 원 초과한 금액 *20%), 20억 원 |
자금 출처 소명 의무를 부여하고, 소명하지 못한 금액의 20%에 상당하는 과태료를 부과
미신고 금액이 50억 원을 초과하는 경우, 인적 사항 공개 및 통고처분이나 형사처벌 가능