매입자 발행 계산서 제도
□ 일반 과세사업자인 공급자가 부가가치세 과세대상 거래를 하고 그에 대한 세금계산서를 발행하지 않는 경우,
매입자가 세무서에 그 거래 사실을 확인받아 세금계산서를 발행하고 매입세액공제를 받을 수 있는 제도.
□ 아무 때나 할 수 있는 것은 아니고, 신청 가능 기한과 금액에 조건이 있음.
→ 과세기간 종료일부터 6개월 이내에 신청, 거래 금액이 10만 원 이상인 건에 대해 신청할 수 있음.
※ 다음 아래의 상황에서도 가능.
- 사업자가 물건을 저렴한 값에 넘겼다는 이유로, 세금계산서 발급을 거부할 때
- 부도⋅폐업 등으로 사업자가 수정(전자) 세금계산서를 발급하지 못할 때
- 세금계산서를 발급해 본 적이 없다는 이유로 발급을 거부할 때 등
※ 상대방이 ‘간이과세자’일 경우에는 발급하지 못함.
(직전연도 공급대가 합계액이 4,800만 원 이상인 사업자는 발급 가능)
신청방법
1. 세무서 방문 직접 신청방법
□ 사업자등록증
□ 거래 입증자료(계약서 혹은 대화 내용 등의 증빙자료, 대금 결제 증빙자료)
□ 거래 사실 확인 신청서
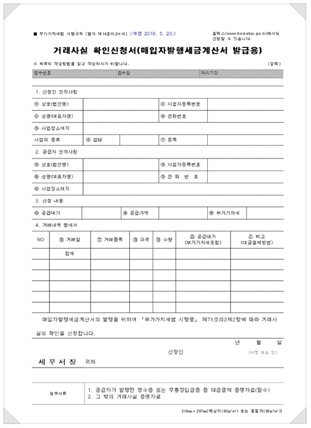
■ 부가가치세법 시행규칙 [별지 제14호의2서식] <개정 2019. 3. 20.>
홈페이지(www.hometax.go.kr)에서도 신청할 수 있습니다.
거래사실 확인신청서(매입자발행세금계산서 발급용)
※ 뒤쪽의 작성방법을 읽고 작성하시기 바랍니다. (앞쪽)
1. 신청인 인적사항
| 항목1 | 내용1 | 항목2 | 내용2 |
|---|
| ① 상호(법인명) | | ② 사업자등록번호 | |
| ③ 성명(대표자명) | | ④ 전화번호 | |
| ⑤ 사업장소재지 | | | |
| 사업자 종류 | ⑥ 업태 | | ⑦ 종목 |
2. 공급자 인적사항
| 항목1 | 내용1 | 항목2 | 내용2 |
|---|
| ⑧ 상호(법인명) | | ⑨ 사업자등록번호 | |
| ⑩ 성명(대표자명) | | ⑪ 전화번호 | |
| ⑫ 사업장소재지 | | | |
3. 신청 내용
4. 거래내역 명세서
| NO | ⑯ 거래일 | ⑰ 거래품목 | ⑱ 규격 | ⑲ 수량 | ⑳ 공급대가 (부가가치세포함) | ㉑ 비고 (대금결제방법) |
|---|
| 합계 | | | | | |
매입자발행세금계산서의 발행을 위하여 「부가가치세법 시행령」 제71조의2제2항에 따라 거래사실의 확인을 신청합니다.
년 월 일
신청인 (서명 또는 인)
세무서장 귀하
첨부서류
- 1. 공급자가 발행한 영수증 또는 무통장입금증 등 대금결제 증명자료(필수)
- 2. 그 밖의 거래사실 증명자료
210mm × 297mm[백상지(80g/㎡) 또는 중질지(80g/㎡)]
2. 홈택스를 통한 온라인 신청방법
□ 온라인 신청이라고는 하지만 아직 전자양식 서비스가 제공되지 않은 상태.
□ 빨간색으로 표시된 부분에 서식을 ‘내려받기’ 하여 작성 후, 붙임 가능한 파일 형식으로 변환하여 업로드함.
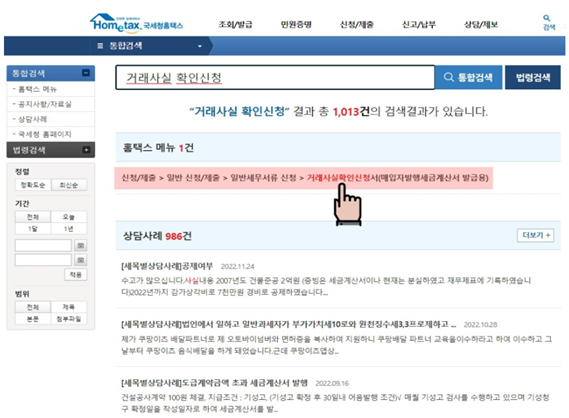
국세청 홈택스 통합검색
상단 메뉴
"거래사실 확인신청" 결과 총 1,013건의 검색결과가 있습니다.
홈택스 메뉴 1건
신청/제출 > 일반 신청/제출 > 일반세무서류 신청 > 거래사실확인신청서(매입자발행세금계산서 발급용)
상담사례 986건
| 제목 | 날짜 | 내용 |
|---|
| [세목별상담사례]공제여부 | 2022.11.24 | 수고가 많으십니다.사실내용 2007년도 건물준공 2억원 (증빙은 세금계산서이나 현재는 분실하였고 재무제표에 기록하였습니다)2022년까지 감가상각비로 7천만원 경비로 공제하였습니다... |
| [세목별상담사례]법인에서 일하고 일반과세자가 부가가치세10로와 원천징수세3.3프로제하고 ... | 2022.10.28 | 제가 쿠팡이츠 배달파트너로 제 오토바이넘버와 면허증을 복사하여 지원하니 쿠팡배달 파트너 교육을이수하라고 하여 이수하고 그날부터 쿠팡이츠 음식배달을 하게 되었습니다.근데 쿠팡이츠앱상... |
| [세목별상담사례]도급계약금액 초과 세금계산서 발행 | 2022.09.16 | 건설공사계약 100원 체결, 지급조건 : 기성고, (기성고 확정 후 30일내 어음발행 조건)v 매월 기성고 검사를 수행하고 있으며 기성청구 확정일을 작성일자로 하여 세금계산서를 발... |
검색 필터
- 통합검색: 홈택스 메뉴, 공지사항/자료실, 상담사례, 국세청 홈페이지
- 법령검색
- 정렬: 정확도순, 최신순
- 기간: 전체, 오늘, 1달, 1년
- 범위: 전체, 제목, 본문, 첨부파일
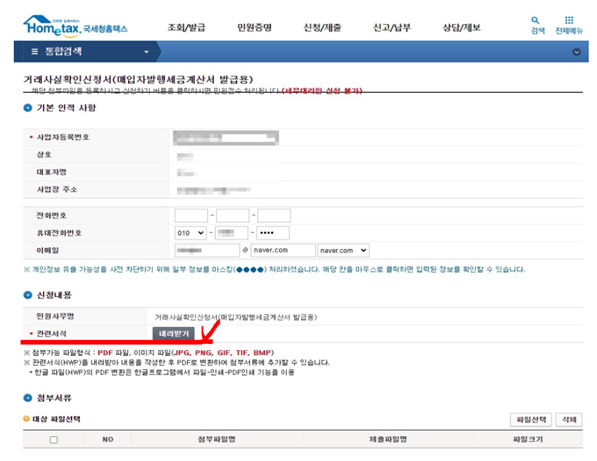
거래사실확인신청서(매입자발행세금계산서 발급용)
해당 첨부파일을 등록하시고 신청하기 버튼을 클릭하시면 민원접수 처리됩니다. (세무대리인 신청 불가)
기본 인적 사항
- 휴대전화번호
- 010 - **** - ****
- 이메일
- @ naver.com
※ 개인정보 유출 가능성을 사전 차단하기 위해 일부 정보를 마스킹(●●●●) 처리하였습니다. 해당 칸을 마우스로 클릭하면 입력된 정보를 확인할 수 있습니다.
신청내용
- 민원사무명
- 거래사실확인신청서(매입자발행세금계산서 발급용)
- 관련서식
- 내려받기
- ※ 첨부가능 파일형식 : PDF 파일, 이미지 파일(JPG, PNG, GIF, TIF, BMP)
- ※ 관련서식(HWP)를 내려받아 내용을 작성한 후 PDF로 변환하여 첨부서류에 추가할 수 있습니다.
- * 한글 파일(HWP)의 PDF 변환은 한글프로그램에서 파일-인쇄-PDF인쇄 기능을 이용
첨부서류
매입자 발행 세금계산서(역발행 세금계산서) 주의사항 : 가산세
□ 공급자가 발행해 주지 않는다고 하여, 매입자 측에서 아무 때나 마음대로 신청/발급할 수 있는 것이 아님.
□ 정발행 세금계산서와 동일한 발급기한과 전송기한을 준수해야 함.
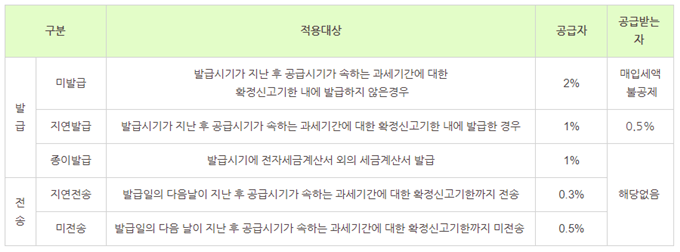
| 구분 | 상세 구분 | 적용대상 | 공급자 | 공급받는 자 |
|---|
| 발급 | 미발급 | 발급시기가 지난 후 공급시기가 속하는 과세기간에 대한 확정신고기한 내에 발급하지 않은경우 | 2% | 매입세액 불공제 |
| 발급 | 지연발급 | 발급시기가 지난 후 공급시기가 속하는 과세기간에 대한 확정신고기한 내에 발급한 경우 | 1% | 0.5% |
| 발급 | 종이발급 | 발급시기에 전자세금계산서 외의 세금계산서 발급 | 1% | 해당없음 |
| 전송 | 지연전송 | 발급일의 다음날이 지난 후 공급시기가 속하는 과세기간에 대한 확정신고기한까지 전송 | 0.3% | 해당없음 |
| 전송 | 미전송 | 발급일의 다음 날이 지난 후 공급시기가 속하는 과세기간에 대한 확정신고기한까지 미전송 | 0.5% | 해당없음 |
공급자의 세금계산서 미발급 불이익 : 가산세
▲ 공급자가 세금계산서를 발행하지 않아 매입자발행 세금계산서가 발행된 경우
※ 세금계산서 미교부 가산세(세액의 20%)
▲ 해당 세금을 과소 신고하는 경우
※ 과소 신고 가산세(세액의 40%)
※ 납부 불성실 가산세(세액의 연리 10.95%)
★★★ 매입자 발행 세금계산서 발급이 될 경우
공급자는 세무조사의 대상이 될 수 있으며 세무조사에 성실히 임하지 않거나,
부정 행각이 의심되는 경우 3년 이하의 징역 또는 포탈세액의 3배 이하의 벌금형으로 처벌받을 수 있음.