동일세대원에게 상속받은 공동상속주택 소수지분은 소득령§155②의 단서에 해당하는 경우에만 소득령§155③의 공동상속주택 특례를 적용하는 것이며, 동일세대원에게 상속받은 상속받은 공동상속주택 소수지분 양도시에는 중과세율을 적용하지 않는 것임
동일세대원에게 상속받은 공동상속주택 소수지분의 주택수제외 및 중과세율 여부
주택수 포함 및 중과세 제외
세무회계 문 Tax accounting & Consulting 세무사 문용현
동일세대원에게 상속받은 공동상속주택 소수지분의 주택수제외 및 중과세율 여부
주택수 포함 및 중과세 제외
세무회계 문 Tax accounting & Consulting 세무사 문용현
귀 서면질의의 (질의1) 경우, 상속개시 당시 동일세대원이던 피상속인으로부터 상속받은 공동상속주택의 소수지분을 보유한 1세대가 일반주택을 양도하는 경우로서, 당해 공동상속주택이 「소득세법 시행령」제155조 제2항 각 호 외의 단서에 해당하지 않을 경우, 「소득세법 시행령」 제155조제3항에 따른 특례가 적용되지 아니합니다.
(질의2)의 경우, 「기획재정부 재산세제과 -1035, 2023.9.4.」를 참고하시기 바라며, 「소득세법」제104조제7항의 중과세율 적용대상에서 배제되는 경우, 같은 법 제95조에 따른 장기보유특별공제를 적용받을 수 있는 것입니다.
□ 기획재정부 재산세제과-1035, 2023.9.4.
【회신】귀 질의의 경우 제1안이 타당합니다. 끝.
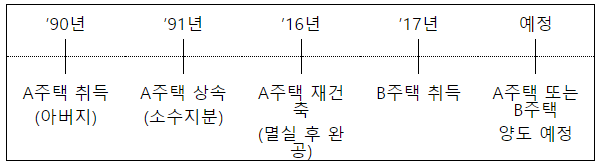
1. 사실관계
2. 질의내용
○(질의1) 동일세대원으로부터 상속받은 주택의 소수지분과 일반주택을 보유한 1세대가 일반주택 양도시 공동상속주택의 소수지분을 소득령§155③에 따라 주택수에서 제외하여 1세대1주택 비과세가 가능한지 여부
○ (질의2) 동일세대원으로부터 상속받은 공동상속주택 소수지분을 양도하는 경우 중과배제 및 장기보유특별공제 적용이 가능한지