
양도소득세신고대행-양도소득세

1세대 1주택 비과세 적용시 1세대 판단 기준?

346

안녕하세요. 납세자분들의 든든한 조력자 노재완 세무사입니다.

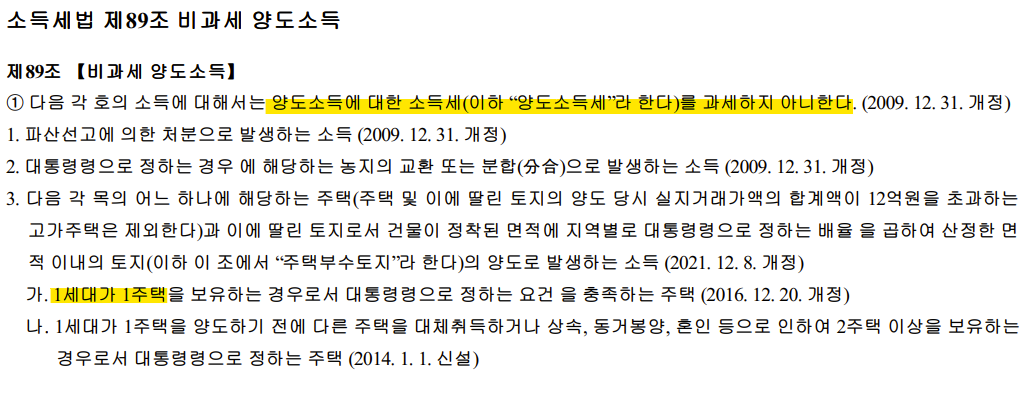
소득세법 제89조 비과세 양도소득

제89조 【비과세 양도소득】

① 다음 각 호의 소득에 대해서는 양도소득에 대한 소득세(이하 “양도소득세”라 한다)를 과세하지 아니한다. (2009. 12. 31. 개정)

  • 1. 파산선고에 의한 처분으로 발생하는 소득 (2009. 12. 31. 개정)
  • 2. 대통령령으로 정하는 경우 에 해당하는 농지의 교환 또는 분합(分合)으로 발생하는 소득 (2009. 12. 31. 개정)
  • 3. 다음 각 목의 어느 하나에 해당하는 주택(주택 및 이에 딸린 토지의 양도 당시 실지거래가액의 합계액이 12억원을 초과하는 고가주택은 제외한다)과 이에 딸린 토지로서 건물이 정착된 면적에 지역별로 대통령령으로 정하는 배율 을 곱하여 산정한 면적 이내의 토지(이하 이 조에서 “주택부수토지”라 한다)의 양도로 발생하는 소득 (2021. 12. 8. 개정)
  • 가. 1세대가 1주택을 보유하는 경우로서 대통령령으로 정하는 요건 을 충족하는 주택 (2016. 12. 20. 개정)
  • 나. 1세대가 1주택을 양도하기 전에 다른 주택을 대체취득하거나 상속, 동거봉양, 혼인 등으로 인하여 2주택 이상을 보유하는 경우로서 대통령령으로 정하는 주택 (2014. 1. 1. 신설)

※소득세법상 1세대란?

생계를 같이하는 1세대란 현실적으로 생계를 같이하는 동거가족을 의미하는 것으로,

▶유무상통이란 있는 것과 없는 것을 서로 융통하는 것을 말하며, 융통이란 금전이나 물품 등을 막힘없이 돌려쓰는 것을 말하므로 생계를 같이 한다는 것은 있는 것과 없는 것을 서로 막힘없이 돌려쓰는 방식에 의하여 동일한 생활자금으로 생활한다는 것을 의미합니다.

결론.

이 부분을 잘 준비해서 1세대 1주택 비과세 규정을 잘 적용하여 양도소득세를 절세하면 좋을 것 같습니다.

#1세대1주택 #1세대1주택비과세 #양도소득세 #양도소득세비과세 #전주양도소득세

1. 해당 거주자의 나이가 30세 이상인 경우

2. 배우자가 사망하거나 이혼한 경우

3. 법 제4조에 따른 소득이 「국민기초생활 보장법」 제2조 제11호에 따른 기준 중위소득의 100분의 40 수준 이상으로서 소유하고 있는 주택 또는 토지를 관리·유지하면서 독립된 생계를 유지할 수 있는 경우. 다만, 미성년자의 경우를 제외하되, 미성년자의 결혼, 가족의 사망 그 밖에 기획 재정부령이 정하는 사유로 1세대의 구성이 불가피한 경우에는 그러하지 아니하다.

                                                                                                    [소득령 제152조의 3]

댓글총 0건

0 / 1000

다른 글 보기 😄 (총 1,816건)

​

오늘은 일상 속 세무 중 1세대 1주택 비과세 규정 중

1세대란 무엇인지에 대해서 알아보는 시간 갖도록 하겠습니다.


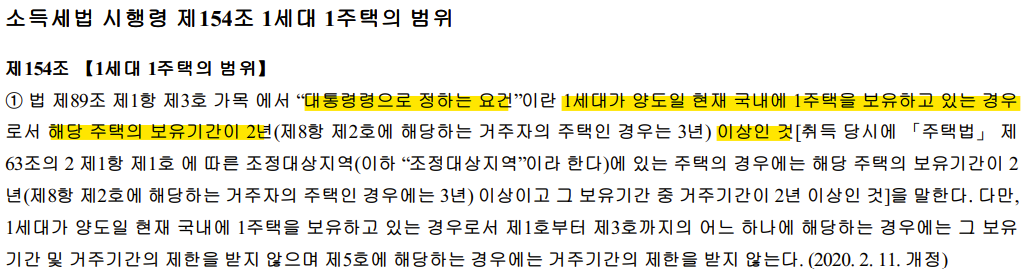
1세대 1주택 비과세란,

​

1세대가 양도일 현재 국내에 1주택을 보유하고 있는 경우로서

​

보유기간이 2년 이상인 해당 주택을 양도하는 경우

​

관련 양도소득에 대한 소득세를 과세하지 않는 규정을 말합니다.


그렇다면 1세대 1주택 비과세 중

​

1세대란 무엇을 의미할까요?


​

“1세대”란

​

거주자 및 그 배우자가

(법률상 이혼을 하였으나 생계를 같이 하는 등 사실상 이혼한 것으로 보기 어려운 관계에 있는 사람을 포함)

​

그들과 같은 주소 또는 거소에서 생계를 같이 하는 자

[거주자 및 그 배우자의 직계존비속(그 배우자를 포함한다) 및 형제자매를 말하며, 취학, 질병의 요양, 근무상 또는 사업상의 형편으로 본래의 주소 또는 거소에서 일시 퇴거한 사람을 포함]

​

와 함께 구성하는 가족단위를 말합니다.

​

다만, 대통령령으로 정하는 경우에는 배우자가 없어도 1세대로 보는 규정이 있습니다.

[소득법 제88조 제6호]

​

​

위에 내용 중


다만, 대통령령으로 정하는 경우에는 배우자가 없어도 1세대론 본다는 규정은

​

원칙적으로 1세대는 거주자(본인)와 그 배우자로 구성되어야 합니다.

​

다만, 배우자가 없는 경우에도 독자적으로 생계를 유지할 수 있는 자들이 있으므로,


배우자가 없어도 [1세대 1주택 비과세]를 적용받을 수 있도록 하기 위해 


아래의 내용에 해당하는 경우에는 [1세대로 ] 보도록 규정 하고 있습니다.


다음으로 위에 소득세법상 1세대 규정 중

​

그들과 같은 주소 또는 거소에서 생계를 같이 하는 자와 함께 구성하는 가족단위란

​


일상생활에서 볼 때 유무상통하여 동일한 생활자금에서 생활하는 단위를 의미한다고 할 것이므로


생계를 같이하는 1세대인지의 여부의 판단은 


그 주민등록지가 같은가의 여하에 불구하고 현실적으로 생계를 함께하는지 여부에 따라 판단되어야 한다라고 판시하고 있습니다.

[대법원 1989.5.23. 선고 88누 3826 판결 참조]

​


[반드시 알아야 할 양도소득세 실무 사례 참조]


​

법조문과 예규 판례 및 여러 문헌을 참고해 보니

​

1세대 1주택 비과세 규정 중

​

1세대로 보는 경우는

​

주민등록지가 같은가의 여하에 불구하고


독립적인 생계를 유지할 수 있는 소득이 있고


생활자금을 별도로 부담하는 경우에는


별도 세대로 인정되므로,

​

​

1세대 관련 판단이 어려운 경우에는 언제든지 연락 주시면, 


옆에서 같이 고민하고 도움드릴 수 있는 노재완 세무사가 되도록 하겠습니다^^


​



