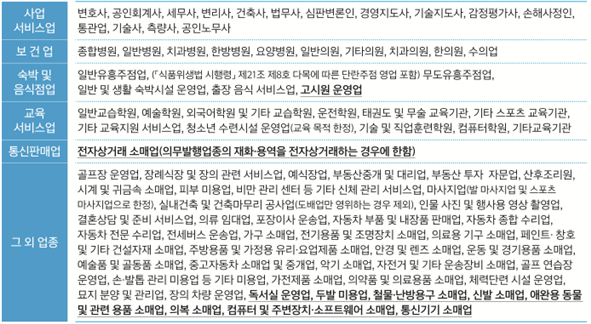
일반유흥주점업, (「식품위생법 시행령」 제21조 제8호 다목에 따른 단란주점 영업 포함) 무도유흥주점업, 일반 및 생활 숙박시설 운영업, 출장 음식 서비스업, 고시원 운영업
교육 서비스업
일반교습학원, 예술학원, 외국어학원 및 기타 교습학원, 운전학원, 태권도 및 무술 교육기관, 기타 스포츠 교육기관, 기타 교육지원 서비스업, 청소년 수련시설 운영업(교육 목적 한정), 기술 및 직업훈련학원, 컴퓨터학원, 기타교육기관
통신판매업
전자상거래 소매업(의무발행업종의 재화·용역을 전자상거래하는 경우에 한함)
그 외 업종
골프장 운영업, 장례식장 및 장의 관련 서비스업, 예식장업, 부동산중개 및 대리업, 부동산 투자 자문업, 산후조리원, 시계 및 귀금속 소매업, 피부 미용업, 비만 관리 센터 등 기타 신체 관리 서비스업, 마사지업(발 마사지업 및 스포츠 마사지업으로 한정), 실내건축 및 건축마무리 공사업(도배업만 영위하는 경우 제외), 인물 사진 및 행사용 영상 촬영업, 결혼상담 및 준비 서비스업, 의류 임대업, 포장이사 운송업, 자동차 부품 및 내장품 판매업, 자동차 종합 수리업, 자동차 전문 수리업, 전세버스 운송업, 가구 소매업, 전기용품 및 조명장치 소매업, 의료용 기구 소매업, 페인트·창호 및 기타 건설자재 소매업, 주방용품 및 가정용 유리·요업제품 소매업, 안경 및 렌즈 소매업, 운동 및 경기용품 소매업, 예술품 및 골동품 소매업, 중고자동차 소매업 및 중개업, 악기 소매업, 자전거 및 기타 운송장비 소매업, 골프 연습장 운영업, 손·발톱 관리 미용업 등 기타 미용업, 가전제품 소매업, 의약품 및 의료용품 소매업, 체력단련 시설 운영업, 묘지 분양 및 관리업, 장의 차량 운영업, 독서실 운영업, 두발 미용업, 철물·난방용구 소매업, 신발 소매업, 애완용 동물 및 관련 용품 소매업, 의복 소매업, 컴퓨터 및 주변장치·소프트웨어 소매업, 통신기기 소매업
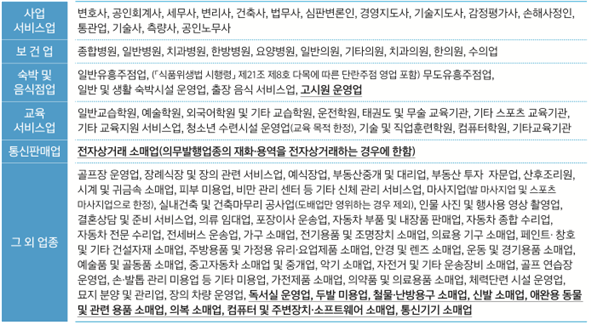
일반유흥주점업, (「식품위생법 시행령」 제21조 제8호 다목에 따른 단란주점 영업 포함) 무도유흥주점업, 일반 및 생활 숙박시설 운영업, 출장 음식 서비스업, 고시원 운영업
교육 서비스업
일반교습학원, 예술학원, 외국어학원 및 기타 교습학원, 운전학원, 태권도 및 무술 교육기관, 기타 스포츠 교육기관, 기타 교육지원 서비스업, 청소년 수련시설 운영업(교육 목적 한정), 기술 및 직업훈련학원, 컴퓨터학원, 기타교육기관
통신판매업
전자상거래 소매업(의무발행업종의 재화·용역을 전자상거래하는 경우에 한함)
그 외 업종
골프장 운영업, 장례식장 및 장의 관련 서비스업, 예식장업, 부동산중개 및 대리업, 부동산 투자 자문업, 산후조리원, 시계 및 귀금속 소매업, 피부 미용업, 비만 관리 센터 등 기타 신체 관리 서비스업, 마사지업(발 마사지업 및 스포츠 마사지업으로 한정), 실내건축 및 건축마무리 공사업(도배업만 영위하는 경우 제외), 인물 사진 및 행사용 영상 촬영업, 결혼상담 및 준비 서비스업, 의류 임대업, 포장이사 운송업, 자동차 부품 및 내장품 판매업, 자동차 종합 수리업, 자동차 전문 수리업, 전세버스 운송업, 가구 소매업, 전기용품 및 조명장치 소매업, 의료용 기구 소매업, 페인트·창호 및 기타 건설자재 소매업, 주방용품 및 가정용 유리·요업제품 소매업, 안경 및 렌즈 소매업, 운동 및 경기용품 소매업, 예술품 및 골동품 소매업, 중고자동차 소매업 및 중개업, 악기 소매업, 자전거 및 기타 운송장비 소매업, 골프 연습장 운영업, 손·발톱 관리 미용업 등 기타 미용업, 가전제품 소매업, 의약품 및 의료용품 소매업, 체력단련 시설 운영업, 묘지 분양 및 관리업, 장의 차량 운영업, 독서실 운영업, 두발 미용업, 철물·난방용구 소매업, 신발 소매업, 애완용 동물 및 관련 용품 소매업, 의복 소매업, 컴퓨터 및 주변장치·소프트웨어 소매업, 통신기기 소매업
② 가입 의무 제외
√ 택시운송 사업자
√ 읍·면 지역에 소재하는 소매업자 중 사업 규모·시설·업황 등을 고려하여 국세청장이 지정하는 사업자
③ 법인세법 제117조의 2 제3항 단서에 따라 사실과 다르게 발급한 것으로 보지 아니하는 사업자를 통하여 현금영수증을 발급하는 사업자
(대규모 점포 등이 판매시점정보관리시스템 설치·운영하고, 다른 사업자의 매출과 합산하여 현금영수증을 발급하는 경우 개별 입점 사업자는 가맹의무 제외)
■ 법인사업자
① 소득세법 시행령 별표 3의 2에 따른 소비자 상대업종을 영위하는 법인(수입 금액 무관)
② 가입 의무 제외
√ 국가 및 지방자치단체
√ 항공 운송업을 영위하는 법인(외국을 항행하는 항공기 안에서 영위하는 소매업만 해당한다)
√ 법인세법 제117조의 2 제3항 단서에 따라 사실과 다르게 발급한 것으로 보지 아니하는 사업자를 통하여
현금영수증을 발급하는 법인
□ 전문직 등 현금영수증 의무발행 업종 사업자가 10만 원 이상 현금 거래에 대하여 소비자의 요청과 관계없이
현금영수증을 발급하지 않는 경우 미발급 신고 대상이 될 수 있음.
① 신용카드 단말기 : 신용카드 가맹과 동시에 현금영수증 가맹점으로 가입
② 전화 가입 : 세미래 콜센터 Tel. 126(①-①) 가입 즉시 현금영수증 발급 가능
(* Tel. 126 (1번. 홈택스 상담) → 1번 현금영수증 → 1번 한국어 → 4번 가맹점 현금영수증 발급 서비스 →
사업자 번호(10자리) → 1번 비밀번호 설정 시 본인인증 → 비밀번호(4자리) → 1번 가맹점 가입)
③ 인터넷 가입 : 홈택스, 손택스 또는 현금영수증 사업자가 운영하는 누리집 중 하나를 선택하여 회원가입 후 인터넷 발급
① 부가가치세 신고 시 현금영수증 발급금액의 일정 비율을 세액공제
② 사업과 관련한 현금영수증은 부가가치세 매입세액 공제 및 필요경비로 인정됨.
③ 개인사업자가 전화망을 이용하여 5천 원 미만 거래금액에 대해 현금영수증 발급 시 발급 건당 20원의 소득